

Als ik een jaar geleden had geweten dat de Verenigde Staten een uitzichtloze oorlog in het Midden-Oosten zouden voeren, de olieprijzen zouden stijgen tot meer dan 100 dollar per vat, de rente fors zou oplopen en de inflatie ruim boven de 3% zou liggen, dan zou mijn prognose voor de Amerikaanse economie op z'n best somber geweest zijn.
Toch liggen de consensusverwachtingen voor de bbp-groei in de VS vandaag boven de 2%, aanzienlijk hoger dan in andere ontwikkelde landen. En die consensus is als u het mij vraagt zelfs nog te laag. Op basis van mijn onderzoek verwacht ik voor de Amerikaanse economie dit en volgend jaar een groei van 2,5% tot 3%, dankzij een arbeidsmarkt die het beter doet dan verwacht, de gezonde financiële positie van consumenten en de enorme bedrijfsinvesteringen in artificiële intelligentie.
2 oktober 2026
Amerikaanse economie groeit sneller dan die van andere ontwikkelde landen
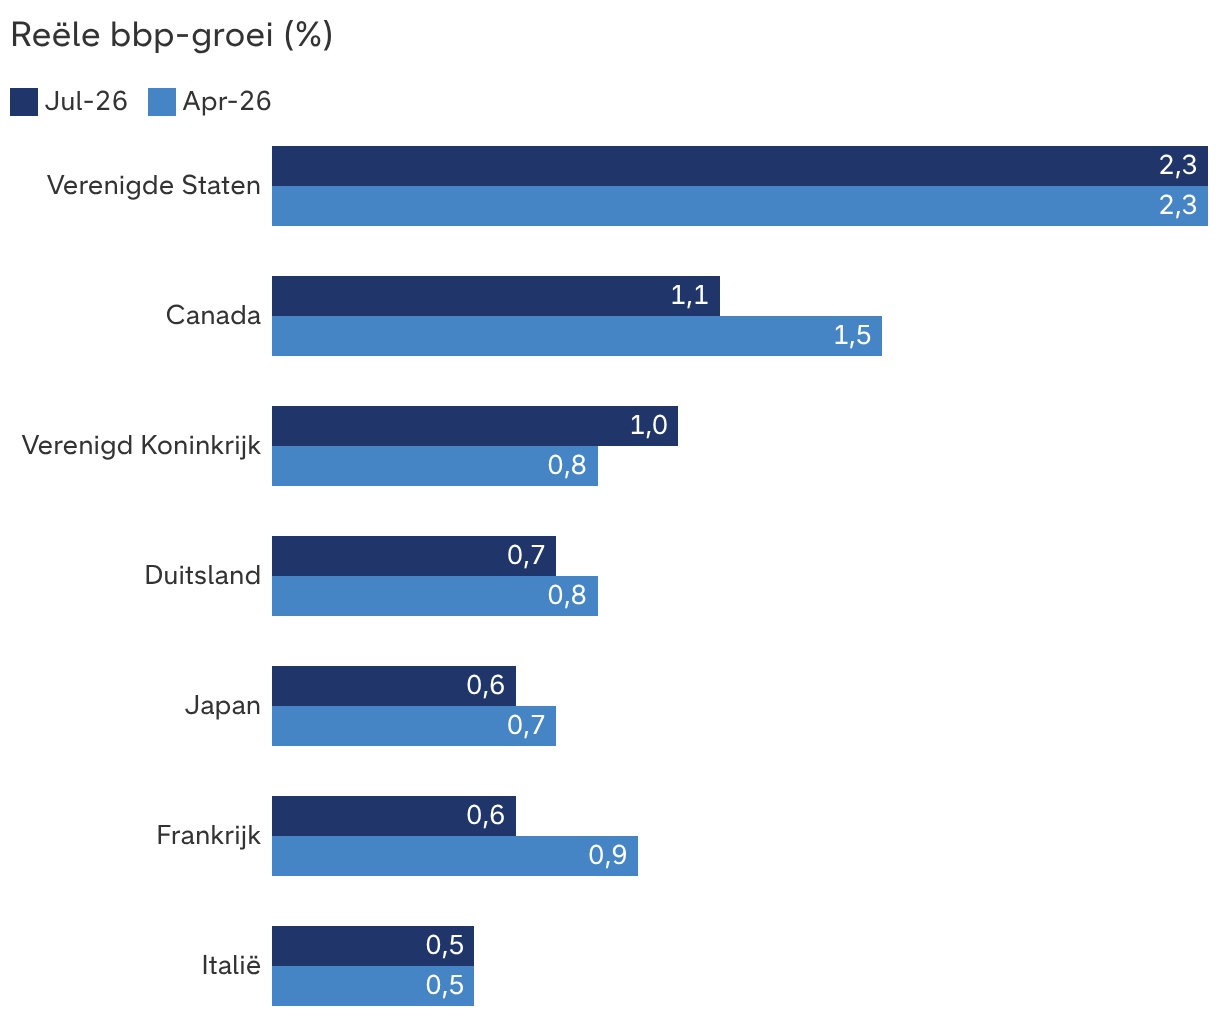
Bronnen: Capital Group, Internationaal Monetair Fonds. Geschatte reële bbp-groei voor de G7-landen uit de World Economic Outlook van juli 2026 van het IMF, gepubliceerd op 8 juli 2026. De Groep van Zeven (G7) – bestaande uit de VS, Canada, het Verenigd Koninkrijk, Duitsland, Japan, Frankrijk en Italië – is een groep ontwikkelde democratieën die jaarlijks bijeenkomen om het wereldwijde economische beleid te coördineren.
Hoe kan de opmerkelijke veerkracht van de Amerikaanse economie worden verklaard? Er zijn vele redenen, maar dit zijn volgens mij de drie belangrijkste:
1. De Amerikaanse arbeidsmarkt overtreft de verwachtingen
Het Amerikaanse banenrapport van 4 september was in elk opzicht een spectaculair succes. Er kwamen in de VS in augustus 162.000 banen bij, driemaal meer dan algemeen werd verwacht. De grootste stijging werd opgetekend in de sector van de vrije tijd en horeca, de overheidssector, het onderwijs en de gezondheidszorg. Het banenrapport was zo onverwacht sterk dat het ook de verwachtingen ten aanzien van het Amerikaanse monetaire beleid deed opschuiven. De snellere banengroei en de hogere inflatie waren twee belangrijke factoren die de Amerikaanse Federal Reserve ervan overtuigden om de rente op 16 september voor het eerst in ruim drie jaar tijd te verhogen.
Een gezonde arbeidsmarkt is belangrijk, want zelfs een meer bescheiden gemiddelde van 75.000 nieuwe banen per maand levert de Amerikaanse economie een aanzienlijke stroom nieuw besteedbaar inkomen op. Uitgerekend komt dat neer op een groei van de consumentenbestedingen van ongeveer 2% op jaarbasis, een vrij mooi resultaat in vergelijking met het verleden, zeker nu de hoge inflatie toch druk uitoefent op het budget van de huishoudens.
Amerikaanse banencreatie herstelt na een zwakke periode
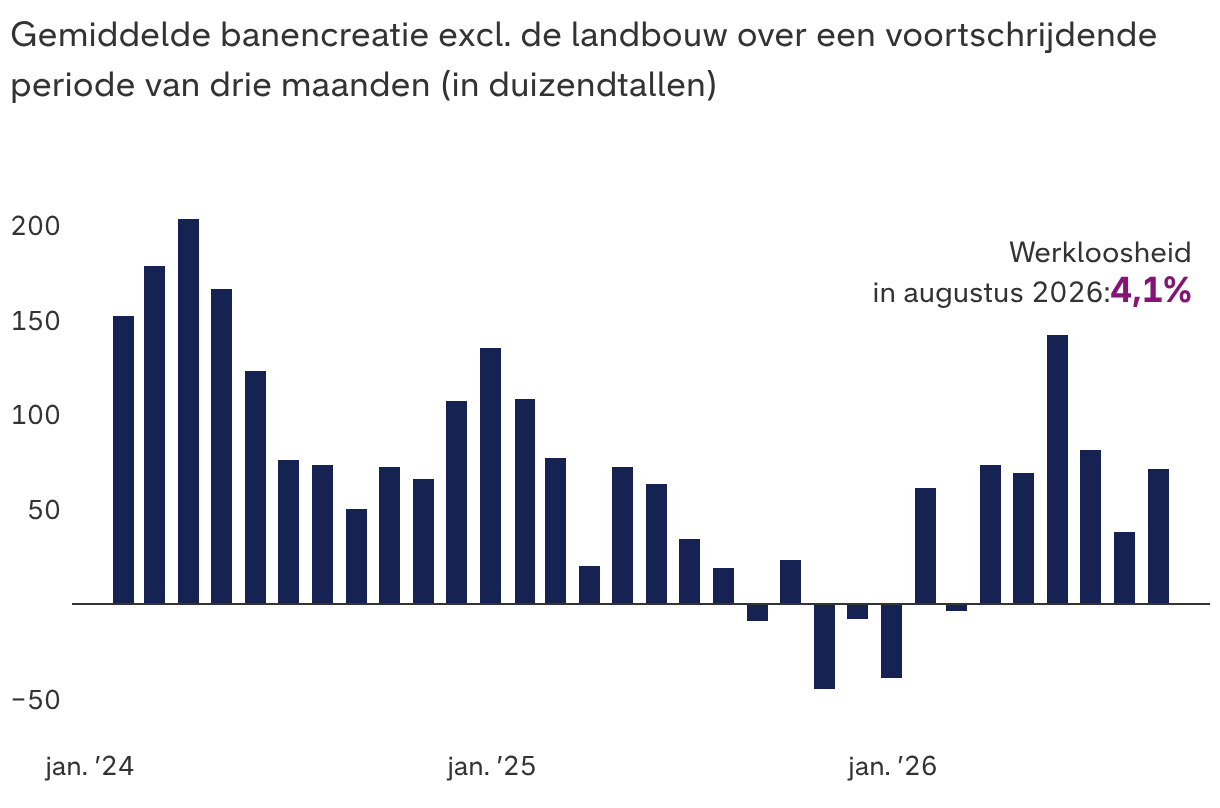
Bronnen: Capital Group, Bureau of U.S. Labor Statistics. De cijfers voor juli en augustus 2026 zijn voorlopig en aan verandering onderhevig. De meest recente gegevens zijn beschikbaar tot augustus 2026, per 25 september 2026.
Een groeiende arbeidsmarkt is ook een sterk argument dat de Fed het zich waarschijnlijk kan veroorloven om de rente te verhogen zonder dat dit de werkgelegenheid ondermijnt. Dat betekent dat de Fed-bestuurders hun pijlen weer kunnen richten op de bestrijding van de inflatie, die momenteel is opgelopen tot wel 3,4%, ruim boven het streefdoel van 2% van de Fed. De Amerikaanse werkloosheid blijft intussen met 4,1% hangen op een niveau dat algemeen als volledige werkgelegenheid wordt beschouwd. Als deze trends aanhouden, verwachten we dat de Fed de rente de komende maanden nog enkele keren zal verhogen. De Amerikaanse economie is heel waarschijnlijk sterk genoeg om dat aan te kunnen.
2. De financiële positie van consumenten is ondanks de hogere inflatie gezond
Ondanks de toenemende inflatiedruk houdt de financiële positie van de Amerikaanse consument goed stand. Per augustus 2026 bleef de loongroei met 3,7% tot 4,1% op jaarbasis stabiel en stegen de lonen over het algemeen sneller dan de inflatie. Ook al is de inflatie dus hoger dan normaal, toch doen Amerikaanse consumenten het nog steeds relatief goed, en dat blijkt ook uit de bestedingen. Lage inkomens die hard zijn getroffen door de stijgende energieprijzen houden de vinger op de knip, maar de middenklasse en de hoge inkomensgroepen lijken de schok te hebben verwerkt en compenseren het verschil.
Deze trend kan aan verschillende factoren worden toegeschreven: de stijgende aandelenmarkten doen hun vermogen aangroeien – vooral via pensioenregelingen –, huizen stijgen in waarde, de arbeidsmarkt herstelt, er worden meer belastingen terugbetaald en er zijn nog verschillende andere stimuleringsmaatregelen van de overheid. De meeste Amerikaanse consumenten zien gewoon geen reden om minder uit te geven. Volgens het Amerikaanse ministerie van Handel stegen de Amerikaanse consumentenbestedingen vorige maand met 0,2% tot een recordbedrag van 16,8 biljoen dollar, boven de consensusverwachtingen.
Ondanks de hogere prijzen blijven consumenten geld uitgeven
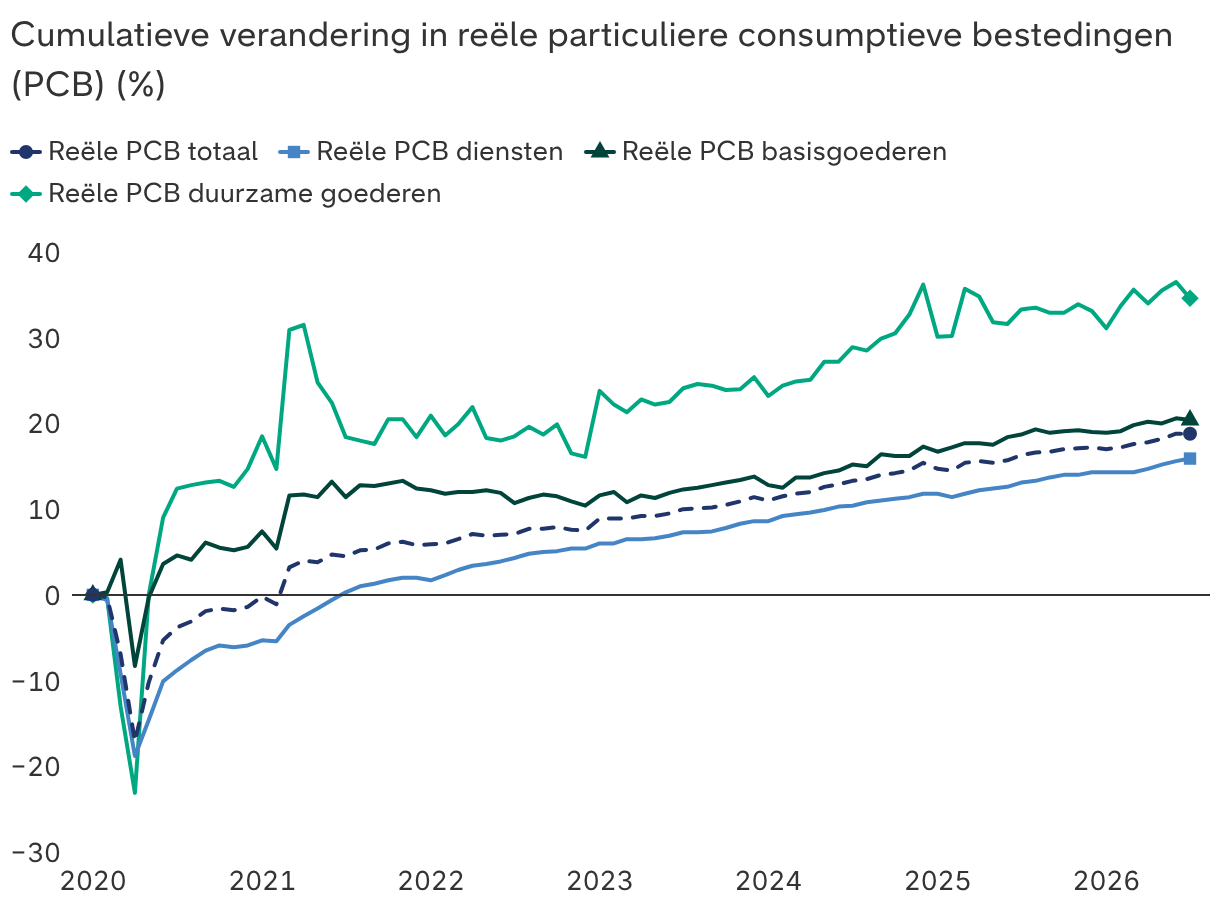
Bronnen: Capital Group, Bureau of Economic Analysis, Federal Reserve Bank of St. Louis. De getoonde cijfers zijn maandelijks van januari 2020 tot juli 2026, met de meest recente beschikbare gegevens per 11 september 2026.
Het consumentenvertrouwen blijft daarentegen negatief. Dat valt ook te verwachten gezien de cumulatieve prijsstijgingen die Amerikaanse consumenten sinds de COVID-19-pandemie moesten incasseren. Gemeten aan de hand van de US Consumer Price Index zijn de prijzen de afgelopen zes jaar met zo'n 30% gestegen. Ter vergelijking: tussen 2012 en 2019 stegen de prijzen met circa 14%. Er is waarschijnlijk geen enkel scenario waarin consumenten blij zullen zijn met zo'n snelle stijging. Hoe dan ook leggen peilingen naar het consumentenvertrouwen bij mij doorgaans minder gewicht in de schaal dan harde economische data.
3. De golf aan investeringsuitgaven in verband met AI is ongezien
Alleen al de omvang van de AI-gerelateerde investeringen is iets wat we nog nooit hebben meegemaakt. Het grootste deel van de investeringsuitgaven – dit jaar naar schatting 800 miljard dollar – gaat naar de bouw van enorme AI-datacenters en aanverwante projecten overal in de Verenigde Staten. Hoewel het politieke verzet toeneemt, lijkt er geen vertraging in zicht. Integendeel: schattingen van de AI-gerelateerde uitgaven zijn al vele malen opwaarts herzien. Ik verwacht ook in 2027 en 2028 nog verdere opwaartse herzieningen.
Dat geeft de Amerikaanse economie heel wat extra brandstof. Ik denk bovendien dat we de impact van de AI-boom niet op een goede manier meten. Het kan nog jaren duren voor economen een nauwkeurige manier vinden om dit snelgroeiende segment te meten. Het is maar een beredeneerde gok, maar volgens mij onderschatten we de bbp-groei met een half tot een volledig procentpunt. Hoe meet je elk geval waarin iemand een AI-token gebruikt om een efficiënter financieel model te bouwen in slechts een fractie van de tijd die een mens nodig heeft? Over een jaar of tien blijkt misschien dat een groei van 4% tot 5% een meer nauwkeurige maatstaf is voor wat we vandaag meemaken. In het dotcomtijdperk hadden we ook moeite om de economische opbrengst te meten van pakketjes data die de wereld rond flitsten.
Daarnaast is het duidelijk dat de technologiereuzen die het grootste deel van dit geld uitgeven van mening zijn dat dit van existentieel belang is. De zogenaamde hyperscalers — Amazon, Alphabet, Meta, Microsoft en Oracle — behoren tot de meest winstgevende bedrijven ter wereld, en ze zijn verwikkeld in een race naar AI-dominantie van epische proporties. Aangezien er zoveel op het spel staat, zie ik het voorlopig niet gebeuren dat een van hen het rustiger aan zal doen.
Enkele van de grootste verwezenlijkingen uit de geschiedenis verbleken bij de golf aan AI-investeringen

Bronnen: Capital Group, Brookings, Congressional Budget Office (CBO), FactSet, Federal Reserve Bank of St. Louis, The Planetary Society, U.S. Census Bureau. De projectkosten voor het Manhattan-project, de maanlanding van de Apollo en de uitbouw van het internet weerspiegelen de hoogste jaarlijkse uitgaven tijdens de duur van elk project. Hyperscalers zijn grote technologiebedrijven die wereldwijde netwerken van datacenters exploiteren om schaalbare diensten op het vlak van cloudcomputing en AI aan te bieden, en worden vertegenwoordigd door Alphabet, Amazon, Meta, Microsoft en Oracle. De geschatte investeringsuitgaven (capex) van hyperscalers voor 2026 en 2027 zijn gebaseerd op consensusschattingen van sell-side-analisten per 25 september 2026, uitgedrukt als percentage van het bbp aan de hand van de laatste begrotingsprognoses op lange termijn van het CBO, gepubliceerd op 11 februari 2026.
Wat betekent dit voor de Amerikaanse aandelenkoersen?
Over langere perioden stijgen Amerikaanse aandelen doorgaans mee met een solide, groeiende economie. Er zijn vier economische cycli: de vroege fase, de middenfase, de late fase en de recessie. Volgens mij bevindt de Amerikaanse economie zich momenteel in de middenfase, die doorgaans gunstig is voor aandelenkoersen. In de middenfase van de cyclus – waar we ons nu ongeveer bevinden – komen dubbelcijferige rendementen vaak voor: sinds het begin van het jaar noteert de S&P 500 Index 14,1% hoger en over de afgelopen 12 maanden is hij, per 25 september, 18,6% gestegen. Naarmate de economie de late fase van de cyclus nadert, wat volgens mij ergens in 2028 zal gebeuren, word ik voorzichtiger in mijn vooruitzichten.
Er zijn vast en zeker risico's voor dit optimistische scenario, bijvoorbeeld een verdere escalatie van de oorlog in Iran, verdere stijgingen van de olieprijzen, fors hogere rentevoeten en de mogelijkheid dat AI niet het rendement op geïnvesteerd kapitaal oplevert dat bedrijven verwachten. Elk van die risico's zou het gunstige beleggingsklimaat van de afgelopen jaren teniet kunnen doen.
Maar: de economie is niet hetzelfde als de markten. Met de huidige hoge niveaus van marktconcentratie gaan inherente risico's gepaard, en daarom is het belangrijk om een breed gediversifieerde beleggingsbenadering te hanteren die verder kijkt dan sterk geconcentreerde indexen.
Een handvol aandelen is verantwoordelijk voor een uiterst geconcentreerde markt
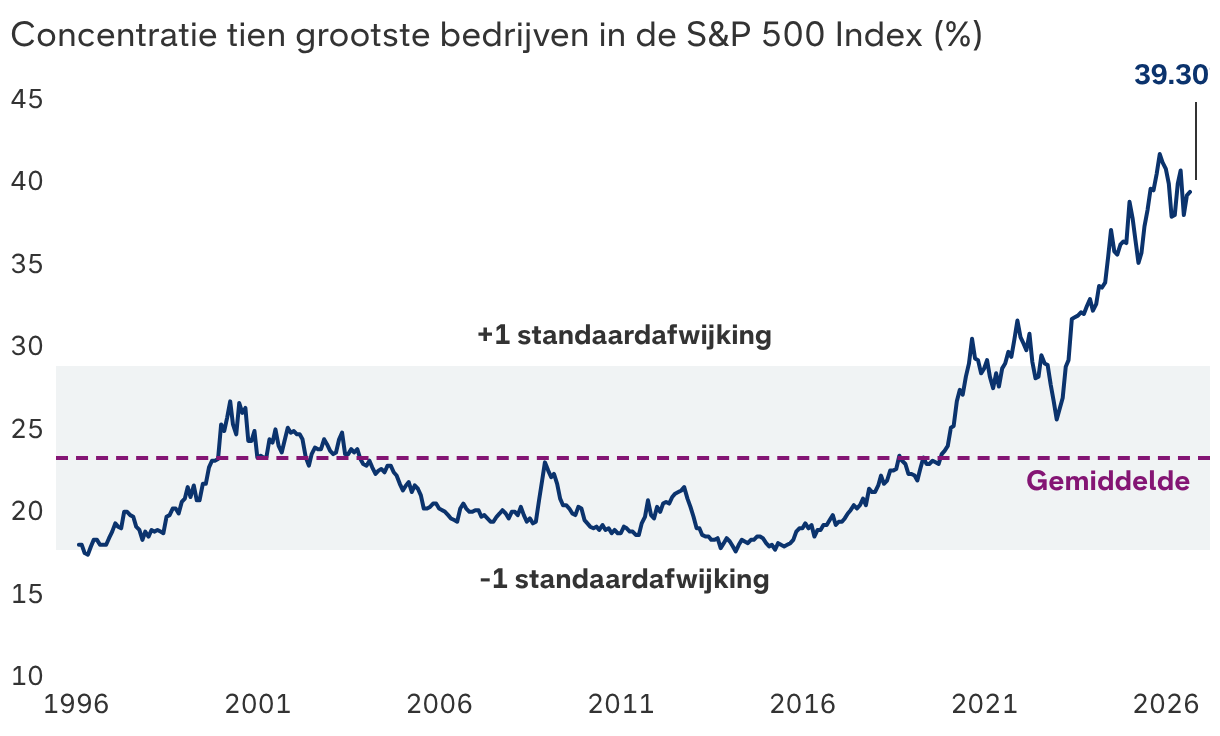
Bronnen: Capital Group, FactSet, S&P Global. De cijfers tonen de indexconcentratie van de tien grootste bedrijven naar marktkapitalisatie. De standaardafwijking is een statistische maatstaf voor de mate waarin waarden van hun gemiddelde afwijken. Hoe groter het cijfer, hoe groter de variatie. Gegevens per maand, van 31 januari 1996 t/m 30 juni 2026.
Voorlopig denk ik nog dat de Amerikaanse economie aangename verrassingen in petto heeft, dankzij een sterke arbeidsmarkt, gezonde consumentenbestedingen en een AI-revolutie die de komende jaren een aanzienlijk hogere groei kan opleveren.
Jared Franz is econoom en heeft 20 jaar ervaring in de beleggingsbranche (per 31/12/2025). Hij heeft een doctoraat in de economie van de University of Illinois in Chicago en een bachelor in de wiskunde van Northwestern University.