Verkiezingen Amerikaanse midtermverkiezingen mogelijk nipter dan verwacht

Nu het aftellen is naar de Amerikaanse midtermverkiezingen vragen collega's, klanten en vrienden mij meermaals per dag naar mijn verwachtingen over de uitslag van deze cruciale stembusslag. Het is per slot van rekening mijn taak om het beleggingsteam van Capital Group te voorzien van politieke analyses en onderzoek naar het overheidsbeleid. Analyses dus, geen persoonlijke voorkeuren, zoals ik altijd duidelijk maak.


In die context beschrijf ik in de aanloop naar verkiezingsdag hieronder mijn drie inzichten. Politiek is nooit exacte wetenschap, maar dit is mijn inschatting van de mogelijke verkiezingsuitslag en wat die voor beleggers kan betekenen.


1. De Democraten veroveren het Huis, maar verwacht geen overweldigende meerderheid.


In tegenstelling tot de toenemende speculaties in de media verwacht ik geen landelijke 'blauwe golf' van Democratische verkiezingsoverwinningen. Volgens mij wordt de verkiezingsuitslag veel spannender. Nadat alle stemmen zijn geteld, verwacht ik dat de Democraten een nipte meerderheid in het Huis van Afgevaardigden heroveren, maar ik denk ook dat de Republikeinen hun meerderheid in de Senaat zullen behouden.

Keert het politieke tij in het Amerikaanse Huis?

Een reeks stippen in een halve cirkel vertegenwoordigen de huidige samenstelling van het Amerikaanse Huis van Afgevaardigden. Stippen in een donkere kleur vertegenwoordigen het aantal verkiesbare Democratische en Republikeinse zetels in strijddistricten.

Bronnen: Capital Group, 270toWin, Office of the Clerk of the US House of Representatives. Nek-aan-nekraces zijn verkiezingen voor het Amerikaanse Huis van Afgevaardigden in 2026 die volgens de consensusprognose van 270toWin, dat prognoses van verkiezingsraces van meerdere onafhankelijke partijen combineert, zijn aangemerkt als "nek-aan-nekrace". Eén stip aan Republikeinse zijde vertegenwoordigt een onafhankelijk lid van het Amerikaanse Congres dat zich aansluit bij de Republikeinse fractie. De cijfers weerspiegelen de meest recente gegevens per 15 oktober 2026.

Volgens mij zijn er gewoon niet zoveel spannende races als bij vorige verkiezingen. Gerrymandering langs partijlijnen heeft ervoor gezorgd dat de districtsgrenzen zodanig zijn hertekend dat er inmiddels minder dan 20 echte nek-aan-nekraces zijn. De overgrote meerderheid van de 435 zetels in het Huis is nu met een ruime marge Democratisch (blauw) of Republikeins (rood).


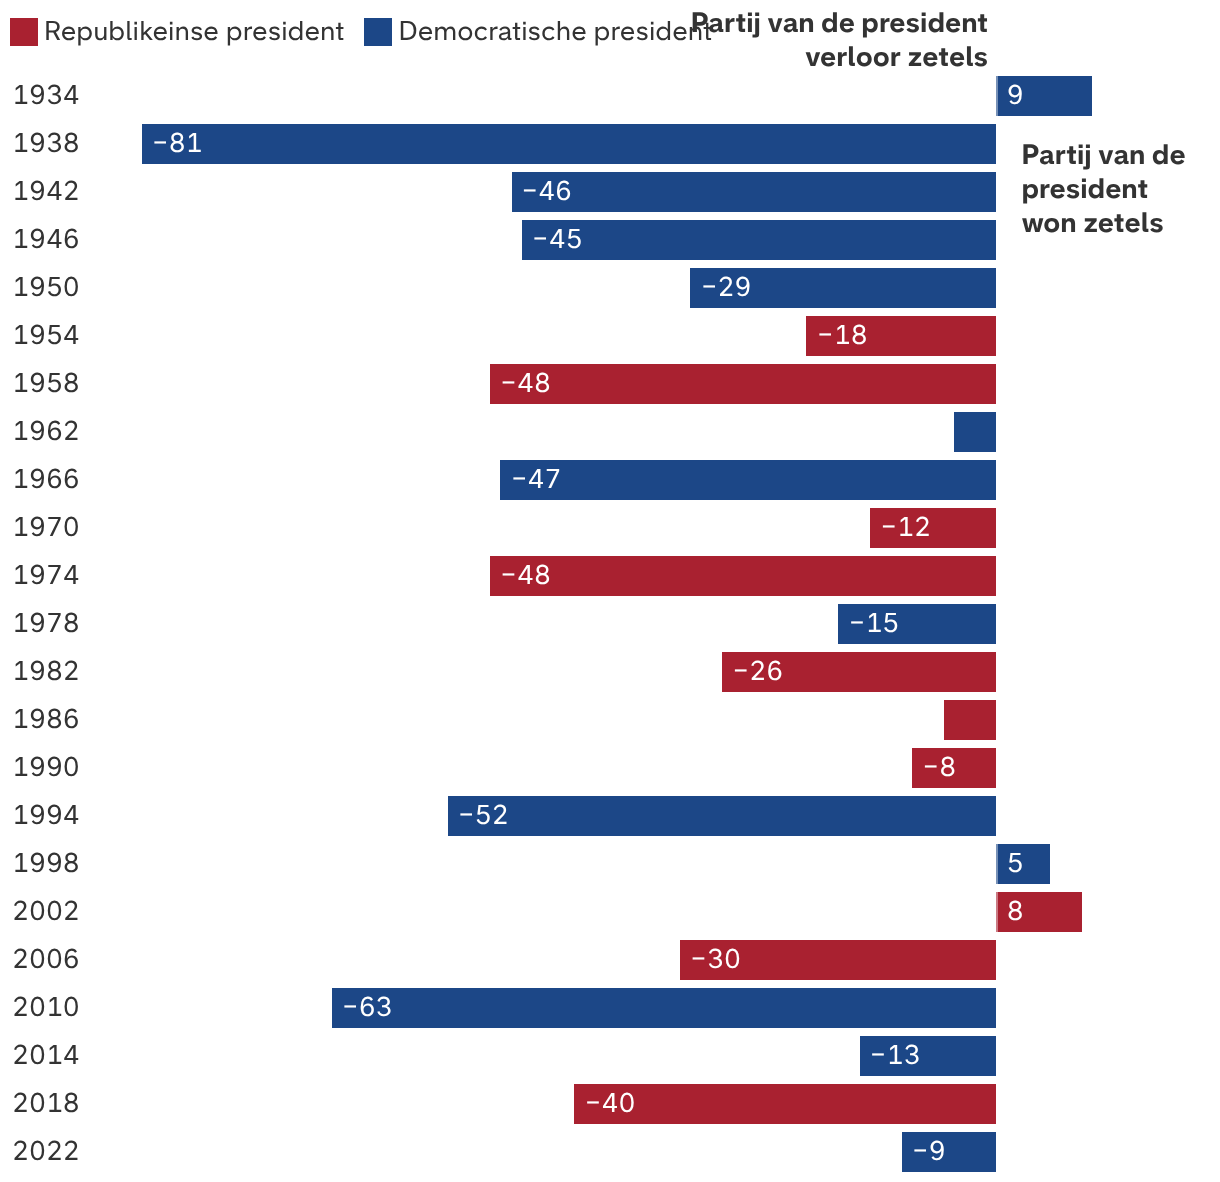
Dat betekent dat de kans niet zo groot is dat de partij aan de macht – in dit geval de Republikeinen – zoveel zetels verliest als vroeger vaak het geval was. Een verpletterende zege waarbij de oppositiepartij 40 tot 60 zetels wint, is veel moeilijker te halen. Dat gebeurde wel tijdens de eerste ambtstermijn van president Trump, en ook – zoals iedereen zich allicht herinnert – in 1994 tijdens de eerste ambtstermijn van president Clinton. Het is echter heel goed mogelijk dat dit fenomeen zich geruime tijd niet meer herhaalt.


Als de Democraten in het Huis een meerderheid van 20 zetels halen, zou dat als een enorme overwinning worden beschouwd. Ik denk dat de Democratische meerderheid veel kleiner zal zijn, misschien slechts een handvol zetels. Dan wordt het moeilijker om wetgeving goed te keuren, aangezien er dan maar een paar vertegenwoordigers nodig zijn om stokken in de wielen te steken, zoals de Republikeinen de afgelopen twee jaar met hun krappe meerderheid hebben gemerkt.

De partij van de president verliest meestal zetels in de midtermverkiezingen

Bronnen: Capital Group, University of California in Santa Barbara: The American Presidency Project. Per 31 december 2025.

De Senaat is dan weer een ander paar mouwen. Zittende kandidaten zitten er steviger in het zadel, en door de veel aanzienlijkere campagnefinanciering van de Republikeinen zou de partij betwiste zetels in Maine, Texas, Michigan en elders moeten kunnen behouden. Eerder dit jaar was de Senaat zelfs geen onderwerp van discussie. Maar dat is veranderd nu de steun voor president Trump een flinke knauw heeft gekregen door de Iran-oorlog, de stijgende energieprijzen en de hogere inflatie. Veel peilingen suggereren dat de strijd om de Senaat nu een nek-aan-nekrace is die beide partijen zouden kunnen winnen. Ik heb niet al te veel vertrouwen in dergelijke voorspellingen. Zelfs de meest gerenommeerde peilingbureaus hebben het de afgelopen jaren flagrant bij het verkeerde eind gehad. Als ik uiteindelijk een wilde gok zou moeten doen, dan denk ik dat de Republikeinen ternauwernood een overwinning in de wacht zullen slepen en in de Senaat een minieme meerderheid behouden.


2. Betaalbaarheid is het beslissende thema van deze verkiezingen.


De betaalbaarheidscrisis, de op hol geslagen inflatie, de hoge kosten voor levensonderhoud – noem het zoals u wil – de steeds hogere prijzen voor werkelijk bijna alles is deze verkiezingen het belangrijkste thema. Het is hetzelfde thema waardoor de Democraten in 2024 de verkiezingen verloren. Kiezers zijn boos over de hogere consumentenprijzen en uiten hun woede in het stemhokje.


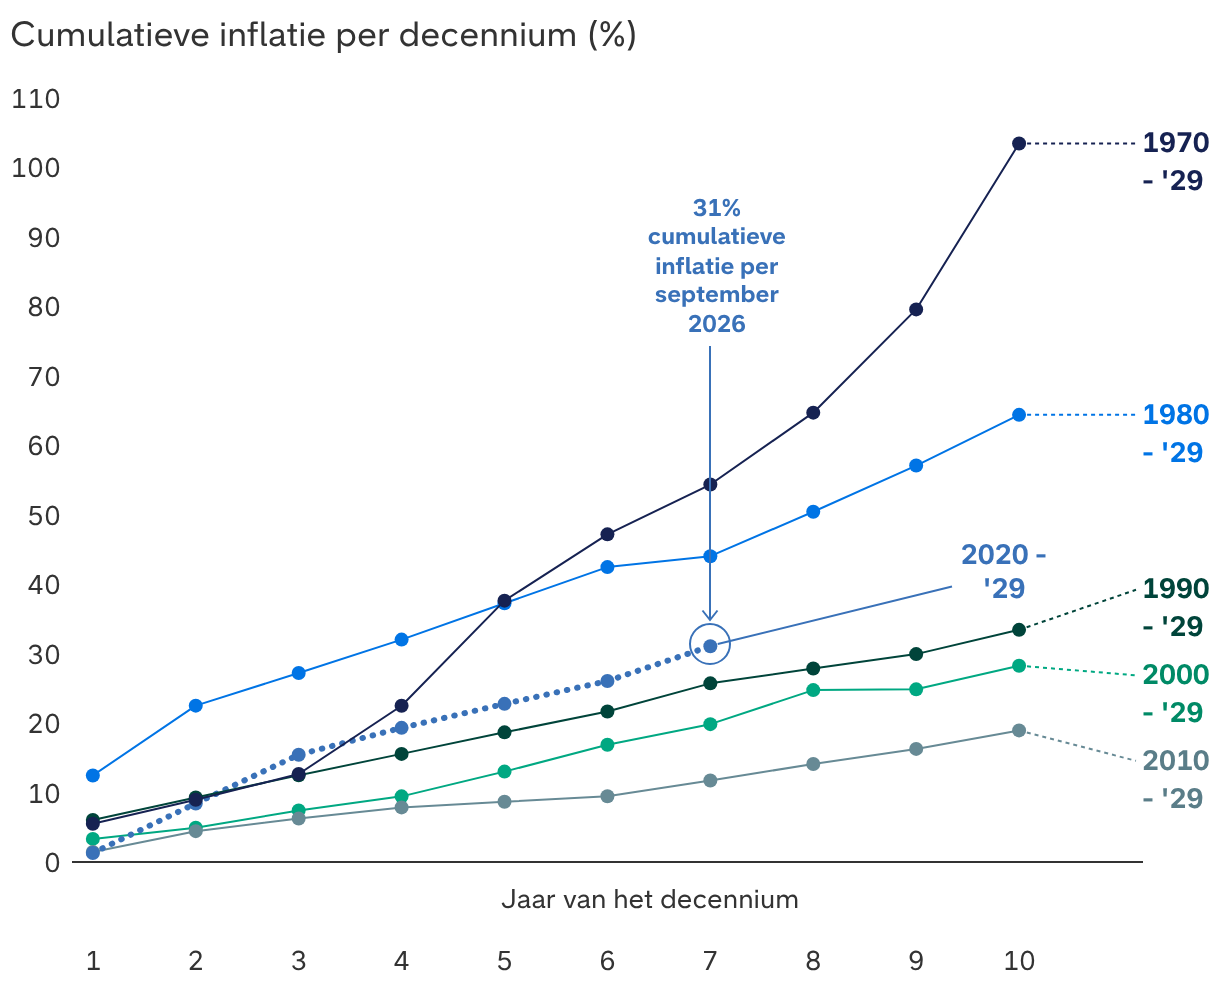
Bij Republikeinse kandidaten heerst er frustratie omdat – zo beweren zij – de inflatie onder president Biden wel meer dan 9% bedroeg, terwijl die vandaag veel lager ligt, op zowat 3,7%. Maar zo ziet de Amerikaanse consument het niet. Kiezers zijn niet zozeer ontstemd over de inflatie op jaarbasis, maar wel over de prijsstijgingen die zich de afgelopen jaren maar blijven opstapelen. Sinds 2021 zijn de prijzen voor belangrijke basisvoorzieningen voor een middenklassengezin, zoals voedsel, nutsvoorzieningen en benzine, met 30% of meer gestegen. Trump werd verkozen met de belofte dat probleem op te lossen, maar voor de man in de straat is de situatie erger geworden met prijzen die – weliswaar in een trager tempo – bleven stijgen, deels door de Iran-oorlog en de importheffingen.

Consumenten geconfronteerd met cumulatieve inflatie van meer dan 30%

Bronnen: Capital Group, Federal Reserve Bank of St. Louis, U.S. Bureau of Labor Statistics. Gegevens voor 2026 tot heden (YTD) tot en met 30 september 2026. De inflatie wordt vertegenwoordigd door de Consumer Price Index for All Urban Consumers: All Items in U.S. City Average, niet seizoensgecorrigeerd.

Voor vrijwel alle Democraten die zich vandaag verkiesbaar stellen is 'de betaalbaarheidscrisis' het belangrijkste gespreksonderwerp in debatten, campagnetoespraken en politieke advertenties. Het globale ongenoegen over de oorlog in Iran en de stijgende prijzen zou weleens minder Republikeinse kiezers op de been kunnen brengen. Als de GOP het Huis verliest, is dat de reden. Bovendien is het een thema dat ook in de toekomst weer aan bod kan komen. Als kiezers geen beterschap zien op inflatiegebied, ongeacht de partij die aan de macht is, dan is de kans groot dat ze op het politieke toneel verandering blijven eisen.


3. Het gevolg? Politieke impasse – en politiek theater.


Als ik gelijk heb en de Democraten een meerderheid in het Huis veroveren, dan komt het Congres gegarandeerd weer in een politieke impasse terecht, met een verdeelde overheid. Dat betekent dat het Congres de komende twee jaar op wetgevend vlak maar weinig voor elkaar zal krijgen. Ook valt te verwachten dat beide partijen lijnrecht tegenover elkaar zullen staan over het schuldenplafond en de begroting, wat op de markten tijdelijk opschudding kan veroorzaken.


Toch zijn er een aantal punten waarop beide partijen misschien wel kunnen samenwerken. Zo hebben zowel Democraten als Republikeinen bijvoorbeeld geijverd om het woningtekort aan te pakken en om de geneesmiddelenprijzen aan banden te leggen. Misschien is er ruimte voor compromissen over overheidssubsidies in het kader van de Affordable Care Act. Die subsidies zijn vorig jaar afgelopen, waardoor velen nu hogere zorgpremies betalen. Voor Democraten is de herinvoering ervan een prioriteit, en misschien laten de Republikeinen zich overhalen, al was het maar omdat dat thema in de verkiezingen van 2028 dan geen heet hangijzer meer is. Daarnaast zijn er in beide partijen uitgesproken tegenstanders van de ongebreidelde bouw van datacenters voor AI. Dat verzet zou volgend jaar volgens mij een belangrijkere rol kunnen gaan spelen.


En verder mogen we ons ook opmaken voor wat vertrouwd politiek vuurwerk. Wanneer het nieuwe Congres in januari samenkomt, verwacht ik dat de Democraten in het Huis bijna meteen onderzoeksprocedures zullen starten naar Trump, zijn familie en verschillende leden van zijn regering. Volgens mij is het zeer waarschijnlijk dat er opnieuw een poging zal worden ondernomen om Trump af te zetten. De Senaat zal hem natuurlijk niet schuldig bevinden, maar dit politieke theater zal waarschijnlijk de laatste twee jaren van zijn presidentschap overheersen.


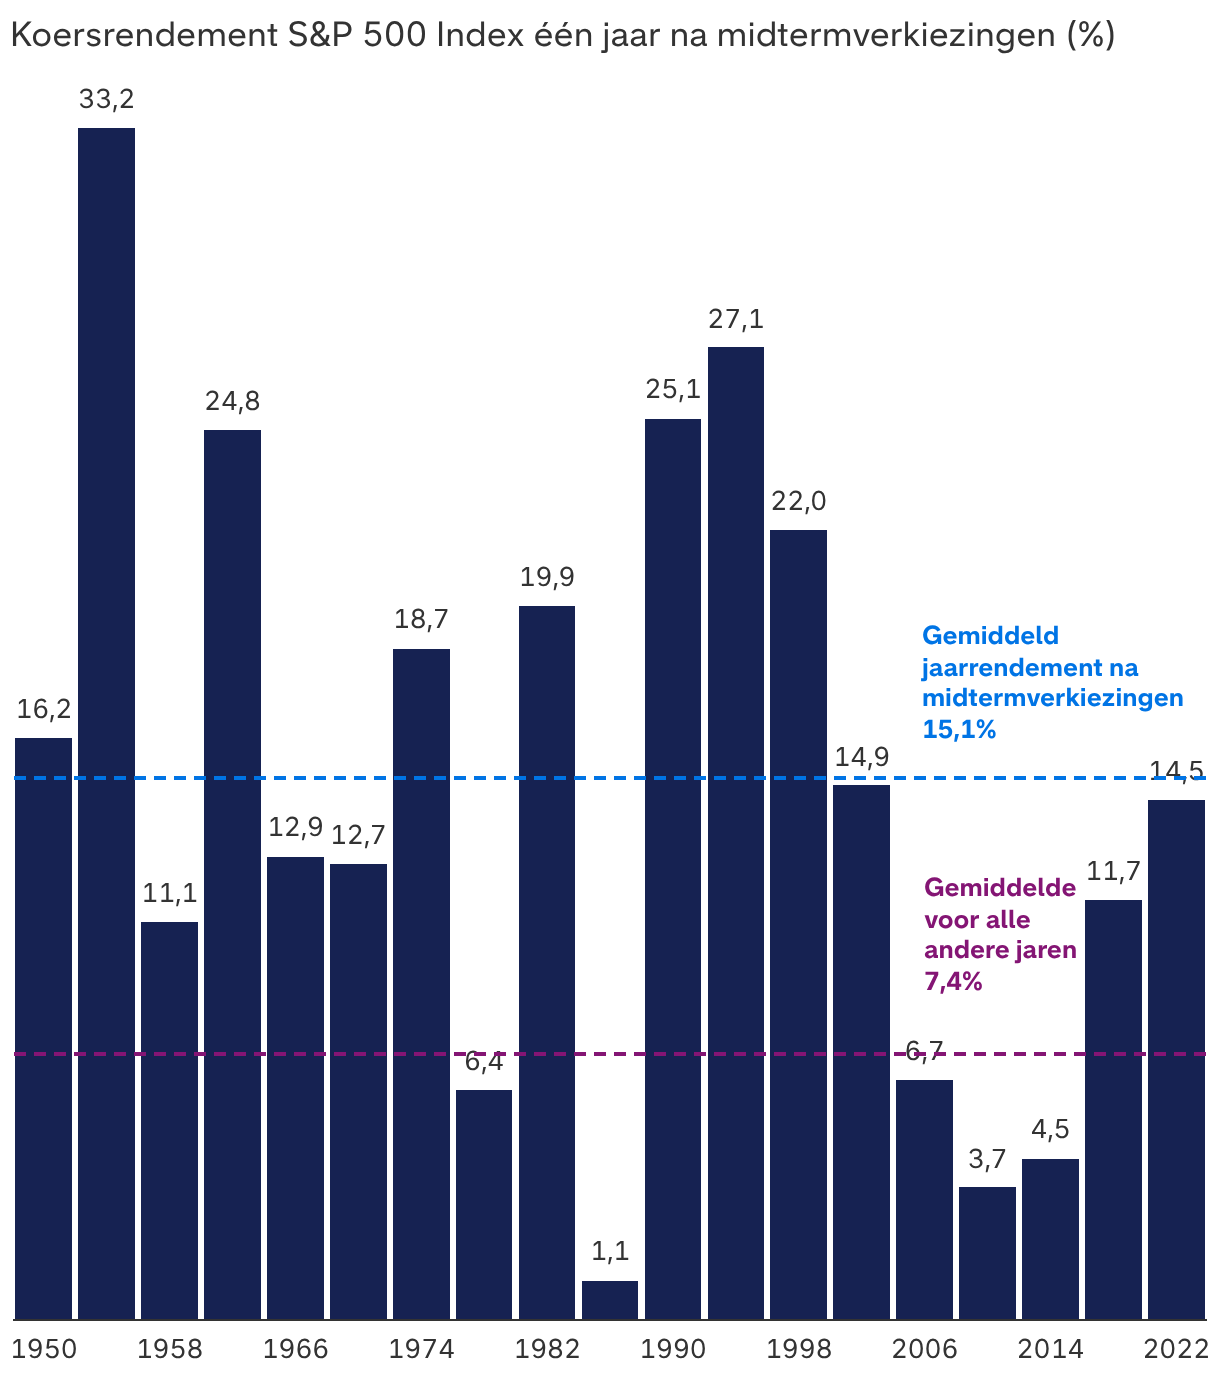
Voor beleggers is het goede nieuws dat Amerikaanse aandelen het doorgaans goed doen als de onzekerheid van de midtermverkiezingen eenmaal achter de rug is. Sinds 1950 behaalde de S&P 500 Index een rendement van gemiddeld 15% in de 12 maanden na de midtermverkiezingen. Sinds het begin van dit jaar noteert de S&P per 19 oktober al met een winst van zo'n 12%. Dat betekent niet dat we op een bepaald moment geen dip mogen verwachten, maar zo blijkt maar dat dit jaar ondanks de onvoorspelbaarheid van de verkiezingen al een aanzienlijk rendement heeft opgeleverd.

Aandelen behalen in het jaar na de midterms doorgaans een positief rendement

In het verleden behaalde resultaten bieden geen garantie voor de toekomst.

Bronnen: Capital Group, RIMES, S&P Global. Bij de berekeningen is voor alle verkiezingsjaren de verkiezingsdatum als begindatum gebruikt; voor andere jaren is 5 november als begindatum genomen. Alleen jaren met tussentijdse verkiezingen zijn in het diagram opgenomen. Koersrendementen zijn zonder herbelegde dividenden en kapitaaluitkeringen.

Historisch gezien was een verdeelde overheid niet schadelijk voor het rendement van Amerikaanse aandelen. Sterker nog, uit een analyse door Capital Group van beleggingsgegevens tussen 1933 en 2025 blijkt dat de machtsverhoudingen in het Congres vrijwel geen invloed op het rendement hebben gehad. Amerikaanse aandelen behaalden onder uiteenlopende machtsstructuren gemiddeld een dubbelcijferig rendement.


Dat bewijst nog maar eens hoe belangrijk het is om beleggingsdoelen op lange termijn niet door politieke zorgen te laten ontsporen. Verkiezingen – en politiek in het algemeen – kunnen heel wat ruis, onzekerheid en onrust veroorzaken als bepaalde voorkeurskandidaten verliezen. Er is niks mis mee om te hopen dat uw kant wint. Feit is echter dat het rendement van uw beleggingen vooral wordt bepaald door de winsten en de gepercipieerde waarde van individuele bedrijven over een langere periode. Beleggers zouden er verstandig aan doen om de pieken en dalen op korte termijn te negeren en een langetermijnvisie te handhaven, ongeacht vanuit welke hoek de politieke wind waait.

Matt Miller is politiek econoom met 35 jaar ervaring (per 31/12/2025). Matt behaalde een diploma in de rechten aan Columbia University en heeft een bachelor van Brown University.

In het verleden behaalde resultaten bieden geen garantie voor de toekomst. Het is niet mogelijk om direct te beleggen in een index, aangezien indexen niet worden beheerd. De waarde van beleggingen en inkomsten daaruit kunnen zowel stijgen als dalen en u kunt uw inleg geheel of gedeeltelijk verliezen. Deze informatie is niet bedoeld als beleggings-, fiscaal of ander advies, noch als een aansporing tot het kopen of verkopen van effecten.
 
Verklaringen die worden toegeschreven aan een persoon verwoorden de mening van die persoon op het moment van publicatie en weerspiegelen niet noodzakelijkerwijs de mening van Capital Group of haar gelieerde ondernemingen. Alle informatie is per de aangegeven datum, tenzij anders vermeld. Sommige informatie kan van derden afkomstig zijn en de betrouwbaarheid van die informatie kan dan ook niet worden gegarandeerd.
 
Bij Capital Group staan drie beleggingsteams in voor het aandelenbeheer. Deze teams nemen in alle onafhankelijkheid beslissingen over beleggingen en het stemmen bij volmacht. Onze specialisten in vastrentende beleggingen verzorgen voor de hele Capital-organisatie het onderzoek naar en beleggingsbeheer van vastrentende producten. Voor effecten met aandelenkenmerken handelen ze echter uitsluitend namens een van de drie aandelenbeleggingsteams.