Élections Midterms : le scrutin s’annonce plus serré que prévu

À moins d’une semaine des élections américaines de mi-mandat prévues début novembre, on me demande plusieurs fois par jour mon pronostic pour ce scrutin décisif. Après tout, mon métier consiste à partager mon analyse – et non pas mon opinion, je le précise toujours – de la situation politique et des politiques publiques.


La politique n’est pas une science exacte, mais voici trois aspects que j'ai identifiés et transmis à mes collègues de l’équipe de gestion de Capital Group, avec leurs possibles retombées pour les investisseurs.


1. Le parti démocrate remportera la Chambre des représentants, mais une « vague bleue » est peu probable.


Contrairement au récit de plus en plus relayé par les médias, je doute que l’on assiste à une « vague bleue » à l’échelle du pays. Les résultats devraient être plus serrés : d’après mon analyse, les démocrates acquerront une courte majorité à la Chambre des représentants et les républicains conserveront le contrôle du Sénat.

La composition de la Chambre des représentants va-t-elle basculer ?

Un graphique à points représentant un hémicycle illustre la composition actuelle de la Chambre des représentants des États-Unis, les points plus foncés correspondant au nombre de sièges disputés dans des circonscriptions où aucun parti ne bénéficie d’une avance claire.

Sources : Capital Group, 270toWin, Office of the Clerk of the U.S. House of Representatives. Sièges disputés : nombre de sièges pour lesquels aucun parti n’a une avance claire aux élections législatives américaines de 2026. Données tirées de 270toWin, qui rassemble les prévisions de plusieurs observateurs indépendants. Un point gris côté parti républicain représente un membre indépendant du Congrès politiquement aligné avec les républicains. D’après les dernières données disponibles au 15 octobre 2026.

Par ailleurs, mes recherches montrent une carte électorale plus figée que par le passé. Après le gerrymandering (ou redécoupage électoral) auquel des élus des deux bords se sont livrés ces derniers temps pour dessiner des circonscriptions plus favorables à leur camp, moins de vingt sièges de la Chambre des représentants sont réellement disputés – sur un total de 435. Autrement dit, la grande majorité de la Chambre ne bougera pas cette fois-ci.


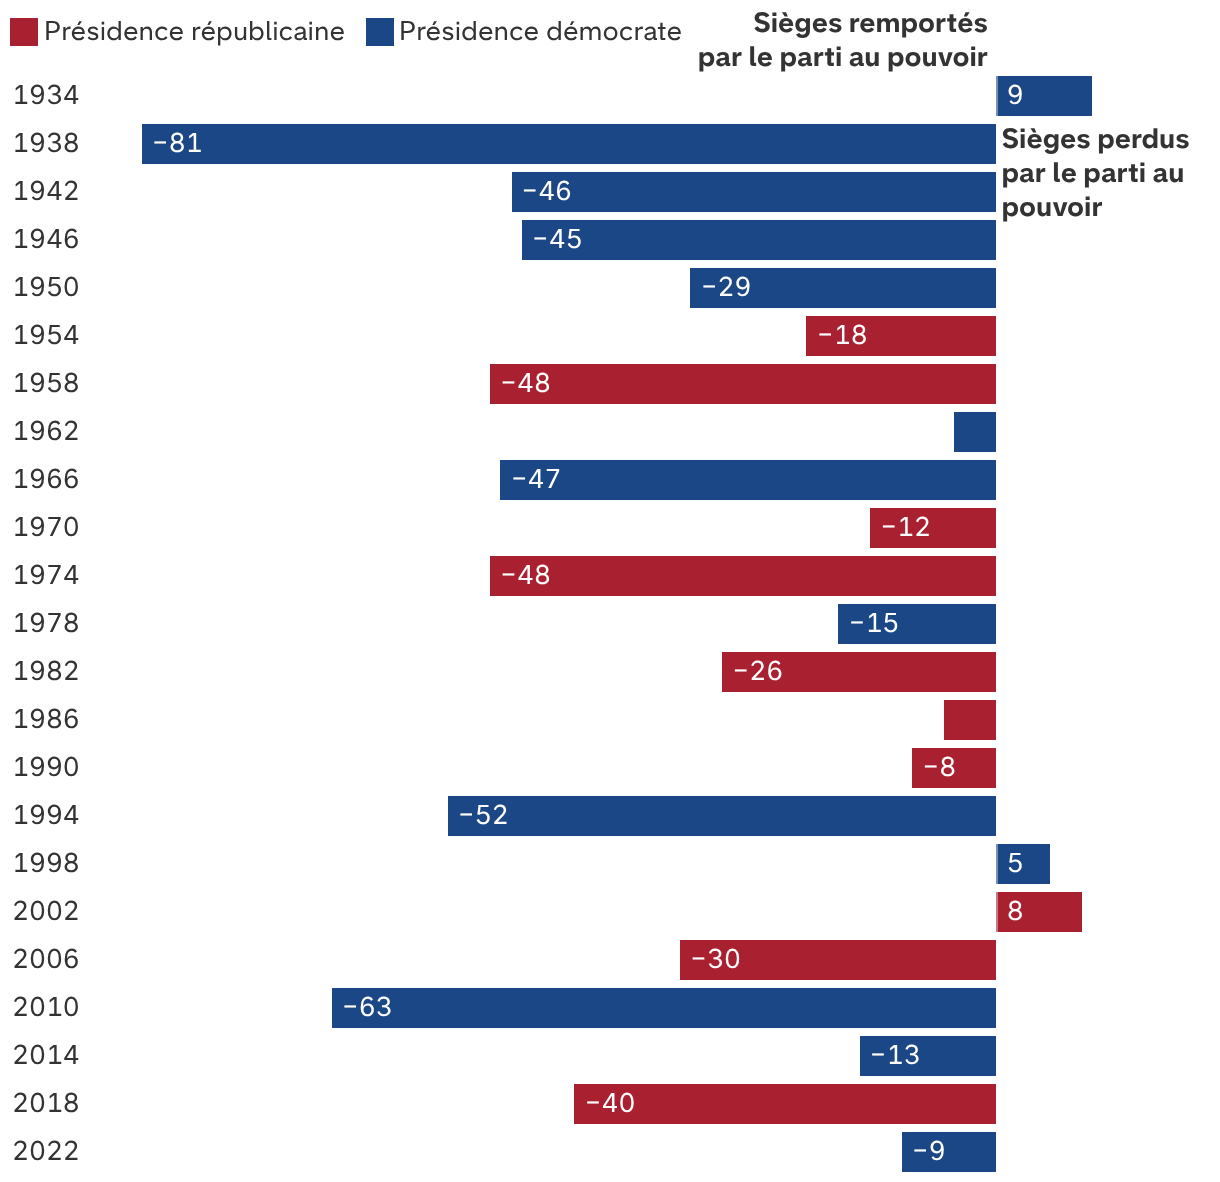
Dans ces conditions, il apparaît peu probable que les républicains, actuellement majoritaires, perdent autant de sièges que lors de précédents scrutins, et il sera beaucoup plus difficile pour leurs opposants de regagner 40 à 60 sièges. Des victoires de cette ampleur, nous en avons vu pendant le premier mandat de Bill Clinton en 1994, mais aussi plus récemment, lors de celui de Donald Trump. Mais il est tout à fait possible qu’il n’y en ait pas d’autres avant longtemps.


Ce serait en effet un véritable exploit si les démocrates s’imposaient avec 20 sièges d’avance. Malgré tout, une majorité plus courte – probablement de quelques sièges seulement – me paraît plus réaliste. En même temps, ce résultat compliquerait le processus législatif, car comme les républicains en ont fait l’expérience ces deux dernières années avec leur étroite majorité, il suffit de quelques membres de la Chambre fassent entrave pour empêcher l’adoption d’un texte.

Le parti du président perd généralement des sièges durant les élections de mi-mandat

Sources : Capital Group, The American Presidency Project (University of California at Santa Barbara). Au 31 décembre 2025.

Le Sénat sera quant à lui plus difficile à conquérir pour les démocrates. Non seulement le parti républicain possède des candidats plus difficiles à détrôner, mais il a plus facilement accès à des financements qui devraient l’aider à conserver des sièges disputés au Texas, dans le Maine ou encore dans le Michigan. Précisons tout de même qu’il y a quelques mois encore, la composition de cette chambre haute n’était pas considérée comme étant en jeu. Puis, il y a eu la guerre contre l’Iran, la hausse des prix de l’énergie et l’accélération de l’inflation, auxquelles est venu s’ajouter l’effondrement de la cote de popularité du président. Désormais, la plupart des sondages donnent les deux partis au coude-à-coude au Sénat, sans vainqueur décisif. Mais je n’y crois pas tellement, d’autant que même les instituts les plus réputés se sont trompés ces dernières années. Ma lecture est donc la suivante : les républicains arracheront une victoire au Sénat, où ils conserveront une très courte majorité.


2. Le pouvoir d’achat est le grand sujet de cette élection.


La crise du pouvoir d’achat, l’inflation galopante, la vie chère, la hausse généralisée des prix – peu importe comment on l’appelle – est l’enjeu décisif des midterms de cette année. Et c’est celui-là même qui a fait perdre les démocrates en 2024, car les Américains n’hésitent pas à exprimer leur mécontentement dans les urnes.


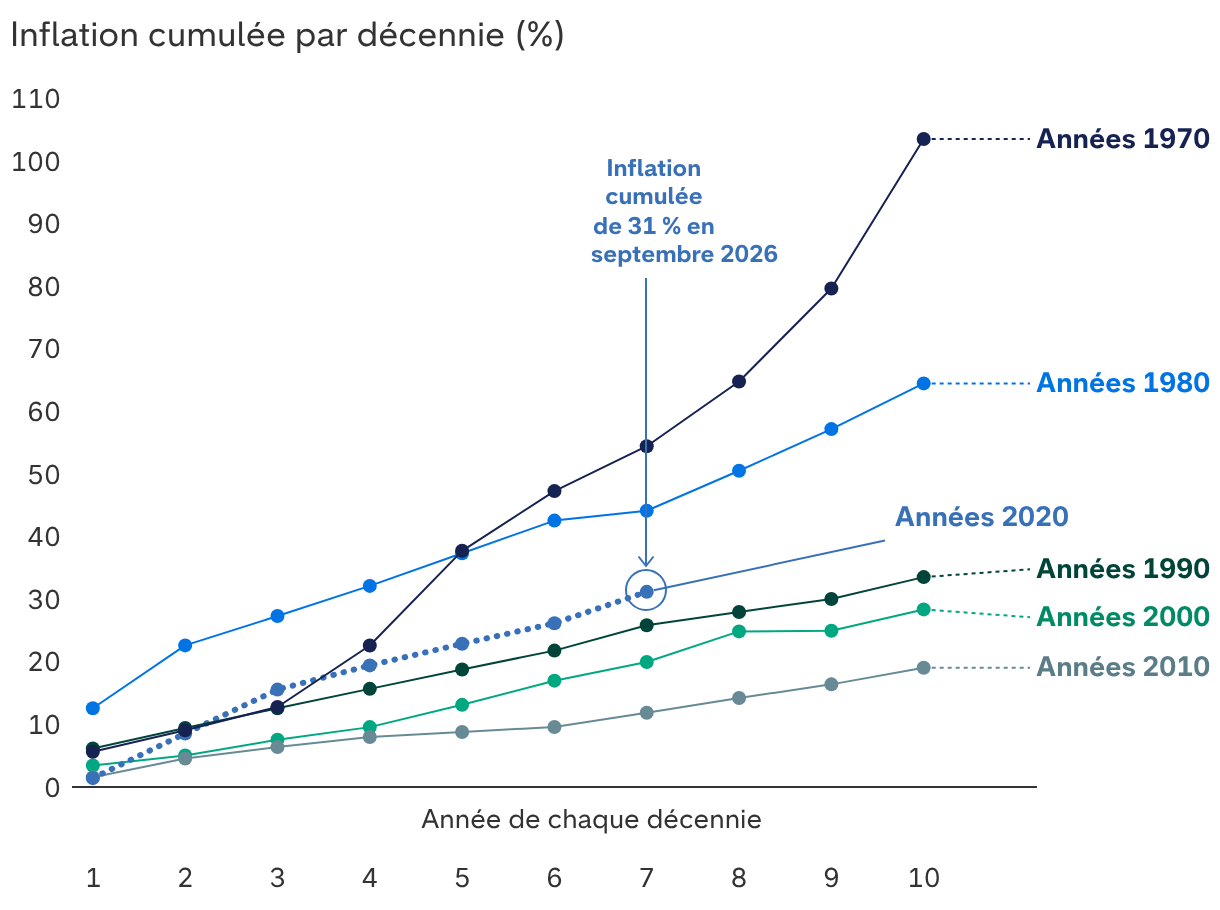
Pour tenter de s’imposer, les candidats républicains avancent que l’inflation, aujourd’hui à 3,7 %, n’a plus rien à voir avec les plus de 9 % enregistrés au temps de Joe Biden. Cependant, ce n’est pas le taux d’inflation à l’instant T qui crispe les ménages américains, mais son taux cumulé au fil du temps : par exemple, certaines denrées essentielles, comme l’alimentation, l’électricité et l’essence sont désormais plus de 30 % plus chères qu’en 2021. Donald Trump a promis d’y remédier et la hausse des prix a effectivement ralenti, mais pour les ménages, la situation continue de s’aggraver à cause notamment de la guerre en Iran et des droits de douane.

Les consommateurs américains font face à une inflation cumulée de plus de 30 %

Sources : Capital Group, Réserve fédérale de Saint-Louis, U.S. Bureau of Labor Statistics. Données 2026 sur la période du 1er janvier au 30 septembre 2026. Inflation : indice des prix à la consommation américaine « Consumer Price Index for All Urban Consumers: All Items in U.S. City Average », non corrigé des variations saisonnières.

Quasiment tous les candidats démocrates ont fait de la crise du pouvoir d’achat leur priorité dans les débats, discours de campagne et autres outils de communication. Le mécontentement généralisé au sujet de la guerre en Iran et du renchérissement du coût de la vie pourrait pénaliser le camp républicain, au point d’être la principale cause de sa défaite à la Chambre des représentants. Mais ce thème pourrait aussi devenir récurrent : si l’insatisfaction perdure au sujet des prix, les électeurs continueront de voter pour le changement, et ce, peu importe quel parti est au pouvoir.


3. L’issue du scrutin sera l’immobilisme politique – mais aussi un nouveau feuilleton politique.


Si, conformément à mon pronostic, les démocrates reprennent le contrôle de la Chambre des représentants, il n’en faudra pas davantage pour paralyser la vie politique américaine. Avec un gouvernement américain ainsi divisé, l’action du Congrès sera grandement entravée ces deux prochaines années. Il faut aussi s’attendre à ce que le non-respect du plafond de la dette et du budget fasse épisodiquement tanguer les marchés.


Il y a toutefois des domaines dans lesquels les deux partis pourraient réussir à travailler ensemble, comme ils l’ont fait pour relancer la construction de logements et faire baisser les prix des médicaments. Peut-être parviendront-ils aussi à s’accorder pour rétablir les aides fiscales liées à la loi sur l’accès aux soins (Affordable Care Act), dont la suppression fin 2025 s’est traduite par une hausse des coûts d’assurance maladie pour de nombreux Américains. Les démocrates ont déjà fait savoir que cet enjeu était prioritaire à leurs yeux, tandis que les républicains pourraient suivre le mouvement, ne serait-ce que pour éliminer ce point d’achoppement en vue de l’élection présidentielle de 2028. La construction effrénée de centres de données dédiés à l’IA a aussi ses détracteurs au sein des deux partis, un sujet certainement voué à gagner en intensité l’an prochain.


Mais le résultat de ce scrutin devrait aussi engendrer les habituels coups d’éclat politiques. Quand le nouveau Congrès se réunira en janvier, je m’attends à ce que les représentants démocrates lancent presque sur-le-champ des enquêtes sur Donald Trump, sa famille et d’autres membres de son administration. Il faut aussi s’attendre à ce qu’ils cherchent à nouveau à le destituer. Le Sénat ne le condamnera pas, bien sûr, mais un tel feuilleton politique pourrait facilement durer jusqu’à la fin du mandat présidentiel de Donald Trump.


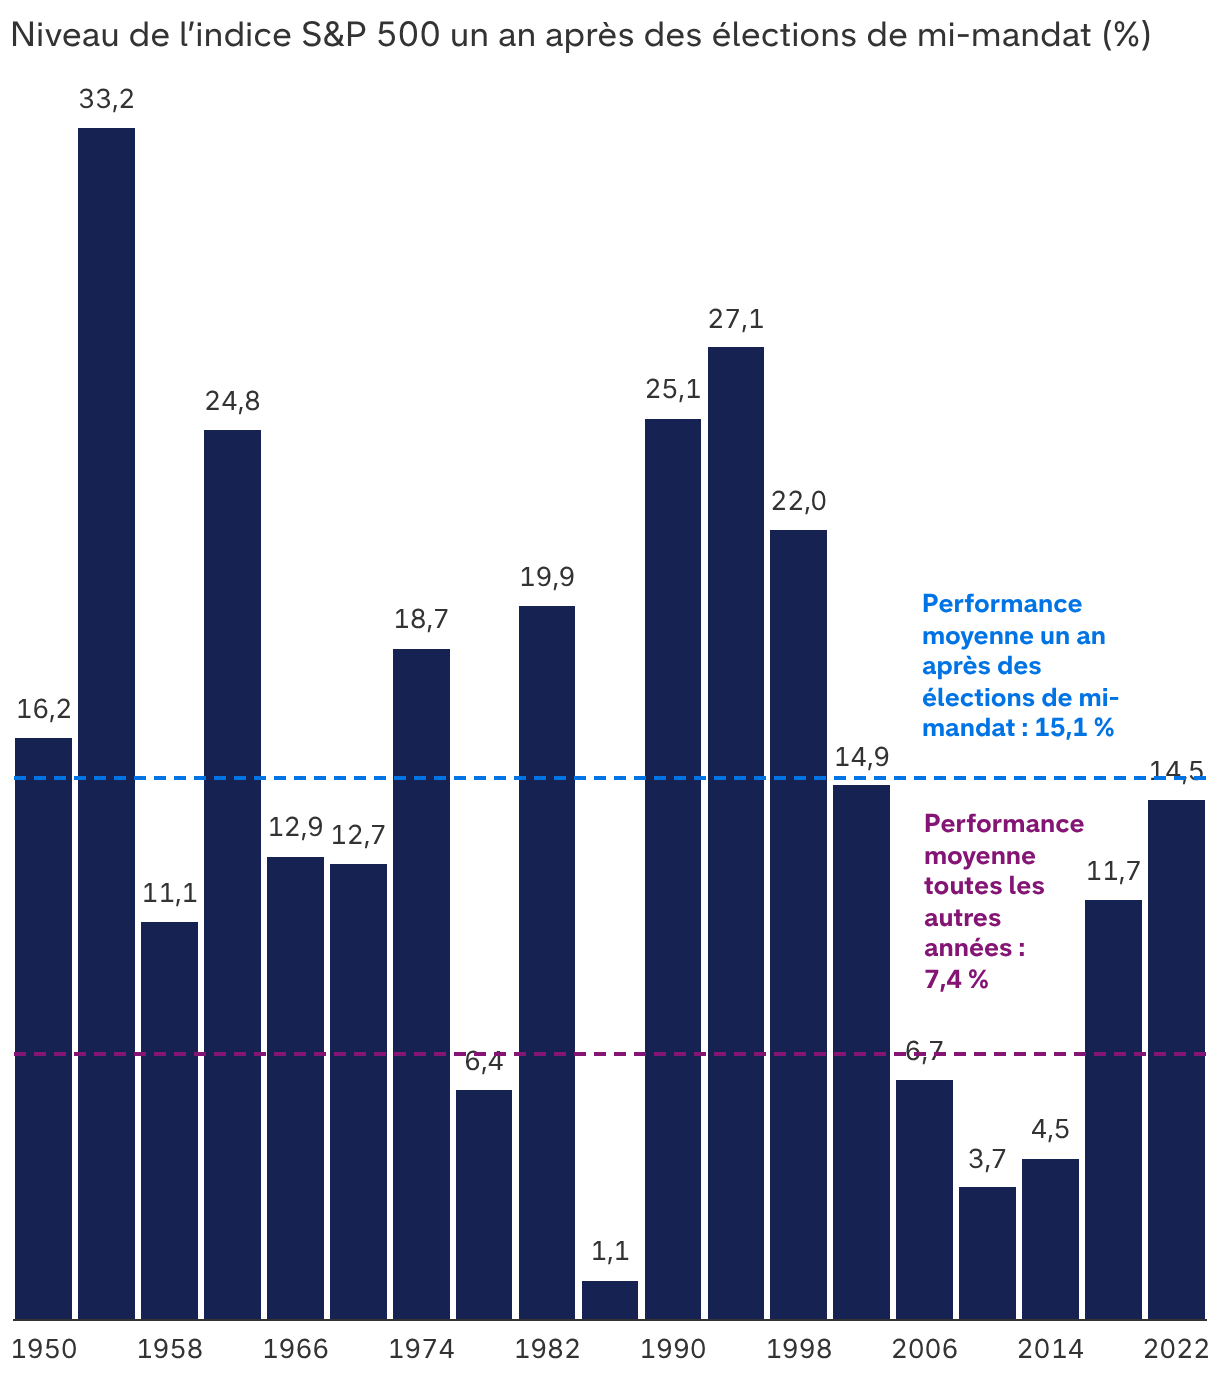
Sur le front de l’investissement, la bonne nouvelle est que les actions américaines ont tendance à progresser dès que l’incertitude engendrée par les midterms est dissipée. C’est ainsi que depuis 1950, l’indice S&P 500 s’est inscrit en hausse de 15 % en moyenne au cours des douze mois qui ont suivi chaque élection de mi-mandat. Il affiche d’ailleurs un gain de 12 % sur les neuf premiers mois de 2026. Une correction est évidemment possible, mais les performances depuis le début de l’année sont déjà significatives en dépit du contexte électoral imprévisible.

Les actions américaines ont tendance à générer des performances positives dans l’année qui suit des midterms

Les résultats passés ne préjugent pas des résultats futurs.

Sources : Capital Group, RIMES, S&P Global. Le jour du scrutin est utilisé comme point de départ de toutes les années électorales. Pour les autres années, c’est le 5 novembre qui est utilisé. Seules les années d’élections de mi-mandat sont présentées dans le graphique. Résultats de l’indice hors réinvestissement des dividendes et distributions de capital.

En conclusion, les données passées montrent qu’un gouvernement américain divisé ne pénalise pas forcément les actions américaines. D’après une analyse réalisée par Capital Group sur la période 1933-2025, la composition du Congrès semble n’avoir eu aucun impact sur les résultats d’investissement, et en moyenne, les actions américaines ont enregistré des gains à deux chiffres dans l’année qui a suivi chaque élection.


Pour les investisseurs, voilà qui rappelle l’importance de ne pas laisser le contexte politique les dévoyer de leurs objectifs d’investissement à long terme. Les élections, et la politique en général, peuvent être source d’interférences, d’incertitude et d’anxiété, et il est bien naturel de vouloir que son candidat préféré l’emporte. Mais les résultats d’investissement à long terme proviennent en réalité de la valeur perçue des entreprises elles-mêmes et de leur capacité à faire croître leurs bénéfices. Les investisseurs ont donc tout intérêt à passer outre les fluctuations à court terme et à garder le cap sur leurs objectifs à long terme, et ce, quelle que soit l’orientation politique au cours d’une année donnée.

Matt Miller est économiste et possède 35 ans d’expérience dans le secteur de l’investissement. Il est titulaire d’un diplôme de droit de Columbia University et d’un bachelor de Brown University.

Les résultats passés ne préjugent pas des résultats futurs. Il est impossible d’investir directement dans les indices, qui ne sont pas gérés. La valeur des investissements et le revenu qu’ils génèrent ne sont pas constants dans le temps, et les investisseurs ne sont pas assurés de récupérer l’intégralité de leur mise initiale. Les informations fournies dans le présent document ne constituent pas une offre de conseil en investissement, en fiscalité ou autre, ni une sollicitation à l’achat ou à la vente de titres.
 
Les déclarations attribuées à un individu représentent les opinions de ce dernier à la date de leur publication, et ne reflètent pas nécessairement le point de vue de Capital Group ou de ses filiales. Sauf mention contraire, toutes les informations s’entendent à la date indiquée. Certaines données ayant été obtenues de tiers, leur fiabilité n’est pas garantie.
 
Capital Group gère des actions par le biais de trois entités d’investissement, qui décident en toute indépendance de leurs investissements et de leurs votes par procuration. Les professionnels de l’investissement obligataire assurent la recherche fondamentale et la gestion d’actifs obligataires par le biais de Capital Group. En ce qui concerne les titres apparentés à des titres de participation, ils agissent uniquement pour le compte de l’un des trois groupes d’investissement en actions.