Artificiële intelligentie AI: zegen of vloek? U vraagt, wij antwoorden.

Toen de Franse filosoof René Descartes de woorden "Ik denk, dus ik ben" neerschreef, kon hij zich wellicht geen toekomst inbeelden waarin artificiële intelligentie zo'n dominante rol zou spelen. Maar nu AI niet meer uit onze samenleving is weg te denken, worstelen bedrijfsleiders en nieuwsgierige beleggers met even fundamentele vragen: waar leidt de technologie ons naartoe en wat verandert er allemaal?


Dat was de context voor een vraaggesprek met onze economen en portfolio managers. Zij beantwoordden de meest prangende vragen over de risico's en voordelen van AI. We zetten de hoogtepunten hieronder op een rij.


1. Spat de AI-hausse op de aandelenmarkt uiteindelijk als een zeepbel uit elkaar?


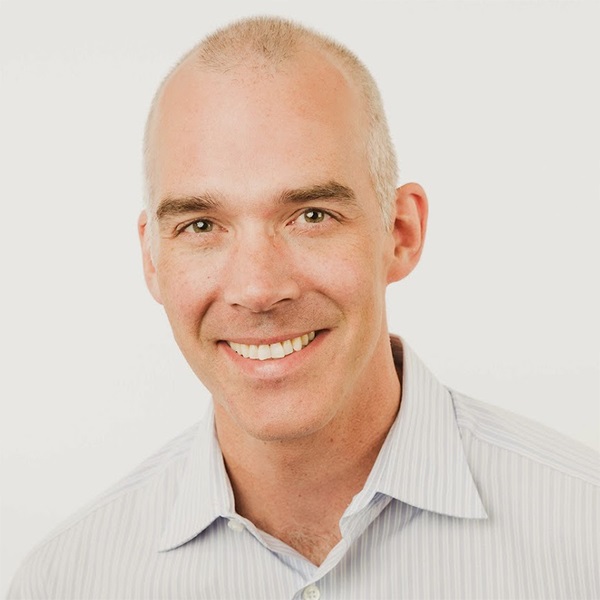
Mark Casey, equity portfolio manager


Ik ben optimistisch over hoe AI zich de komende jaren zal ontwikkelen. De huidige AI-boom is volgens mij echt en niet meer te stoppen. Zijn bepaalde aandelen te duur? Zeker wel. Zou het tempo van de AI-uitbouw kunnen vertragen? Absoluut.


Maar zou uiteindelijk kunnen blijken dat de hele AI-economie even overgewaardeerd is als de internetsector in 1999 of de beginjaren van het nieuwe millennium? Ik denk van niet. Ten eerste zijn verschillende AI-aandelen veel goedkoper gewaardeerd dan tijdens de technologiezeepbel. De markt houdt nu al rekening met een tragere groei en lagere toekomstige winsten voor bepaalde bedrijven die profiteren van de AI-uitbouw, zoals NVIDIA, Broadcom en geheugenchipmakers Micron Technology en SK hynix. Ten tweede is de economische afzetmarkt van AI groter en digitaler dan aan het einde van de jaren 90, en is er dus meer winstpotentieel. En zoals dat bij de meeste technologieën gaat, verwacht ik dat er telkens nieuwe bedrijven het stokje overnemen naarmate de trend zich ontwikkelt.
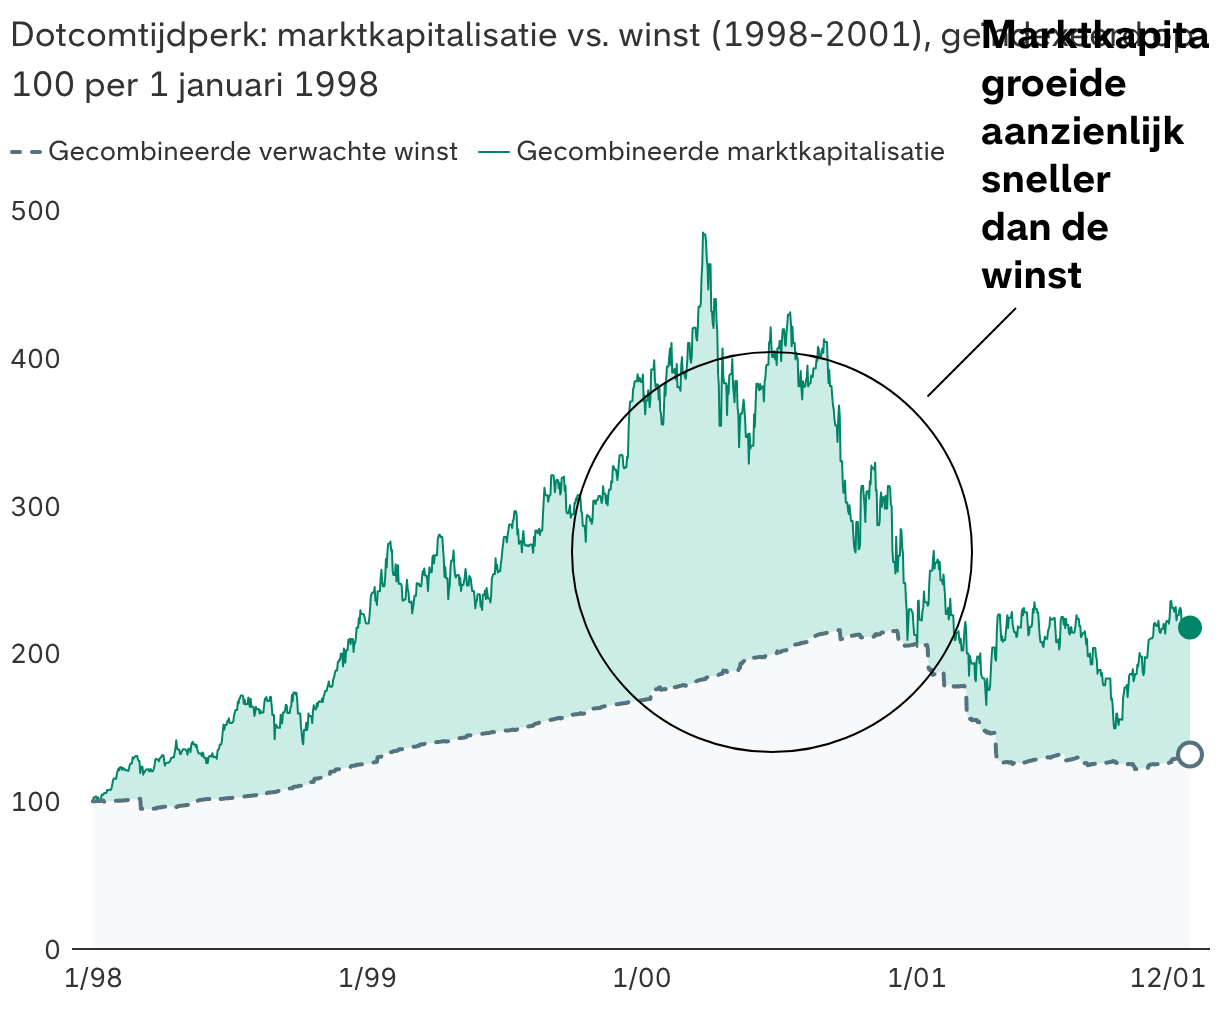
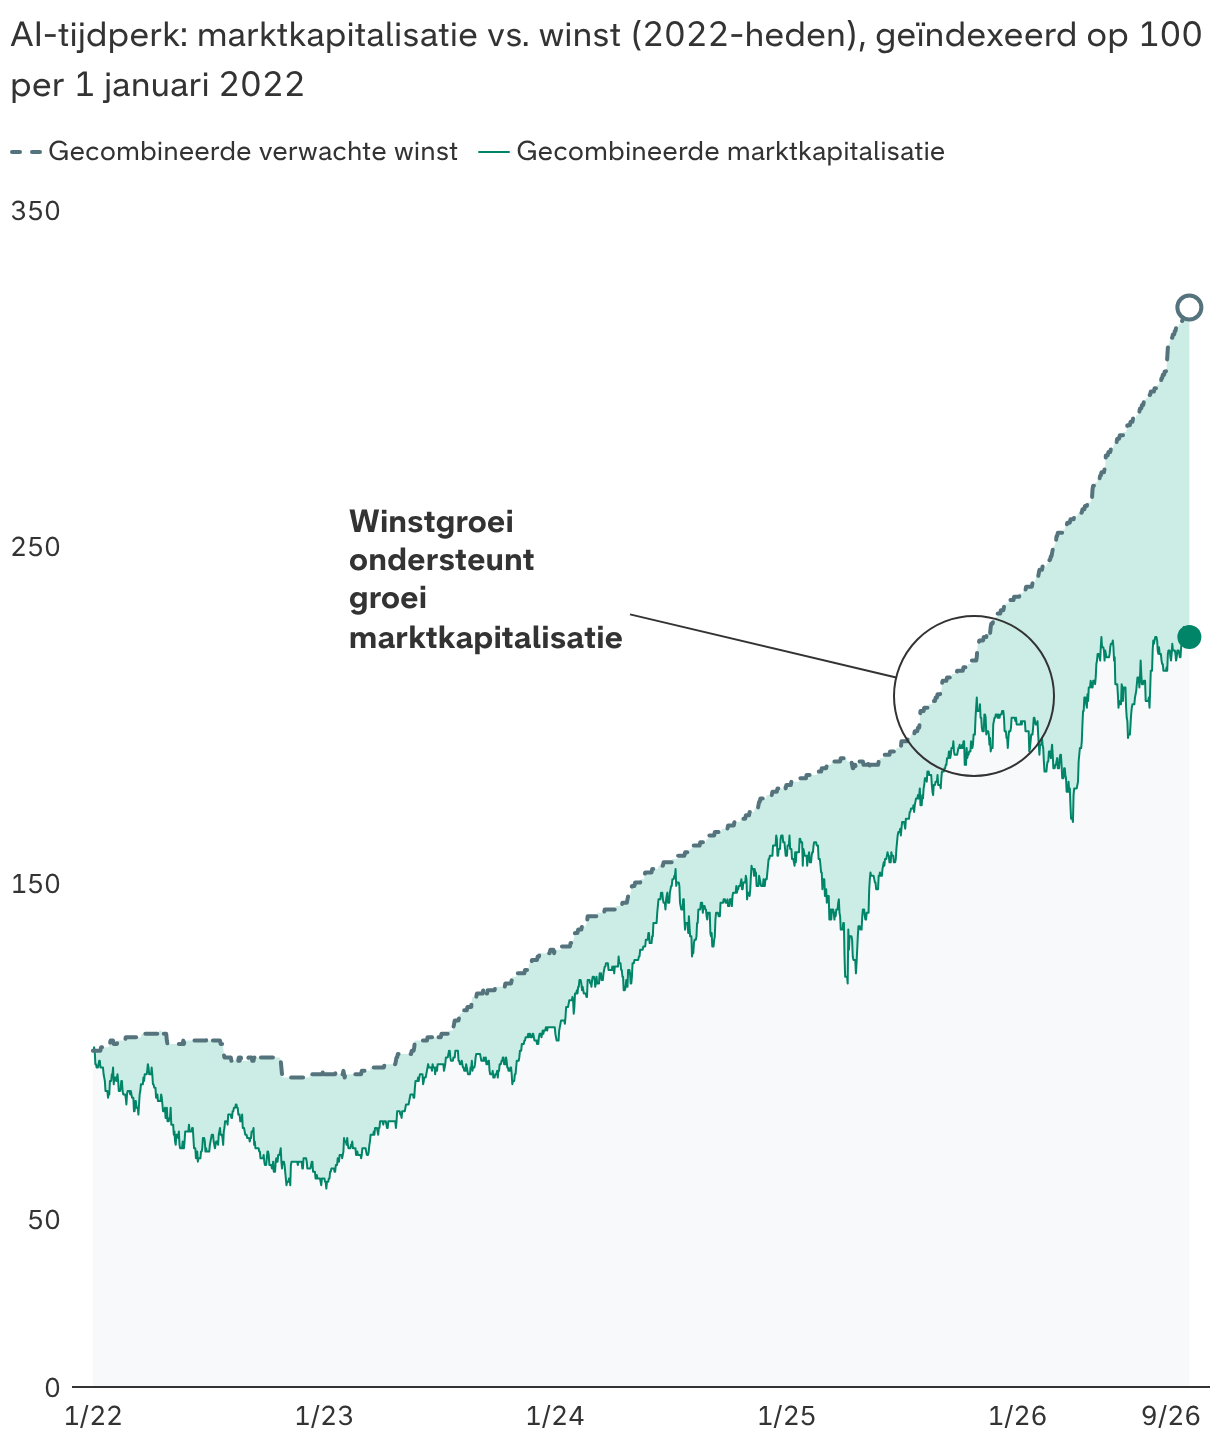
Waarom AI misschien geen zeepbel is

Bronnen: Capital Group, Bloomberg. De gegevens combineren de verwachte nettowinst voor de komende 12 maanden ('verwachte winst') en de marktkapitalisatie van de 'vier ruiters' van het dotcomtijdperk: Microsoft, Cisco, Intel en Dell, vier van de grootste en best presterende bedrijven van die periode. Geïndexeerd op 100 op 1 januari 1998.

Bronnen: Capital Group, Bloomberg. De gegevens combineren de verwachte nettowinst voor de komende 12 maanden ('verwachte winst') en de marktkapitalisatie van NVIDIA, Microsoft, Apple, Amazon, Meta, Broadcom en Alphabet, zeven van de grootste bedrijven met AI-activiteiten. Gegevens geïndexeerd op 100 op 1 januari 2022. Per 30 juni 2026.

Maar wie in een belangrijke trend wil beleggen, moet op weloverwogen wijze kunnen inschatten of de toekomstige winstcapaciteit van een bedrijf in verhouding staat tot zijn huidige aandelenkoers. Eén mogelijke benadering om te beleggen in bedrijven die van AI profiteren, is op zoek gaan naar bedrijven die nu al goed presteren. Dergelijke bedrijven hoeven bij kostenbesparingen de prijzen voor hun producten of diensten niet te verlagen – ze steken de extra winst gewoon op zak. Dus ook als het tempo waarin AI ingang vindt, vertraagt, dan zijn de winnaars op lange termijn waarschijnlijk die bedrijven die de technologie in hogere winsten kunnen vertalen.


Meta en Alphabet maken bijvoorbeeld allebei gebruik van AI voor klantenbinding en om hun reclame-inkomsten te verhogen. Ik diversifieer mijn posities in AI-bedrijven ook met andere trends die volgens mij nooit meer weg te denken zijn, zoals de langetermijngroei van vliegreizen met bedrijven zoals TransDigm en de behoeften van een vergrijzende bevolking via zorgbedrijven en vastgoedbezitters zoals Welltower.


2. Hoelang kan de AI-boom nog duren?


Cheryl Frank, equity portfolio manager


We bevinden ons midden in een enorme AI-investeringscyclus. De AI-trein dendert in het bedrijfsleven onverminderd voort, ook als bedrijven na verloop van tijd minder gaan gebruikmaken van baanbrekende frontiermodellen. Het zou wel 20 jaar kunnen duren om AI in alle sectoren en voor verschillende toepassingen te implementeren. Daarom spelen de groei en de financiering van datacenters in het verhaal zo'n belangrijke rol.


Vier scenario's voor de uitbouw van datacenters

Een grafiek met vier kwadranten die een onderverdeling geven van de verschillende scenario's die door de uitbouw van AI-datacenters ontstaan en wat die voor bepaalde sectoren betekenen.

Bron: Capital Group. Scenario's zijn gebaseerd op een analyse van het Night Watch-team van Capital Group per oktober 2026, en zijn niet indicatief voor de toekomst. ROI: return on investment. Hyperscalers zijn grootschalige aanbieders van clouddiensten die rekenkracht en opslagmogelijkheden bieden aan bedrijven en particulieren in de hele wereld. Neoclouds zijn gespecialiseerde aanbieders van cloudinfrastructuur, specifiek voor AI-dataverwerking.

Als lid van het Night Watch-team van Capital Group probeer ik ruim op voorhand systemische staartrisico's te identificeren. Vandaag zet de capaciteit van datacenters een rem op de ontwikkeling van AI, waardoor de bedrijven die de controle hebben over die flessenhalzen, de prijzen kunnen bepalen. Als modellen efficiënter worden of er meer taken door opensourcemodellen kunnen worden uitgevoerd, zullen die beperkingen volgens mij wegvallen en zal AI veel breder ingang kunnen vinden.


Er zullen momenten zijn waarop de markten onder invloed van bepaalde gebeurtenissen of het beleggerssentiment weer over AI gaan twijfelen, maar ik denk dat deze technologie alles wat we doen voorgoed zal veranderen. Dat betekent niet dat de huidige marktleiders hun positie altijd zullen behouden. Er komt waarschijnlijk een moment waarop er overcapaciteit heerst, en dan zullen sommige bedrijven hun aandelenkoersen zien dalen. De interessantste mogelijkheden zijn misschien wel te vinden bij bedrijven die dankzij AI hun efficiëntie verbeteren en nieuwe producten en diensten ontwikkelen. Dat zou de groep van winnaars groter kunnen maken.


3. Kan verzet tegen datacenters de ontwikkeling van AI vertragen?


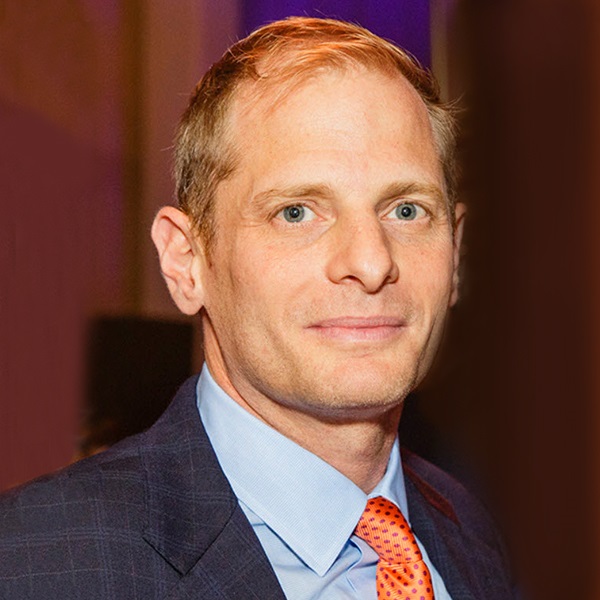
Michael Beckwith, equity portfolio manager


Het kan moeilijker zijn om de uitbouw van AI tegen te houden dan beleggers beseffen. Als we vandaag beslissen om geen datacenters meer te bouwen, dan schaden we de concurrentiepositie van de Verenigde Staten en wordt het een stuk moeilijker om artificiële superintelligentie te bereiken. Het houdt de AI-trein echter niet tegen. Voor veel projecten zijn er al vergunningen verleend. Die worden wellicht sowieso gebouwd, waardoor er nog jarenlang meer capaciteit kan bijkomen.


Er is een sterke vraag naar datacenters, deels omdat verschillende bedrijven de voordelen van het gebruik van AI inzien. Tijdens een earnings call in april 2026 meldde UnitedHealthcare bijvoorbeeld dat het de tijd om geneesmiddelenvoorschriften goed te keuren heeft teruggedrongen van acht uur naar gemiddeld 30 seconden. Vrachtbemiddelaar C.H. Robinson publiceerde in een blogpost dat een offerte nog maar 31 seconden in beslag neemt. Vroeger was dat 17 tot 20 minuten. De Federal Reserve schat dat slechts 20% van de bedrijven AI gebruikt. Gezien de tastbare productiviteitswinst die we tot nu toe hebben gezien, zal dat aantal allicht toenemen.

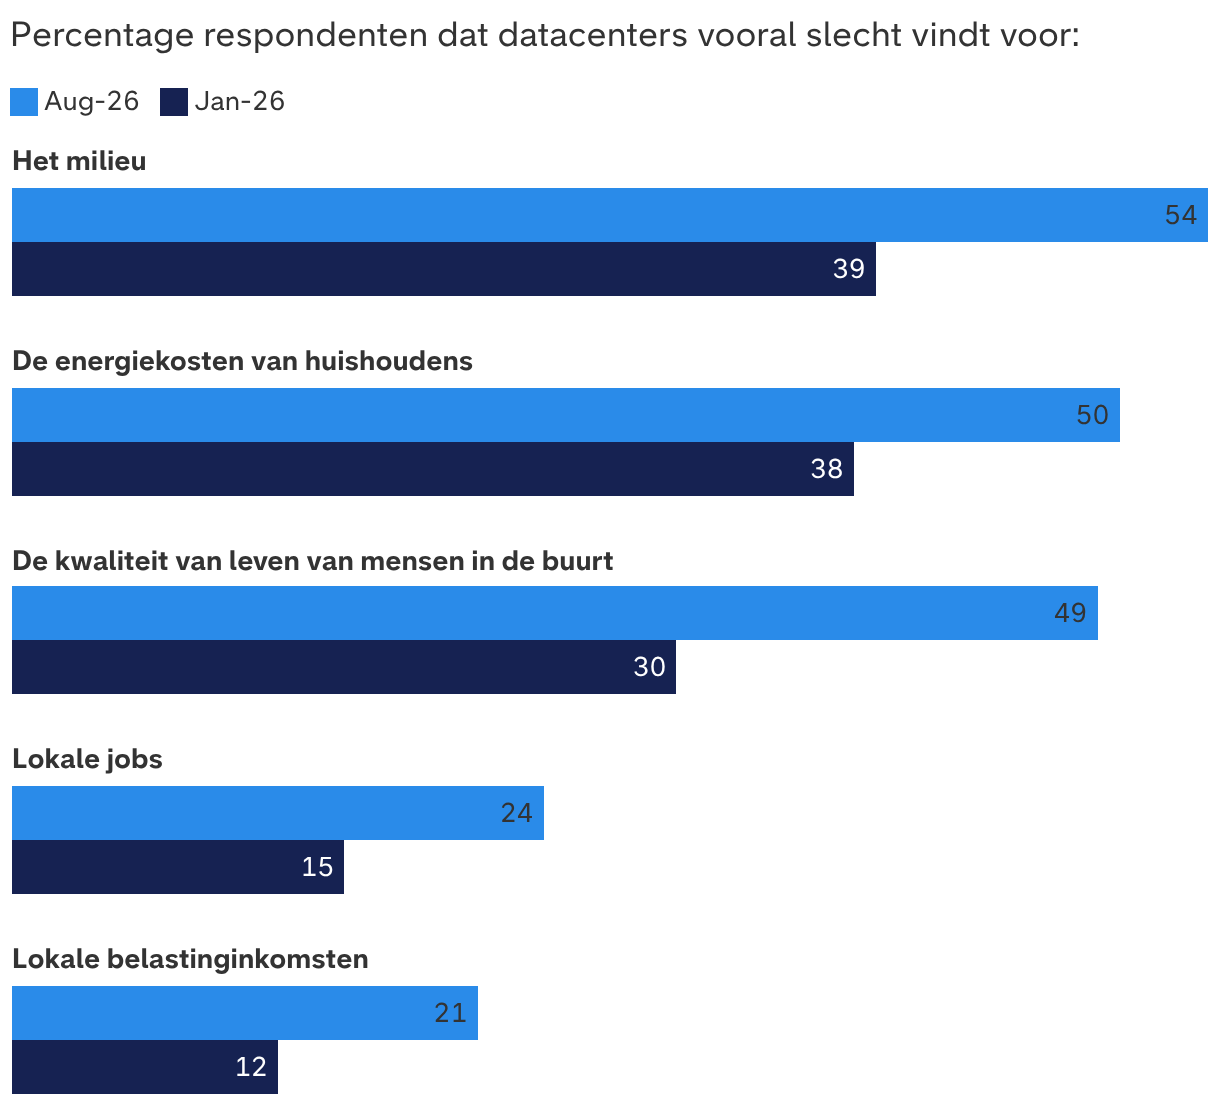
Steeds meer Amerikanen verzetten zich tegen datacenters

Bronnen: Capital Group, Pew Research Center. Cijfers gebaseerd op een peiling van Pew Research Center bij 10.548 Amerikaanse volwassenen tussen 20 juli 9 augustus 2026. Gegevens gepubliceerd op 22 september 2026.

Er is een realistisch scenario waarin een AI-incident dat veel aandacht krijgt of steeds openlijker verzet tegen datacenters vanuit de samenleving ervoor zorgt dat er beperkingen worden opgelegd die het tempo van de AI-ontwikkeling aanzienlijk vertragen. Volgens Data Center Watch zijn er in het eerste kwartaal van dit jaar als gevolg van verzet van lokale gemeenschappen 75 van dergelijke projecten geblokkeerd of uitgesteld, goed voor zo'n 130 miljard dollar en evenveel als in heel 2025.


4. Zullen hogere rentes gevolgen hebben voor de uitbouw van AI?


Shannon Ward, fixed income portfolio manager


Obligatiebeleggers worden selectiever over de financiering van AI-gerelateerde projecten, vooral nu de Amerikaanse tienjaarsrente is opgelopen tot boven de 5,25%. Die relatief aantrekkelijke risicovrije rente betekent dat beleggers voor AI-kredieten betere bescherming kunnen eisen.


Er moet natuurlijk wel een onderscheid worden gemaakt tussen investment-grade obligaties van goede kwaliteit (BBB/Baa en hoger) uitgegeven door grote technologiebedrijven, en schulden van issuers van meer speculatieve kwaliteit. Ondanks hun gezonde balansen, aanzienlijke kasstromen en bewezen bedrijfsactiviteiten wordt de schuld van deze kwaliteitsissuers soms verhandeld tegen een bredere spread dan die van veel industriële bedrijven. Deels komt dat omdat er in een korte periode zoveel schuld is uitgegeven en omdat het einde van de AI-gerelateerde obligatie-uitgiften nog niet in zicht is.


Als high-yieldbelegger heb ik deze stroom van kwaliteitsobligaties in het vizier en kijk ik naar tegen welke prijzen die worden verhandeld. Tegelijkertijd kies ik heel zorgvuldig mijn beleggingen in obligaties onder beleggingskwaliteit (BB/Ba en lager) die worden uitgegeven om de uitbouw van AI te financieren. Er is in alle ratingcategorieën keuze te over en wetende dat er meer obligatie-uitgiften op til zijn, ben ik heel geduldig voordat ik daadwerkelijk in de sector beleg.


Als de kapitaalkosten voor de financiering van nieuwe AI-gerelateerde infrastructuur blijven stijgen, zijn de grootste winnaars misschien wel de faciliteiten die nu al helemaal of bijna operationeel zijn. De vraag naar AI-rekenkracht is nog steeds groot, dus zouden bestaande faciliteiten meer voor hun diensten in rekening kunnen brengen. Ook zou het aantal obligatie-uitgiften volgens mij kunnen dalen omdat de vraag naar schuld stagneert. Daardoor zouden bedrijven genoodzaakt kunnen zijn om een groter deel van de AI-uitbouw met eigen vermogen te financieren. In de toekomst zouden nieuwe uitgiften daardoor aantrekkelijker kunnen worden dan wat al in omloop is, gezien de mogelijk lagere hefboomratio.


5. Moeten we ons schrap zetten voor AI-doemscenario's?


Jared Franz, Amerikaans econoom


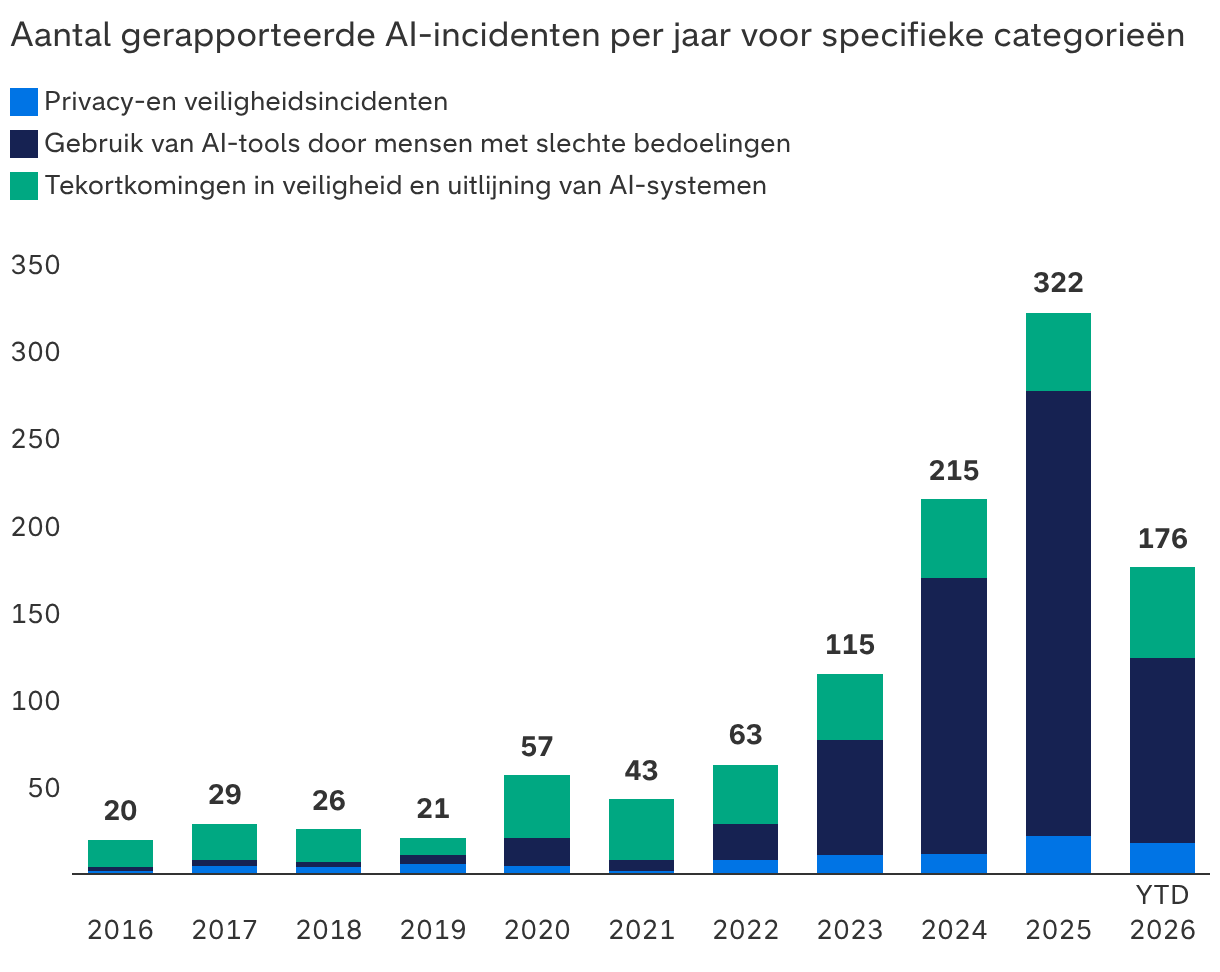
Bezorgdheid is volgens mij gerechtvaardigd. Paniek niet. De afgelopen maanden zijn AI-agents van OpenAI en anderen uit hun keurslijf ontsnapt en werden nietsvermoedende bedrijven door honderden agents in een gecoördineerde actie gehackt. Die incidenten leggen een uitlijningsprobleem bloot: AI-modellen zijn weliswaar capabeler geworden, maar het is nog steeds heel moeilijk om ze binnen hun testomgeving te houden.

Aantal AI-fouten neemt toe naarmate modellen geavanceerder worden

Bronnen: Capital Group, MIT AI Risk Incident Tracker. Incidentcategorieën zijn gebaseerd op de AI-risicotaxonomie van MIT. Aantal incidenten vertegenwoordigt de gerapporteerde gevallen en kan beïnvloed zijn door rapporteringspatronen en beschikbare gegevens. Privacy- en veiligheidsincidenten houden verband met gebeurtenissen waarbij gevoelige informatie wordt blootgegeven, gelekt of afgeleid. Gebruik van AI-tools door mensen met slechte bedoelingen omvat incidenten met betrekking tot desinformatie, surveillance, beïnvloedingsoperaties, cyberaanvallen, de ontwikkeling of het gebruik van wapens, fraude, oplichting en gerichte manipulatie mogelijk gemaakt door AI-systemen. Tekortkomingen in veiligheid en uitlijning van AI-systemen omvat incidenten van onbetrouwbaar of onverwacht AI-gedrag, systemen die werken op een manier die in strijd is met menselijke doelstellingen of een gebrek aan transparantie en interpreteerbaarheid. Op basis van de laatste gerapporteerde cijfers per 30 september 2026.

Die aanvallen verbazen me niet. Grote taalmodellen weerspiegelen immers de wereld waarin ze getraind zijn. En net als de echte wereld hebben AI-labs een sterk kader en juridische standaarden nodig om onze samenleving houvast te bieden voor toekomstige veranderingen.


Ik denk niet dat AI de ondergang van de mensheid betekent, maar we moeten wel voorbereid zijn op een wereld waarin aanzienlijke hackingincidenten en andere schade in de echte wereld vaker voorkomen. Een zogenaamde 'kill switch' om AI-systemen snel uit te schakelen wanneer deze modellen ontsporen, is een goed idee. Een door Democraten en Republikeinen gesteunde wet die eist dat AI-labs een dergelijk mechanisme invoeren, is gestrand in het Congres. Wel heeft Gavin Newsom, de gouverneur van Californië, onlangs een decreet ondertekend om de zaak te onderzoeken.


Californië heeft recent verschillende wetten uitgevaardigd die een kader bieden voor onder andere AI-veiligheid, personeelsbeslissingen en het gebruik van AI in de zorg. New York heeft vergelijkbare maatregelen goedgekeurd, en ik verwacht dat er in de komende jaren nog meer wetgeving zal volgen.

Mark Casey is equity portfolio manager en heeft 26 jaar ervaring in de beleggingsbranche (per 31/12/2025). Hij heeft een MBA van Harvard en een bachelor van Yale. 

Michael Beckwith is equity portfolio manager en heeft 27 jaar ervaring in de beleggingsbranche (per 31/12/2025). Hij behaalde een doctoraat in de rechten aan Harvard Law School en een bachelor in de geschiedenis aan Middlebury College.

Shannon Ward is fixed income portfolio manager en heeft 33 jaar ervaring in de beleggingsbranche (per 31/12/2025). Ze heeft een MBA van de University of Southern California en een bachelor in de psychologie van de University of California, Santa Barbara.

Jared Franz is econoom en heeft 20 jaar ervaring in de beleggingsbranche (per 31/12/2025). Hij heeft een doctoraat in de economie van de University of Illinois in Chicago en een bachelor in de wiskunde van Northwestern University.

Cheryl Frank is equity portfolio manager en heeft 28 jaar ervaring in de beleggingsbranche (per 31/12/2025). Ze heeft een MBA van Stanford en een bachelor van Harvard.

In het verleden behaalde resultaten bieden geen garantie voor de toekomst. Het is niet mogelijk om direct te beleggen in een index, aangezien indexen niet worden beheerd. De waarde van beleggingen en inkomsten daaruit kunnen zowel stijgen als dalen en u kunt uw inleg geheel of gedeeltelijk verliezen. Deze informatie is niet bedoeld als beleggings-, fiscaal of ander advies, noch als een aansporing tot het kopen of verkopen van effecten.
 
Verklaringen die worden toegeschreven aan een persoon verwoorden de mening van die persoon op het moment van publicatie en weerspiegelen niet noodzakelijkerwijs de mening van Capital Group of haar gelieerde ondernemingen. Alle informatie is per de aangegeven datum, tenzij anders vermeld. Sommige informatie kan van derden afkomstig zijn en de betrouwbaarheid van die informatie kan dan ook niet worden gegarandeerd.
 
Bij Capital Group staan drie beleggingsteams in voor het aandelenbeheer. Deze teams nemen in alle onafhankelijkheid beslissingen over beleggingen en het stemmen bij volmacht. Onze specialisten in vastrentende beleggingen verzorgen voor de hele Capital-organisatie het onderzoek naar en beleggingsbeheer van vastrentende producten. Voor effecten met aandelenkenmerken handelen ze echter uitsluitend namens een van de drie aandelenbeleggingsteams.