Intelligence artificielle
 Mark Casey
 Jared Franz
- Les États-Unis cherchent à développer des modèles d’IA dotés d’une intelligence comparable à celle de l’humain, voire d’une superintelligence.
- La Chine concentre ses efforts sur l’application industrielle de l’IA.
- La course pourrait donc se conclure par la coexistence de deux gagnants, plutôt que le couronnement d’un seul vainqueur.
Thomas Edison rivalisait avec George Westinghouse, et Apollo avec Spoutnik. Aujourd’hui, les États Unis affrontent la Chine dans la course à l’IA, illustrant une fois de plus comment la rivalité peut devenir un moteur d’innovation.
« La concurrence s’avère donc saine. Ainsi, je pense que ces deux puissances pousseront les laboratoires d’IA à innover et à accélérer le rythme », explique Mark Casey, gestionnaire de portefeuille d’actions. « La société chinoise DeepSeek, par exemple, a amélioré l’efficacité d’un type de modèle d’IA appelé “mélange d’experts” grâce à des techniques que de nombreux laboratoires d’IA de premier plan utilisent maintenant. »
La Chine axe sa stratégie sur les bas prix, qui reposent en partie sur une main-d’œuvre et une énergie bon marché. Elle a ainsi gagné des parts de marché, même si les États Unis conservent leur avance dans l’économie numérique et les applications de pointe. Nous présentons ici l’approche de chaque pays en matière d’IA, les atouts qui pourraient les aider à tirer parti de cette technologie et ce que la prochaine phase de l’évolution de l’IA pourrait signifier pour les investisseurs.
L’essor de l’IA aux États Unis et en Chine
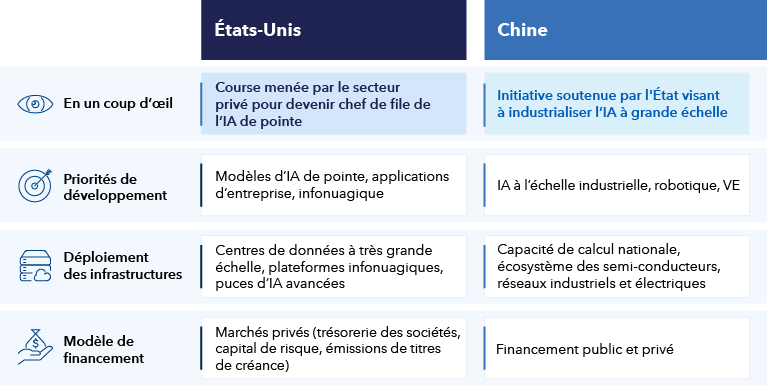
Sources : Capital Group. À titre d’exemple seulement. Les modèles de pointe sont des systèmes d’IA à la fine pointe de la technologie, dotés des capacités les plus avancées à l’heure actuelle. La capacité de calcul nationale correspond à la puissance de calcul disponible et exploitée à l’intérieur d’un pays. Les centres de données à très grande échelle sont des installations de grande envergure qui fournissent la puissance de calcul nécessaire pour les systèmes d’IA et les services infonuagiques.
IA aux États Unis : l’avantage des dépenses en capital
Les dépenses en capital massives des grandes entreprises technologiques chez l’oncle Sam s’inscrivent dans le contexte de la perspective alléchante d’une superintelligence artificielle.
« La stratégie américaine en matière d’IA diffère profondément de celle de la Chine, notamment en ce qui concerne l’ampleur des sommes consacrées au développement de modèles visant à repousser les limites », explique Jared Franz, économiste à Capital Group.
« Anthropic, OpenAI et d’autres entreprises américaines se lancent à la conquête de la superintelligence, qui pourrait donner lieu à une croissance économique transformatrice, accélérer les découvertes scientifiques et s’attaquer à certains des problèmes les plus épineux de l’humanité », ajoute M. Franz. « Or, cette approche reste spéculative, et même si la crainte de perdre le contrôle d’un système superintelligent est bien réelle, les États-Unis considèrent que le jeu en vaut la chandelle en raison du potentiel de profit. Quant à la Chine, sans pour autant tourner le dos à de tels modèles, elle privilégie le déploiement de l’IA à des fins industrielles. »
Les entreprises technologiques américaines dépensent beaucoup plus que leurs rivales chinoises dans le domaine de l’IA
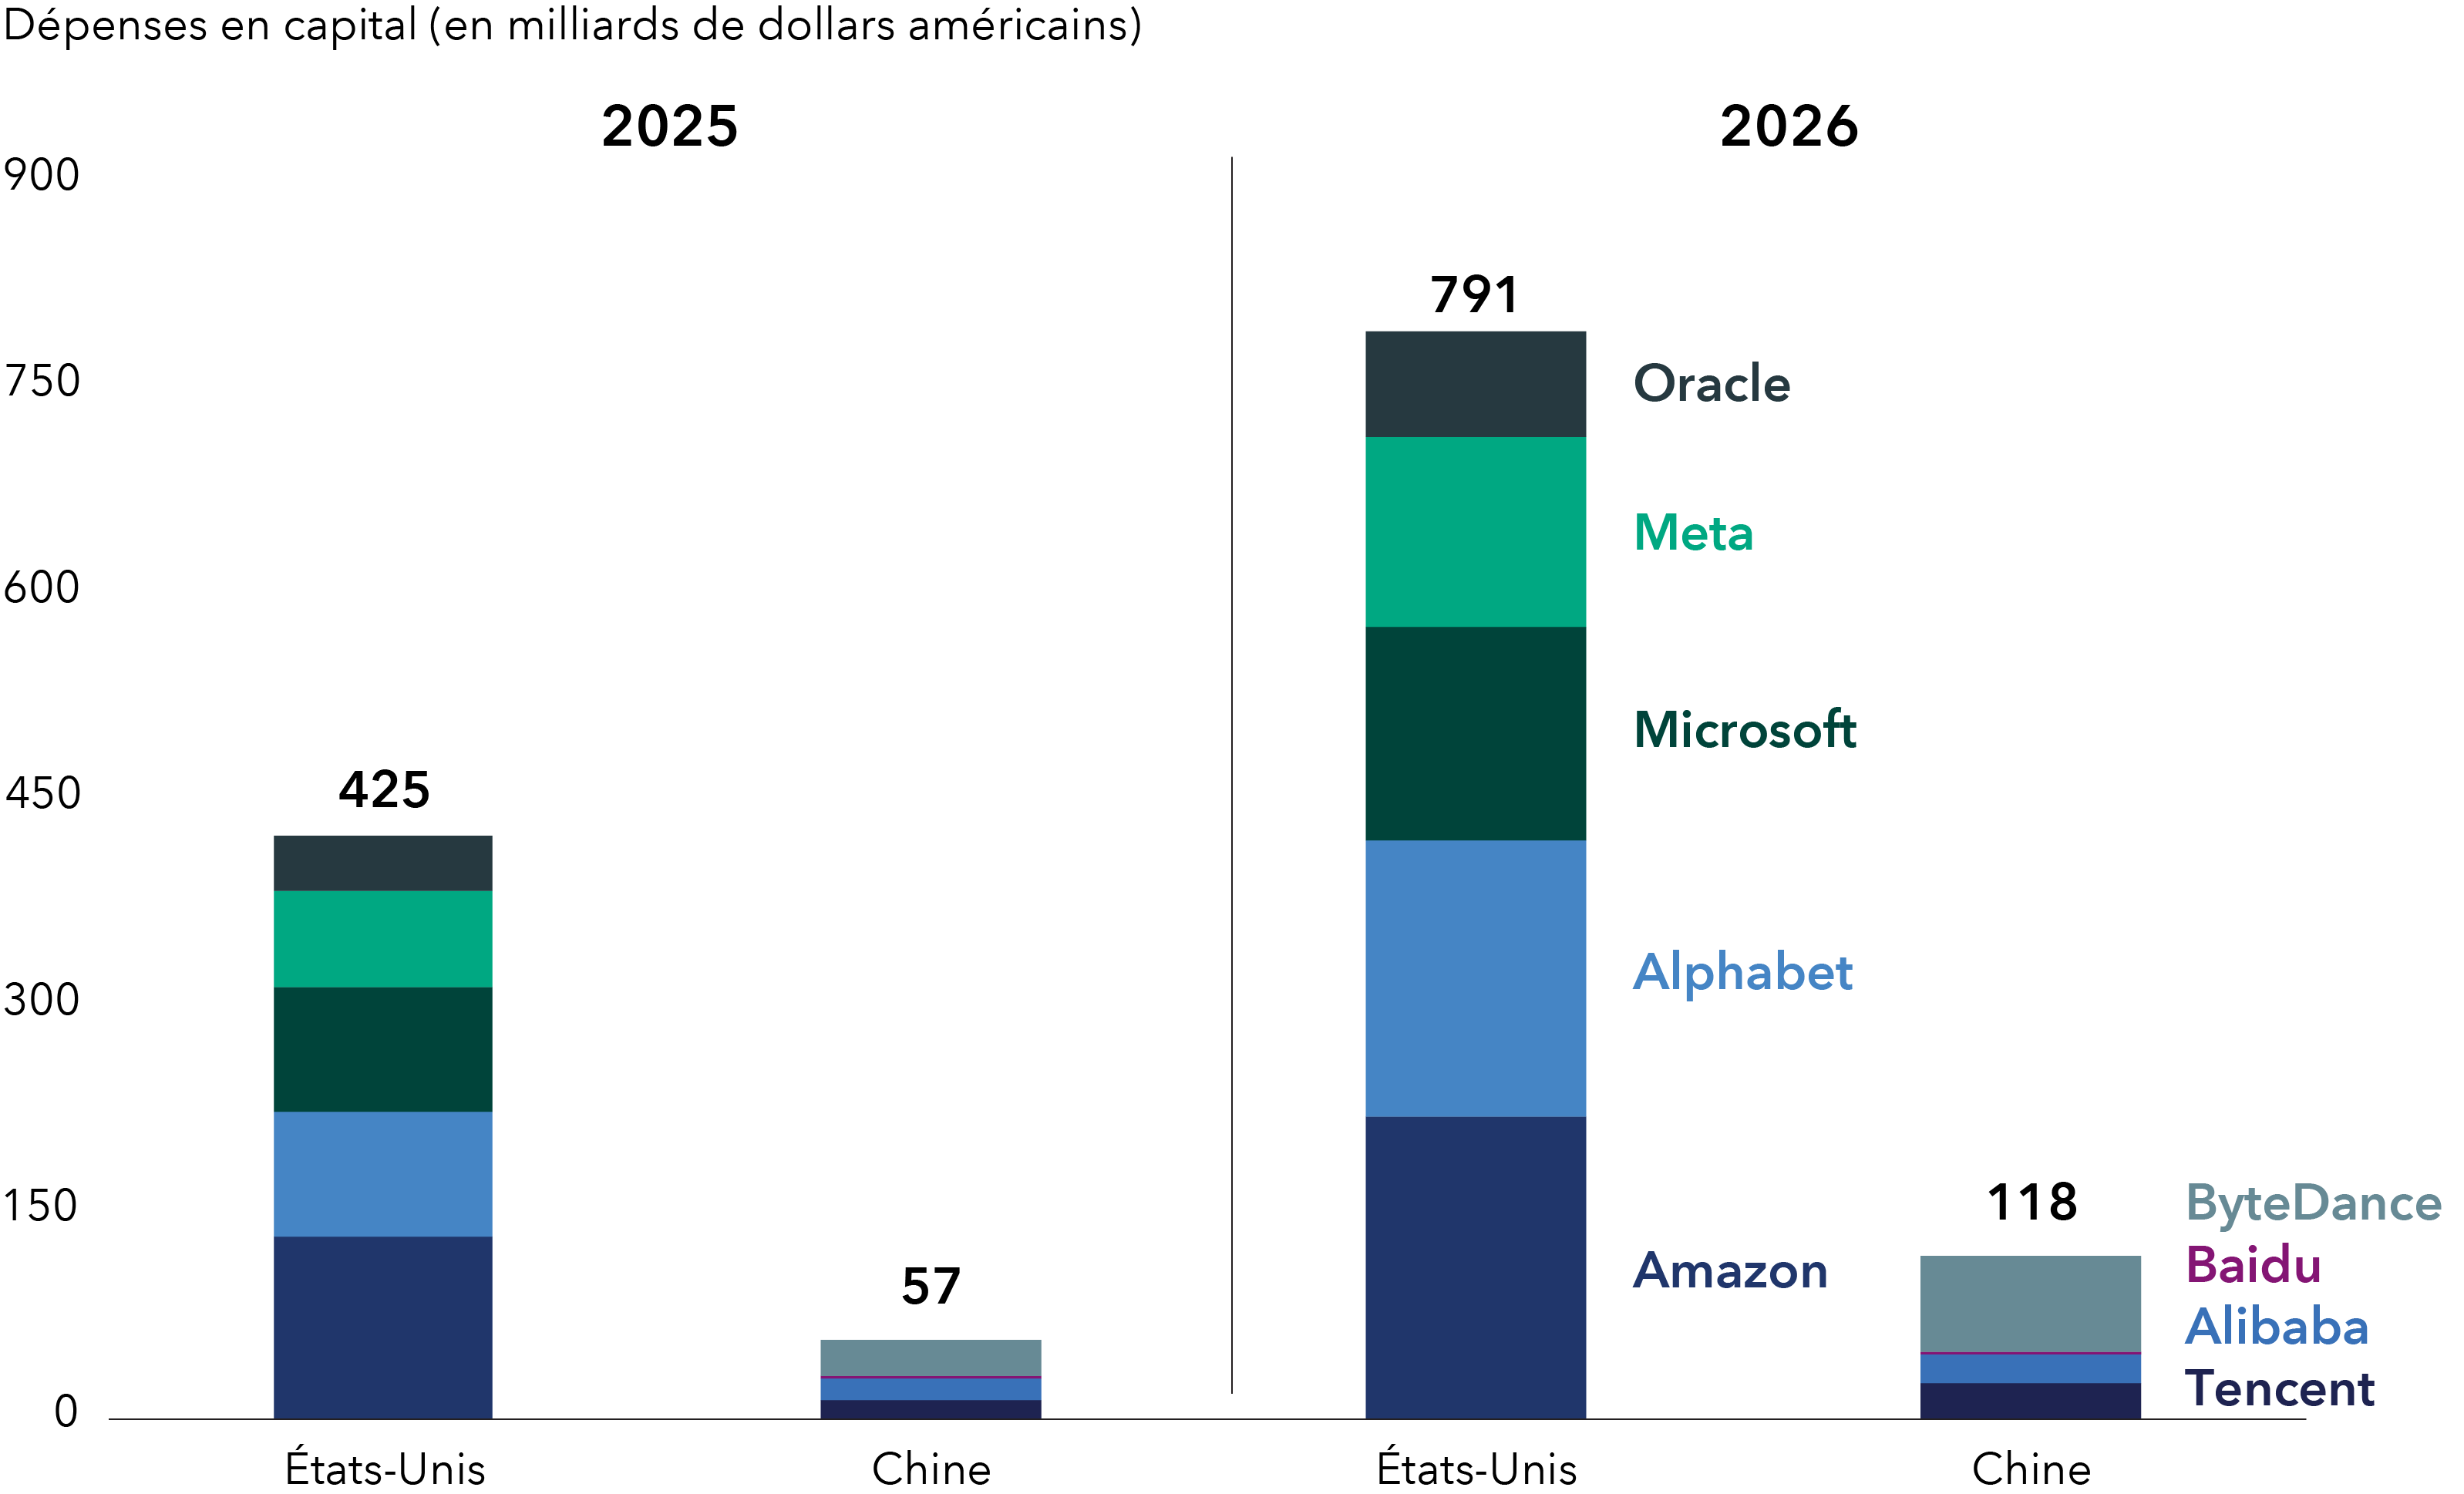
Sources : Capital Group, Bloomberg et FactSet. Dépenses en capital estimées au 31 juillet 2026. Aux fins de comparaison, les données sont présentées en fonction de l’année civile plutôt qu’en fonction des périodes d’exercice financier des différentes sociétés. Le montant des dépenses en capital de ByteDance correspond à celui publié par Bloomberg. Les données ne tiennent pas compte des dépenses en capital publiques.
Sur la voie menant à une éventuelle superintelligence, les entreprises américaines spécialisées dans l’IA visent désormais l’autoamélioration récursive (RSI, selon l’acronyme anglais). « Les chercheurs tentent depuis des décennies de doter les modèles de la capacité de se perfectionner eux mêmes. Récemment, OpenAI a déclaré que son modèle le plus sophistiqué avait amélioré un modèle d’entrée de gamme moins coûteux. Il s’agit là d’une avancée importante, car une fois que cette capacité sera acquise, nous assisterons à une explosion de l’efficacité et de la productivité ainsi qu’à d’autres améliorations susceptibles de faire baisser le prix des modèles », explique M. Franz.
Bien sûr, pour transformer le monde, l’IA n’a pas besoin d’atteindre la superintelligence, ni même l’objectif plus modeste, mais non moins ambitieux, d’une intelligence équivalente à celle de l’humain. « En fait, tout le monde vous dira dans la Silicon Valley qu’on fait déjà appel à l’IA pour résoudre tous les problèmes imaginables, dans tous les secteurs d’activité », souligne M. Franz. « Malgré des taux d’échec élevés et l’absence de garantie de succès, le capital de risque continue d’affluer vers de jeunes pousses liées à l’IA, qui pourraient se révéler transformatrices. »
On ne sait pas encore si les milliards de dollars américains alloués aux dépenses en capital porteront leurs fruits. L’histoire montre toutefois que les écarts au sommet tendent à être marqués dans les domaines où arriver premier compte vraiment. « En fait, le meilleur chef de la direction peut faire non pas deux fois plus, mais bien dix fois plus que le deuxième », explique M. Casey, citant des dirigeants de premier plan, comme Nick Howley, du fabricant de pièces aérospatiales TransDigm Group, ou Hock Tan, de Broadcom. « Les entreprises sont prêtes à payer beaucoup plus cher pour recruter la crème de la crème. Dans de nombreux domaines, être la meilleure et la plus rapide entreprise procure un avantage décisif. Ainsi, les entreprises sont prêtes à payer le prix fort pour atteindre ce niveau d’innovation de pointe. Il s’avère donc difficile de prévoir l’évolution des laboratoires d’IA. »
IA en Chine : une approche axée sur l’industrie
La Chine mise fortement sur l’application industrielle de l’IA, ce qui lui permet de tirer pleinement parti de sa capacité à produire efficacement à très grande échelle.
« Les États-Unis poursuivent le développement de modèles de conception avancée. D’ailleurs, les entreprises du pays se livrent à une course effrénée pour créer de grands modèles de langage de pointe, capables de rivaliser avec l’intelligence humaine. La Chine préfère se concentrer sur les domaines d’application industriels, tels que la conduite autonome et la robotique, plutôt que sur une intelligence équivalente à celle de l’humain », explique Winnie Kwan, gestionnaire de portefeuille du fonds Capital Group générateur de revenuMC (Canada). « Les besoins des deux rivaux en matière de puissance de calcul sont donc différents. En effet, la Chine consomme beaucoup moins de jetons, ce qui lui permet de composer avec la capacité de calcul de pointe limitée du pays. »

Sources : Capital Group et statistiques sur les grands modèles de langage. Le coût tient compte d’un ratio de 8 pour 1 entre jetons d’entrée et de sortie par million de jetons. Le rendement du modèle est un indice global basé sur les résultats obtenus en matière de raisonnement, de programmation, de capacités agentives et d’autres critères de référence. Les jetons sont les unités de base du texte traité par les modèles d’IA. Ils sont couramment utilisés pour mesurer l’utilisation et déterminer le coût des services d’IA. Au 14 août 2026.
L’Empire du Milieu pourrait donc tirer parti de l’IA pour renforcer son écosystème industriel déjà solide, en transformant les avancées technologiques en produits concrets. « De nombreuses entreprises mettent au point des robots humanoïdes destinés aux tâches de fabrication et de logistique afin qu’ils reproduisent ce que font les humains dans les usines et les entrepôts », explique Sugi Widjaja, analyste de placements en actions, spécialisé dans les sociétés technologiques d’Asie. « Elles excellent dans la fabrication de matériel informatique et continuent de progresser sur le plan des logiciels, en s’appuyant sur les enseignements tirés du secteur des véhicules autonomes du pays. »
Afin d’accroître leur influence mondiale et leurs parts de marché, les sociétés chinoises ont adopté un modèle à poids ouverts, qui permet aux clients d’utiliser leurs systèmes d’IA en toute sécurité. Les modèles à code source libre donnent accès à l’intégralité des données d’entraînement et au code, contrairement aux modèles à poids ouverts. « Cela signifie que les entreprises américaines peuvent utiliser ces modèles chinois, moins coûteux, sans transmettre leurs données en Chine. Elles y accèdent par l’intermédiaire de fournisseurs infonuagiques, comme Amazon Web Services ou Microsoft Azure, qui hébergent les modèles localement et veillent à ce que tout soit conforme aux lois américaines sur la protection des renseignements personnels et des données », explique-t-il.
Coexistence segmentée
Selon Mme Kwan, les deux systèmes ne se livreront pas une lutte où un vainqueur remporte tout, mais ils coexisteront. Ainsi, les modèles américains de pointe se chargeront des tâches à forte valeur stratégique et à enjeux élevés, tandis que les modèles chinois, moins coûteux, s’occuperont du reste. « Les meilleures entreprises choisiront probablement toujours le modèle le plus intelligent pour les tâches où un rendement supérieur de 10 à 15 % compte vraiment et devient un avantage concurrentiel au fil du temps. En revanche, pour les tâches moins sensibles, elles se tourneront vraisemblablement vers le modèle chinois, s’il s’avère suffisamment efficace. »
M. Casey partage cet avis et souligne que certaines entreprises orientent déjà leurs requêtes ou leurs projets vers l’option au coût global le plus faible. « Les modèles chinois sont peut-être moins chers par jeton, mais ils peuvent nécessiter davantage de jetons pour accomplir une tâche avec précision. Des entreprises privées comme OpenRouter ont donc vu le jour. Elles permettent de basculer d’un modèle à l’autre en fonction de la tâche et du niveau de précision requis. »
Il ajoute : « Il est trop tôt pour dire qui l’emportera en matière de productivité et d’innovation, mais les deux systèmes coexisteront compte tenu des tensions géopolitiques et de la profonde méfiance qui règne. À preuve, dans le marché des services d’infrastructure, des entreprises Internet chinoises comme Baidu et Tencent proposent des prix très bas, mais elles n’ont pas la faveur aux États Unis et en Europe. »
Que signifie la course à l’IA entre les États Unis et la Chine pour les investisseurs?
Peu d’événements ont autant mis à l’épreuve la confiance des investisseurs dans la durabilité du boom américain de l’IA que l’essor des modèles à poids ouverts chinois. « Comme les dépenses liées à l’IA touchent désormais un grand nombre d’entreprises sur les marchés boursiers américains, la volatilité associée à la course à l’IA entre les États‑Unis et la Chine va se poursuivre. Il est important de suivre de près les avancées de l’IA dans ces deux pays qui progressent à un rythme effréné et dont les développements pourraient avoir des répercussions majeures pour les entreprises et la société », souligne M. Casey.
« Jusqu’à présent, les modèles chinois n’ont pas remis en cause la pertinence du développement de l’IA aux États-Unis, même si le cycle de déploiement de l’IA pourrait bien approcher le sommet de la courbe en S, où la croissance des nouvelles capacités ralentit même si la demande globale continue d’augmenter », explique-t-il. « À un moment donné, il y aura probablement une transition vers des entreprises dont la croissance dépendra de l’ensemble des infrastructures d’IA déjà en service plutôt que des nouvelles mises en place chaque année. Amazon Web Services en est un bon exemple. D’autres, comme Meta, pourraient bénéficier d’une baisse du prix des puces d’IA, puisqu’il s’agit d’un coût d’intrants pour l’entreprise. »
« Les cycles technologiques précédents nous ont appris que les meneurs du début ne sont souvent plus ceux du milieu ou de la fin du cycle », conclut M. Franz. « On assiste à de nombreux changements au sein du peloton de tête, et il est très difficile de prédire quelles entreprises l’emporteront. C’est pourquoi nous suivons cela de près aux États-Unis et menons des recherches sur le terrain en Chine. »
Le mélange d’experts est une approche d’apprentissage automatique qui divise un modèle d’intelligence artificielle en plusieurs sous réseaux distincts (ou experts), chacun spécialisé dans un sous ensemble des données d’entrée, afin d’exécuter conjointement une tâche.
Nos dernières perspectives
-
-
-
Indicateurs économiques
-
Marchés et économie
-
Allocation d’actifs
POINTS DE VUE CONNEXES
Les placements dans un fonds d’investissement peuvent donner lieu à des commissions de courtage, des commissions de suivi, des frais de gestion et d’autres charges. Veuillez lire le prospectus avant de faire un placement. Les fonds d’investissement ne sont ni garantis ni couverts par la Société d’assurance-dépôts du Canada ou par tout autre organisme public d’assurance-dépôts. La valeur des fonds d’investissement autres que les fonds du marché monétaire fluctue souvent. Rien ne garantit qu’un fonds du marché monétaire pourra maintenir sa valeur liquidative par titre à un niveau constant ou que le montant total de votre investissement dans le fonds vous sera remis. Les rendements passés peuvent ne pas se reproduire.
À moins d’indication contraire, les professionnels en placement mentionnés ne gèrent pas les fonds d’investissement canadiens de Capital Group.
Les mentions d’entreprises ou de titres en particulier, le cas échéant, sont indiquées à titre d’information ou d’exemple seulement et ne doivent pas être interprétées comme étant validées Capital Group. Les points de vue exprimés sur une entreprise, un titre, une industrie ou un secteur du marché en particulier ne doivent pas être interprétés comme une indication d’intention d’achat ou de vente d’un fonds d’investissement ou de titres détenus par un fonds d’investissement. Ces points de vue ne doivent pas être considérés comme des conseils de placement ni des recommandations d’achat ou de vente.
Les déclarations attribuées à une personne représentent les opinions de cette personne à la date de publication et ne reflètent pas nécessairement les opinions de Capital Group ou de ses sociétés affiliées. Les présents renseignements visent à mettre en évidence certaines questions. Ils ne doivent pas être considérés comme exhaustifs ni comme constituant des conseils. Les renseignements fournis sont présentés à titre indicatif uniquement et ne visent pas à fournir des conseils sur le plan fiscal, juridique ou financier. Les fonds Capital Group sont offerts au Canada par l’intermédiaire de courtiers inscrits. Pour de plus amples renseignements, veuillez consulter votre conseiller financier ou votre conseiller fiscal.
Les énoncés prospectifs ne garantissent aucunement les rendements futurs, et les événements et les résultats réels pourraient différer sensiblement de ceux qui sont exprimés ou sous-entendus dans les énoncés prospectifs des présentes. Les lecteurs sont encouragés à examiner attentivement ces facteurs et d’autres avant de prendre une quelconque décision de placement, et il leur est vivement conseillé de ne pas se fier indûment aux énoncés prospectifs.
L’indice S&P 500 est un produit de S&P Dow Jones Indices LLC ou de ses entreprises affiliées, dont l’utilisation a été concédée sous licence à Capital Group. © 2026 S&P Dow Jones Indices LLC, une division de S&P Global, ou de ses entreprises affiliées. Tous droits réservés. La redistribution ou la reproduction, en partie ou en totalité, sont interdites sans l’autorisation écrite de S&P Dow Jones Indices LLC.
Source : London Stock Exchange Group plc et les entreprises du groupe (collectivement, le « groupe LSE »). © Groupe LSE 2026. FTSE Russell est une appellation commerciale de certaines entreprises du groupe LSE. L’indice des obligations universelles FTSE Canada est une marque de commerce des entreprises membres du groupe LSE concernées, utilisée sous licence par toute autre entreprise membre du groupe LSE. Tous les droits à l’égard des indices FTSE Russell ou de leurs données sont acquis auprès de l’entreprise membre du groupe LSE concernée à qui appartiennent les indices ou les données. Ni le groupe LSE ni ses concédants de licence n’acceptent de responsabilité pour les erreurs ou les omissions dans les indices ou les données, et aucune partie ne peut se fier aux indices ou aux données de la présente communication. Aucune autre publication des données du groupe LSE n’est permise sans le consentement écrit de l’entreprise membre du groupe LSE concernée. Le contenu de la présente communication n’est pas promu, parrainé ou endossé par le groupe LSE. L’indice n’est pas géré et il est impossible d’y investir directement.
BLOOMBERG® est une marque de commerce et une marque de service de Bloomberg Finance L.P. (collectivement dénommée « Bloomberg » avec ses entreprises affiliées). Bloomberg ou ses concédants de licence détiennent tous les droits patrimoniaux sur les indices Bloomberg. Ni Bloomberg ni ses concédants de licence n’approuvent le présent document ni ne garantissent l’exactitude ou l’exhaustivité des renseignements qu’il contient et, dans toute la mesure où cela est permis par la loi, aucune de ces parties ne saurait être tenue responsable des préjudices ou dommages pouvant en découler. Les investisseurs ne peuvent pas investir directement dans un indice.
Les renseignements de MSCI ne peuvent être utilisés que pour votre usage interne, ne peuvent pas être reproduits ou rediffusés sous quelque forme que ce soit et ne peuvent pas être utilisés comme base ou composant de tout instrument ou produit financier ou indice. Les renseignements de MSCI ne sont pas destinés à constituer un conseil en placement ou une recommandation de prendre (ou de s’abstenir de prendre) une quelconque décision de placement et ne doivent pas être considérés comme tels. Les données et analyses historiques ne doivent pas être considérées comme une indication ou une garantie de toute analyse, prévision ou prédiction de performance future. Les renseignements de MSCI sont fournis « tels quels » et l’utilisateur de ces renseignements assume l’ensemble des risques liés à l’utilisation de ces renseignements. MSCI, chacune de ses entreprises affiliées et toute autre personne impliquée ou liée à la compilation, au calcul ou à la création de toute information MSCI (collectivement, « les parties MSCI ») rejettent expressément toute garantie (y compris, sans s’y limiter, toute garantie d’originalité, d’exactitude, d’exhaustivité, d’actualité, de non-violation, de qualité marchande et d’adéquation à un usage particulier) concernant ces informations. Sans limiter ce qui précède, en aucun cas une partie MSCI ne pourra être tenue responsable de tout dommage direct, indirect, spécial, accessoire, punitif, consécutif (y compris, sans limitation, les pertes de profits) ou de tout autre dommage. Veuillez consulter le site Web du fournisseur de données pour de plus amples renseignements. (www.msci.com)
Capital Group estime que les logiciels et l’information de FactSet sont fiables. Toutefois, Capital Group ne sera pas tenue responsable des inexactitudes, des renseignements incomplets ou de la mise à jour de l’information par FactSet. Les renseignements fournis dans ce rapport ont pour but de vous fournir un compte rendu approximatif des caractéristiques du fonds et du gestionnaire à la date indiquée. Cette information n’est pas indicative des décisions d’investissement futures et n’est pas utilisée dans le cadre de notre processus de décision d’investissement.
Les indices ne sont pas gérés et il est impossible d’y investir directement. Les rendements représentent la performance passée et ne garantissent aucunement les rendements futurs; ils ne représentent pas un placement précis.
Toutes les marques de commerce de Capital Group appartiennent à The Capital Group Companies, Inc., ou à une société affiliée située au Canada, aux États-Unis ou dans d’autres pays. Tous les autres noms de sociétés mentionnés sont la propriété de leurs sociétés respectives.
Les fonds Capital Group sont offerts au Canada par l’intermédiaire de Gestion d’actifs Capital International (Canada), Inc., qui fait partie de Capital Group, un gestionnaire de placements d’envergure mondiale qui a été créé en 1931 à Los Angeles, en Californie. Capital Group gère des actions par l’intermédiaire de trois groupes de placement. Ces groupes prennent des décisions relatives aux placements et aux votes par procuration de façon indépendante. Des professionnels en placements à revenu fixe fournissent à l’ensemble de Capital Group des services de recherche et de gestion des placements en titres à revenu fixe; par contre, dans le cas des titres présentant les caractéristiques des actions, ils agissent uniquement pour le compte de l’un des trois groupes de placement en actions.
Les fonds Capital Group sur ce site Web sont offerts uniquement aux résidents canadiens.