Risque
 Martin Romo
 Brady Enright
 Steve Watson
 Damien McCann
 Jody Jonsson
- Les marchés actuels comptent parmi les plus concentrés de l’histoire récente.
- La concentration autour de l’IA constitue un phénomène mondial.
- Le produit intérieur brut (PIB) américain dépend fortement des dépenses liées à l’IA.
- L’IA montre des signes d’essoufflement sur le marché obligataire.
Depuis le lancement de ChatGPT en 2022, certaines actions liées à l’IA ont atteint des sommets historiques malgré une inflation élevée, des droits de douane écrasants et la guerre au Moyen-Orient. Une poignée de sociétés représente actuellement une part disproportionnée du marché, ce qui pousse la concentration à des niveaux inégalés depuis des décennies.
Ainsi, les investisseurs qui détiennent certains fonds indiciels pourraient involontairement exposer leur portefeuille à des risques. En effet, les fonds pondérés en fonction de la capitalisation boursière, qui répartissent le poids des entreprises en fonction de leur valeur marchande, offrent une diversification moins étendue que ce que beaucoup imaginent. Les quatre graphiques suivants permettent de mieux comprendre la concentration actuelle du marché et soulignent la nécessité d’une plus grande diversification.
1. Les marchés actuels figurent parmi les plus concentrés de l’histoire
« Nous sommes confrontés à un contexte boursier extraordinaire », affirme Martin Romo, directeur du placement, dans un récent commentaire. La concentration actuelle des marchés est frappante, les dix plus grandes sociétés représentant près de 40 % de l’indice S&P 500.
Or, ce phénomène n’est pas nouveau. En effet, des niveaux de concentration similaires ont marqué le boom japonais des années 1980 ainsi que l’ère des « Nifty Fifty » aux États-Unis, plus précisément en 1964, où les dix principaux titres représentaient 39 % du S&P 500. Parmi les plus importantes positions figuraient AT&T, General Motors, ExxonMobil, IBM et Texaco, soit des entreprises diverses issues d’un large éventail de secteurs.
Les marchés ont souvent été propulsés par des thèmes de placement porteurs

Sources : Capital Group, FactSet, MSCI, RIMES et S&P Global. Les données présentées sont trimestrielles et couvrent la période du 31 mars 1964 au 30 juin 2026. Les « Nifty Fifty » étaient un ensemble de 50 actions de sociétés américaines à forte capitalisation qui ont entraîné une forte concentration de l’indice à la fin des années 1960 et au début des années 1970. Les données antérieures à 1964 n’étant pas disponibles, nous ne pouvons pas présenter l’intégralité du cycle de concentration des « Nifty Fifty ». Le Japon est représenté par l’indice MSCI Japan. La concentration des 10 principaux titres correspond à la part de la capitalisation boursière de l’indice détenue par les 10 plus grandes sociétés qui le composent. La part correspond à la pondération en pourcentage du secteur spécifié dans l’indice.
Cela dit, la concentration actuelle diffère de celle des années 1960, car bon nombre des plus grandes entreprises, notamment NVIDIA, Microsoft, Amazon et Micron Technology, sont liées à un seul et même thème : l’investissement dans l’IA. Par conséquent, les titres des semi-conducteurs, par exemple, pourraient baisser en même temps si la demande de puces venait à chuter. « C’est exactement ce que nous avons observé au début de juillet lors des replis essentiellement causés par des sociétés comme SK hynix et Sandisk », explique Brady Enright, gestionnaire de portefeuille.
La forte concentration des épisodes antérieurs a fini par se résorber, souvent de façon douloureuse, pour ensuite revenir à des niveaux plus équilibrés. Cela ne signifie pas qu’un krach boursier soit imminent, et nous n’en prévoyons pas non plus. La concentration n’est pas un outil permettant de prédire l’évolution du marché, mais elle nous rappelle que les arbres ne poussent pas à l’infini.
Le fort engouement des investisseurs pour les actions liées à l’IA a pesé sur certaines entreprises de grande qualité qui ont été laissées pour compte. « Or, ces entreprises génèrent des bénéfices en croissance, versent des dividendes solides et s’appuient sur des franchises durables », explique M. Enright. « Beaucoup d’entre elles se négocient à des escomptes de 20 % ou plus par rapport à leurs valorisations historiques, dont Royal Caribbean, Procter & Gamble et Citigroup. »
2. La concentration autour de l’IA constitue un phénomène mondial
La concentration du marché ne se limite pas aux États-Unis. La demande apparemment insatiable de puces spécialisées a propulsé des sociétés technologiques de la Corée du Sud et de Taïwan vers de nouveaux sommets. Les dix plus grandes entreprises de l’indice MSCI Emerging Markets représentent 41 % de sa capitalisation boursière totale, et seulement trois d’entre elles, soit SK hynix, Samsung Electronics et TSMC, comptent pour 29 %.
La demande mondiale de puces d’ordinateur a alimenté la concentration des marchés

Sources : Capital Group, FactSet, MSCI et S&P Global. Les données représentent la concentration des 10 principales sociétés, selon la capitalisation boursière, au sein des indices MSCI EM (marchés émergents), S&P 500 (États-Unis), MSCI World ex USA (pays développés excluant les États-Unis) et MSCI Europe. Les données présentées sont mensuelles et couvrent la période du 31 janvier 1998 au 30 juin 2026.
Parallèlement, les marchés mondiaux continuent d’offrir des occasions très intéressantes, notamment en Europe et dans certaines régions d’Asie, où les valorisations demeurent attrayantes. « À mon avis, on peut actuellement dénicher de très bonnes affaires à l’extérieur des États-Unis, et souvent parmi des chefs de file mondiaux dans leur secteur », explique Steve Watson, gestionnaire de portefeuille du Capital Group portefeuille de revenu mensuelMC (Canada). « Ces sociétés sont simplement implantées dans d’autres pays. Pensons, par exemple, au géant pharmaceutique AstraZeneca, établi au Royaume-Uni ou à Tencent, la plus grande société de jeux vidéo au monde, dont le siège social est en Chine. »
« Par ailleurs, je passe au peigne fin les entreprises que la vague d’intelligence artificielle n’a pas emportées pour repérer celles qui pourraient avoir injustement écopé à cause des craintes liées à l’idée que des applications d’IA faciles à utiliser nuisent à leurs activités », poursuit M. Watson. « Parmi celles-ci figurent de grandes sociétés de logiciels comme SAP (Allemagne), ainsi que des entreprises du secteur du voyage en ligne, notamment Trip.com (Chine) et Amadeus IT Group (Espagne). À mon sens, ces entreprises favorisent l’IA; elles n’en sont pas les victimes. »
3. Le PIB américain dépend fortement des dépenses liées à l’IA
Le risque de concentration dépasse largement les dix principaux titres de l’indice et touche l’ensemble de l’économie américaine. En effet, la construction de centres de données a soutenu la croissance chez l’oncle Sam. Selon la Réserve fédérale de St. Louis, les investissements liés à l’IA ont contribué à près de 1 % du PIB réel au cours des neuf premiers mois de 2025, soit 39 % de la croissance totale enregistrée durant cette période.
Ainsi, les bénéfices des entreprises et l’économie en général pourraient être plus vulnérables à un ralentissement induit par l’IA. « L’expansion du bassin de profits en cours repose entièrement sur la construction de ces centres de données », explique M. Enright. « Les fabricants de puces ont connu la plus forte croissance, car environ 50 % des coûts liés aux centres de données sont liés aux semi-conducteurs. Cela dit, les sociétés qui fournissent les systèmes de chauffage et de climatisation, l’électricité, le traitement de l’eau et les transformateurs profitent aussi de vents favorables importants. »
L’intelligence artificielle est le moteur d’une grande partie de l’économie mondiale
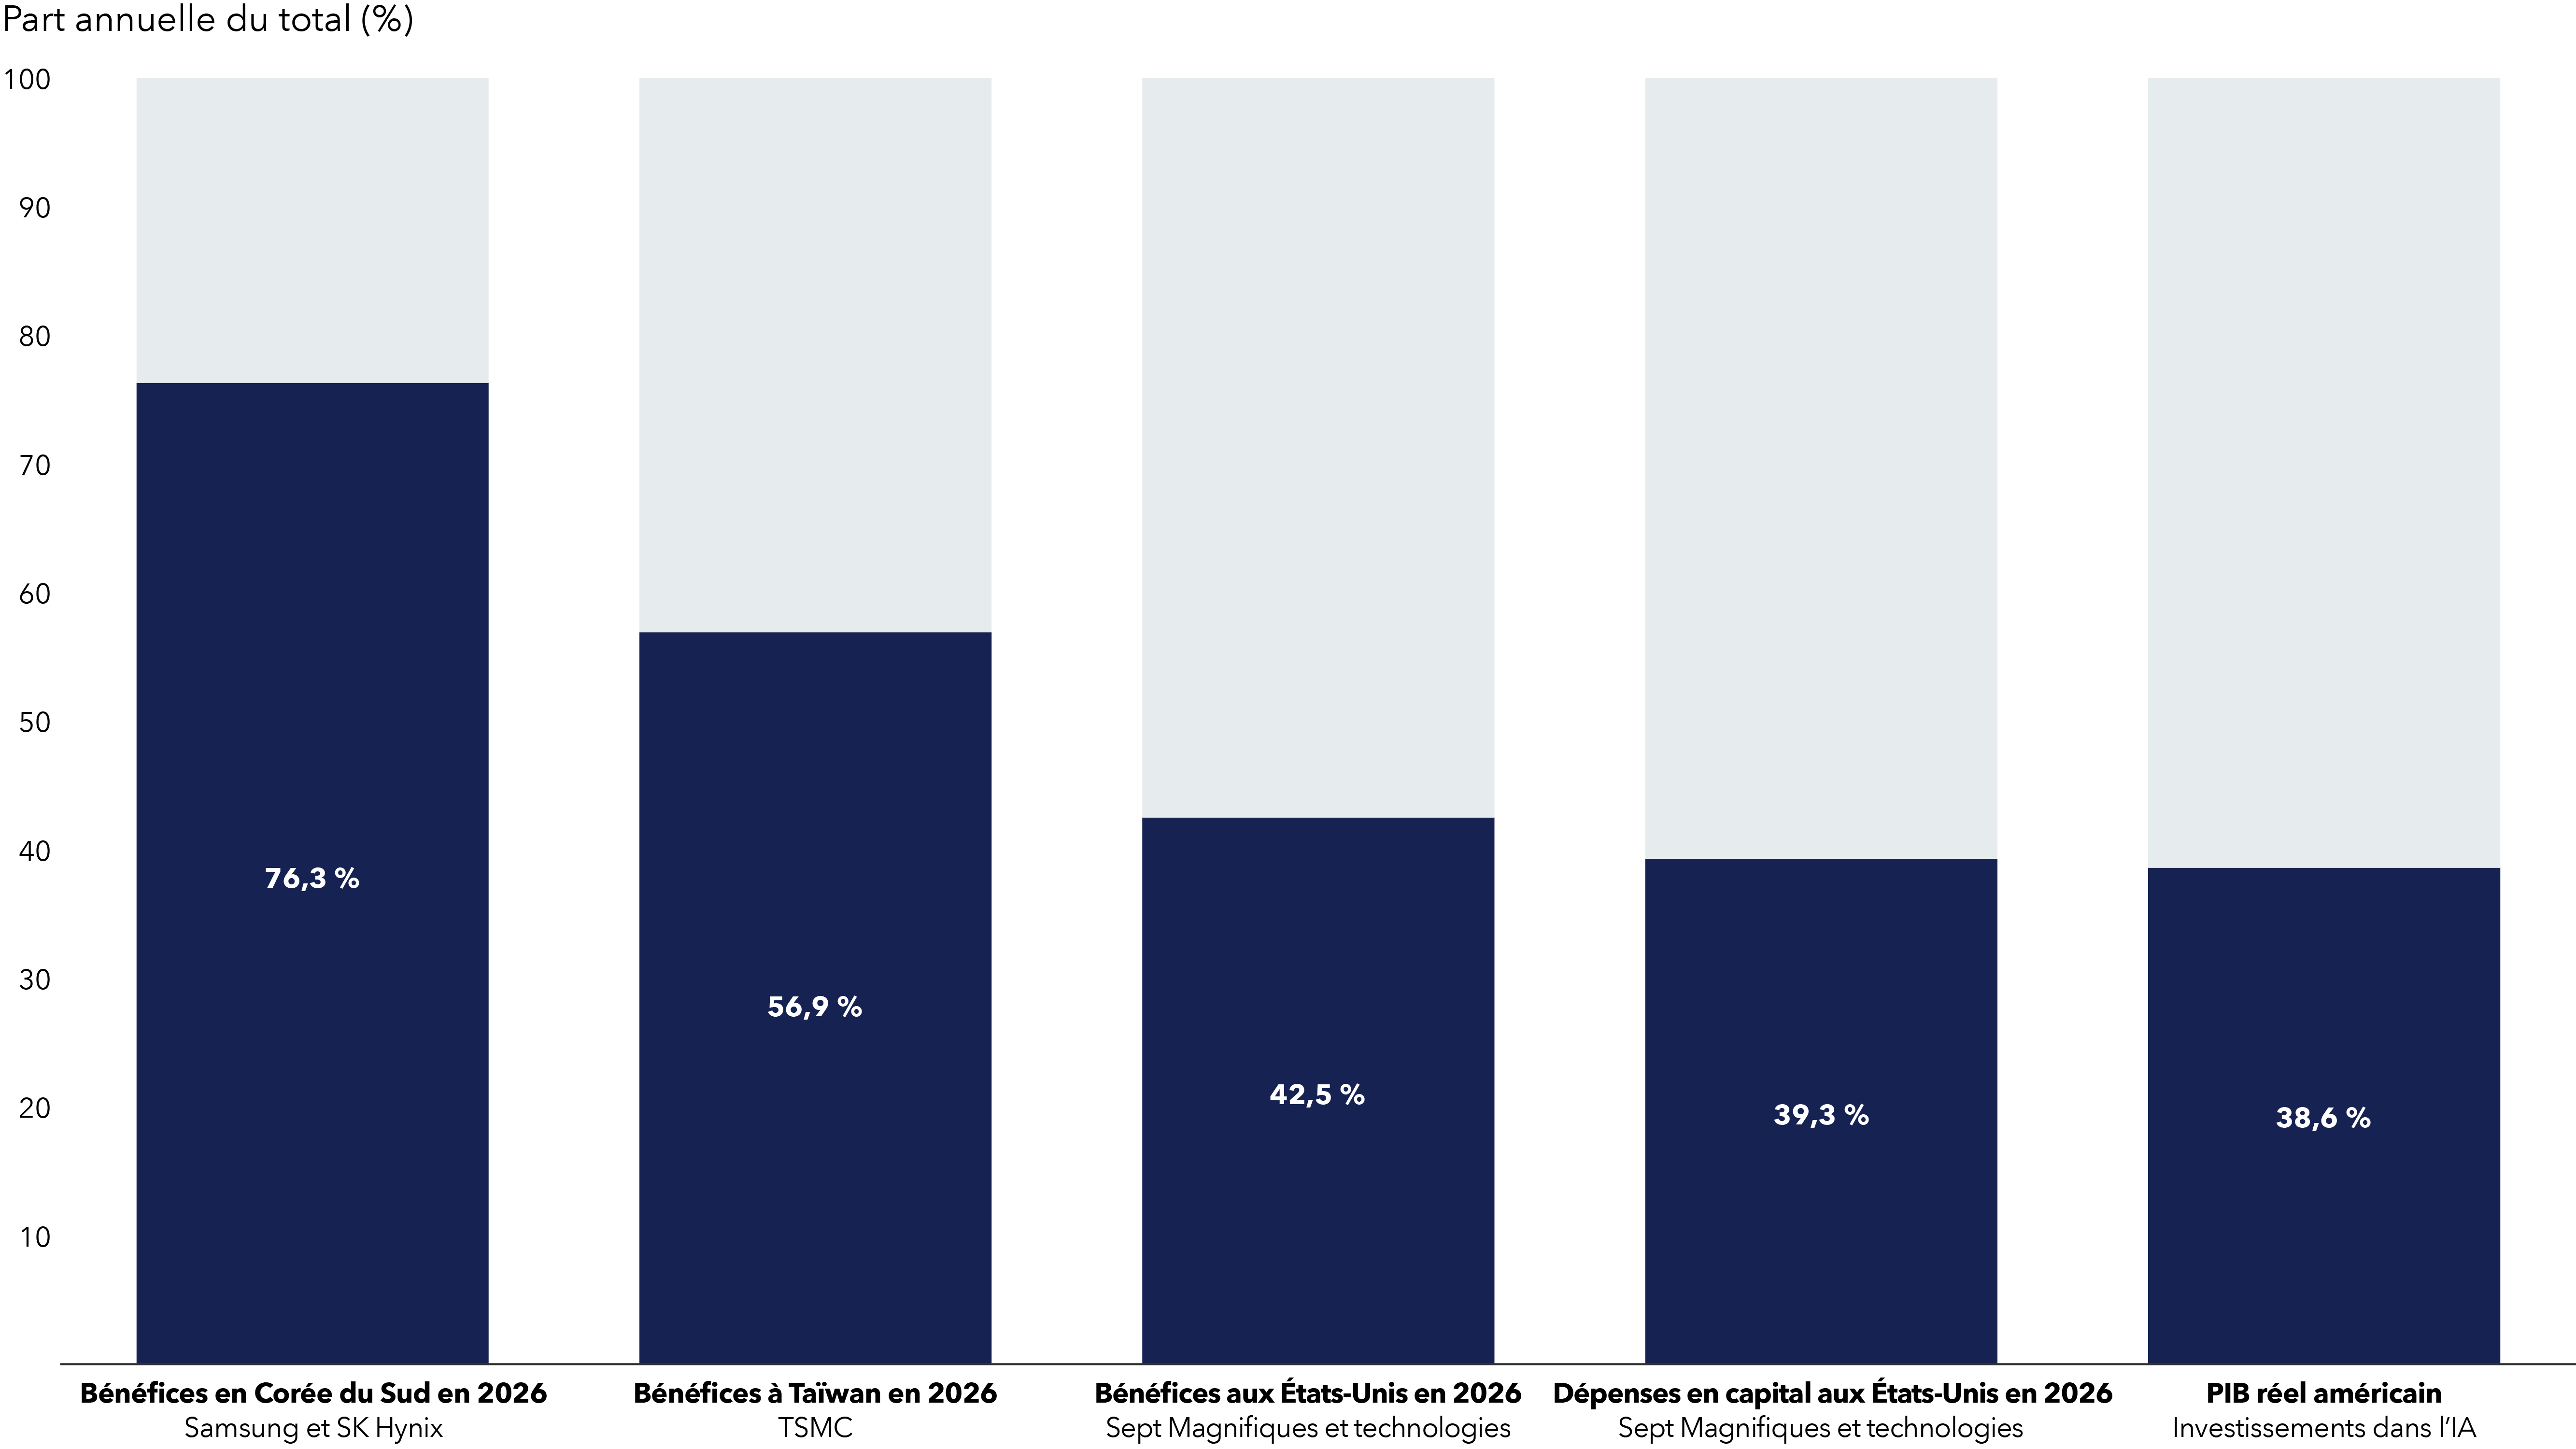
Sources : Capital Group, FactSet, MSCI, S&P Global, Hannah Rubinton et Bontu Ankit Patro, « Tracking AI’s Contribution to GDP Growth », St. Louis Fed On the Economy, 12 janvier 2026. Estimations au 30 juin 2026. Les estimations de bénéfices et de dépenses en capital (capex) pour 2026 correspondent à la moyenne des prévisions consensuelles des analystes sectoriels pour l’exercice clos en décembre 2026. Sauf indication contraire, les données représentent la part estimée, en pourcentage, de chaque entreprise, groupe d’entreprises ou secteur dans l’indicateur indiqué pour chaque indice au cours de la période. La Corée du Sud est représentée par l’indice MSCI Korea, Taïwan par l’indice MSCI Taiwan et les États-Unis par l’indice S&P 500. Les « Sept Magnifiques » désignent Alphabet, Amazon, Apple, Meta Platforms, Microsoft, NVIDIA et Tesla. Le terme « Tech » désigne le secteur technologique. La part du PIB réel américain correspond aux estimations des économistes de la Réserve fédérale concernant la contribution des investissements dans l’IA à la croissance économique au cours des neuf premiers mois de 2025.
Selon M. Enright, la prochaine étape consistera probablement à repérer les entreprises qui profiteront de l’IA autrement que par l’important essor des dépenses en capital. « Je cherche des sociétés capables d’utiliser l’IA pour obtenir un avantage concurrentiel qu’elles n’avaient pas auparavant. Certaines entreprises du domaine de la finanance et des soins de santé, par exemple, pourraient utiliser l’IA de manière à accélérer leur croissance ou à améliorer leur rentabilité par rapport à leurs concurrents. »
4. L’IA montre des signes d’essoufflement sur le marché obligataire
Un autre segment de l’essor de l’IA montre des signes de tension, à savoir le marché des obligations de sociétés américaines. « Le tsunami d’émissions obligataires a pesé sur les prix des titres de créance de sociétés bien connues, comme Meta, Amazon et SpaceX », explique Damien McCann, gestionnaire de portefeuille du Fonds Capital Group revenu multisectorielMC (Canada) et du FNB Capital Group Sélect revenu multisectorielMC (Canada). À l’heure actuelle, les centres de données à très grande échelle, notamment Alphabet et Meta, représentent environ 4,8 % de la valeur totale de l’indice Bloomberg U.S. Corporate Investment Grade, en hausse de 78 % par rapport à l’an dernier.
Les entreprises du secteur de l’IA ont envahi les marchés obligataires
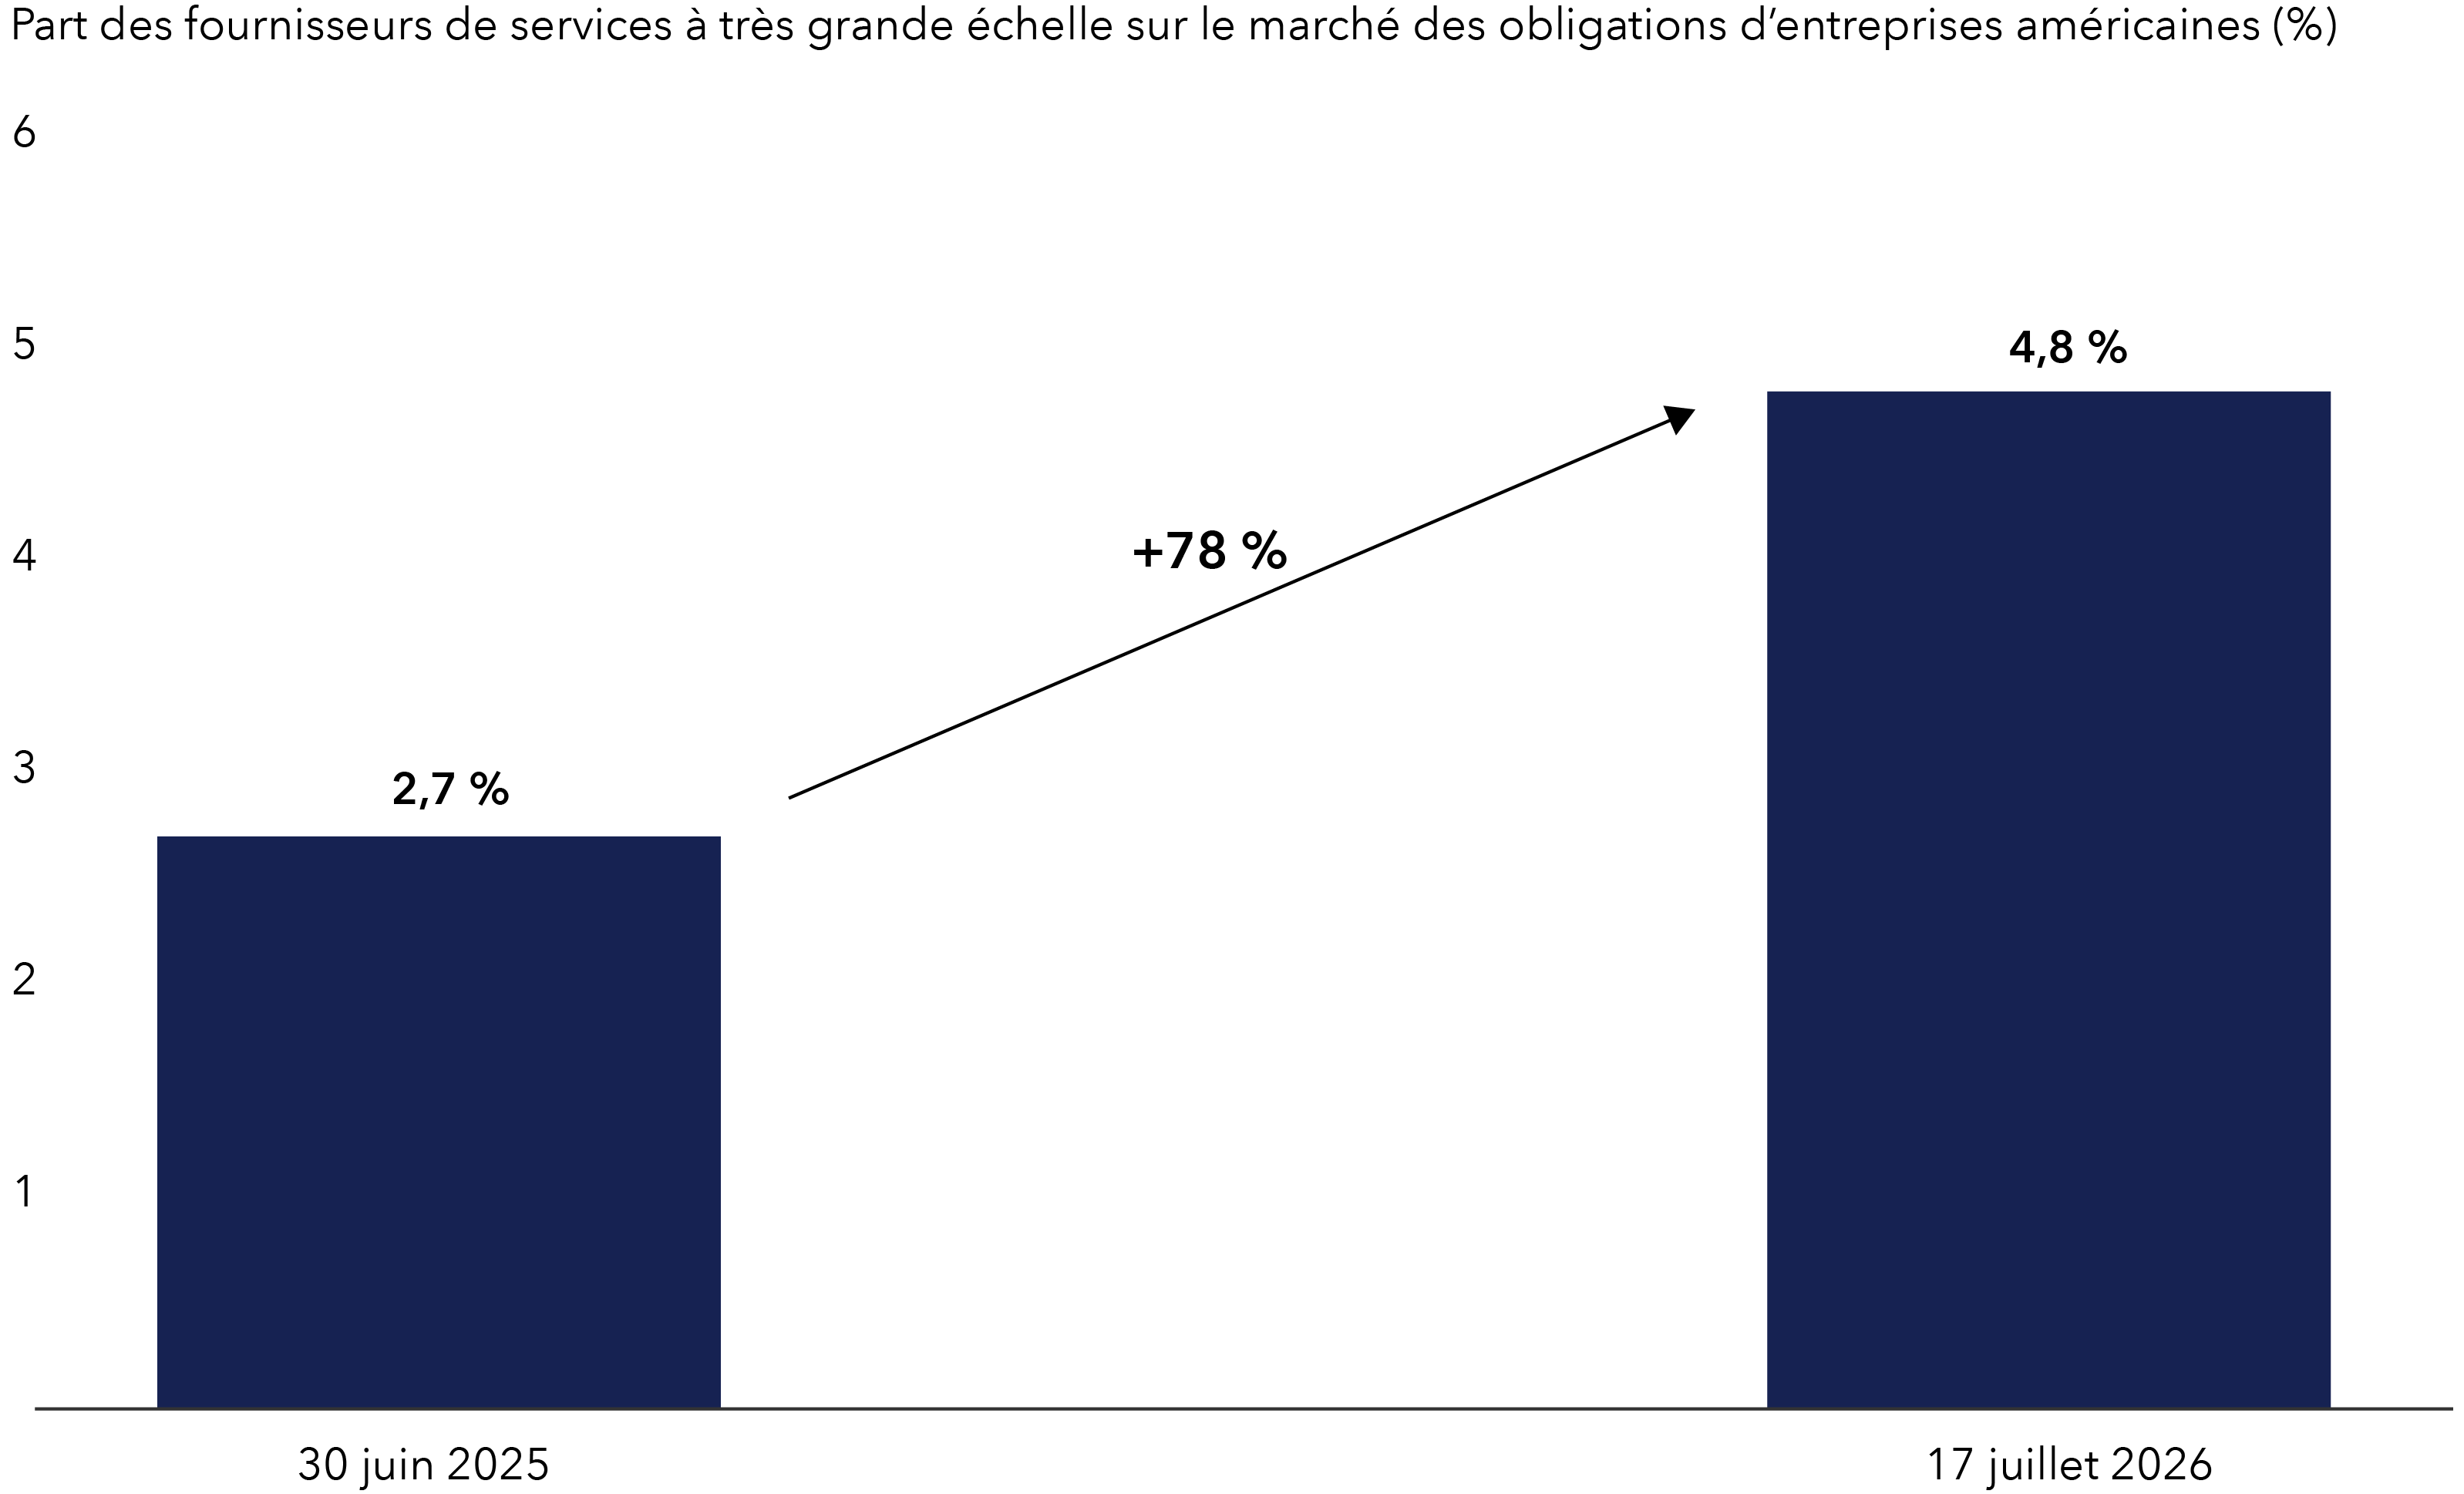
Sources : Capital Group, Bloomberg. Parmi les centres de données à très grande échelle figurent Alphabet, Amazon, Meta, Microsoft, Oracle et SpaceX, qui investissent massivement dans l’IA, l’informatique en nuage et les infrastructures de centres de données afin de soutenir le développement de l’IA. Les obligations d’entreprises sont représentées par l’indice Bloomberg U.S. Corporate Investment Grade.
« Le volume considérable d’émissions liées à l’IA souligne l’importance de la diversification sur le marché obligataire, surtout parce que le prix des obligations comporte généralement plus de risques baissiers que de potentiel haussier », explique M. McCann. « Ainsi, j’évalue chacune des occasions au cas par cas. Je m’intéresse à certains centres de données à très grande échelle qui offrent des taux de rendement attrayants compte tenu de leurs solides flux de trésorerie et de leurs notations. Je me montre par ailleurs plus sélectif lorsqu’il s’agit de certaines structures de financement de projets plus récentes. »
Malgré la flambée d’émissions, M. McCann demeure optimiste quant au marché du crédit dans son ensemble. « La robustesse des bénéfices des entreprises, la vigueur des dépenses de consommation et la résilience du marché du travail fournissent un contexte favorable. Je ne pense pas que l’endettement lié à l’IA viendra changer la donne, mais cela renforce l’importance de maintenir une exposition diversifiée dans les obligations d’entreprises de qualité investissement (BBB/Baa et plus) et à rendement élevé, ainsi que dans les créances titrisées et les titres de créance des marchés émergents. »
Un appel à rééquilibrer et à diversifier
La concentration du marché dans le secteur de l’IA met en évidence certains des compromis liés à l’investissement dans les fonds indiciels. « Il existe une idée fausse très répandue selon laquelle les fonds indiciels sont, en quelque sorte, plus sûrs pour la plupart des investisseurs », explique Jody Jonsson, vice-présidente du conseil et gestionnaire de portefeuille d’actions à Capital Group. « Les fonds passifs sont en moyenne moins chers. Cependant, moins chers ne signifie pas plus sûrs, et cela ne garantit pas non plus de meilleurs résultats pour les investisseurs. »
« Nous ne cherchons pas à dénigrer les placements dans les entreprises qui alimentent l’ère de l’IA, car beaucoup d’entre elles constituent des entreprises exceptionnelles dotées de perspectives durables. Nous voulons plutôt démontrer que, selon les pondérations et les valorisations actuelles, les indices de référence de même que les stratégies passives les reproduisant supposent de plus en plus qu’un seul scénario se produira », ajoute M. Romo.
Dans un premier temps, les investisseurs devraient s’assurer que leurs portefeuilles sont largement diversifiés, au-delà des indices fortement concentrés. Ils peuvent commencer par évaluer la part de leurs placements détenue dans une poignée d’entreprises liées au thème de l’IA. Le moment est peut-être venu d’ajouter une exposition aux secteurs de « l’ancienne économie », ainsi qu’à des entreprises bien positionnées à l’extérieur des États-Unis.
Dans le cadre d’une approche plus équilibrée, les investisseurs doivent passer en revue les risques liés à leurs placements, tant ceux qu’ils connaissent que ceux qu’ils n’ont pas anticipés. Pour sortir gagnants de la période actuelle, ils devront faire preuve à la fois d’audace et d’humilité. Les meneurs sauront jouer de suffisamment d’audace pour miser sur des entreprises de premier ordre quand les fondamentaux le justifieront et pour s’écarter de l’indice de référence lorsque le profil risque-rendement l’exigera. Ils ne devront pas non plus manquer d’humilité pour reconnaître qu’aucun thème, aussi fort soit-il, ne doit à lui seul dicter la composition des portefeuilles et pour accepter que sortir du lot puisse être inconfortable, mais nécessaire, en particulier lorsqu’une poignée de titres font la pluie et le beau temps.
Martin Romo est gestionnaire de portefeuille du Fonds Capital Group actions américainesMC (Canada) et du FNB Capital Group Sélect actions internationalesMC (Canada).
Les fonds indiciels pondérés selon la capitalisation boursière accordent une pondération aux entreprises en fonction de leur capitalisation boursière, ce qui confère aux plus grandes d’entre elles une part plus importante du portefeuille.
Les fonds passifs ne cherchent pas à surpasser leurs indices de référence; ils visent plutôt à reproduire leur profil de rendement.
Les centres de données à très grande échelle sont des fournisseurs de services infonuagiques qui offrent la puissance informatique et des capacités de stockage à des organisations et à des personnes aux quatre coins de la planète.
Les dépenses en capital correspondent aux sommes investies dans le cadre d’acquisitions, de mises à niveau, de modernisation et d’adoption de solutions. Il peut s’agir de biens corporels (p. ex., des biens immobiliers) ou incorporels
(p. ex., des licences ou des logiciels).
Les notations obligataires, qui vont généralement de AAA/Aaa (la plus élevée) à D (la plus basse), sont attribuées par des agences de notation comme Standard & Poor’s, Moody’s ou Fitch et indiquent la solvabilité d’un émetteur.
L’indice Bloomberg U.S. Corporate Investment Grade représente l’univers des débentures et des billets garantis de qualité investissement, émis publiquement par des entreprises américaines et certains pays étrangers, qui répondent aux exigences d’échéance, de liquidité et de qualité.
L’indice MSCI Emerging Markets vise à mesurer le rendement des entreprises à grande et moyenne capitalisation de plus de 24 marchés émergents.
L’indice MSCI Europe représente les segments à grande et à moyenne capitalisation de 15 pays développés d’Europe.
L’indice MSCI Japan vise à mesurer le rendement des sociétés à moyenne et forte capitalisation sur les marchés boursiers du Japon.
L’indice MSCI Korea vise à mesurer le rendement des sociétés à moyenne et forte capitalisation sur les marchés boursiers de la Corée du Sud.
L’indice MSCI Taiwan vise à mesurer le rendement des sociétés à moyenne et forte capitalisation sur les marchés boursiers de Taïwan.
L’indice MSCI World ex USA représente les segments à grande et à moyenne capitalisation de 22 des 23 marchés des pays développés, à l’exclusion des États-Unis.
L’indice S&P 500 suit les actions d’environ 500 sociétés, principalement à grande capitalisation, établies aux États-Unis.
Nos dernières perspectives
-
-
-
Indicateurs économiques
-
Marchés et économie
-
Allocation d’actifs
POINTS DE VUE CONNEXES
Les placements dans un fonds d’investissement peuvent donner lieu à des commissions de courtage, des commissions de suivi, des frais de gestion et d’autres charges. Veuillez lire le prospectus avant de faire un placement. Les fonds d’investissement ne sont ni garantis ni couverts par la Société d’assurance-dépôts du Canada ou par tout autre organisme public d’assurance-dépôts. La valeur des fonds d’investissement autres que les fonds du marché monétaire fluctue souvent. Rien ne garantit qu’un fonds du marché monétaire pourra maintenir sa valeur liquidative par titre à un niveau constant ou que le montant total de votre investissement dans le fonds vous sera remis. Les rendements passés peuvent ne pas se reproduire.
À moins d’indication contraire, les professionnels en placement mentionnés ne gèrent pas les fonds d’investissement canadiens de Capital Group.
Les mentions d’entreprises ou de titres en particulier, le cas échéant, sont indiquées à titre d’information ou d’exemple seulement et ne doivent pas être interprétées comme étant validées par Capital Group. Les points de vue exprimés sur une entreprise, un titre, une industrie ou un secteur du marché en particulier ne doivent pas être interprétés comme une indication d’intention d’achat ou de vente d’un fonds d’investissement ou de titres détenus par un fonds d’investissement. Ces points de vue ne doivent pas être considérés comme des conseils de placement ni des recommandations d’achat ou de vente.
Les déclarations attribuées à une personne représentent les opinions de cette personne à la date de publication et ne reflètent pas nécessairement les opinions de Capital Group ou de ses sociétés affiliées. Les présents renseignements visent à mettre en évidence certaines questions. Ils ne doivent pas être considérés comme exhaustifs ni comme constituant des conseils. Les renseignements fournis sont présentés à titre indicatif uniquement et ne visent pas à fournir des conseils sur le plan fiscal, juridique ou financier. Les fonds Capital Group sont offerts au Canada par l’intermédiaire de courtiers inscrits. Pour de plus amples renseignements, veuillez consulter votre conseiller financier ou votre conseiller fiscal.
Les énoncés prospectifs ne garantissent aucunement les rendements futurs, et les événements et les résultats réels pourraient différer sensiblement de ceux qui sont exprimés ou sous-entendus dans les énoncés prospectifs des présentes. Les lecteurs sont encouragés à examiner attentivement ces facteurs et d’autres avant de prendre une quelconque décision de placement, et il leur est vivement conseillé de ne pas se fier indûment aux énoncés prospectifs.
L’indice composé S&P 500 (l’« indice ») est un produit de S&P Dow Jones Indices LLC ou de ses entreprises affiliées, dont l’utilisation a été concédée sous licence à Capital Group. © 2026 S&P Dow Jones Indices LLC, une division de S&P Global, ou de ses entreprises affiliées. Tous droits réservés. La redistribution ou la reproduction, en partie ou en totalité, sont interdites sans l’autorisation écrite de S&P Dow Jones Indices LLC.
Source FTSE : London Stock Exchange Group plc et les entreprises du groupe (collectivement, le « groupe LSE »). © Groupe LSE 2026. FTSE Russell est une appellation commerciale de certaines entreprises du groupe LSE. « FTSE® » est une marque de commerce des entreprises membres du groupe LSE concernées, utilisée sous licence par toute autre entreprise membre du groupe LSE. Tous les droits à l’égard des indices FTSE Russell ou de leurs données sont acquis auprès de l’entreprise membre du groupe LSE concernée à qui appartiennent les indices ou les données. Ni le groupe LSE ni ses concédants de licence n’acceptent de responsabilité pour les erreurs ou les omissions dans les indices ou les données, et aucune partie ne peut se fier aux indices ou aux données de la présente communication. Aucune autre publication des données du groupe LSE n’est permise sans le consentement écrit de l’entreprise membre du groupe LSE concernée. Le contenu de la présente communication n’est pas promu, parrainé ou endossé par le groupe LSE. L’indice n’est pas géré et il est impossible d’y investir directement.
BLOOMBERG® est une marque de commerce et une marque de service de Bloomberg Finance L.P. (collectivement dénommée « Bloomberg » avec ses entreprises affiliées). Bloomberg ou ses concédants de licence détiennent tous les droits patrimoniaux sur les indices Bloomberg. Ni Bloomberg ni ses concédants de licence n’approuvent le présent document ni ne garantissent l’exactitude ou l’exhaustivité des renseignements qu’il contient et, dans toute la mesure où cela est permis par la loi, aucune de ces parties ne saurait être tenue responsable des préjudices ou dommages pouvant en découler. Les investisseurs ne peuvent pas investir directement dans un indice.
L’information de MSCI peut être utilisée à des fins internes uniquement. Elle ne peut être reproduite ou redistribuée de quelque manière que ce soit, ni servir de base ou de composante pour des instruments financiers, produits ou indices. Elle ne constitue en aucun cas un conseil en matière de placement ou une recommandation visant à prendre (ou à s’abstenir de prendre) quelque décision de placement que ce soit et ne peut être considérée comme telle. Les données historiques et les analyses ne doivent pas être considérées comme une indication ou une garantie de quelconque analyse, prévision ou prédiction des rendements futurs. Cette information est fournie «telle quelle» et l’utilisateur assume tous les risques découlant de l’utilisation qu’il en fait. MSCI, chacune de ses filiales et toute autre personne qui s’occupent de la collecte, du calcul ou de la création de toute information de MSCI (collectivement, les « parties MSCI ») ou qui y sont liées déclinent expressément toute responsabilité (y compris, sans s’y restreindre, toute garantie relative à l’originalité, la précision, l’exhaustivité, l’à propos, l’absence de contrefaçon, la qualité marchande et l’adaptation à un usage particulier) à l’égard de cette information. Sans limiter la portée générale de ce qui précède, aucune des parties MSCI ne sera tenue responsable envers quiconque des dommages directs, indirects, particuliers, collatéraux, punitifs ou consécutifs (y compris, sans s’y restreindre, les pertes de bénéfices) ou de tout autre dommage. (www.msci.com)
Capital Group estime que les logiciels et l’information de FactSet sont fiables. Toutefois, Capital Group ne sera pas tenue responsable des inexactitudes, des renseignements incomplets ou de la mise à jour de l’information par FactSet. Les renseignements fournis dans ce rapport ont pour but de vous fournir un compte rendu approximatif des caractéristiques du fonds et du gestionnaire à la date indiquée. Cette information n’est pas indicative des décisions d’investissement futures et n’est pas utilisée dans le cadre de notre processus de décision d’investissement.
Les indices ne sont pas gérés et il est impossible d’y investir directement. Les rendements représentent la performance passée et ne garantissent aucunement les rendements futurs; ils ne représentent pas un placement précis.
Toutes les marques de commerce de Capital Group appartiennent à The Capital Group Companies, Inc., ou à une société affiliée située au Canada, aux États-Unis ou dans d’autres pays. Tous les autres noms de sociétés mentionnés sont la propriété de leurs sociétés respectives.
Les fonds Capital Group sont offerts au Canada par l’intermédiaire de Gestion d’actifs Capital International (Canada), Inc., qui fait partie de Capital Group, un gestionnaire de placements d’envergure mondiale qui a été créé en 1931 à Los Angeles, en Californie. Capital Group gère des actions par l’intermédiaire de trois groupes de placement. Ces groupes prennent des décisions relatives aux placements et aux votes par procuration de façon indépendante. Des professionnels en placements à revenu fixe fournissent à l’ensemble de Capital Group des services de recherche et de gestion des placements en titres à revenu fixe; par contre, dans le cas des titres présentant les caractéristiques des actions, ils agissent uniquement pour le compte de l’un des trois groupes de placement en actions.
Les fonds Capital Group sur ce site Web sont offerts uniquement aux résidents canadiens.