Construction de portefeuille
Categories
Technologie et innovation
Aux confins de l’espace : six occasions à saisir
 Zach Alexander
 Michael Beckwith
 Andrei Muresianu
10 septembre 2026
L’engouement des investisseurs pour l’espace s’est accru au printemps quand SpaceX a procédé à son premier appel public à l’épargne (PAPE) quelques semaines seulement après que la NASA eut envoyé quatre astronautes sur la face cachée de la Lune.
Fidèle à lui-même, le chef de la direction de SpaceX, Elon Musk, a alimenté cet enthousiasme en déclarant que son entreprise transporterait un jour de simples citoyens sur la Lune ou Mars, voire plus loin. Ce PAPE est ainsi vite devenu le plus important de l’histoire. Portés par l’idée de réaliser des gains dans une galaxie très lointaine, ou du moins au-delà de l’atmosphère terrestre, les investisseurs ont également injecté des capitaux dans une multitude de FNB liés à l’espace.
On ne peut pas reprocher aux sceptiques d’avoir des doutes quant au tourisme sur Mars. Cependant, l’économie spatiale n’a rien de fantaisiste. Elle génère déjà des occasions bien réelles pour les investisseurs avisés.
« En fait, ce serait une erreur de la considérer comme de la science-fiction », affirme Michael Beckwith, gestionnaire de portefeuille d’actions. « La baisse des coûts de mise en orbite permettra à certaines entreprises de prendre de l’expansion et ouvrira la voie à d’autres, ce qui était inconcevable il y a quelques années. Certaines occasions se concrétiseront rapidement, tandis que d’autres prendront beaucoup plus de temps. »
Pour les investisseurs, la vraie question est de faire la différence entre les scénarios imaginaires et ceux plus concrets qui peuvent générer de la valeur avant le prochain passage de la comète de Halley.
Dans cet article, nous vous présentons six raisons d’investir dans l’économie spatiale.
1. L’espace ne constitue pas qu’un seul marché, mais plusieurs
En réalité, l’espace ne représente pas un marché unique, mais une constellation de marchés existants et potentiels. L’accès à cet univers passe par l’écosystème des voyages spatiaux, qui comprend la fabrication et le lancement de fusées, mais aussi le développement d’infrastructures au sol et de satellites. Cette couche d’infrastructures sert de passerelle pour d’autres domaines d’activité, comme les télécommunications par satellite, l’observation de la Terre, la logistique, la navigation et les dispositifs de défense.
« La plupart des occasions de revenus se trouvent dans ces activités en aval, et non dans le lancement », explique l’analyste de placements en actions Andrei Muresianu, qui couvre les sociétés américaines de télécommunications, de câblodistribution et de médias.
Par ailleurs, de nouvelles réductions des coûts de lancement rendent d’autres projets réalisables, notamment l’implantation de centres de données d’IA dans l’espace, ce qui pourrait se concrétiser d’ici cinq à dix ans. À plus long terme, les entreprises explorent également le potentiel de la fabrication en apesanteur, ainsi que des voyages et de l’exploitation minière dans l’espace.
Selon le Forum économique mondial, l’économie spatiale est évaluée à 630 G$ US et pourrait atteindre 1 800 G$ US d’ici 2035.
Ce tableau donne un aperçu de l’économie spatiale en trois phases.
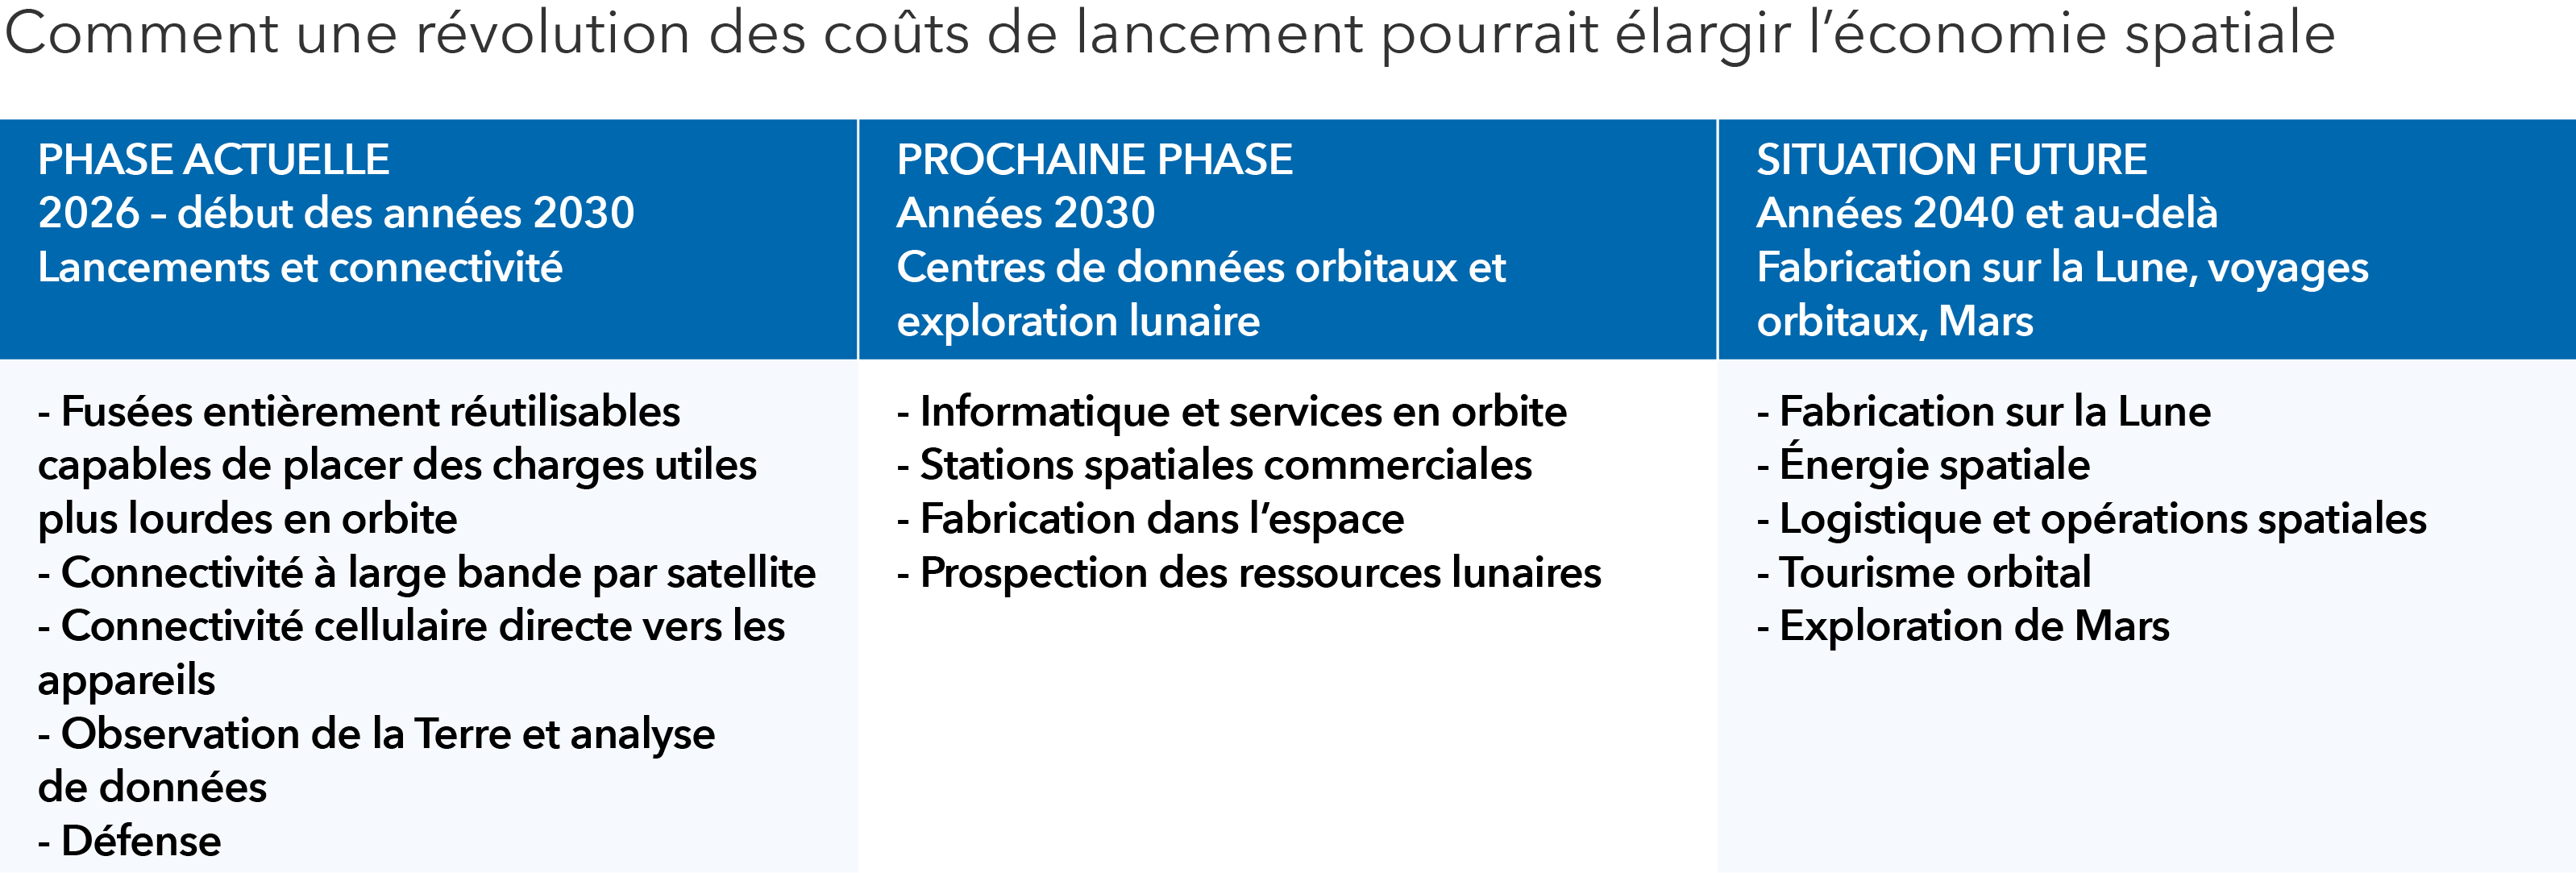
Source : Capital Group. Les échéanciers et les exemples sont fournis à titre indicatif seulement et ne constituent ni des prévisions, ni des estimations, ni des recommandations de placement.
2. Les coûts de lancement piquent du nez
Autrefois rares et coûteux, les lancements de fusées sont désormais monnaie courante. SpaceX, qui a effectué en août sa 100ᵉ mission de 2026, domine largement ce secteur. Elle représente 90 % de la charge utile totale mise en orbite, contre environ 5 % il y a dix ans.
Les initiatives d’entreprises sous l’égide de l’État chinois arrivent loin derrière en deuxième position mondiale. Par ailleurs, d’autres sociétés sont également actives dans le domaine spatial, dont Rocket Lab, United Launch Alliance (ULA), Relativity Space et Blue Origin.
SpaceX s’est imposé comme chef de file des lancements en rendant ses fusées partiellement réutilisables. Cette percée, combinée à d’autres avancées, a fait chuter le coût d’accès à l’orbite terrestre basse, qui est passé de 54 000 $ US le kilogramme, à l’époque de la navette spatiale, à 2 700 $ US le kilogramme aujourd’hui. Cette baisse spectaculaire a créé des débouchés commerciaux auparavant non viables sur le plan économique et favorisé l’émergence de dizaines de nouvelles entreprises.
SpaceX procède actuellement à des essais sur sa fusée de nouvelle génération, Starship, un système de lancement orbital entièrement réutilisable qui est capable de transporter entre 100 et 150 tonnes métriques en orbite terrestre basse, contre environ 23 tonnes pour la fusée Falcon 9 actuelle.
« Starship pourrait devenir le fer de lance de la prochaine économie spatiale », affirme M. Muresianu.
Les États‑Unis sont clairement le chef de file dans le tonnage lancé en orbite.
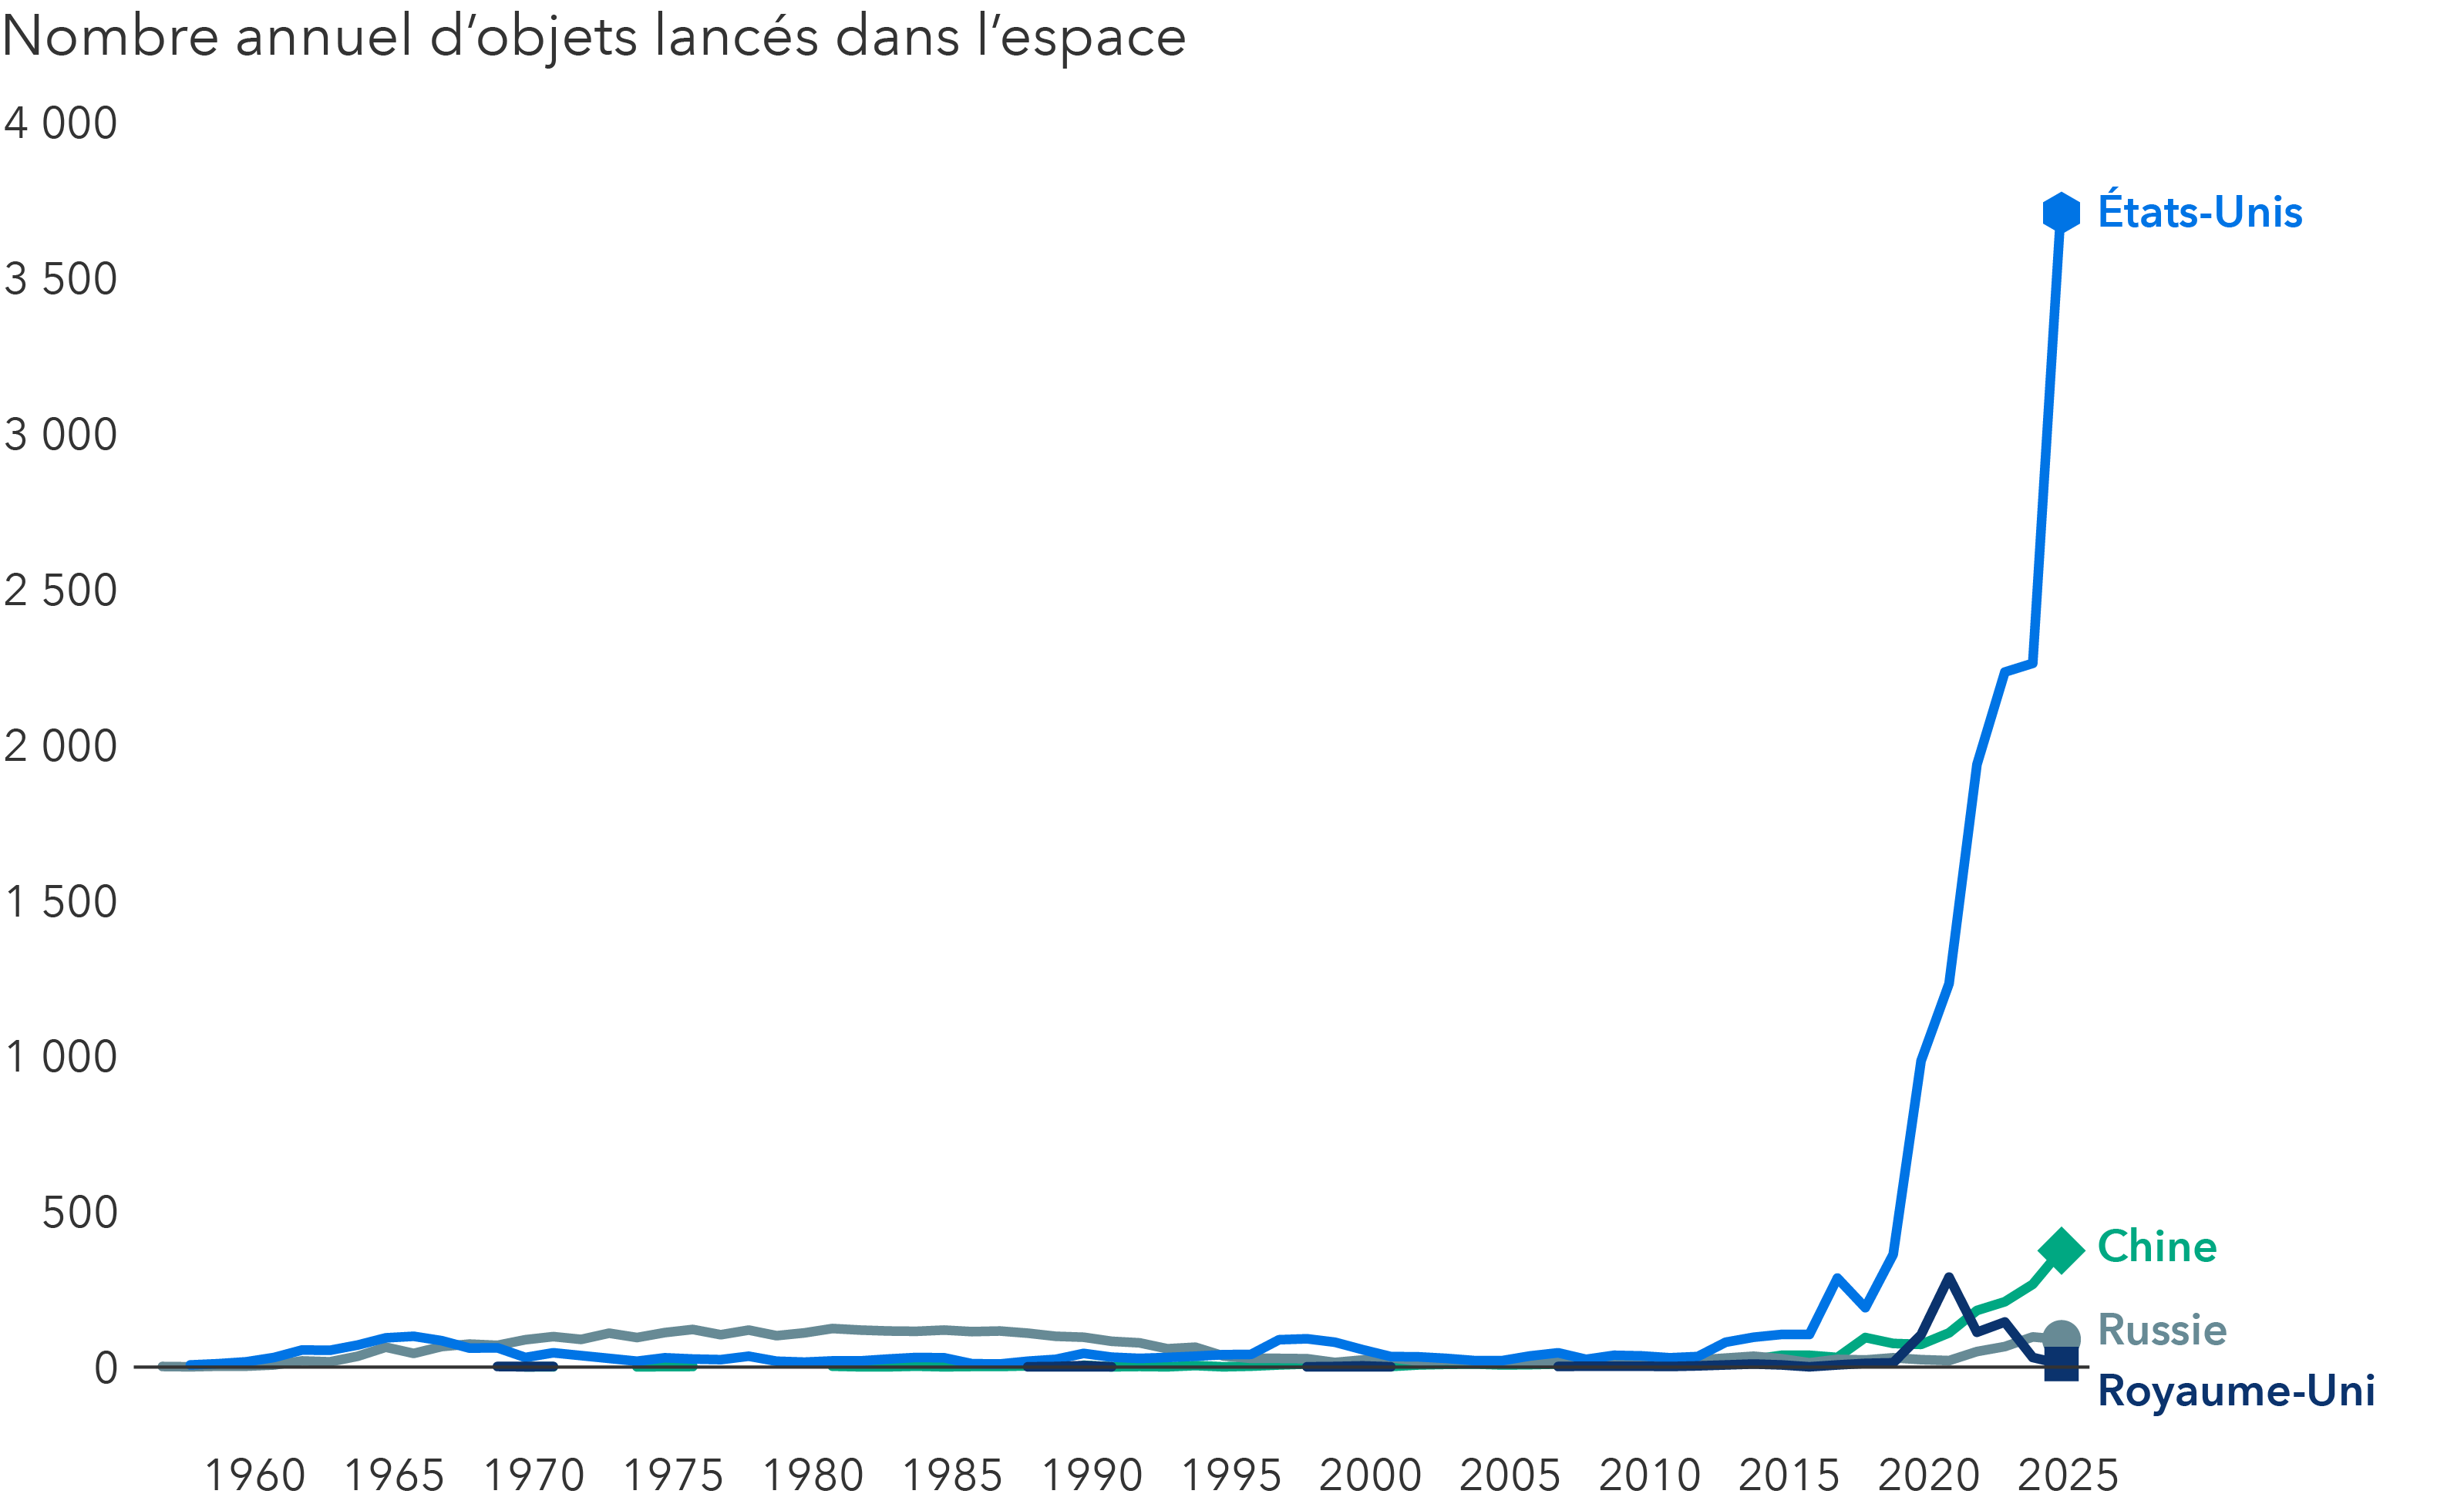
Sources : Capital Group, Our World in Data et Bureau des affaires spatiales des Nations Unies. On entend par « objets » les satellites, les sondes, les atterrisseurs, les vaisseaux spatiaux habités et les éléments de stations spatiales lancés en orbite terrestre ou plus loin.
3. L’IA dans l’espace n’est plus de la science fiction
Les conditions sont déjà réunies pour que les centres de données orbitaux passent de la fiction à la réalité.
Les premiers essais ont démontré que les processeurs graphiques et d’autres composants matériels peuvent fonctionner en orbite. Certaines entreprises commencent d’ailleurs à tester la production d’inférences et l’informatique en périphérie directement depuis l’espace. Certes, les centres de données spatiaux doivent encore surmonter plusieurs défis, dont la latence par rapport à la Terre et les effets potentiels des rayonnements. Cependant, la clé de leur viabilité commerciale demeure la réduction des coûts de lancement.
« La conjoncture rend difficile le déploiement de vastes réseaux dans l’espace, mais si Starship atteint ses objectifs de coûts et de capacité de charge utile, les centres de données orbitaux pourraient devenir une nouvelle couche de l’infrastructure d’IA », ajoute M. Beckwith. « De plus, les systèmes spatiaux offrent des avantages potentiels par rapport à leurs homologues terrestres. »
Sur Terre, les centres de données à très grande échelle se révèlent de plus en plus coûteux, car leurs exploitants se heurtent à des goulots d’étranglement liés à la rareté des terrains, de l’énergie et des ressources de refroidissement. En outre, ils font face à une opposition croissante de la part des élus et des populations concernées.
« Dans l’espace, les centres de données pourraient disposer d’une énergie solaire abondante, éviter la concurrence liée à l’eau et aux terrains, et ne rencontrer aucune résistance de la part des communautés », souligne l’analyste de placements en actions Zach Alexander, qui couvre les secteurs de l’aérospatiale et de la défense aux États-Unis.
La baisse des coûts de lancement pourrait rendre l’utilisation de l’IA dans l’espace économiquement viable
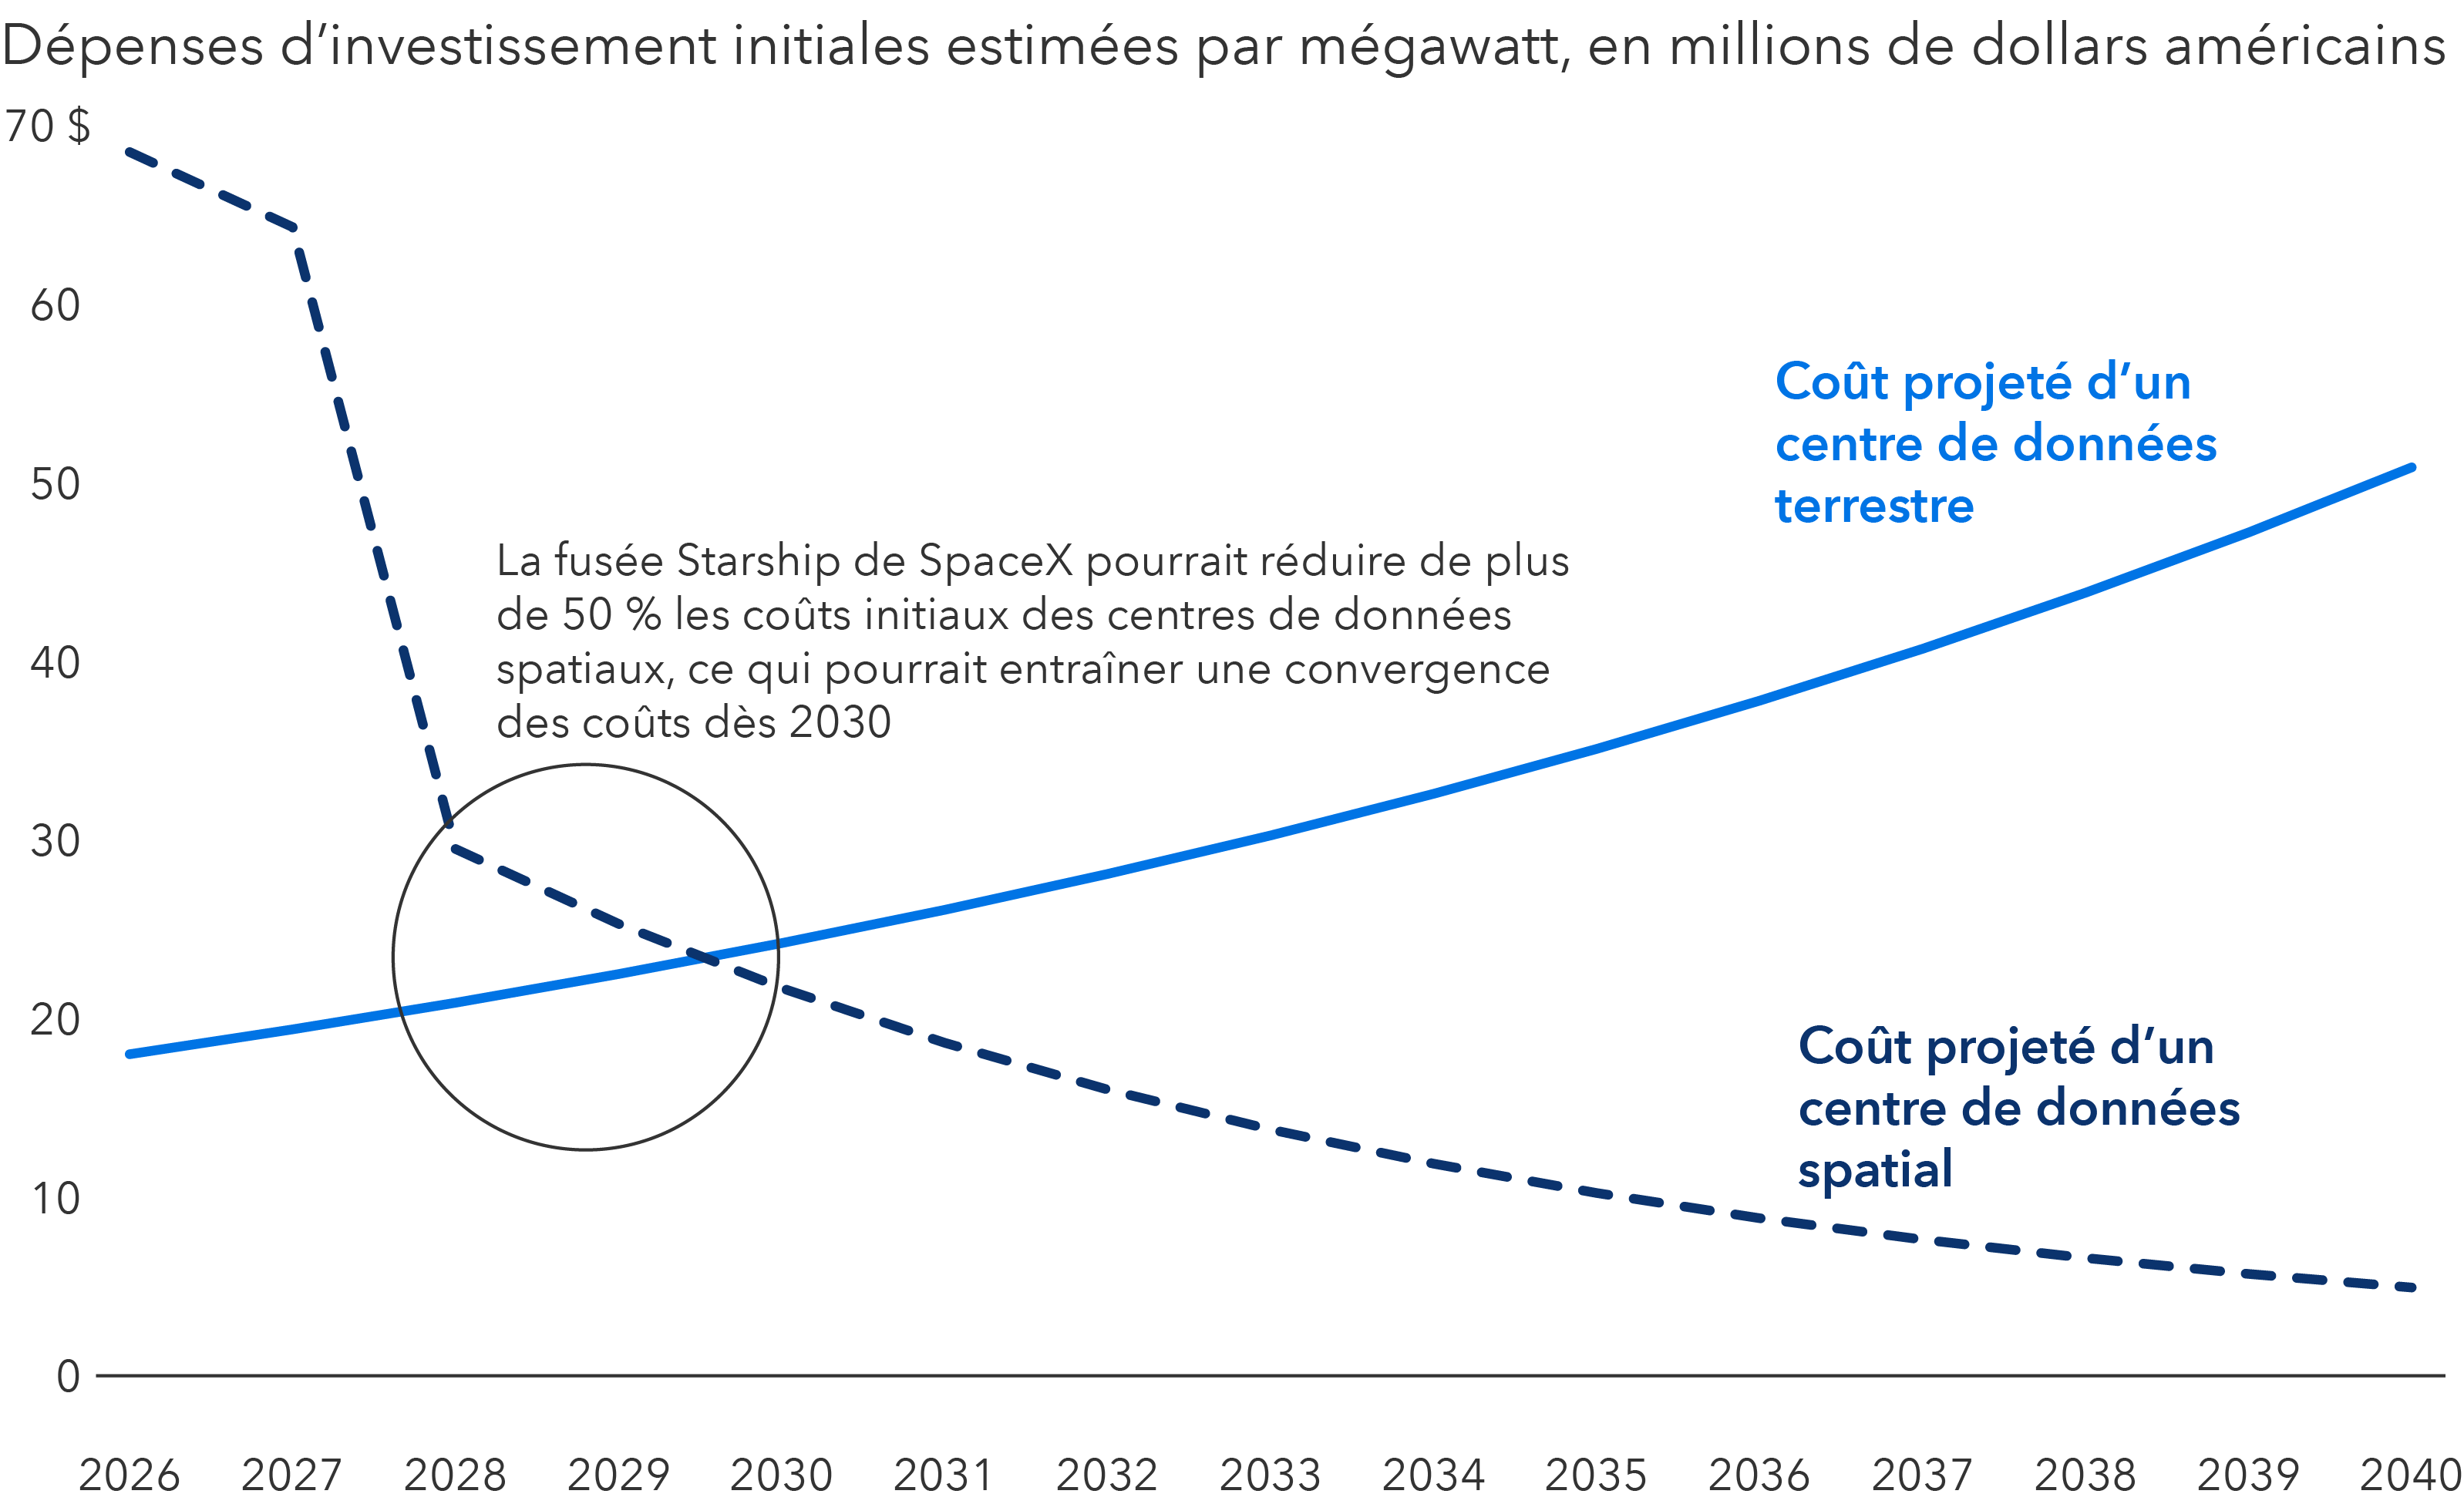
Source : Analyse de Capital Group fondée sur des renseignements publics, de l’information fournie par les entreprises, des études sectorielles et des consultations d’experts. Les coûts des centres de données terrestres reflètent les dépenses en capital initiales estimées pour développer un mégawatt (MW) de capacité de centre de données. Ceux des centres spatiaux correspondent à des estimations fondées sur des hypothèses relatives à la construction de satellites, aux besoins en énergie et en refroidissement, à l’économie des lancements, à l’ampleur du déploiement et aux avancées technologiques. L’analyse suppose la commercialisation de lanceurs lourds de nouvelle génération à partir de 2028. Les données présentées, qui sont hypothétiques et sensibles aux hypothèses sous‑jacentes, visent uniquement à illustrer un scénario potentiel. Les coûts réels et les échéanciers de déploiement pourraient différer de manière significative. Au 31 août 2026.
4. Le service par satellite s’invite dans votre téléphone intelligent
La connectivité par satellite s’impose déjà comme l’un des marchés les plus prometteurs en matière de télécommunications. SpaceX domine nettement ce segment grâce à son réseau Starlink, qui compte plus de 6 000 satellites en orbite terrestre basse. Parmi les autres fournisseurs, on retrouve Amazon Leo (anciennement Project Kuiper), AST SpaceMobile et OneWeb. Les réseaux de ces sociétés conviennent tout à fait à la prestation de services à large bande dans les régions rurales, à bord des aéronefs et des navires, ainsi que sur les marchés en développement où les infrastructures sont coûteuses ou difficiles à déployer. Ils se révèlent toutefois moins concurrentiels dans les zones plus densément peuplées et dotées d’infrastructures étendues.
À l’heure actuelle, les sociétés de réseaux satellitaires ne représentent qu’une fraction du marché mondial des systèmes de transmission à large bande, évalué à plusieurs milliards de dollars. La baisse des coûts et les progrès réalisés dans le développement de satellites pourraient aider ces entreprises à accroître leur part de marché.
« Or, le segment des systèmes de transmission à large bande par satellite connaît déjà une croissance rapide et pourrait représenter environ 40 G$ US d’ici 2030 », ajoute M. Muresianu. « Ce qui va véritablement changer la donne pour les entreprises de télécommunication par satellite, ce sont les services de communication directe entre satellites et téléphones intelligents ordinaires. »
Cette technologie n’en est encore qu’à ses débuts, les premiers déploiements commerciaux venant tout juste de commencer. À mesure que les constellations de satellitaires de nouvelle génération gagneront en capacité, en vitesse et en couverture, les opérateurs satellitaires pourront s’approprier une part croissante des marchés des systèmes de transmission à large bande et des services sans fil.
Les réseaux satellitaires ne représentent qu’une fraction des marchés potentiels de la large bande et de la mobilité.
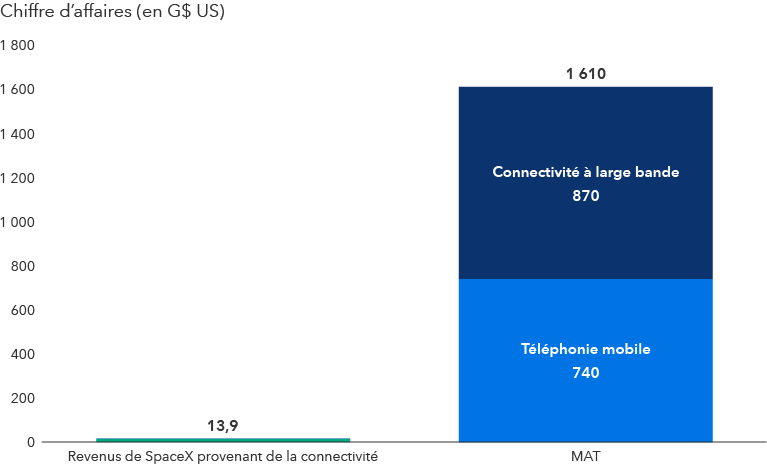
Sources : Capital Group et rapports des sociétés. Le marché adressable total (MAT) représente les occasions commerciales offertes par les produits et services actuels ainsi que futurs de SpaceX. Il est estimé par la direction de SpaceX au 1er avril 2026. Le segment Connectivity de SpaceX exploite un réseau mondial à large bande, à haute vitesse et à faible latence qui est alimenté par des milliers de satellites Starlink en orbite terrestre basse. Il offre une connectivité à des millions de particuliers, d’entreprises et d’organismes gouvernementaux grâce à son service Starlink. La barre de gauche présente le chiffre d’affaires de ce segment au cours des 12 derniers mois, au 30 juin 2026.
5. Les priorités en matière de sécurité nationale stimuleront l’économie spatiale
Il faut remonter à la Guerre froide pour voir une rivalité géopolitique aussi centrée sur l’espace.
Les États‑Unis, la Chine et d’autres gouvernements considèrent de plus en plus les systèmes de défense spatiaux comme essentiels à leur sécurité nationale. « Ces systèmes pourraient très bien devenir un enjeu stratégique majeur entre superpuissances », souligne M. Alexander.
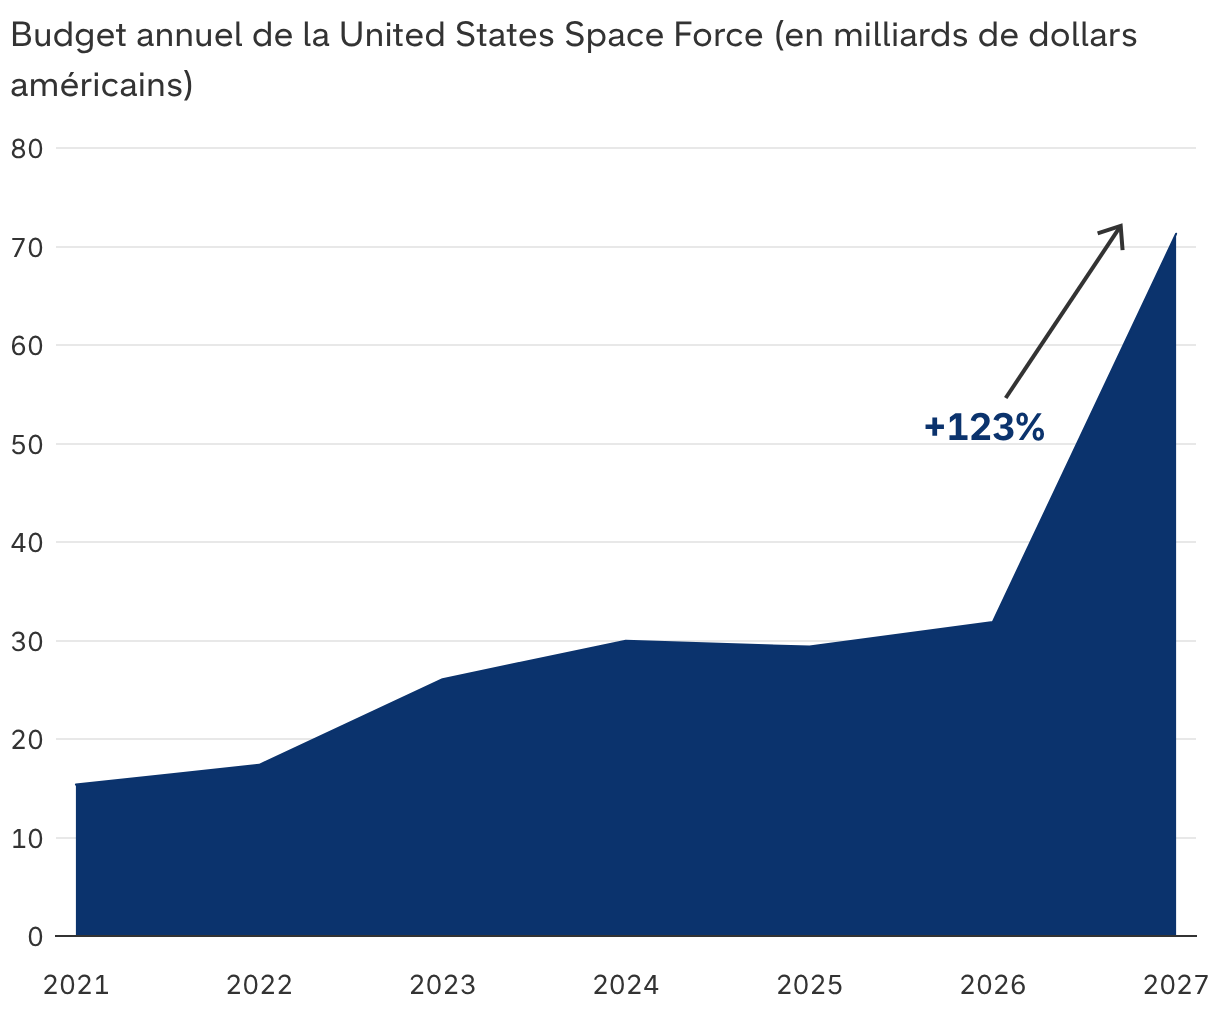
Aux États Unis, la NASA a des projets à long terme visant à construire une nouvelle station spatiale ainsi qu’une base permanente sur la Lune. En août, SpaceX a lancé en orbite le télescope spatial Nancy Grace Roman pour la NASA, un projet de 4 G$ US destiné à l’exploration cosmique. Par ailleurs, la U.S. Space Force cherche à doubler son budget et le porter à 70 G$ US pour son exercice 2027. Elle consacrera une grande partie de ces fonds aux communications satellitaires, à la collecte de renseignements, à la surveillance et aux systèmes de navigation.
Le président Trump a également indiqué que le système de défense antimissile Golden Dome constituait une priorité absolue pour le reste de son mandat. Ce programme prévoit la mise à niveau des capacités de détection et de riposte dans le cas de missiles hypersoniques de pointe et d’autres menaces.
« On s’attend à ce que ce système s’appuie largement sur des capteurs spatiaux, des réseaux de communication et, éventuellement, des intercepteurs orbitaux », explique M. Alexander. « À cette fin, plusieurs entreprises seront mobilisées, principalement de grands fournisseurs du secteur de la défense. »
En juillet, par exemple, l’Agence de développement spatial a attribué à L3Harris un contrat de 955 M$ US pour la construction de 18 satellites de poursuite de missiles équipés de capteurs infrarouges capables de détecter, puis de suivre les missiles hypersoniques et balistiques. Lockheed Martin, Northrop Grumman et RTX comptent parmi les entreprises qui mettent au point des intercepteurs de missiles spatiaux.
Le département de la Défense des États Unis souhaite doubler le budget de la Space Force en 2027
Sources : Capital Group et United States Air Force. Les données représentent les crédits réguliers pour chaque exercice financier et ne tiennent pas compte des crédits supplémentaires accordés en cas de déficit budgétaire. Les données pour 2027 reflètent la plus récente proposition budgétaire de l’Air Force, au 31 août 2026.
6. La fabrication et les voyages spatiaux ne sont pas à exclure
Le développement en apesanteur de traitements contre le cancer et des vols de San Francisco à Tokyo en moins de 45 minutes peuvent sembler farfelus. Or, grâce à la baisse continue des coûts de lancement et à un accès plus facile à l’orbite, de tels projets pourraient bien voir le jour. L’espace offre en effet des conditions physiques uniques qui sont impossibles à reproduire sur Terre.
L’espace n’a ni poussière ni pluie et la chaleur s’y dissipe par rayonnement, tandis que l’énergie y est gratuite et illimitée. L’élimination des déchets y est par ailleurs peu onéreuse », explique M. Muresianu. « La microgravité modifie le mode de formation des cristaux et le déplacement des fluides, révolutionnant ainsi la fabrication des puces électroniques, des fibres et des produits pharmaceutiques, pour ne citer que quelques exemples. »
Il ne faut toutefois pas s’attendre à ce que ces avancées se concrétisent d’ici cinq ou dix ans, conclut M. Muresianu. « Je pense qu’il est plus réaliste de les envisager dans un horizon de 10 à 30 ans. »
Nos dernières perspectives
-
-
Intelligence artificielle
-
-
-
POINTS DE VUE CONNEXES
-
Construction de portefeuille
-
Intelligence artificielle
-
Les placements dans un fonds d’investissement peuvent donner lieu à des commissions de courtage, des commissions de suivi, des frais de gestion et d’autres charges. Veuillez lire le prospectus avant de faire un placement. Les fonds d’investissement ne sont ni garantis ni couverts par la Société d’assurance-dépôts du Canada ou par tout autre organisme public d’assurance-dépôts. La valeur des fonds d’investissement autres que les fonds du marché monétaire fluctue souvent. Rien ne garantit qu’un fonds du marché monétaire pourra maintenir sa valeur liquidative par titre à un niveau constant ou que le montant total de votre investissement dans le fonds vous sera remis. Les rendements passés peuvent ne pas se reproduire.
À moins d’indication contraire, les professionnels en placement mentionnés ne gèrent pas les fonds d’investissement canadiens de Capital Group.
Les mentions d’entreprises ou de titres en particulier, le cas échéant, sont indiquées à titre d’information ou d’exemple seulement et ne doivent pas être interprétées comme étant validées Capital Group. Les points de vue exprimés sur une entreprise, un titre, une industrie ou un secteur du marché en particulier ne doivent pas être interprétés comme une indication d’intention d’achat ou de vente d’un fonds d’investissement ou de titres détenus par un fonds d’investissement. Ces points de vue ne doivent pas être considérés comme des conseils de placement ni des recommandations d’achat ou de vente.
Les déclarations attribuées à une personne représentent les opinions de cette personne à la date de publication et ne reflètent pas nécessairement les opinions de Capital Group ou de ses sociétés affiliées. Les présents renseignements visent à mettre en évidence certaines questions. Ils ne doivent pas être considérés comme exhaustifs ni comme constituant des conseils. Les renseignements fournis sont présentés à titre indicatif uniquement et ne visent pas à fournir des conseils sur le plan fiscal, juridique ou financier. Les fonds Capital Group sont offerts au Canada par l’intermédiaire de courtiers inscrits. Pour de plus amples renseignements, veuillez consulter votre conseiller financier ou votre conseiller fiscal.
Les énoncés prospectifs ne garantissent aucunement les rendements futurs, et les événements et les résultats réels pourraient différer sensiblement de ceux qui sont exprimés ou sous-entendus dans les énoncés prospectifs des présentes. Les lecteurs sont encouragés à examiner attentivement ces facteurs et d’autres avant de prendre une quelconque décision de placement, et il leur est vivement conseillé de ne pas se fier indûment aux énoncés prospectifs.
L’indice S&P 500 est un produit de S&P Dow Jones Indices LLC ou de ses entreprises affiliées, dont l’utilisation a été concédée sous licence à Capital Group. © 2026 S&P Dow Jones Indices LLC, une division de S&P Global, ou de ses entreprises affiliées. Tous droits réservés. La redistribution ou la reproduction, en partie ou en totalité, sont interdites sans l’autorisation écrite de S&P Dow Jones Indices LLC.
Source : London Stock Exchange Group plc et les entreprises du groupe (collectivement, le « groupe LSE »). © Groupe LSE 2026. FTSE Russell est une appellation commerciale de certaines entreprises du groupe LSE. L’indice des obligations universelles FTSE Canada est une marque de commerce des entreprises membres du groupe LSE concernées, utilisée sous licence par toute autre entreprise membre du groupe LSE. Tous les droits à l’égard des indices FTSE Russell ou de leurs données sont acquis auprès de l’entreprise membre du groupe LSE concernée à qui appartiennent les indices ou les données. Ni le groupe LSE ni ses concédants de licence n’acceptent de responsabilité pour les erreurs ou les omissions dans les indices ou les données, et aucune partie ne peut se fier aux indices ou aux données de la présente communication. Aucune autre publication des données du groupe LSE n’est permise sans le consentement écrit de l’entreprise membre du groupe LSE concernée. Le contenu de la présente communication n’est pas promu, parrainé ou endossé par le groupe LSE. L’indice n’est pas géré et il est impossible d’y investir directement.
BLOOMBERG® est une marque de commerce et une marque de service de Bloomberg Finance L.P. (collectivement dénommée « Bloomberg » avec ses entreprises affiliées). Bloomberg ou ses concédants de licence détiennent tous les droits patrimoniaux sur les indices Bloomberg. Ni Bloomberg ni ses concédants de licence n’approuvent le présent document ni ne garantissent l’exactitude ou l’exhaustivité des renseignements qu’il contient et, dans toute la mesure où cela est permis par la loi, aucune de ces parties ne saurait être tenue responsable des préjudices ou dommages pouvant en découler. Les investisseurs ne peuvent pas investir directement dans un indice.
Les renseignements de MSCI ne peuvent être utilisés que pour votre usage interne, ne peuvent pas être reproduits ou rediffusés sous quelque forme que ce soit et ne peuvent pas être utilisés comme base ou composant de tout instrument ou produit financier ou indice. Les renseignements de MSCI ne sont pas destinés à constituer un conseil en placement ou une recommandation de prendre (ou de s’abstenir de prendre) une quelconque décision de placement et ne doivent pas être considérés comme tels. Les données et analyses historiques ne doivent pas être considérées comme une indication ou une garantie de toute analyse, prévision ou prédiction de performance future. Les renseignements de MSCI sont fournis « tels quels » et l’utilisateur de ces renseignements assume l’ensemble des risques liés à l’utilisation de ces renseignements. MSCI, chacune de ses entreprises affiliées et toute autre personne impliquée ou liée à la compilation, au calcul ou à la création de toute information MSCI (collectivement, « les parties MSCI ») rejettent expressément toute garantie (y compris, sans s’y limiter, toute garantie d’originalité, d’exactitude, d’exhaustivité, d’actualité, de non-violation, de qualité marchande et d’adéquation à un usage particulier) concernant ces informations. Sans limiter ce qui précède, en aucun cas une partie MSCI ne pourra être tenue responsable de tout dommage direct, indirect, spécial, accessoire, punitif, consécutif (y compris, sans limitation, les pertes de profits) ou de tout autre dommage. Veuillez consulter le site Web du fournisseur de données pour de plus amples renseignements. (www.msci.com)
Capital Group estime que les logiciels et l’information de FactSet sont fiables. Toutefois, Capital Group ne sera pas tenue responsable des inexactitudes, des renseignements incomplets ou de la mise à jour de l’information par FactSet. Les renseignements fournis dans ce rapport ont pour but de vous fournir un compte rendu approximatif des caractéristiques du fonds et du gestionnaire à la date indiquée. Cette information n’est pas indicative des décisions d’investissement futures et n’est pas utilisée dans le cadre de notre processus de décision d’investissement.
Les indices ne sont pas gérés et il est impossible d’y investir directement. Les rendements représentent la performance passée et ne garantissent aucunement les rendements futurs; ils ne représentent pas un placement précis.
Toutes les marques de commerce de Capital Group appartiennent à The Capital Group Companies, Inc., ou à une société affiliée située au Canada, aux États-Unis ou dans d’autres pays. Tous les autres noms de sociétés mentionnés sont la propriété de leurs sociétés respectives.
Les fonds Capital Group sont offerts au Canada par l’intermédiaire de Gestion d’actifs Capital International (Canada), Inc., qui fait partie de Capital Group, un gestionnaire de placements d’envergure mondiale qui a été créé en 1931 à Los Angeles, en Californie. Capital Group gère des actions par l’intermédiaire de trois groupes de placement. Ces groupes prennent des décisions relatives aux placements et aux votes par procuration de façon indépendante. Des professionnels en placements à revenu fixe fournissent à l’ensemble de Capital Group des services de recherche et de gestion des placements en titres à revenu fixe; par contre, dans le cas des titres présentant les caractéristiques des actions, ils agissent uniquement pour le compte de l’un des trois groupes de placement en actions.
Les fonds Capital Group sur ce site Web sont offerts uniquement aux résidents canadiens.