Rentetarieven De renteverhoging door de Fed vanuit drie invalshoeken

De beslissing van de Amerikaanse Federal Reserve om de rente deze maand met een kwart procentpunt te verhogen, betekende een kentering in het monetaire beleid. De centrale bank tracht zo de door de oorlog veroorzaakte inflatiedruk te verlichten. Hoewel het van juli 2023 geleden is dat de Fed de rente nog heeft verhoogd, is dit na vele jaren van kunstmatig lage financieringskosten in bepaalde opzichten een 'terugkeer naar normaal'. Om de beslissing van de Fed in perspectief te plaatsen, geven drie beleggingsprofessionals van Capital Group hun kijk op het huidige renteklimaat en de potentiële gevolgen daarvan voor de economie en de markten.


De Amerikaanse economie is best opgewassen tegen hogere rentevoeten

Darrell Spence, Amerikaans econoom


De Amerikaanse economie wordt ondersteund door een gezonde arbeidsmarkt en toenemende productiviteit. Een beperkte stijging van de rente zal dus niet meteen de bbp-groei verstikken. Op langere termijn bekeken zijn de huidige renteniveaus niet ongewoon. Wel ongewoon was het klimaat van ultralage rentevoeten van na de wereldwijde financiële crisis en de opkoopprogramma's van staatsobligaties die de financieringskosten uitzonderlijk laag hielden. In zekere zin lijkt het alsof we na jaren van onconventioneel monetair beleid stilaan weer een normale koers varen.


Wanneer de Fed de rente verhoogt, dan betekent dat bijna per definitie dat de Amerikaanse economie het relatief goed doet. Dit jaar krijgt de Amerikaanse economische groei een aanzienlijke boost van AI-gerelateerde investeringen, en vertonen de consumentenbestedingen ondanks de hoge inflatie op jaarbasis een groei van zo'n 2%. Dat de arbeidsmarkt haar elan terugvindt, maakt het voor bestuurders van de Fed gemakkelijker om zich weer te focussen op de bestrijding van de inflatie van de consumentenprijzen, die op dit moment ongeveer 150 basispunten hoger ligt dan het streefdoel van 2%.
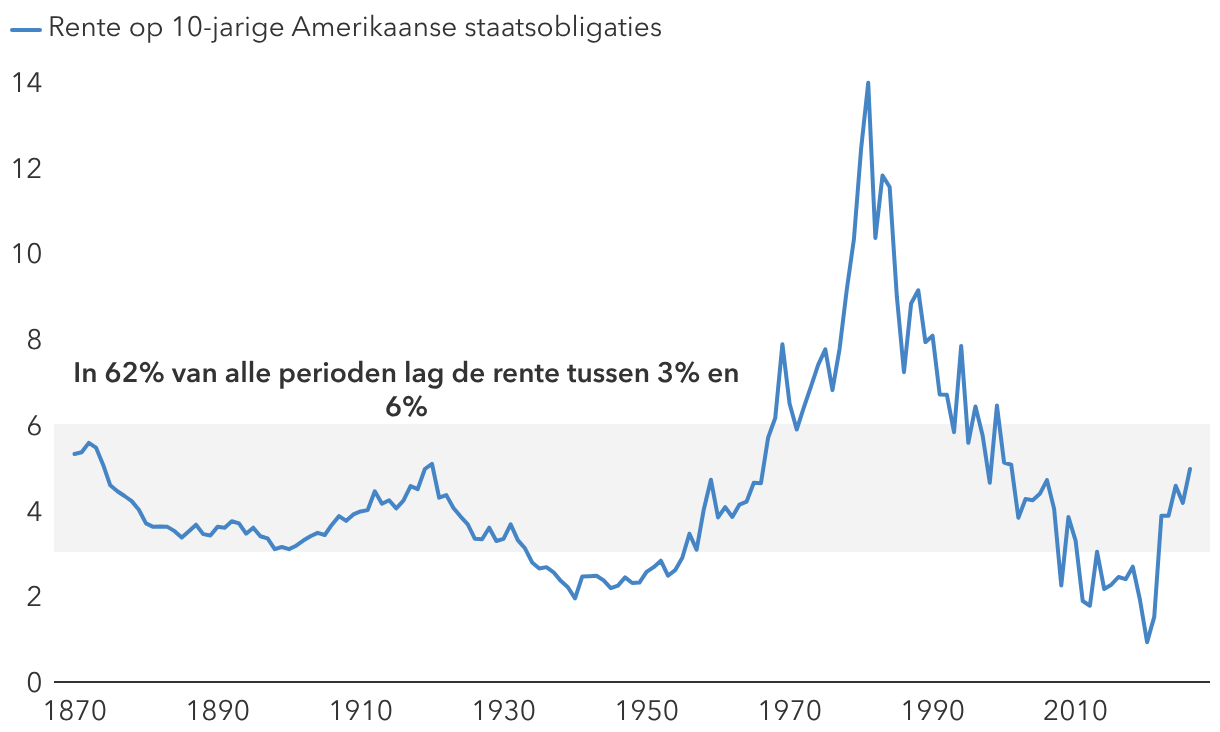
Op lange termijn zijn obligatierentes tussen 3% en 6% gebruikelijk

Bronnen: Capital Group, Federal Reserve Bank of St. Louis, Robert Shiller. De gegevens voor 1870 tot 1961 zijn het maandelijkse gemiddelde van de rente op langlopende Amerikaanse staatsobligaties, samengesteld door Robert Shiller. De gegevens voor 1962 tot 2025 vertegenwoordigen de rentes op 10-jarige Amerikaanse staatsobligaties per 31 december van elk jaar in de periode. De gegevens voor 2026 zijn per 14 september 2026.

Ik vind deze renteverhoging logisch, en volgens mij zullen er tegen eind 2027 nog drie of vier volgen. Het gebeurt zelden dat de Fed het slechts bij één renteverhoging houdt. Ik verwacht dat dit het begin is van een renteverhogingscyclus waardoor de Amerikaanse beleidsrente zal stijgen van het huidige bereik tussen 3,75% en 4,00% naar om en bij de 5%. Of dat voldoende zal zijn om de inflatie te beteugelen, valt nog af te wachten. Positief is alvast dat de loon- en productiviteitsgroei in de VS op het huidige niveau strookt met een inflatie van 2%. Vanuit die invalshoek lijkt het streefdoel van de Fed dus haalbaar.


Twee onderdelen van de economie die de hogere rentevoeten wel kunnen voelen, zijn de woningverkopen in de VS, die de laatste jaren stagneren, en de bedrijfsinvesteringen in andere segmenten dan AI-datacenters. Per saldo zal de Amerikaanse bbp-groei dit jaar volgens mij positief blijven en uitkomen op 1,5% tot 2% op jaarbasis. Dat lijkt misschien niet indrukwekkend, maar gezien de complicaties zoals de Iran-oorlog, hogere energieprijzen, hernieuwde handelsspanningen en stijgende rentevoeten, wordt dat een opmerkelijke verwezenlijking. Dat toont aan hoe goed de Amerikaanse economie ook in moeilijke omstandigheden stand kan houden.


Bij stijgende rentevoeten doen dividendaandelen het doorgaans goed

Hilda Applbaum, equity portfolio manager


Vaak vertel ik mijn jongere collega's dat ik op mijn eerste hypotheek 17% rente betaalde, en dat ik enorm opgelucht was toen ik tegen 13% kon herfinancieren. Wat beleggers mentaal vaak bezighoudt, is niet zozeer het niveau van de rente, maar wel de mate van verandering. Wie is opgegroeid in een klimaat van rentevoeten van bijna nul, vindt een rente die stijgt naar 5% onthutsend. Het kan even duren voor mensen hun verwachtingen aanpassen, maar ik vind verdere renteverhogingen door de Fed redelijk. Door de rente nog een paar keer op te trekken, kan de Fed haar onafhankelijkheid in de verf zetten en een duidelijk signaal geven dat ze vastbesloten is om de inflatie onder controle te krijgen.


In dit klimaat vind ik aandelen die hogere dividenden uitkeren een prima idee. Als de rente stijgt, doen beleggingen die minder rentegevoelig zijn – zoals veel dividendaandelen en waardeaandelen – het doorgaans goed. Groeiaandelen, die sterker afhankelijk zijn van toekomstige winsten, kunnen bij stijgende rentevoeten dan weer volatieler zijn. Enkele van de interessantste mogelijkheden zie ik bij bedrijven met voorspelbare cashflows die minder afhankelijk zijn van geleend geld.

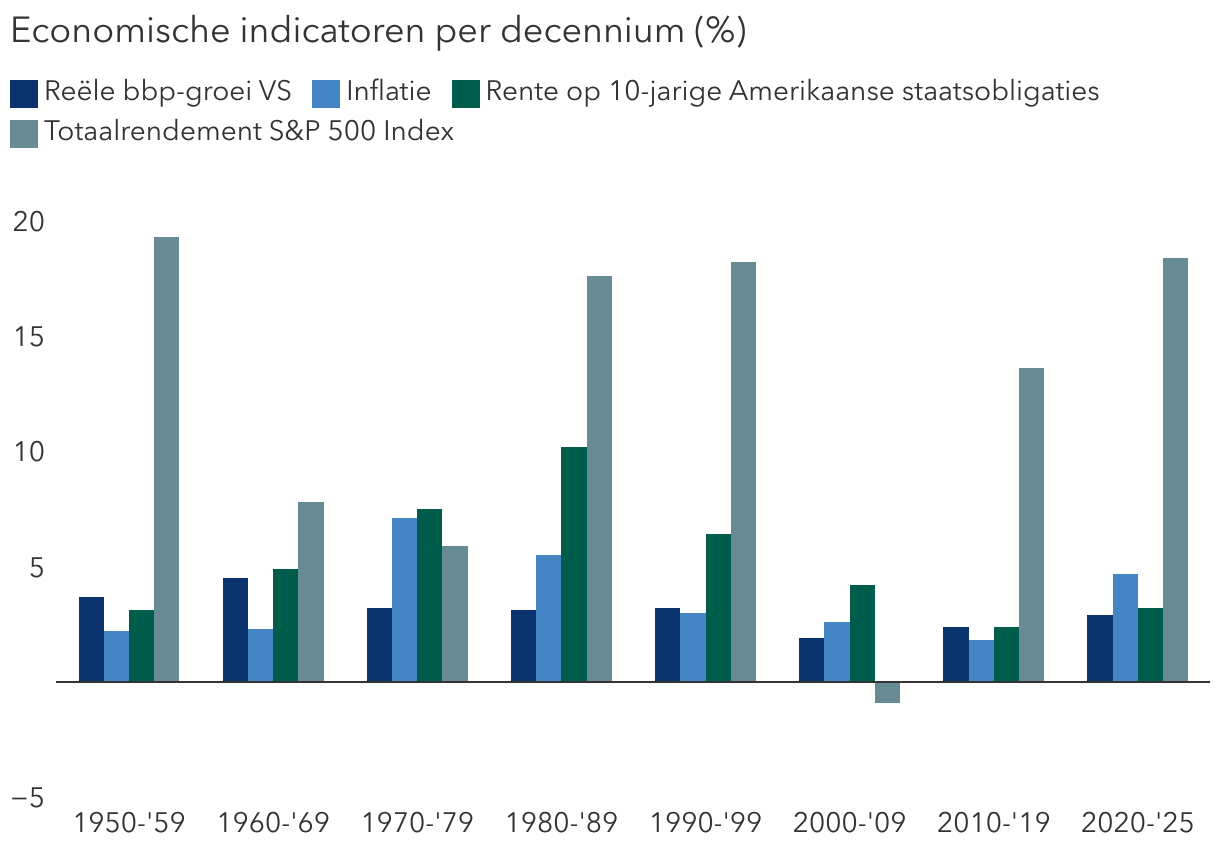
Hoge inflatie heeft het aandelenrendement in eerdere decennia niet ingeperkt (%)

In het verleden behaalde resultaten bieden geen garantie voor de toekomst.

Bronnen: Capital Group, Bureau of Economic Analysis, Bureau of Labor Statistics, Federal Reserve, Robert Shiller, S&P Global. De resultaten per decennium zijn berekend door Capital Group en worden getoond als groeipercentages op jaarbasis voor het reële bbp, de inflatie en het totaalrendement van de S&P 500 Index. De inflatie is gebaseerd op de Consumer Price Index for All Urban Consumers. Voor elk decennium wordt de gemiddelde rente op 10-jarige Amerikaanse staatsobligaties getoond. Het totaalrendement is inclusief herbelegde dividenden. Gegevens per 31 december 2025.

Veel bedrijven in de sector van de gezondheidszorg, zoals farmaceutische bedrijven, ontwikkelaars van medische technologie of zorgmanagers, zijn bijvoorbeeld minder gevoelig voor de economische cyclus. Ik heb in de gezondheidszorg verschillende bedrijven ontdekt die ruimschoots in hun eigen financiering kunnen voorzien en die minder gevoelig zijn voor stijgende rentevoeten en energiekosten. Ook in een aantal financiële instellingen zie ik mogelijkheden. Zolang de economische groei positief blijft, kunnen banken, creditcardbedrijven en andere kredietverstrekkers profiteren van hogere rentevoeten.


In het algemeen kijk ik vooral naar kwaliteit, veerkracht en inkomsten. Zelfs als het groeitempo wat afneemt, kunnen goed gepositioneerde bedrijven die dividenden uitkeren aantrekkelijke waarde blijven bieden én voor stabiliteit zorgen als de volatiliteit op de markten toeneemt.


Renteverhogingen door de Fed kunnen de langetermijnrente helpen stabiliseren

Pramod Atluri, fixed income portfolio manager


Nu de hogere energieprijzen door de oorlog in Iran de inflatie de komende zes maanden dreigen aan te wakkeren, moet de Federal Reserve de markten overtuigen dat het haar menens is met haar inflatiestreefdoel van 2%. Als beleggers dat geloven, bestaat er een redelijke kans dat de rente op langlopende staatsobligaties zal stabiliseren. Dat is na de renteverhoging ook precies gebeurd met de rente op 30-jarige staatsobligaties, die iets is gedaald tot 5,35%, ook al is de rente op kortlopende staatsobligaties gestegen.


Uit tal van aanwijzingen blijkt dat de Amerikaanse economie gezond is en financiering vlot voorhanden blijft. Er is bijna volledige werkgelegenheid, de aandelenkoersen bevinden zich in de buurt van hun hoogste niveaus ooit, de kredietspreads zijn nog steeds krap en niet alleen de VS maar ook veel andere landen kampen met hoge begrotingstekorten. De economie vangt hogere rentevoeten zonder veel moeite op.

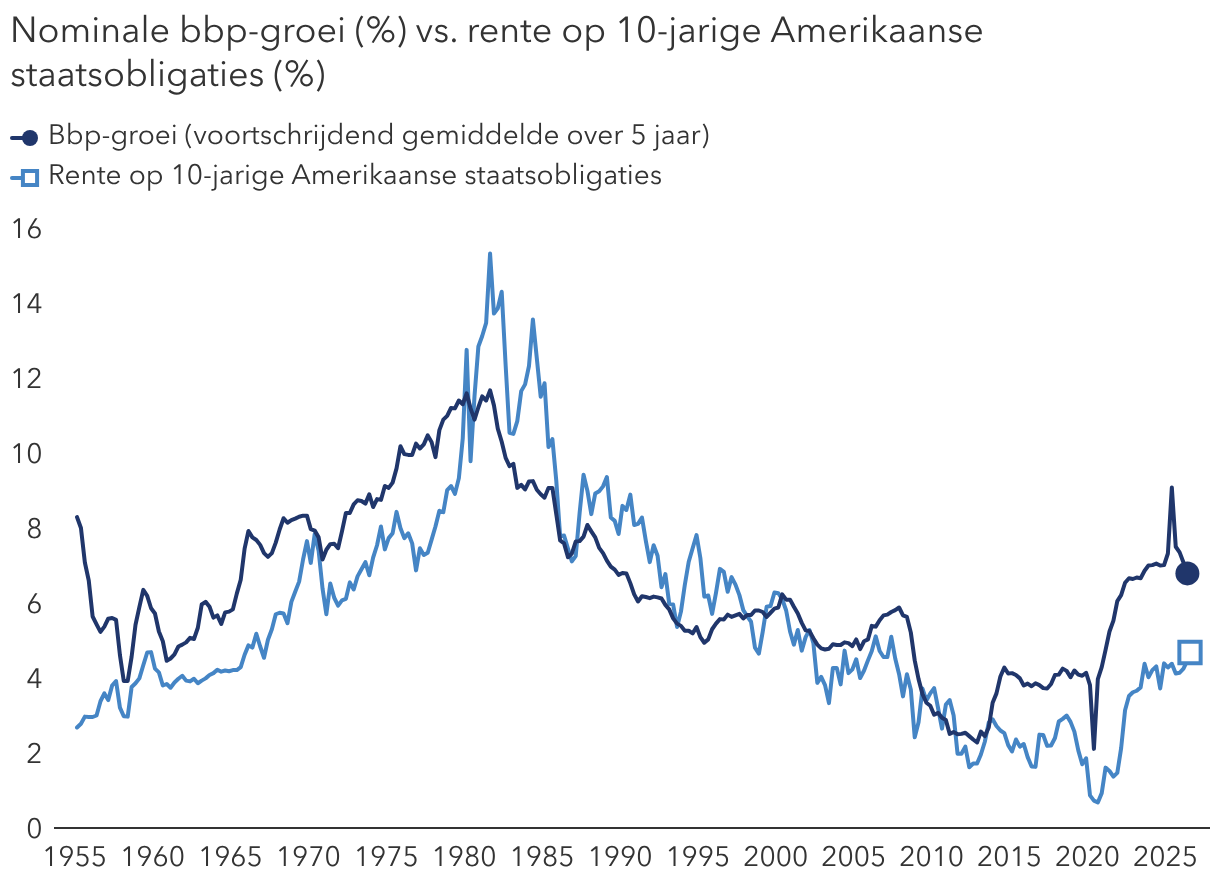
Een sterke economie ging vaak gepaard met hogere rentevoeten

Bronnen: Capital Group, Federal Reserve Bank of St. Louis. Gegevens per kwartaal, van het 1e kwartaal van 1955 t/m het 2e kwartaal van 2026. Het nominale bbp wordt getoond als een voortschrijdend gemiddelde over vijf jaar. De cijfers weerspiegelen de meest recente gegevens per 15 september 2026.

Daarom is het moeilijk in te schatten vanaf welk niveau de rente de groei daadwerkelijk vertraagt. We blijven niveaus halen waarvan veel beleggers en economen meenden dat ze de economie onder druk zouden zetten, maar die blijft soepel draaien. Eén uitleg is dat de uitbouw van AI de investeringen aanzwengelt en een vraag naar kapitaal creëert, waardoor de financieringskosten hoog blijven. In het verleden vielen perioden van zware investeringen vaak samen met hogere rentevoeten. 5% rente op een 10-jarige Amerikaanse staatsobligatie is dan ook niet ongewoon, en gezien de huidige vooruitzichten voor de groei en de inflatie misschien zelfs gepast.


Er komt een moment waarop al die investeringen zullen vertragen, en volgens mij zal AI uiteindelijk productiviteitswinsten opleveren waardoor de rente weer zal dalen. Dat kan echter nog enkele jaren duren, en in de tussentijd is de onzekerheid aanzienlijk. Niettemin betekent de huidige rente van circa 5,5% voor de Bloomberg US Aggregate Index dat beleggers vrij mooie inkomsten kunnen verdienen. Zelfs als de Fed de rente uiteindelijk vaker verhoogt dan de twee- of driemaal waarmee de markten op dit moment rekening houden, biedt die startrente een stevige buffer. En als de Fed de rente minder vaak verhoogt, dan hebben beleggers bovenop de hoge startrentes meer koerspotentieel.

Pramod Atluri is fixed income portfolio manager en heeft 22 jaar ervaring in de beleggingsbranche (per 31/12/2025). Hij heeft een MBA van Harvard en een bachelor in de biochemie van de University of Chicago. Hij is tevens gecertificeerd als Chartered Financial Analyst®.

Hilda Applbaum is equity portfolio manager en heeft 42 jaar ervaring in de beleggingsbranche (per 31/12/2025). Ze heeft een master in de economie van New York University en een bachelor in de economie van Barnard College of Columbia University. Daarnaast is ze gecertificeerd als Chartered Financial Analyst®.

Darrell Spence is econoom en heeft 33 jaar ervaring in de beleggingsbranche (per 31/12/2025). Hij heeft een bachelor in de economie van Occidental College. Hij is ook gecertificeerd als Chartered Financial Analyst® en is lid van de National Association for Business Economics. 

In het verleden behaalde resultaten bieden geen garantie voor de toekomst. Het is niet mogelijk om direct te beleggen in een index, aangezien indexen niet worden beheerd. De waarde van beleggingen en inkomsten daaruit kunnen zowel stijgen als dalen en u kunt uw inleg geheel of gedeeltelijk verliezen. Deze informatie is niet bedoeld als beleggings-, fiscaal of ander advies, noch als een aansporing tot het kopen of verkopen van effecten.
 
Verklaringen die worden toegeschreven aan een persoon verwoorden de mening van die persoon op het moment van publicatie en weerspiegelen niet noodzakelijkerwijs de mening van Capital Group of haar gelieerde ondernemingen. Alle informatie is per de aangegeven datum, tenzij anders vermeld. Sommige informatie kan van derden afkomstig zijn en de betrouwbaarheid van die informatie kan dan ook niet worden gegarandeerd.
 
Bij Capital Group staan drie beleggingsteams in voor het aandelenbeheer. Deze teams nemen in alle onafhankelijkheid beslissingen over beleggingen en het stemmen bij volmacht. Onze specialisten in vastrentende beleggingen verzorgen voor de hele Capital-organisatie het onderzoek naar en beleggingsbeheer van vastrentende producten. Voor effecten met aandelenkenmerken handelen ze echter uitsluitend namens een van de drie aandelenbeleggingsteams.