Taux d’intérêt Hausse des taux de la Fed : trois futurs possibles

La décision de relever d’un point de pourcentage ses taux d’intérêt marque un virage dans la politique monétaire de la Réserve fédérale américaine (Fed), qui cherche à apaiser les pressions inflationnistes induites par le conflit au Moyen-Orient. Cette hausse, qui intervient pour la première fois depuis juillet 2023, constitue à certains égards un retour à la normale après une longue période de coûts d’emprunt artificiellement bas. Pour remettre ce changement en perspective, trois professionnels de l’investissement de Capital Group partagent leur analyse de l’environnement actuel de taux d’intérêt, et imaginent ses retombées potentielles sur l’économie et les marchés.


L’économie américaine est capable de supporter des taux d’intérêt élevés

Darrell Spence, économiste spécialiste du marché américain


L’économie américaine est aujourd’hui soutenue par un marché de l’emploi solide et par une productivité qui augmente, ce qui devrait permettre à la croissance du PIB de résister, même avec des taux d’intérêt légèrement supérieurs. Il est toutefois important de souligner que le niveau actuel des taux est en réalité loin d’être inhabituel. Ce qui a été exceptionnel, en revanche, ce sont d’une part, les taux quasi nuls qui ont prévalu après la crise financière de 2008, et d’autre part, les vastes programmes d’achats d’emprunt d’État qui ont contribué à maintenir cet environnement plusieurs années durant. La normalisation des taux est donc peut-être engagée.


Le fait que la Fed décide de relever ses taux signifie en quelque sorte qu’elle juge l’économie américaine en relative bonne santé. Les investissements réalisés ces derniers temps dans l’IA apportent un soutien appréciable à la croissance et, malgré une inflation élevée, les dépenses des ménages américains ont augmenté d’environ 2 % en rythme annualisé. La vitalité renouvelée du marché de l’emploi facilite en outre le travail des gouverneurs de la Fed, qui peuvent ainsi s’atteler à freiner l’inflation des prix à la consommation, laquelle dépasse de 150 points de base l’objectif de 2 %.
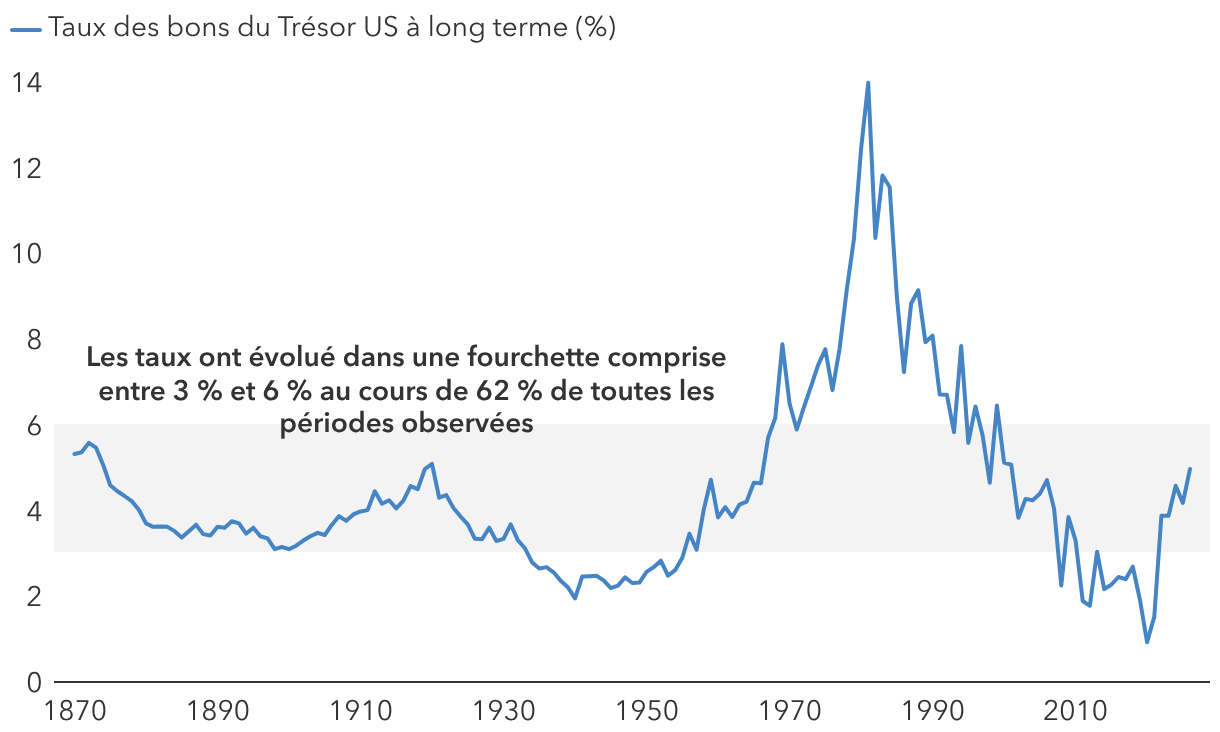
Sur des périodes longues, les taux obligataires se situent plutôt entre 3 % et 6 %

Sources : Capital Group, Réserve fédérale de Saint-Louis, Robert Shiller. Données 1870-1961 : taux moyens mensuels des bons du Trésor américain à long terme compilés par Robert Shiller. Données 1962-2025 : taux des bons du Trésor à 10 ans au 31 décembre de chaque année sur la période. Données 2026 au 14 septembre 2026.

D’après mon analyse, cette hausse des taux est logique, et il pourrait même y en avoir trois ou quatre autres d’ici fin 2027. La Fed ajuste en effet rarement ses taux directeurs en une seule fois. Nous entamons donc certainement un nouveau cycle de resserrement monétaire, qui pourrait se traduire par un relèvement du taux des Fed Funds de sa fourchette actuelle, située entre 3,75 % et 4,00 %, aux alentours de 5 %. Difficile à dire si cela suffira pour endiguer l’inflation, mais il est encourageant de voir que la croissance de la productivité du travail est cohérente avec une inflation de 2 %, de sorte que l’objectif de la Fed me paraît accessible.


Par ailleurs, deux secteurs d’activité pourraient être pénalisés par la remontée des taux : l’immobilier résidentiel, en berne depuis quelques années, et l’activité d’investissement des entreprises non concernées par l’essor de l’IA. Mais globalement, le PIB américain devrait rester bien orienté cette année, avec une croissance annualisée autour de 1,5 % et 2 %. Cela peut sembler peu, mais c’est en réalité plutôt remarquable au vu des retombées de la guerre en Iran, de la flambée des prix de l’énergie, du regain de tensions commerciales et de la hausse des taux d’intérêt. Ce niveau illustre ainsi la capacité de l’économie américaine à faire face à l’adversité.


Les actions à dividendes ont tendance à bien performer quand les taux montent

Hilda Applbaum, gérante de portefeuille actions


Récemment encore, je racontais à des collègues plus jeunes que le taux de mon premier crédit immobilier était de 17 %, et que le fait de pouvoir le refinancer ensuite à 13 % a été un vrai soulagement. Les investisseurs ont tendance à être déstabilisés non pas par le niveau des taux d’intérêt, mais par leur évolution. Rien d’étonnant, donc, à ce qu’une personne qui a grandi dans un environnement de taux d’intérêt proches de zéro s’alarme quand ils sont relevés à 5 %. Il faudra sans doute attendre un moment avant que les anticipations du marché se réajustent à cette nouvelle réalité, mais quelques hausses supplémentaires me paraissent être une perspective raisonnable, car elles permettront à la Fed d’asseoir son indépendance et de montrer qu’elle est déterminée à reprendre le contrôle de l’inflation.


Pour les investisseurs, un tel contexte est favorable aux actions assorties d’un bon rendement de dividende. Car quand les taux montent, les actifs à duration plus courte – par exemple, les sociétés qui versent des dividendes ou les sociétés au profil « value » – ont tendance à bien se comporter. À l’inverse, les titres « growth », qui sont plus tributaires de leurs bénéfices futurs, peuvent s’avérer plus volatils. Les meilleures opportunités que je trouve en ce moment concernent des sociétés moins endettées et générant des cash-flows prévisibles.

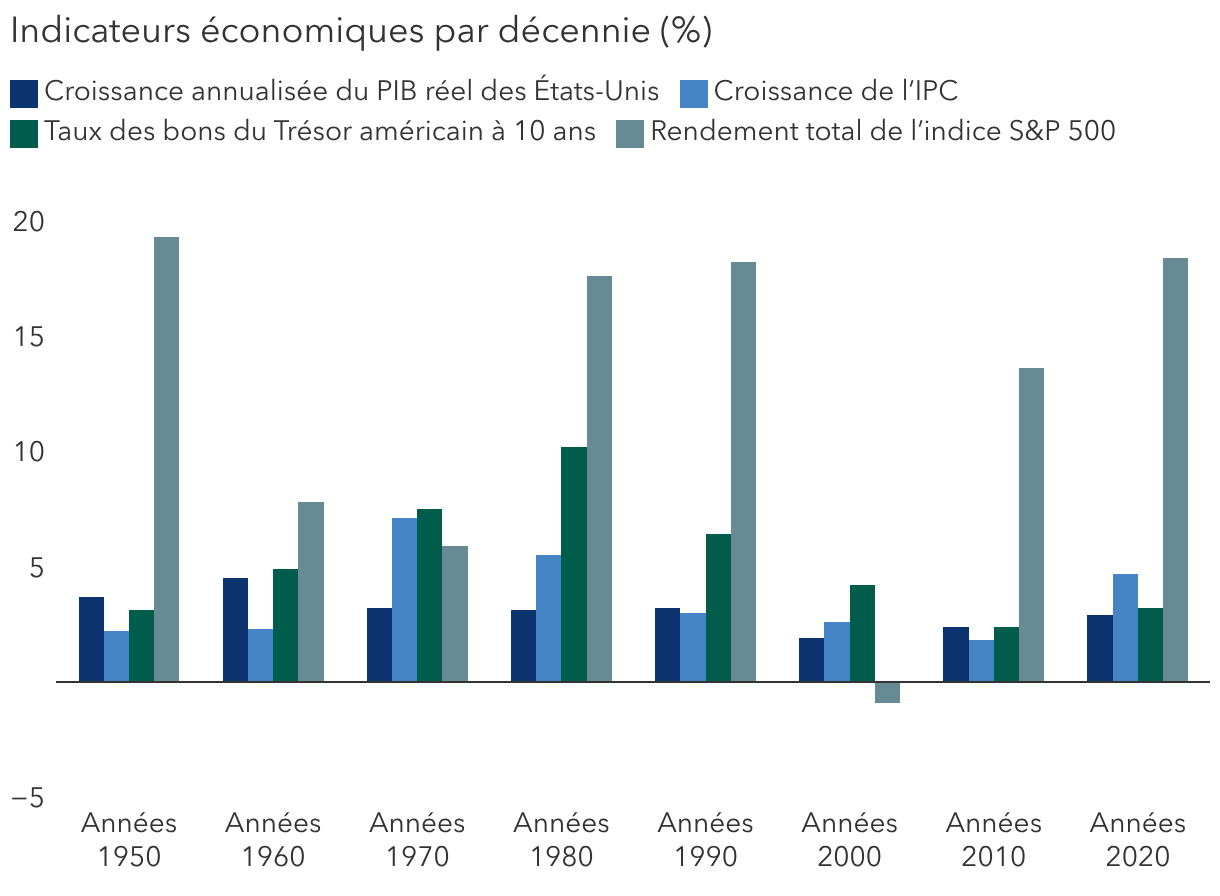
L’inflation élevée n’a pas empêché les actions de progresser ces dernières décennies (%)

Les résultats passés ne préjugent pas des résultats futurs.

Sources : Capital Group, Bureau of Economic Analysis, Bureau of Labor Statistics, Réserve fédérale américaine, Robert Shiller, S&P Global. Données par décennie calculées par Capital Group. Taux de croissance annualisés du PIB réel, de l’IPC et du rendement total de l’indice S&P 500. IPC : indice des prix à la consommation américain All Urban Consumers (CPI-U). Moyenne décennale du taux des bons du Trésor à 10 ans. Le rendement total reflète l’impact des dividendes réinvestis. Au 31 décembre 2025.

Par exemple, de nombreuses sociétés du secteur de la santé – que l’on parle de pharmaceutique, de technologies médicales ou de coordination des soins – sont moins sensibles au cycle économique. J’en ai ainsi identifié plusieurs qui, en ayant recours majoritairement à l’autofinancement, sont moins exposées à la hausse des taux et au renchérissement des coûts énergétiques. Je décèle aussi des opportunités dans le secteur financier : tant que la croissance économique restera positive, des taux plus élevés seront une aubaine pour les banques, les émetteurs de carte de crédit et d’autres établissements de prêt.


De manière générale, je vise la qualité, la résilience et la capacité à générer du revenu. Et même si la croissance venait à ralentir, je suis convaincu que les sociétés bien positionnées et qui versent des dividendes peuvent rester une source de valeur attrayante et de stabilité dans un environnement plus volatil.


Les hausses appliquées par la Fed peuvent contribuer à stabiliser les taux d’intérêt à long terme

Pramod Atluri, gérant de portefeuille obligataire


Alors que la flambée des prix de l’énergie causée par la guerre en Iran pourrait alimenter l’inflation ces six prochains mois, la Fed doit convaincre les marchés de sa détermination à ramener l’inflation à son objectif de 2 %. Si les investisseurs jugent cet engagement crédible, alors on peut raisonnablement tabler sur une stabilisation des taux souverains à long terme. Et c’est exactement ce qu’il vient de se produire avec le bon du Trésor à 30 ans, dont le taux est en légère baisse, à 5,35 %, et ce, malgré la hausse des taux à court terme.


De nombreux indicateurs montrent que l’économie américaine est solide et que les conditions de crédit restent favorables : les États-Unis sont en situation de quasi-plein emploi, les prix des actions sont proches de leurs records historiques, les spreads de crédit restent étroits et de nombreux pays accusent de lourds déficits. L’économie américaine a en outre montré sa capacité à absorber des taux plus élevés sans créer trop de problèmes.

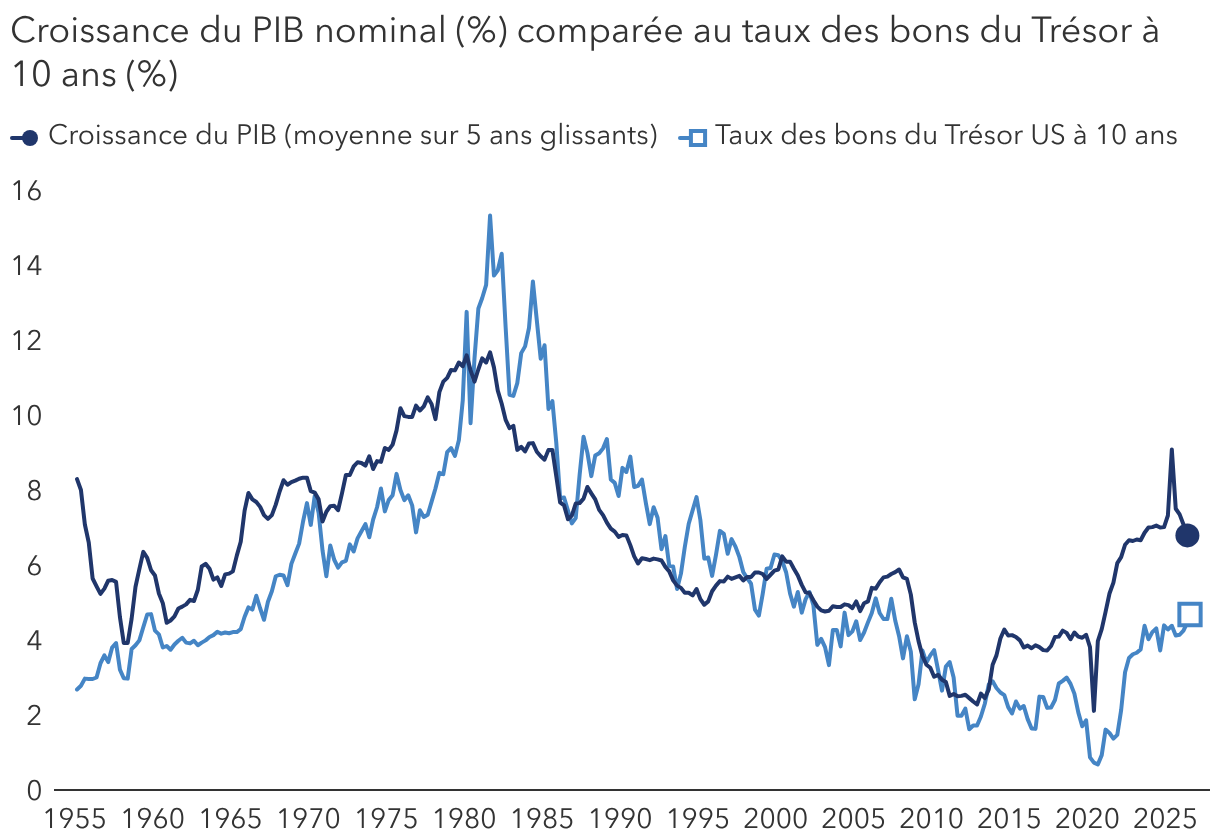
Les taux d’intérêt ont tendance à être plus élevés dans une conjoncture économique robuste

Sources : Capital Group, Réserve fédérale de Saint-Louis. Données trimestrielles du premier trimestre 1955 au deuxième trimestre 2026. PIB nominal exprimé en moyenne glissante sur cinq ans. D’après les dernières données disponibles au 15 septembre 2026.

En réalité, il est difficile de savoir à quel niveau les taux d’intérêt risquent de ralentir la croissance. Alors qu’ils se hissent progressivement vers des niveaux que la plupart des investisseurs et économistes jugeaient trop restrictifs, force est de constater que la croissance économique reste bien orientée. Ce phénomène est en partie imputable à l’essor des infrastructures d’IA, qui stimule les investissements et crée une demande de capital qui contribue à maintenir des coûts d’emprunt élevés. C’est quelque chose qui s’est déjà produit par le passé, où les périodes marquées par d’importants investissements ont eu tendance à coïncider avec des taux d’intérêt supérieurs. En conséquence, un taux des bons du Trésor à 10 ans autour de 5 % n’est pas inhabituel et paraît même adapté aux perspectives actuelles en matière de croissance et d’inflation.


Cette vague d’investissements finira toutefois par ralentir, mais d’après moi, l’IA finira par engendrer des gains de productivité qui contribueront à diminuer les taux d’intérêt. En revanche, il faudra sans doute attendre quelques années pour l’observer, et d’ici là, l’incertitude est forte. Malgré tout, le taux actuel d’environ 5,5 % de l’indice Bloomberg US Aggregate est synonyme de revenus relativement attrayants pour les investisseurs. Et si la Fed décide finalement de relever ses taux plus que les deux ou trois hausses actuellement attendues par les marchés, alors les taux servis sur les nouvelles émissions obligataires pourraient offrir une importante protection pour les investisseurs. Et si elle les relève moins que prévu, alors les investisseurs pourraient tout de même bénéficier d’un potentiel haussier supplémentaire en plus des taux élevés servis sur les nouvelles émissions obligataires.

Pramod Atluri est gérant de portefeuille obligataire et possède 22 ans d’expérience dans le secteur de l’investissement. Il est titulaire d’un MBA de Harvard et d’un bachelor en chimie biologique de l’Université de Chicago, ainsi que de la certification CFA® (Chartered Financial Analyst).

Hilda Applbaum est gérante de portefeuille et possède 42 ans d’expérience dans le secteur de l’investissement. Elle est titulaire d’un master d’économie de New York University, d’un bachelor d’économie de Barnard College (Columbia University), ainsi que de la certification Chartered Financial Analyst®.

Darrell Spence est économiste et possède 33 ans d’expérience dans le secteur de l’investissement. Il est titulaire d’un bachelor d’économie d’Occidental College (Los Angeles) et de la certification Chartered Financial Analyst®. Il est membre de la National Association for Business Economics. 

Les résultats passés ne préjugent pas des résultats futurs. Il est impossible d’investir directement dans les indices, qui ne sont pas gérés. La valeur des investissements et le revenu qu’ils génèrent ne sont pas constants dans le temps, et les investisseurs ne sont pas assurés de récupérer l’intégralité de leur mise initiale. Les informations fournies dans le présent document ne constituent pas une offre de conseil en investissement, en fiscalité ou autre, ni une sollicitation à l’achat ou à la vente de titres.
 
Les déclarations attribuées à un individu représentent les opinions de ce dernier à la date de leur publication, et ne reflètent pas nécessairement le point de vue de Capital Group ou de ses filiales. Sauf mention contraire, toutes les informations s’entendent à la date indiquée. Certaines données ayant été obtenues de tiers, leur fiabilité n’est pas garantie.
 
Capital Group gère des actions par le biais de trois entités d’investissement, qui décident en toute indépendance de leurs investissements et de leurs votes par procuration. Les professionnels de l’investissement obligataire assurent la recherche fondamentale et la gestion d’actifs obligataires par le biais de Capital Group. En ce qui concerne les titres apparentés à des titres de participation, ils agissent uniquement pour le compte de l’un des trois groupes d’investissement en actions.