Obligations Taux d’intérêt en hausse : quel impact sur les actions et les obligations américaines ?

L’été a été tout sauf calme sur les marchés obligataires américains, avec des taux des bons du Trésor en hausse malgré une dette publique de plus en plus inquiétante, une inflation forte et des investissements toujours considérables dans l’IA. Face à ces développements, certains investisseurs s’interrogent : la volatilité de ces dernières semaines constitue-t-elle les prémices d’une crise, ou à tout le moins, d’une longue période de taux d’intérêt supérieurs ?


« Les taux sont en train de se stabiliser à des niveaux plus cohérents avec les tendances à long terme de croissance et d’inflation », explique John Queen, gérant de portefeuille obligataire chez Capital Group. « Une crise me paraît peu probable dans les prochains moins, mais pour les investisseurs, ce type d’ajustement peut être source de difficultés. »


Avant d’ajouter : « Les taux souverains sont orientés à la hausse en partie parce que l’économie américaine a résisté ces dernières années malgré la remontée des taux d’intérêt : les entreprises liées de près ou de loin à l’essor de l’intelligence artificielle ont continué à afficher des bénéfices exceptionnels, tandis que celles de nombreux autres secteurs sont restées dynamiques. »

Les taux des bons du Trésor sont à nouveau orientés à la hausse

Un graphique en courbe illustre l’évolution des taux des bons du Trésor US à long terme de 1871 à août 2026. Les taux ont évolué entre 3 % et 6 % pendant 62 % de la période étudiée. Ils ont culminé à près de 14 % au début des années 1980, atteint un point bas à moins de 1 % en 2020, et étaient remontés à 4,7 % en août 2026. Un graphique complémentaire compare l’évolution du taux des bons du Trésor à 10 ans avec le taux des Fed Funds : en août 2026, le premier s’établissait à 4,75 %, tandis que le second était de 3,50 %.

Sources : Capital Group, Réserve fédérale de Saint-Louis, LSEG Datastream, Robert Shiller. Données 1871-1961 : rendement moyen mensuel des bons du Trésor américain à long terme calculé par Robert Shiller. Données 1962-2026 : taux des bons du Trésor à 10 ans au 31 décembre de chaque année sur la période. Données 2026 : au 31 août 2026.

L’inflation américaine pourrait ne pas renouer avec ses faibles niveaux pré-covid


Après plus de cinq ans d'inflation supérieure à l’objectif de la Fed, il y a lieu de se demander si les prix finiront par se stabiliser. Entre juillet 2025 et juillet 2026, l’indice des dépenses de consommation des ménages (PCE) a progressé de 3,7 %, tandis que sa version hors énergie et alimentation – qui constitue l’indicateur favori de la Fed pour suivre l’inflation – a atteint 3,3 %.


« Le contexte a changé depuis la crise sanitaire, et il semble peu probable que l’inflation renoue avec les faibles niveaux qu’on lui a connus après la crise sanitaire de 2008 », explique Tom Hollenberg, gérant de portefeuille obligataire chez Capital Group. « Cela dit, l'indice core PCE peut tout à fait refluer durablement vers 2 %-2,5 %. »

Malgré la flambée des prix de l’énergie, l’inflation reste concentrée

Un histogramme empilé illustre la contribution en glissement annuel à l’inflation (mesurée par l’indice PCE) du logement, des services essentiels hors logement, des biens essentiels, de l’alimentation et de l’énergie, de janvier 2021 à juillet 2026.

Sources : Capital Group, Bureau of Economic Analysis, Réserve fédérale de San Francisco. Évolution en glissement annuel des différentes composantes de l’indice mensuel des dépenses de consommation des ménages (PCE) entre janvier 2021 et juillet 2026, avec un pic en juin 2022. Dernières statistiques disponibles au 31 juillet 2026. La contribution cumulée des différentes composantes peut ne pas atteindre le niveau total en raison des arrondis.

« Les hausses de prix des principaux facteurs d’inflation, tels que l’assurance automobile et le logement, dont les loyers, ont ralenti et freinent désormais l’inflation globale, ajoute Tom Hollenberg. Cette tendance pourrait d’ailleurs se maintenir si le marché de l’emploi venait à se détériorer ou si de nombreuses entreprises renonçaient à augmenter leurs prix. »


L’inflation reste toutefois un risque clé pour les investisseurs en obligations compte tenu de l’ampleur des investissements dans l’IA. « Il faut s’attendre à ce que l’inflation s’accélère si les dépenses d’investissement continuent d’augmenter et stimulent la croissance avant même que les gains de productivité se manifestent. Un tel scénario pourrait contraindre la Réserve fédérale américaine (Fed) de relever ses taux d’intérêt, une décision qui risquerait de faire monter le taux du bon du Trésor à 10 ans à plus de 5 %. Il ne s’agit pas là de mon scénario de référence, mais je reste attentif à la manière dont la situation évolue. »


La Fed repart sur une feuille de route plus classique


La stratégie de communication au compte-gouttes de Kevin Warsh, le nouveau président de la Fed, rappelle l’approche de la banque centrale américaine avant la crise financière de 2008.


« Même si cela ne me dérange pas que la Fed soit moins bavarde concernant l’évolution des taux d’intérêt à 6 ou 12 mois, les investisseurs ont besoin de savoir quels facteurs sont susceptibles d’infléchir la politique monétaire, estime Tom Hollenberg. S’ils n’ont aucune idée de ce qui pourrait inciter la Fed à relever ou abaisser les taux d’intérêt, il y a des chances qu’ils exigent une prime sur les obligations à long terme. Les investisseurs vont devoir se montrer patients et apprendre à observer le mode de fonctionnement de Kevin Warsh. »


Mais déjà, le statu quo monétaire décidé en juillet dernier et l’absence de visibilité qui l’a accompagné ont ravivé la volatilité sur les marchés : le taux du bon du Trésor à 30 ans s’est hissé à 5,3 % en août – du jamais vu en 19 ans – avant de refluer quand Scott Bessent, le secrétaire au Trésor, a annoncé un doublement des rachats de dette américaine à long terme.


« En prenant ainsi les marchés au dépourvu, Scott Bessent a donné un signal clair : le Trésor américain se réserve la possibilité d’intervenir si les taux obligataires viennent à s’éloigner trop des niveaux qu’il juge justifiés par les fondamentaux. Mais s’il va trop loin dans l’application de cette stratégie, il pourrait devenir plus difficile de vendre des obligations du Trésor pour financer ces rachats, ce qui risque in fine de saper la demande d’actifs libellés en USD. »


Cependant, cet été, tandis que le marché des bons du Trésor américain s’affolait, la dette américaine était en train de franchir le seuil alarmant de 40 000 milliards USD, environ le double d’il y a 10 ans. Rappelons toutefois que les craintes de surendettement des États-Unis ne sont pas nouvelles, même si elles restent très présentes dans l’esprit des investisseurs.


Comme John Queen l’explique, « il est peu probable que les États-Unis se retrouvent dans l’incapacité de rembourser leur dette libellée dans leur propre monnaie. Le vrai risque, c’est si les investisseurs décidaient de ne plus acheter de bons du Trésor, ce qui ferait remonter encore plus les coûts d’emprunt et contraindrait le gouvernement à réduire les déficits du pays. Si ce scénario est possible, rappelons que l’économie américaine est l’une des plus solides au monde et que son marché de la dette souveraine est vaste et très liquide – autant de facteurs qui devraient contribuer à éviter une crise de la dette à court terme. »


Les actions peuvent progresser malgré des taux d’intérêt supérieurs


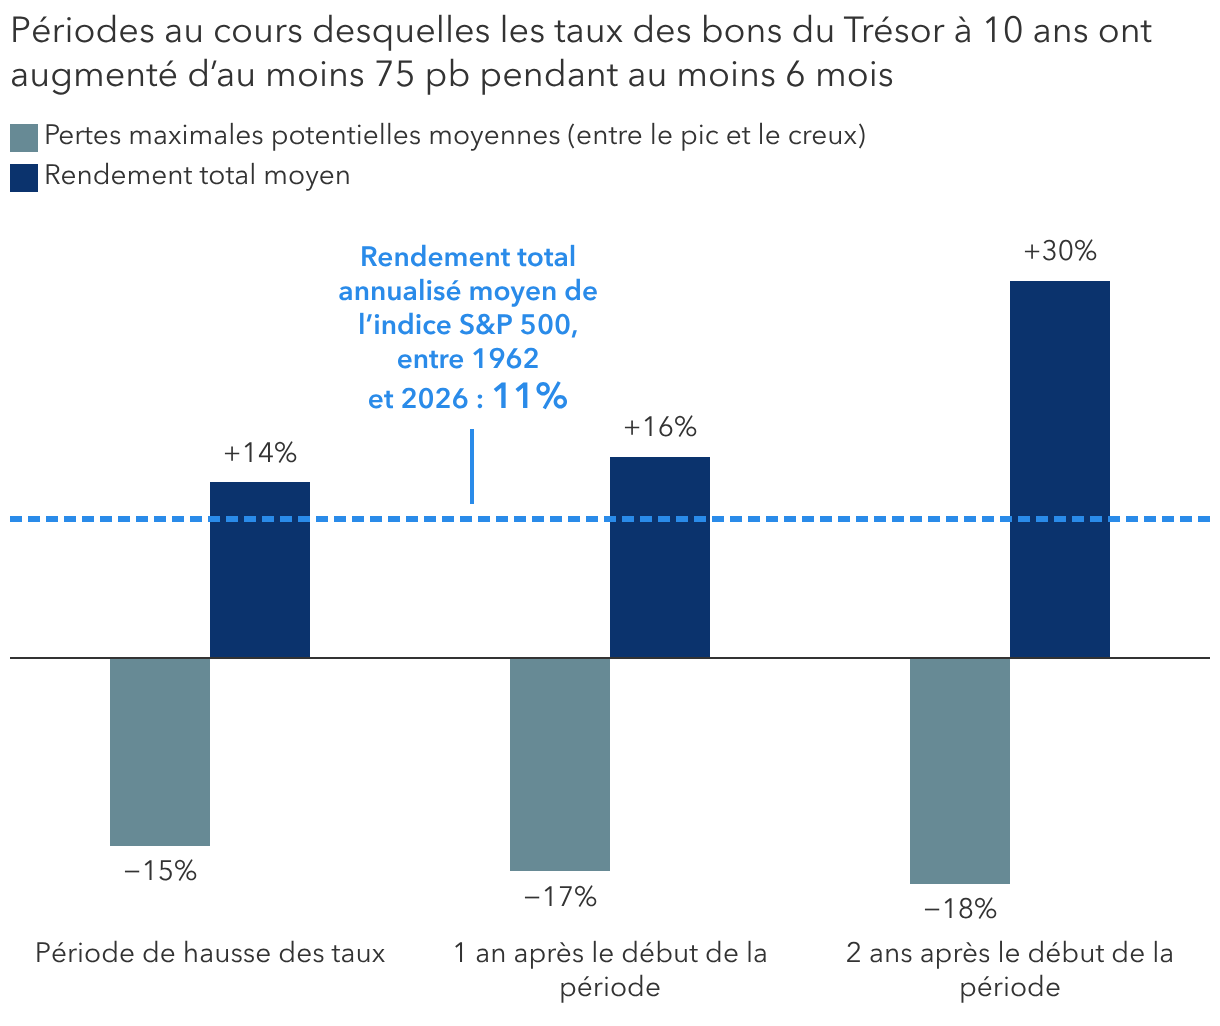
« Les taux d’intérêt ont tendance à remonter dans une conjoncture de croissance, ce qui arrive plus fréquemment que les investisseurs le pensent », clarifie Cheryl Frank, gérante de portefeuille actions chez Capital Group.


« Les marchés actions chancellent quand les taux longs remontent de 50 à 100 points de base, puis ils se stabilisent. Et c’est précisément à ce stade que nous en sommes aujourd’hui. En général, ils commencent à se disloquer seulement si les taux grimpent très vite, autour de l’ordre de 2 % à 2,5 %. »

Les actions ont tendance à progresser, même quand les taux à 10 ans augmentent

Sources : Capital Group, Bloomberg, Réserve fédérale de Saint-Louis, S&P Global. Périodes de hausse des taux : hausse d’au moins 75 points de base du taux de l’échéance constante du bon du Trésor américain à 10 ans sur une période d’au moins six mois. Au total, 23 périodes ont été analysées, entre janvier 1962 et août 2026, ce qui n’inclut pas la période en cours qui a débuté le 28 février 2026. Rendement total moyen : montant cumulé comprenant le réinvestissement des dividendes. Perte maximale moyenne : rapport pic-creux moyen sur chaque période. Les résultats passés ne préjugent pas des résultats futurs.

Selon Cheryl Frank, une accélération de la hausse des taux des bons du Trésor est peu probable, en partie au vu de la détermination affichée par l’administration Trump à maintenir de faibles coûts d’emprunt. « Je reste toutefois attentive à la volatilité sur le marché des taux. C’est pourquoi je veille à ce que mes portefeuilles ne soient pas dominés par des actions à forte croissance, dont les valorisations sont souvent chères et qui ont tendance à corriger quand les taux montent. Concrètement, je procède à une diversification dans des secteurs tels que la finance, l’assurance, l’énergie et certaines matières premières, dont la plupart des entreprises se négocient à des valorisations plus raisonnables, génèrent des cash-flows solides et versent des dividendes attrayants. »


Bien sûr, le phénomène de l’IA est impossible à ignorer, et tout portefeuille équilibré doit être exposé aux entreprises liées de près ou de loin à son essor, ajoute Cheryl Frank. « Il s’agit peut-être là de l’une des innovations majeures de notre époque, avec des retombées significatives sur chaque secteur d’activité. D’après moi, le potentiel de l’IA va s’élargir au-delà du secteur des semi-conducteurs et des premières bénéficiaires de la vague de construction d’infrastructures d’IA. »


Retour vers le futur


La hausse des taux d’intérêt et la communication plus minimaliste de la Fed marquent un retour à l’environnement économique d’avant la crise financière, quand les marchés étaient guidés par l’inflation, par les perspectives de croissance et par les fondamentaux, rappelle John Queen.


« Au début des années 1990, les taux des bons du Trésor à long terme étaient, à 5,75 %, considérés comme faibles et les investisseurs ne pensaient pas qu’ils puissent reculer encore. Ils n’ont pourtant fait que baisser au cours des décennies suivantes, ce qui montre que les investisseurs ont tendance à se raccrocher aux événements récents, en conclut-il. Aujourd’hui, nous sommes plutôt habitués à des taux extrêmement bas. Or, à la lumière du contexte économique global, dans lequel l’inflation dépasse 2 % et la croissance est plutôt dynamique, leur faible niveau est en réalité justifié. »


Malgré tout, des épisodes de volatilité sont possibles, en particulier si l’inflation reste supérieure aux attentes des entreprises et des ménages, remarque John Queen. « Mais l’allocation obligataire a précisément vocation à compenser l’exposition aux actions, qui offrent un potentiel haussier plus élevé, mais qui sont aussi plus volatiles. Avec des taux servis sur les nouvelles émissions de l’ordre de 5 %, les obligations sont aujourd’hui mieux positionnées pour générer du revenu et apporter de la stabilité. »

John Queen est gérant de portefeuille obligataire et possède 36 ans d’expérience dans le secteur de l’investissement. Il est titulaire d'un bachelor en gestion industrielle de Purdue University, ainsi que de la certification CFA® (Chartered Financial Analyst).

Tom Hollenberg est gérant de portefeuille obligataire et possède 21 ans d’expérience dans le secteur de l’investissement. Il est titulaire d’un MBA en finance de MIT et d’un bachelor de Boston College.

Cheryl Frank est gérante de portefeuille actions et possède 28 ans d’expérience dans le secteur de l’investissement. Elle est titulaire d’un MBA de Stanford et d’un bachelor de Harvard.

Les résultats passés ne préjugent pas des résultats futurs. Il est impossible d’investir directement dans les indices, qui ne sont pas gérés. La valeur des investissements et le revenu qu’ils génèrent ne sont pas constants dans le temps, et les investisseurs ne sont pas assurés de récupérer l’intégralité de leur mise initiale. Les informations fournies dans le présent document ne constituent pas une offre de conseil en investissement, en fiscalité ou autre, ni une sollicitation à l’achat ou à la vente de titres.
 
Les déclarations attribuées à un individu représentent les opinions de ce dernier à la date de leur publication, et ne reflètent pas nécessairement le point de vue de Capital Group ou de ses filiales. Sauf mention contraire, toutes les informations s’entendent à la date indiquée. Certaines données ayant été obtenues de tiers, leur fiabilité n’est pas garantie.
 
Capital Group gère des actions par le biais de trois entités d’investissement, qui décident en toute indépendance de leurs investissements et de leurs votes par procuration. Les professionnels de l’investissement obligataire assurent la recherche fondamentale et la gestion d’actifs obligataires par le biais de Capital Group. En ce qui concerne les titres apparentés à des titres de participation, ils agissent uniquement pour le compte de l’un des trois groupes d’investissement en actions.