Hollenberg說:「汽車保險及住房(包括租金)等主要通脹驅動因素的物價升勢已減慢,目前有助遏抑整體通脹。隨著就業市場出現降溫跡象,加上許多企業不願調高價格,通脹放緩的趨勢應會持續。」
不過,考慮到人工智能相關投資的規模,對債券投資者而言,通脹依然是主要風險。「若資本支出持續上升,並在人工智能相關生產力提升前推動經濟增長加快,通脹有可能加劇。在該情境下,聯儲局或會感到更大壓力,並須再次啟動加息週期,從而可能把10年期美國國庫券收益率推升至5%以上。這並非我的基本情境預測,但我一直密切留意有關發展。」
聯儲局重新採取金融危機前的操作手法
隨著利率及通脹逐步回復正常,美國聯儲局主席沃什(Kevin Warsh)正採取較少依賴前瞻性指引的傳訊策略,與環球金融危機前的做法相若。
Hollenberg說:「我認同聯儲局減少對未來六至十二個月的利率走向作出承諾,但投資者仍須了解,哪些跡象會促使當局調整貨幣政策。若我不了解有甚麼因素會促使聯儲局加息或減息,我可能會對持有長期債券要求更多補償。這最終可能是一個反覆摸索的過程:市場將隨著時間逐步掌握沃什對不同經濟狀況的政策反應。」
聯儲局於7月份會議維持利率不變,令外界不確定沃什的政策反應模式,導致市場波動顯著加劇。30年期國庫券收益率於8月曾觸及5.3%的19年高位,但在美國財政部長貝森特出乎意料增加回購長期國庫券後,收益率有所回落。
Hollenberg解釋說:「貝森特正向市場表明,假如債券收益率升至超過基本因素所能支持的水平時,財政部可能會入市干預。財政部在某程度上是可以這樣行事,但能力始終有限。若財政部過度運用此策略,可能會更難透過發售短期國庫券為購入債券籌集資金,最終有機會削弱市場對美元計價資產的需求。」
隨著國庫券市場走勢動盪,美國債務問題已敲響警號:國債突破40萬億美元,約為十年前的兩倍。Queen表示,美國的借貸數十年來一直令人憂慮,至今仍是投資者最關注的議題之一。
Queen說:「美國不大可能無法償還以其貨幣計價的債務。真正值得關注的是,投資者會否繼續增持美國國庫券。若需求不足,借貸成本或會進一步增加,迫使美國政府削減財政赤字。儘管這情境確實有可能發生,但美國仍是全球最強勁的經濟體之一,其政府債券市場規模龐大、流動性極高。這些因素應有助避免短期內爆發債務危機。」
歷史反映股票有能力承受較高利率
股票基金經理Cheryl Frank說:「大部分加息環境均伴隨經濟增長,這較投資者所想更常見。
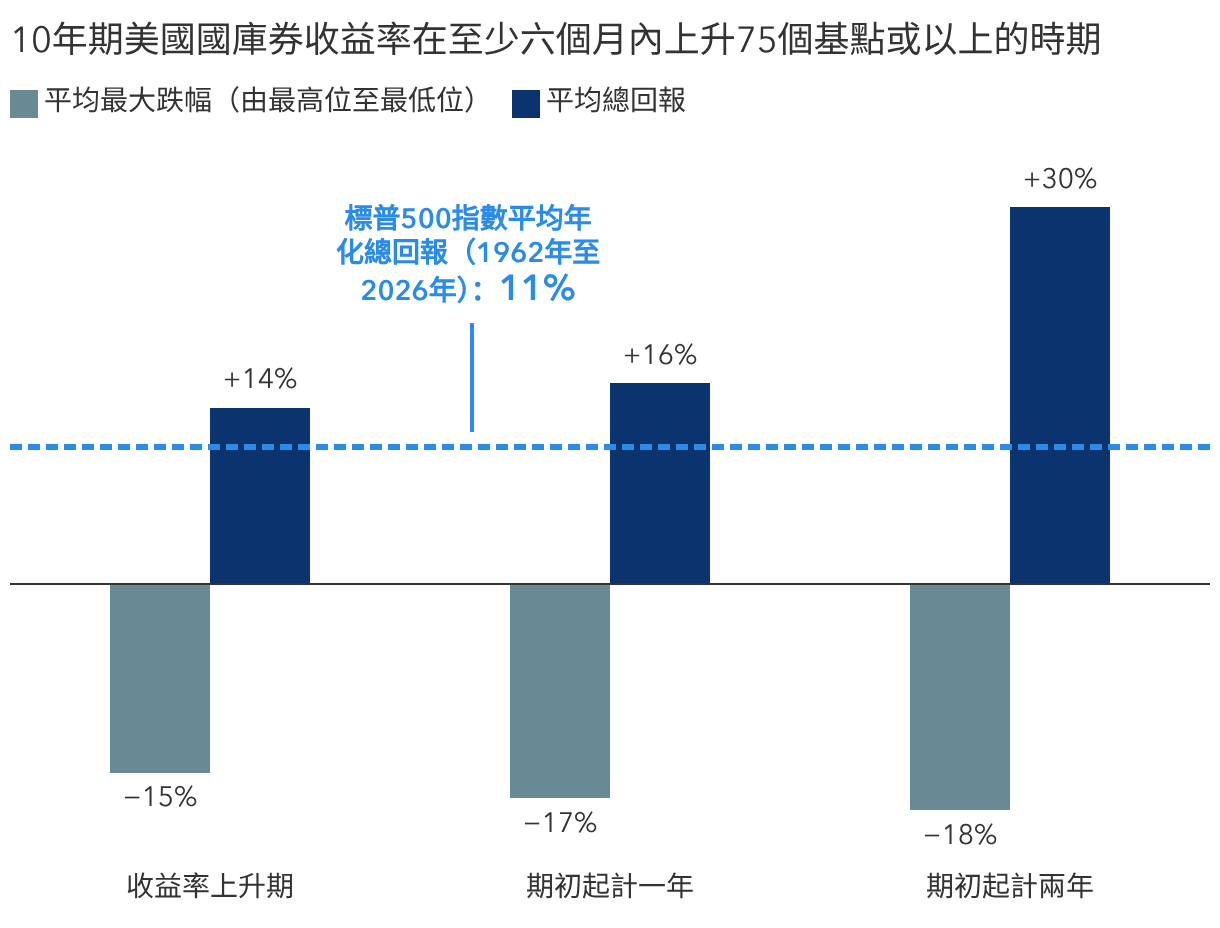
一旦長期利率上升50至100個基點,市場往往會出現震盪,但大多不足為懼,而現時情況正是如此。利率通常要進一步大幅上升後,股市才會開始明顯受壓,而根據歷史往績,這往往發生在長期債券收益率攀升2%至2.5%之時。」