利率 聯儲局加息:三個角度剖析後續走勢

美國聯儲局本月宣布加息四分一厘,以遏止戰爭引發的通脹壓力,標誌著貨幣政策出現重大轉向。儘管這是聯儲局自2023年7月以來首次加息,但從某種角度來看,這意味著歷經多年人為壓低借貸成本後,利率環境開始復常。為更全面理解聯儲局的本次加息,資本集團三位投資專家就當前利率環境及其對經濟與市場的潛在影響作出評估。


美國經濟可承受利率上升

Darrell Spence,美國經濟師


美國經濟受惠於勞工市場穩健及生產力上升,可承受利率溫和上升,而不致令國內生產總值增長脫軌。若從較長的歷史時期來看,當前的利率水平並不罕見。有別尋常的反而是環球金融危機後的超低利率環境,以及把借貸成本壓至極度低水平的政府債券購買計劃。從某種角度來看,經歷多年非傳統貨幣政策後,我們似乎正邁向正常化。


聯儲局決定加息,幾乎等於表示美國經濟相對穩健。今年,人工智能相關投資為美國經濟增長帶來重大支持,儘管通脹高企,但消費開支按年化計仍增長約2%。勞工市場再度轉強,令聯儲局官員更容易重新聚焦於遏抑消費通脹,目前通脹較2%的目標水平高出約150個基點。
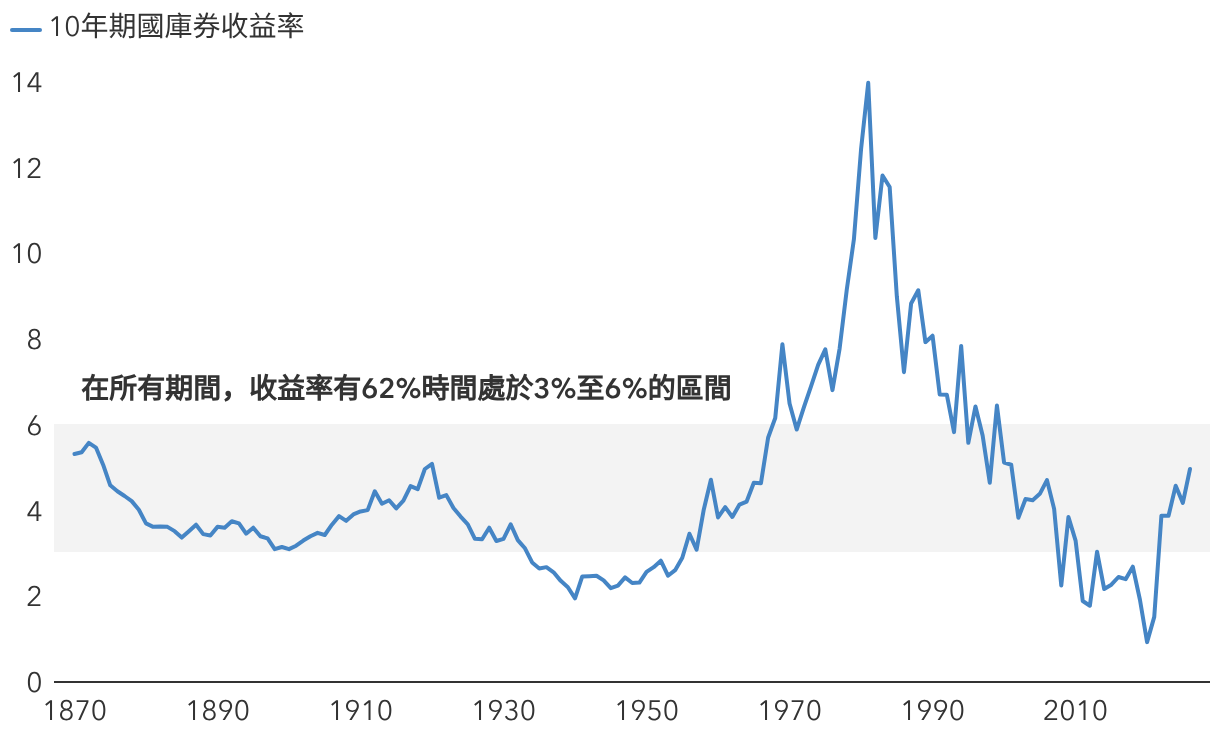
長線而言,債券收益率處於3%至6%的區間十分常見

資料來源:資本集團、聖路易斯聯邦儲備銀行、Robert Shiller。1870年至1961年的數據為Robert Shiller編製的美國長期政府債券月均收益率。1962年至2025年的數據為該期間內每年截至12月31日的10年期國庫券收益率。2026年的數據截至2026年9月14日。

我認為本次加息合理,預期到2027年底前可能尚會加息三至四次,畢竟聯儲局鮮有加息一次之後便停止。預期這次行動將開啟加息周期,聯邦基金利率將由目前3.75%至4.00%的區間,推升至5%左右。這是否足以遏止通脹尚待觀察,但令人鼓舞的是,目前美國工資及生產力增長的水平與2%通脹目標一致,因此,聯儲局的目標似乎可以實現。


有兩個經濟領域可能受加息衝擊:近年停滯不前的美國住宅銷售,以及人工智能數據中心熱潮以外的企業投資。綜合正面和負面因素,我認為美國今年的國內生產總值將保持向上,年化增長率介乎1.5%至2%之間;此增幅或許不算亮眼,但考慮到伊朗戰爭、能源價格上升、貿易摩擦再現及利率上升等不利因素,這已屬甚佳表現,反映美國經濟面對逆境時極具韌性。


派息股在加息期間表現理想

Hilda Applbaum,股票基金經理


我常常跟年輕同事說,自己的第一筆按揭利率高達17厘,因此後來能以13厘轉按,頓感如釋重負。影響投資者心理的往往不是利率水平,而是變化速度。若適應了接近零利率的環境,眼看利率逐步逼近5%,難免感到不安。市場調整預期的過程或許需時,但我相信聯儲局進一步加息是合理之舉;往後再加息數次,既可突顯聯儲局的獨立性,亦能清晰傳達其控制通脹的決心。


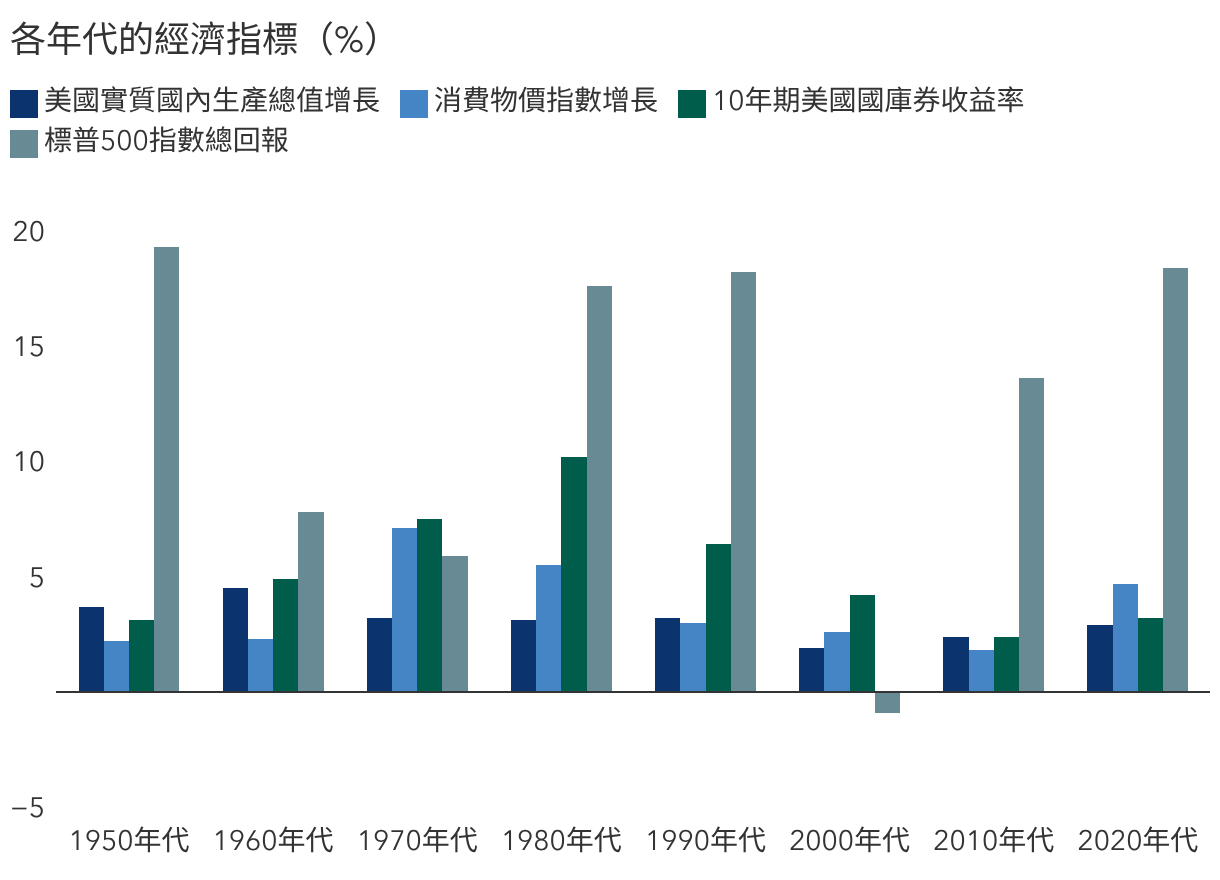
在此環境下,我對股息率較高的股票頗具信心。在利率上升的環境中,短存續期資產通常表現較好,而許多派息型及價值型公司正符合此特徵;相反,偏向依賴未來盈利的增長股,在利率上升時期可能較為波動。在現金流可預測、較少依賴債務的企業當中,我看到一些最具吸引力的機會。

過去數十年的高通脹並未拖累股票回報(%)

過往的業績表現並非未來期間業績表現的指標。

資料來源:資本集團、美國經濟分析局、美國勞工統計局、聯儲局、Robert Shiller、標普全球。各年代結果由資本集團計算,並以實質國內生產總值、消費物價指數及標普500指數總回報的年化增長率顯示。消費物價指數基於所有城市居民消費物價指數。美國10年期國庫券平均收益率以各年代顯示。總回報反映股息再投資的影響。數據截至2025年12月31日。

例如,許多醫療保健公司,不論是製藥、醫療科技還是健康管理業務,對經濟周期的敏感度不大。有些醫療保健公司基本能自行應付資金需要,對利率及能源成本上升的敏感度較低,部分金融企業亦展現投資機會。只要經濟保持正增長,銀行、信用卡公司及其他貸款機構便可受惠於利率上升。


整體而言,質素、韌性及收益是我的關注要點。即使增長放緩,我相信具備優勢的派息型公司仍可繼續提供吸引的價值,並在市場波動加劇時發揮穩定性。


聯儲局加息或有助穩定長期利率

Pramod Atluri,固定收益基金經理


隨著伊朗戰爭推高能源價格,並可能在未來六個月進一步推升通脹,聯儲局必須向市場展示令通脹回落至2%目標水平的決心。若投資者相信其承諾,長期美國國庫券收益率有望趨穩。加息後30年期美國國庫券的表現正是如此,其收益率微跌至5.35%,惟短期國庫券收益率則上升。


大量證據顯示美國經濟穩健,金融狀況並不緊張。目前,就業接近充分水平,股市接近歷史高位,信貸息差仍然偏窄,而美國及全球多國赤字高企。經濟已消化較高利率,未有帶來重大壓力。

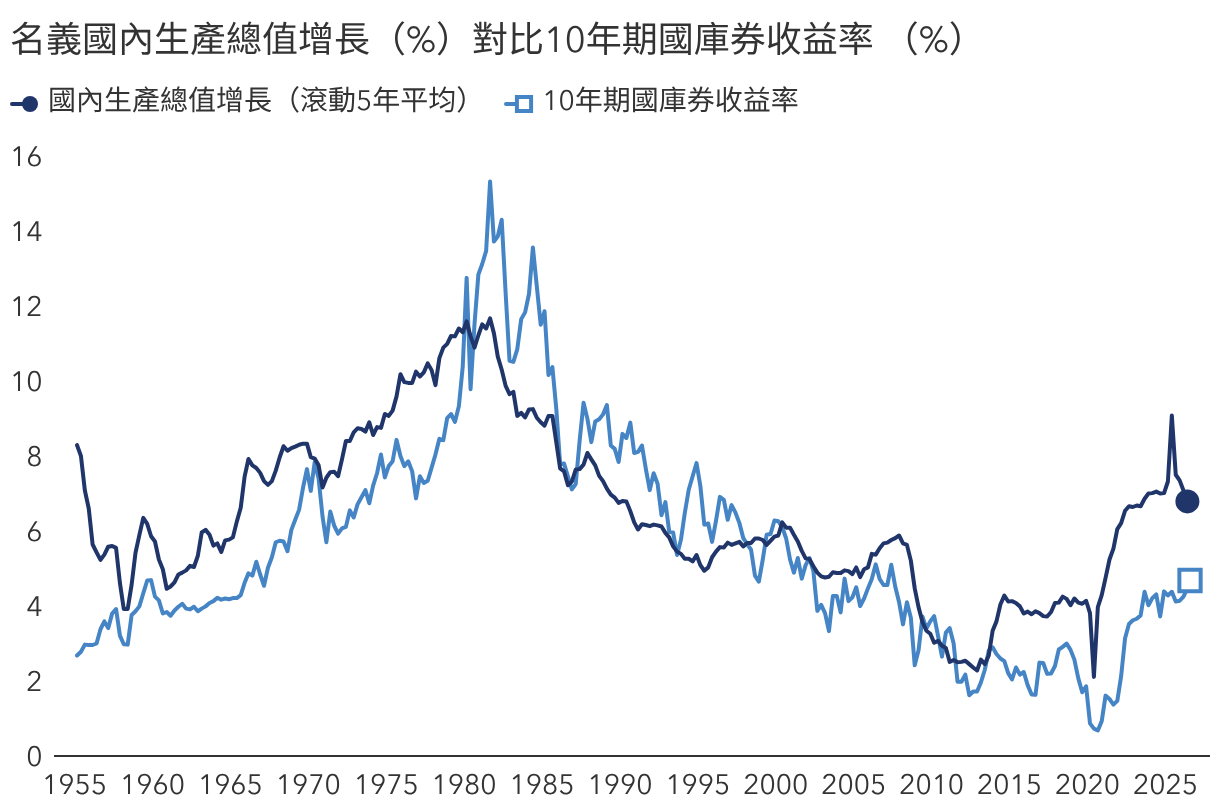
利率上調往往伴隨強勁的經濟

資料來源:資本集團、聖路易斯聯邦儲備銀行。所示數據為1955年第一季至2026年第二季的季度數據。名義國內生產總值以五年滾動平均值顯示。數據反映截至2026年9月15日的最新可用數據。

正因如此,我們難以確定足以令增長放緩的利率水平。我們曾多次觸及許多投資者及經濟師認為具緊縮性的利率水平,但經濟仍舊暢順運行,其中一個解釋是人工智能建設推動開支增長,並創造資本需求,令借貸成本維持高企。歷史上,投資旺盛時期往往也伴隨利率攀升。所以,以目前的增長及通脹展望而言,約5%的10年期國庫券收益率並不罕見,甚至可能是合適。


在某個時間,投資熱潮終將會減慢,而我認為人工智能最終會帶來生產力提升,令利率下降;然而,這可能需時數年,期間存在相當大的不確定性。儘管如此,彭博美國綜合債券指數目前的收益率約5.5%,意味投資者可以賺取相對吸引的收益。即使聯儲局最終加息次數多於市場目前估計的兩至三次,這些初始收益率水平亦可提供顯著緩衝。若聯儲局最終加息少於市場預期,投資者除可收取高水平的初始收益率,更享有價格上升的潛力。

Pramod Atluri為現任固定收益基金經理,擁有22年投資行業經驗(截至2025年12月31日)。他持有美國哈佛大學(Harvard)工商管理碩士學位及芝加哥大學(University of Chicago)生物化學學士學位,並為特許財務分析師。

Hilda Applbaum為現任基金經理,擁有42年投資行業經驗(截至2025年12月31日)。她持有美國紐約大學(New York University)經濟學碩士學位及哥倫比亞大學巴納德學院(Barnard College of Columbia University)經濟學學士學位,亦為特許財務分析師。

Darrell Spence為現任經濟師,擁有33年投資行業經驗(截至2025年12月31日)。他持有美國西方學院(Occidental College)經濟學學士學位,並為特許財務分析師及美國商業經濟協會成員。 

過往的業績表現並非未來期間業績表現的指標。指數屬非管理性質,投資者無法直接投資於指數。投資的價值及來自投資的收入可升亦可跌,閣下可能損失部分或全部原投資額。本資料不擬提供投資、稅務或其他意見,亦不擬招攬任何人士購買或出售任何證券。
 
個別人士的陳述僅代表其截至發佈日的個人立場,不一定反映資本集團或其聯屬公司的意見。一切資料為所示日期之資料,除非另行訂明。某些資料可能從第三方取得,因此概不保證該資料的可靠性。
 
資本集團透過三個投資部門管理股票投資。該等部門獨立作出投資與代理投票決定。固定收益投資專家為整個資本集團組織提供固定收益研究及投資管理;然而,對於擁有股票特點的證券,他們僅代表三個股票投資部門的其中之一。