選舉 美國中期選舉選情可能較預期更緊湊

隨著美國中期選舉臨近,每日都有同事、客戶和朋友詢問,怎樣看待這場關鍵選舉的走向。畢竟,我的職責是為資本集團的投資團隊提供政治分析和公共政策研究——正如我經常強調,重點是客觀分析,而非倡導特定主張。


因此,隨著選舉日進入倒數階段,我整理了近期分享的三個洞見。當然,政治從來不是精確的科學,但以下是我對潛在結果及其對投資者有何影響的評估。


1.民主黨勢奪眾議院,但不要指望出現「藍色浪潮」。


有別於新聞媒體近期的主流論調,我認為不會出現民主黨席捲全國的「藍色浪潮」。在我看來,選情將會十分緊湊。在點算所有選票後,民主黨將以微弱優勢重奪眾議院控制權,但同時我認為共和黨將保住參議院的多數議席。

眾議院政治局勢是否醞釀變天?

排列成半圓形的一系列圓點,展示了美國眾議院目前的議席組成:深色圓點代表在競爭激烈選區中競逐的民主黨與共和黨議席數目。

資料來源:資本集團、270toWin、美國眾議院秘書處。「勝負難分」議席是指在270toWin綜合預測(匯集多家獨立機構的選情評級)中,被評為「勝負難分」的2026年美國眾議院選舉席位。共和黨一方的一個灰圓點,代表一名加入共和黨黨團的獨立國會議員。數據反映截至2026年10月15日的最新可用數據。

在我看來,競爭激烈的選區數目大不如前。由於黨派選區劃分不公,國會選區界線經過重新劃定,真正競爭激烈的選區不足20個。目前,在眾議院的435個議席中,絕大多數均屬民主黨(藍色)或共和黨(紅色)的穩固票倉。


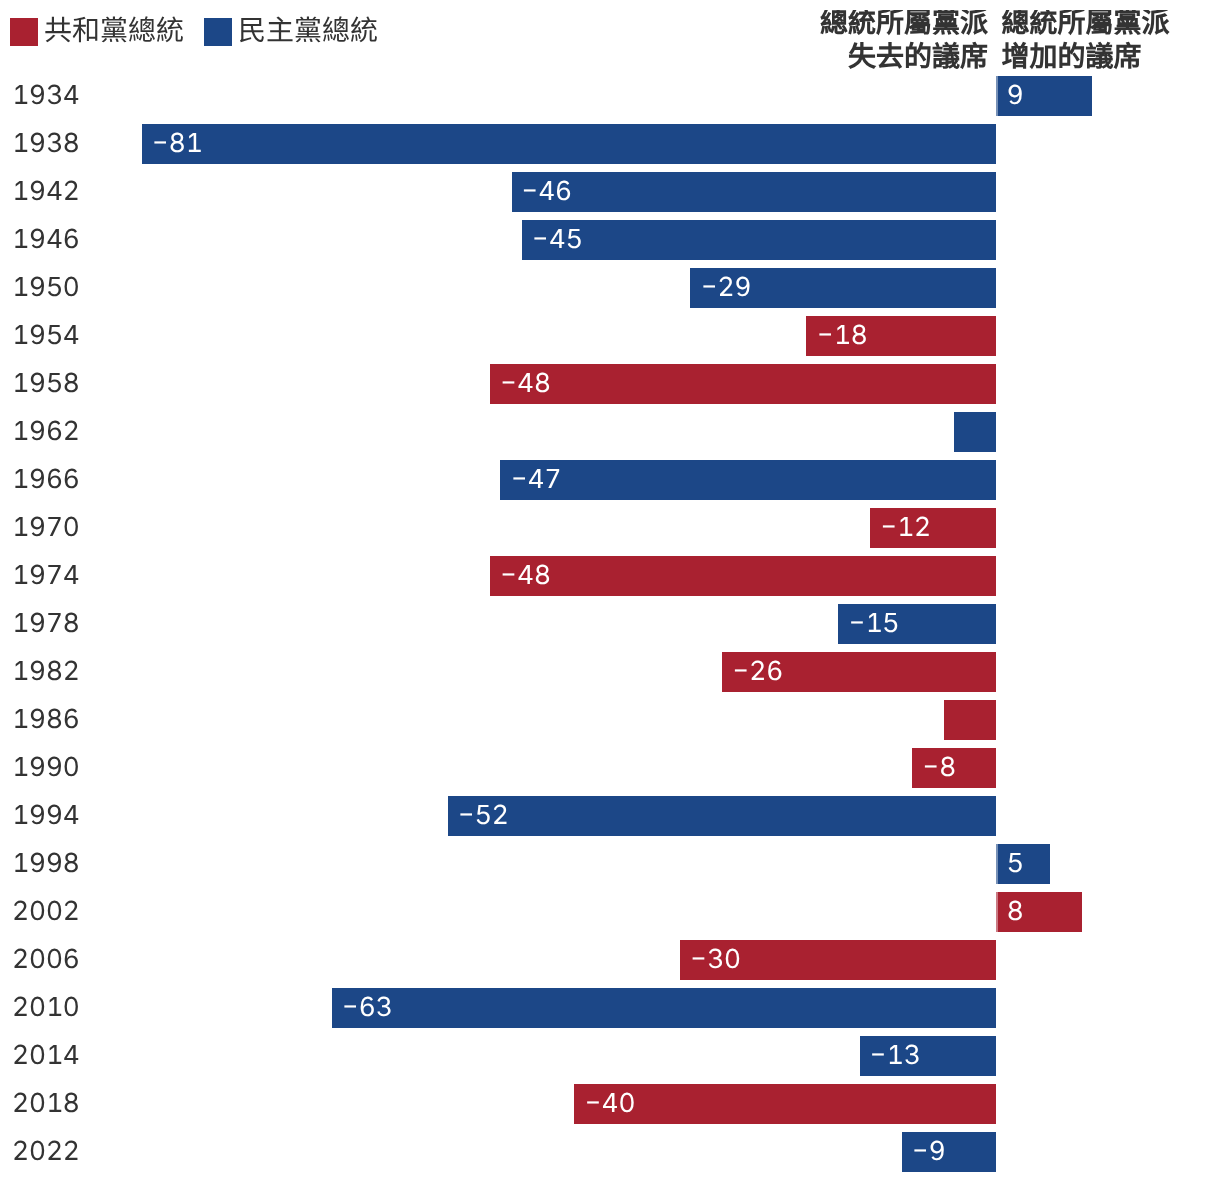
這意味著共和黨作為執政黨,未必會重演歷史上大幅失去議席的情況。在野黨大獲全勝,並贏取40至60個議席的局面變得更難實現。特朗普首個任期曾出現過這情況,而1994年克林頓首個任期內的中期選舉更是經典,但這般景象極有可能在未來多年內不會再次上演。


如果民主黨能在眾議院取得20席的多數優勢,已足以被視為大勝。我的猜測是,民主黨的多數優勢可能只有寥寥數席,這將使立法寸步難行,只需幾名議員倒戈,便足以令進程脫軌。過去兩年,共和黨正因優勢微弱而切身體會到這種情況。

總統所屬政黨通常會在中期選舉失去議席

資料來源:資本集團、加州大學聖塔芭芭拉分校(University of California, Santa Barbara):The American Presidency Project。截至2025年12月31日。

另一方面,參議院是更難攻破的堡壘。現任候選人地位較穩固,而共和黨的籌款優勢應有助保住緬因州、德州、密歇根州及其他地區的競爭議席。在今年初,外界甚至認為參議院選情毫無暗湧;但伊朗戰爭、能源價格上漲及通脹升溫改變了形勢,特朗普總統的支持率大幅下滑。許多民調顯示,參議院現在勝負難料,兩黨均有機會勝出。我對這些預測的信心不大。即使是聲譽最卓著的民調機構,近年亦曾出現嚴重偏差。總括而言,我對政治形勢的判斷是,共和黨將會險勝,並在參議院維持極微弱的多數優勢。


2.物價負擔將是決定這場選舉的關鍵議題。


不管是甚麼名目——物價負擔危機、通脹失控、生活成本高企——百物騰貴才是這次選舉最重要的議題,亦是導致民主黨在2024年大選中落敗的原因。選民對消費物價上漲感到憤怒,並透過投票表達不滿。


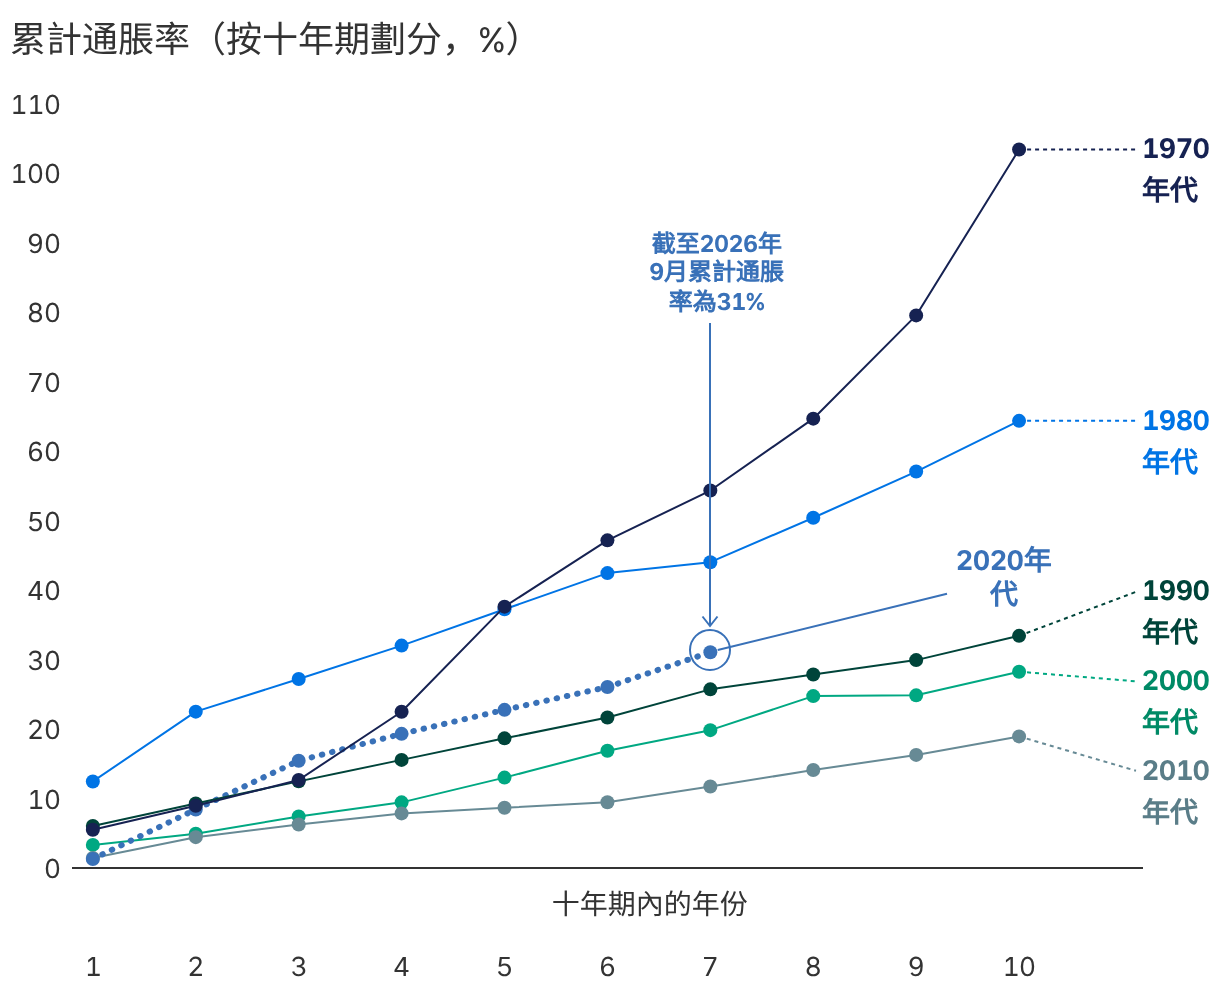
共和黨候選人自然感到無奈:他們辯稱拜登總統在任時通脹率曾飆升至9%以上,而現時已大幅回落至約3.7%,但美國消費者的看法並非如此,令選民感到惱怒的關鍵並非年化通脹率,而是過去數年累積的成本升幅。自2021年以來,中產一族的生活核心要素(包括食品、公用事業及汽油)價格上漲30%或以上。特朗普上任時曾經承諾解決此問題,但在選民看來,情況反而變得更差,原因是價格持續上漲(儘管速度有所放緩),而部分原因來自伊朗戰爭及關稅。

消費者承受累計超過30%的通脹

資料來源:資本集團、聖路易斯聯邦儲備銀行、美國勞工統計局。2026年初至今數據截至2026年9月30日。通脹以所有城市居民消費物價指數:全美城市各項消費品平均值(未經季節性調整)為代表。

如今,幾乎所有參選的民主黨人,一律將「物價負擔危機」列為辯論、造勢演說及競選廣告中的首要議題。對伊朗戰爭和物價上漲的普遍不滿,可能導致共和黨選民投票率下降。如果共和黨失去眾議院控制權,這將是原因所在,而這個議題日後恐怕會一再重演。如果選民認為通脹問題未有減輕,無論是哪個政黨執政,他們均可能繼續要求更換政治領袖。


3.結果將是政治僵局,以及政治劇場。


如果我的判斷正確,民主黨重奪眾議院控制權,將足以令國會再次陷入政治僵局,迎來政府分治的狀態,這意味著國會未來兩年在立法方面將難有作為。不難預見,債務上限和預算對峙將會暫時困擾市場。


儘管如此,某些領域仍可能存在跨黨派合作空間,例如,兩黨均曾試圖增加房屋供應並控制藥物價格。在《平價醫療法案》的政府補貼問題上,彼此亦可能有妥協空間;《平價醫療法案》補貼於去年期滿失效,令不少人的醫保成本增加,民主黨已把恢復補貼列為首要任務,而共和黨人或許願意配合,即使只是為了在2028年大選前消除這塊絆腳石。此外,兩黨內部均有人公開批評人工智能數據中心建設不受約束,預料這個議題將在明年發揮更大影響力。


除此之外,我們預期亦會看到一些熟悉的「政治火花」。當新一屆國會在明年1月召開時,估計眾議院民主黨人幾乎會立即開始對特朗普、其家族及政府多名官員展開調查。我認為他們極有可能再次尋求彈劾特朗普。參議院當然不會將他定罪,但這個政治劇場很可能會消耗特朗普總統任期最後兩年的大部分時間。


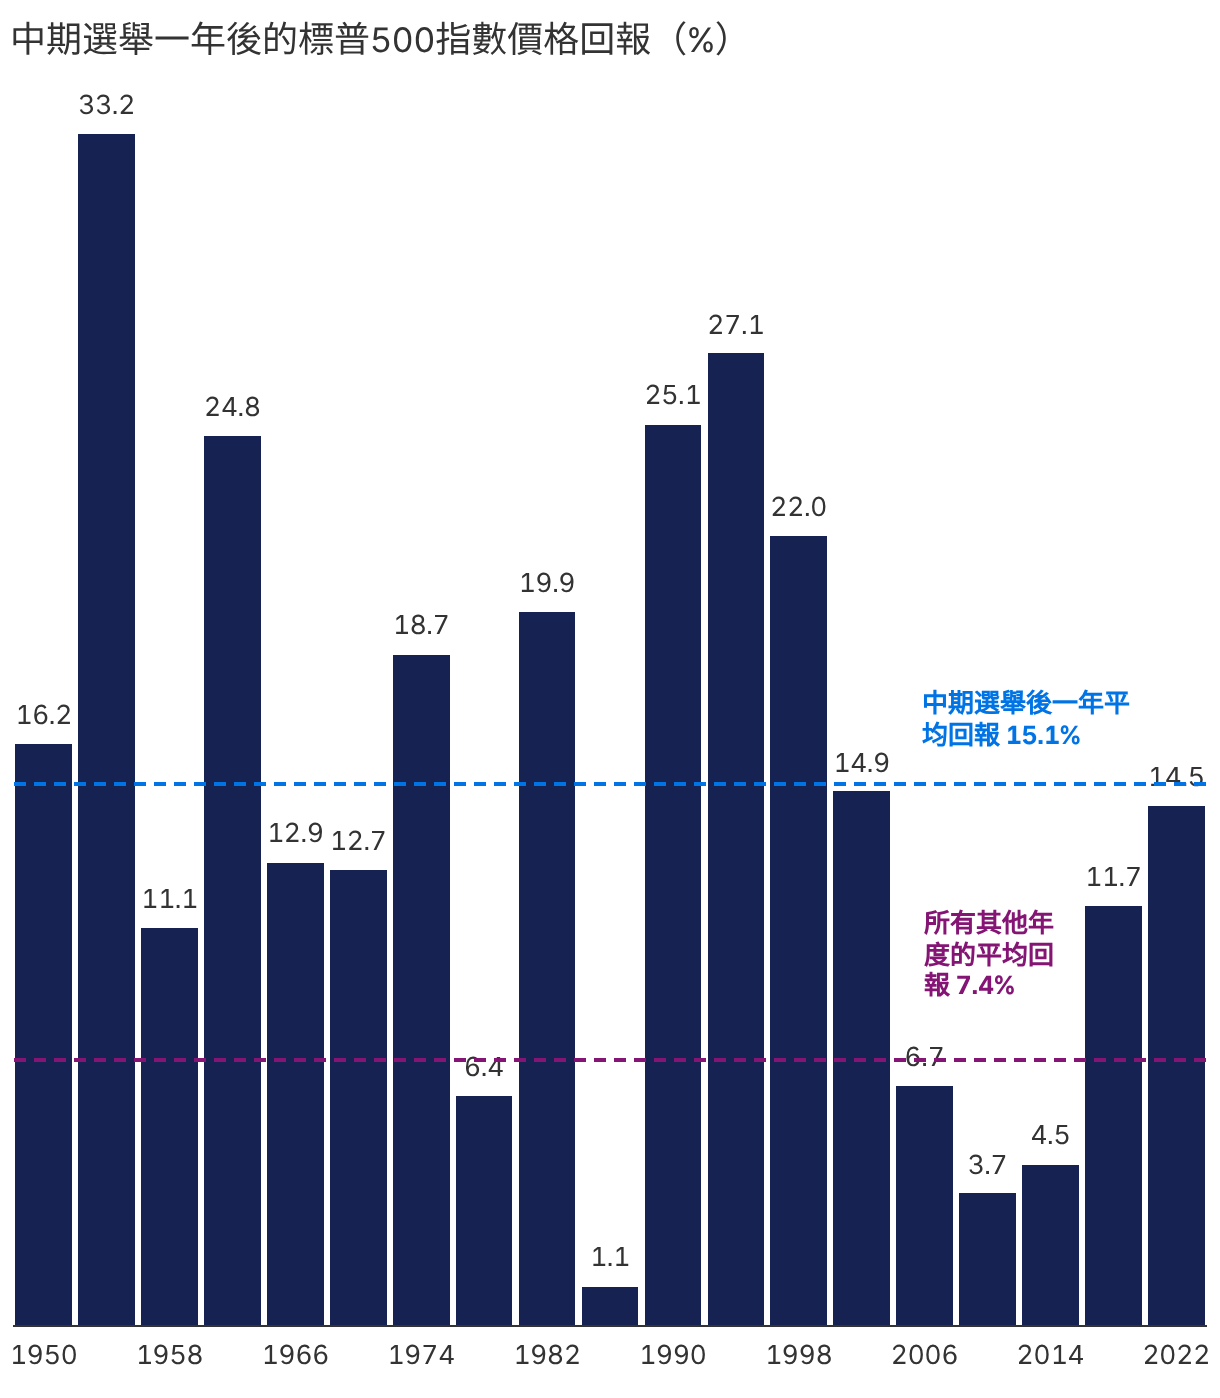
投資方面,好消息是一旦中期選舉帶來的變數告一段落,美國股市往往表現良好。自1950年以來,標普500指數在中期選舉後的12個月內平均回報率為15%。截至10月19日,標普500指數在年初至今已上升約12%,這並不意味著市場不會在某個時刻出現調整,但事實證明,儘管選情難以捉摸,指數已在今年錄得可觀回報。

歷史上,股市在中期選舉後一年通常錄得正回報

過往的業績表現並非未來期間業績表現的指標。

資料來源:資本集團、RIMES、標普全球。計算使用選舉日作為所有選舉年度的起始日期,並以11月5日作為其他年度的起始日期。圖表僅顯示中期選舉年。價格回報未計入股息及資本分派的再投資。

從歷史來看,政府分治並未損害美國股市回報。事實上,根據資本集團對1933年至2025年長期投資數據的分析,國會的黨派組成幾乎對回報毫無影響。在各種政府權力結構下,美國股市平均錄得雙位數回報。


這些事實正好提醒我們:切勿因政治憂慮而偏離長線投資目標。一旦屬意的候選人落敗,選舉與整體政治局勢隨時會引發市場雜音、不明朗因素及不安情緒。支持自己屬意的一方並無不妥,但現實情況是,投資回報主要源自各公司的長期盈利及外界認定的價值。不論政治風向如何,投資者不受短期高低起伏影響,並保持長線投資視野,才是明智之舉。

Matt Miller 為現任政治經濟師,擁有35年經驗(截至2025年12月31日)。他持有美國哥倫比亞大學(Columbia University)法律學位及美國布朗大學(Brown University)學士學位。

過往的業績表現並非未來期間業績表現的指標。指數屬非管理性質,投資者無法直接投資於指數。投資的價值及來自投資的收入可升亦可跌,閣下可能損失部分或全部原投資額。本資料不擬提供投資、稅務或其他意見,亦不擬招攬任何人士購買或出售任何證券。
 
個別人士的陳述僅代表其截至發佈日的個人立場,不一定反映資本集團或其聯屬公司的意見。一切資料為所示日期之資料,除非另行訂明。某些資料可能從第三方取得,因此概不保證該資料的可靠性。
 
資本集團透過三個投資部門管理股票投資。該等部門獨立作出投資與代理投票決定。固定收益投資專家為整個資本集團組織提供固定收益研究及投資管理;然而,對於擁有股票特點的證券,他們僅代表三個股票投資部門的其中之一。