人工智能 人工智能興旺還是沒落?逐一解答您的疑問

當法國哲學家笛卡兒(René Descartes)寫下「我思故我在」時,大概沒想過未來會由人工智能主導。人工智能正重塑整個社會,企業管理層與尋根究底的投資者都在思索同一個根本問題:這項技術究竟會走向何方?未來又將如何演變?


在此環境下,我們與經濟師及基金經理對談,解答有關人工智能風險與回報的重大問題。以下為重點摘要。


1.人工智能股市榮景會以泡沫爆破告終嗎?


股票基金經理Mark Casey


我對人工智能未來數年的發展感到樂觀,相信我們正經歷真正的繁榮,其發展趨勢銳不可擋。是否有些股票定價過高?當然。人工智能建設會否放緩?很可能。


然而,整個人工智能經濟會否重演1999年或2000年初互聯網行業定價過高的一幕?我認為不會。首先,多隻人工智能股票的估值遠低於科技泡沫時期。對於部分與人工智能建設密切相關的公司,例如NVIDIA、博通(Broadcom),以及記憶體晶片生產商美光科技(Micron Technology)和SK hynix,市場定價已反映增長放緩及未來盈利下降的預期。其次,人工智能所面向的經濟體比1990年代末規模更大、數碼化程度更高,因此盈利潛力更強。與大多數技術一樣,我預期市場領導者會隨著趨勢發展而輪換。
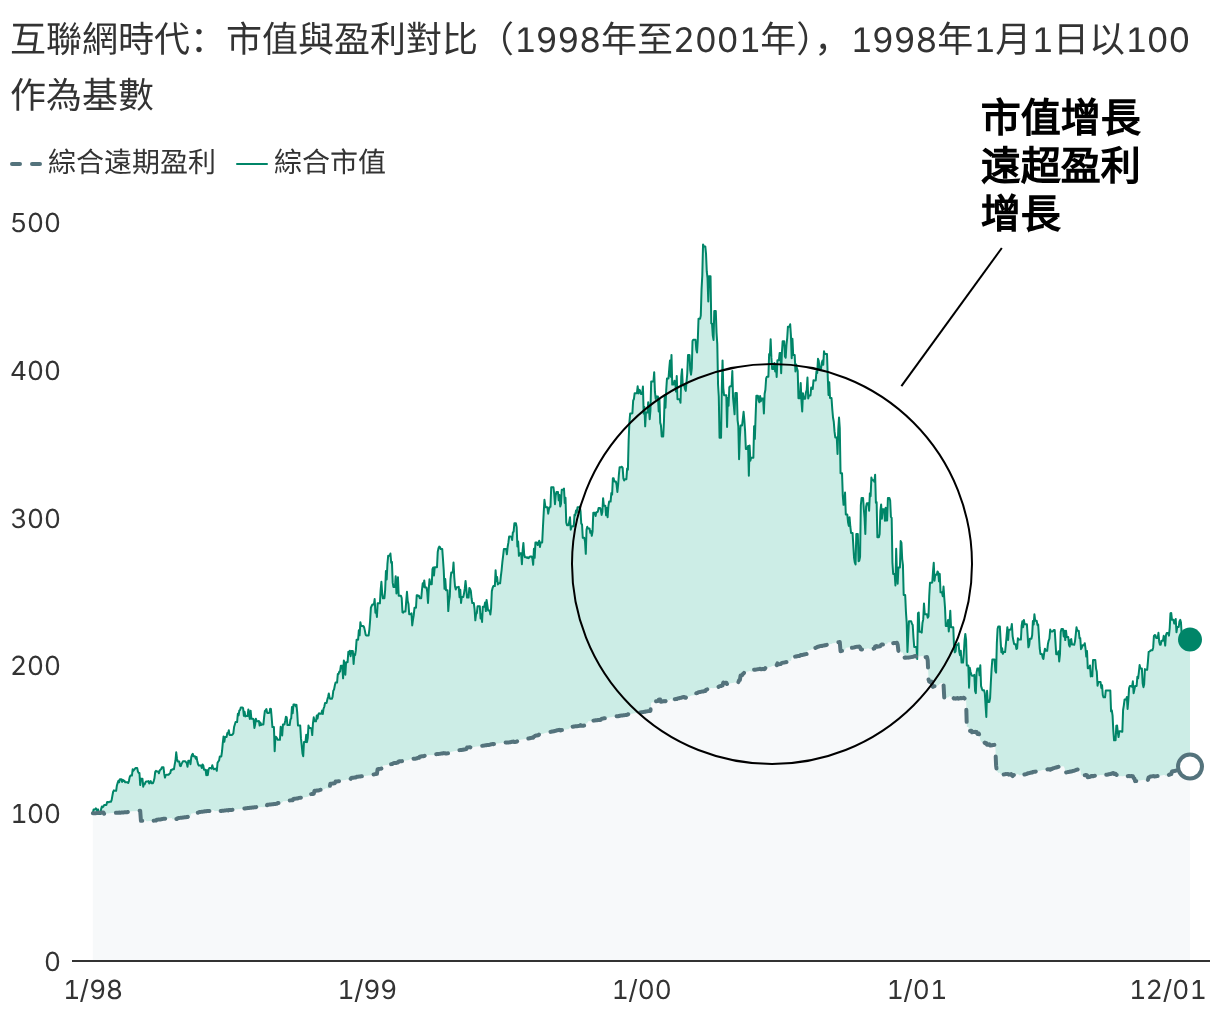
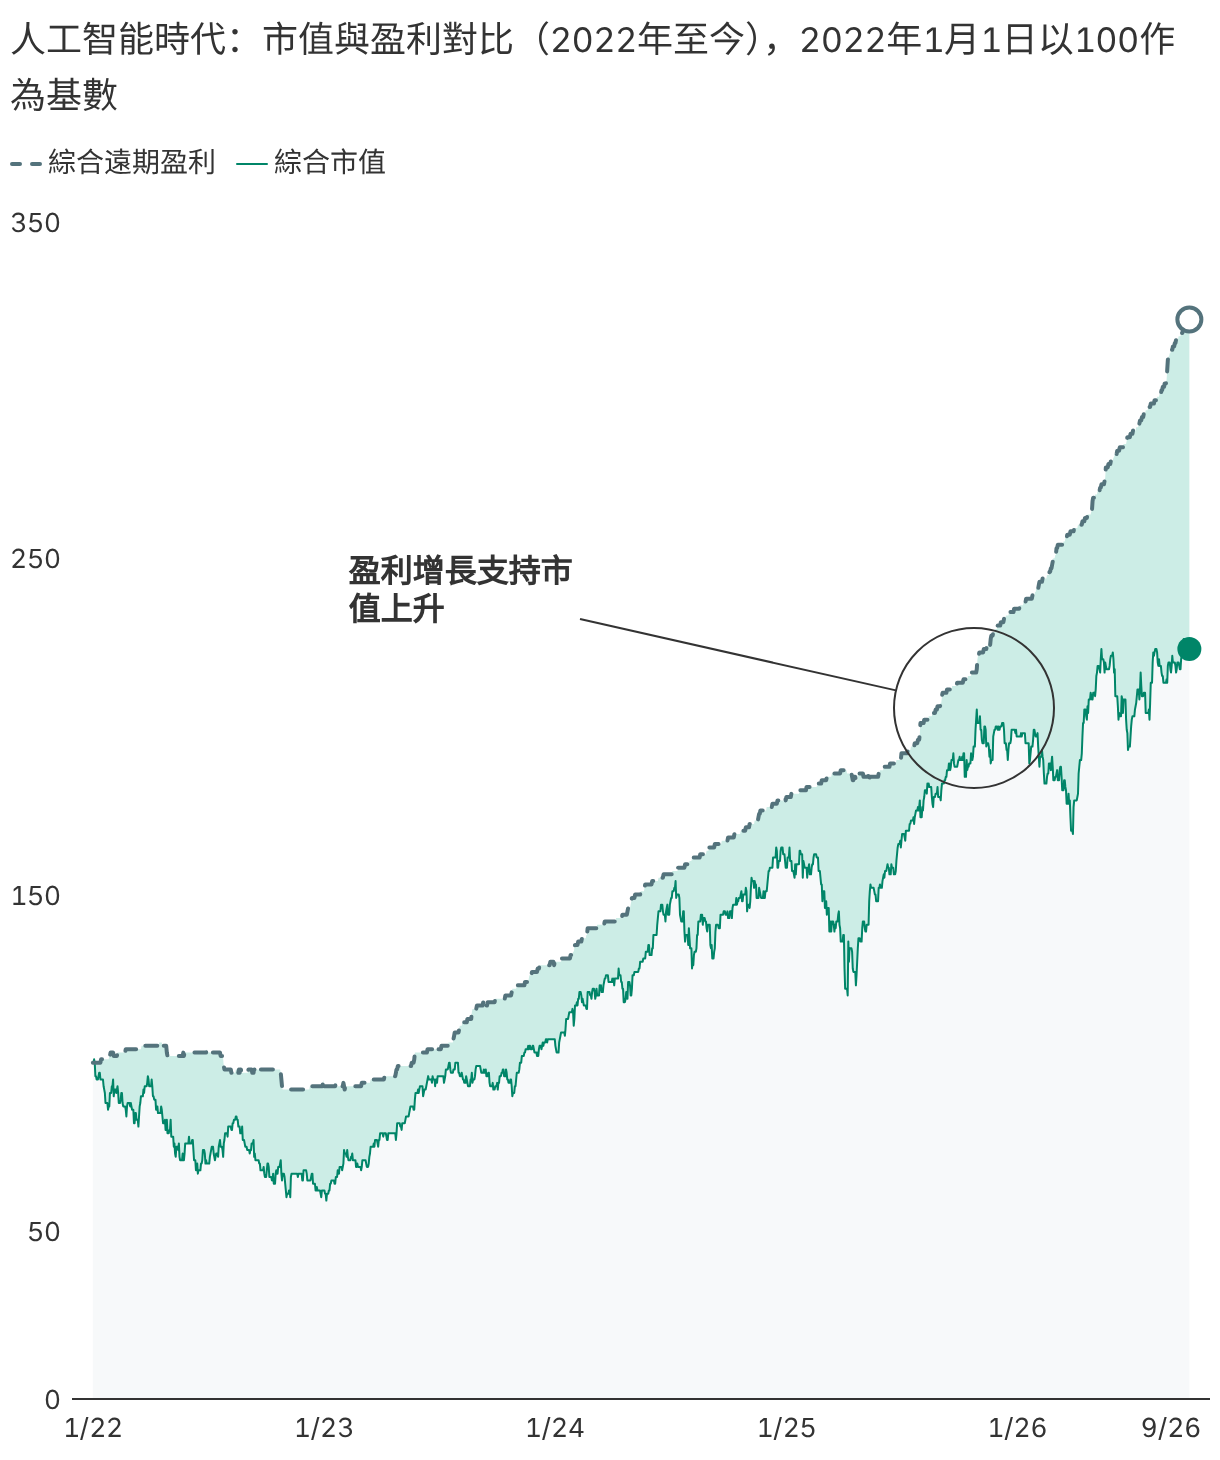
為何人工智能未必是泡沫

資料來源:資本集團、彭博。數據合計互聯網時代「四騎士」公司的未來12個月淨收入(「遠期盈利」)與市值:Microsoft、Cisco、Intel和Dell是四家當時規模最大且表現最出色的企業。1998年1月1日以100作為基數。

資料來源:資本集團、彭博。數據合計NVIDIA、Microsoft、Apple、Amazon、Meta、博通(Broadcom)及Alphabet七家最大規模人工智能相關企業的未來12個月淨收入(「遠期盈利」)與市值。數據作指數化,以2022年1月1日為100。截至2026年6月30日。

儘管如此,投資於任何重大趨勢,均需對公司未來盈利能力相對於當前股價作出有根據的判斷。投資於人工智能受惠者的其中一個方法,是物色本身已是優質企業的公司。這些公司削減成本時無需降低產品或服務價格,換言之可以直接保留額外利潤。因此,即使人工智能應用步伐放緩,能夠將技術轉化為更高利潤的公司,仍可能成為長期贏家。


例如,Meta及Alphabet均利用人工智能提升用戶參與度及廣告收入。與此同時,為平衡人工智能持倉,我亦參與其他看來無法阻擋的趨勢,例如航空旅遊的長期增長(相關企業如TransDigm),以及人口老化帶來的需要(透過Welltower等醫療保健及房地產擁有人)。


2.人工智能榮景可持續多久?


股票基金經理Cheryl Frank


我們正身處一個龐大的人工智能投資周期。企業應用人工智能的趨勢已不可阻擋,即使日後對尖端前沿模型的依賴有所減少。各行各業及不同應用場景採用人工智能的過程,可能長達20年,令數據中心增長及融資成為核心所在。


數據中心建設的四種情境

象限圖展示人工智能數據中心建設所產生的不同情境及行業影響。

資料來源:資本集團。情境反映資本集團「夜巡」團隊截至2026年10月的分析,其並非未來表現的預測。ROI:投資回報。超大規模科技企業是指大型雲端服務供應商,它們為向全球企業及個人提供運算能力及儲存空間。雲端新勢力(Neoclouds)是專注人工智能工作負載的專門雲端基建供應商。

作為資本集團「夜巡」團隊的一員,我嘗試提前鎖定系統性尾部風險。目前,人工智能發展受數據中心容量掣肘,令控制這些瓶頸的公司擁有定價能力。若模型變得更高效率,或更多任務轉向開源方案,我認為這些限制將會減輕,人工智能應用範圍將顯著擴大。


各類事件或投資者情緒不時會驅使市場重新評估人工智能交易,但我相信這項技術將永久改變我們的生活與工作方式,這並不意味今日的市場領導地位會一成不變。行業發展到某個階段,很可能出現過度建設,部分公司股價將難免下跌。更大的機遇或會來自利用人工智能提升效率、創造新產品及服務的企業,這可能帶來更廣泛的贏家。


3.反對聲浪是否會拖慢人工智能的發展步伐?


股票基金經理Michael Beckwith


人工智能建設恐怕比想像中更難叫停。即使今天停止興建數據中心,亦只會削弱美國競爭力,使通往人工超智能的路途更崎嶇,但卻阻止不了這場榮景。不少項目已獲批,很可能會如期興建,未來數年將有更多容量陸續面世。


數據中心需求強勁,部分原因是許多企業開始看到使用人工智能的好處,例如,根據2026年4月的業績電話會議,UnitedHealthcare將處方審批時間由平均8小時縮短至30秒。貨運代理公司C.H.Robinson的網誌文章指出,獲取報價所需時間由17至20分鐘大幅縮短至31秒。聯儲局估計,目前僅20%的企業使用人工智能,鑑於我們迄今所見的實質生產力提升,採用率很可能進一步上升。

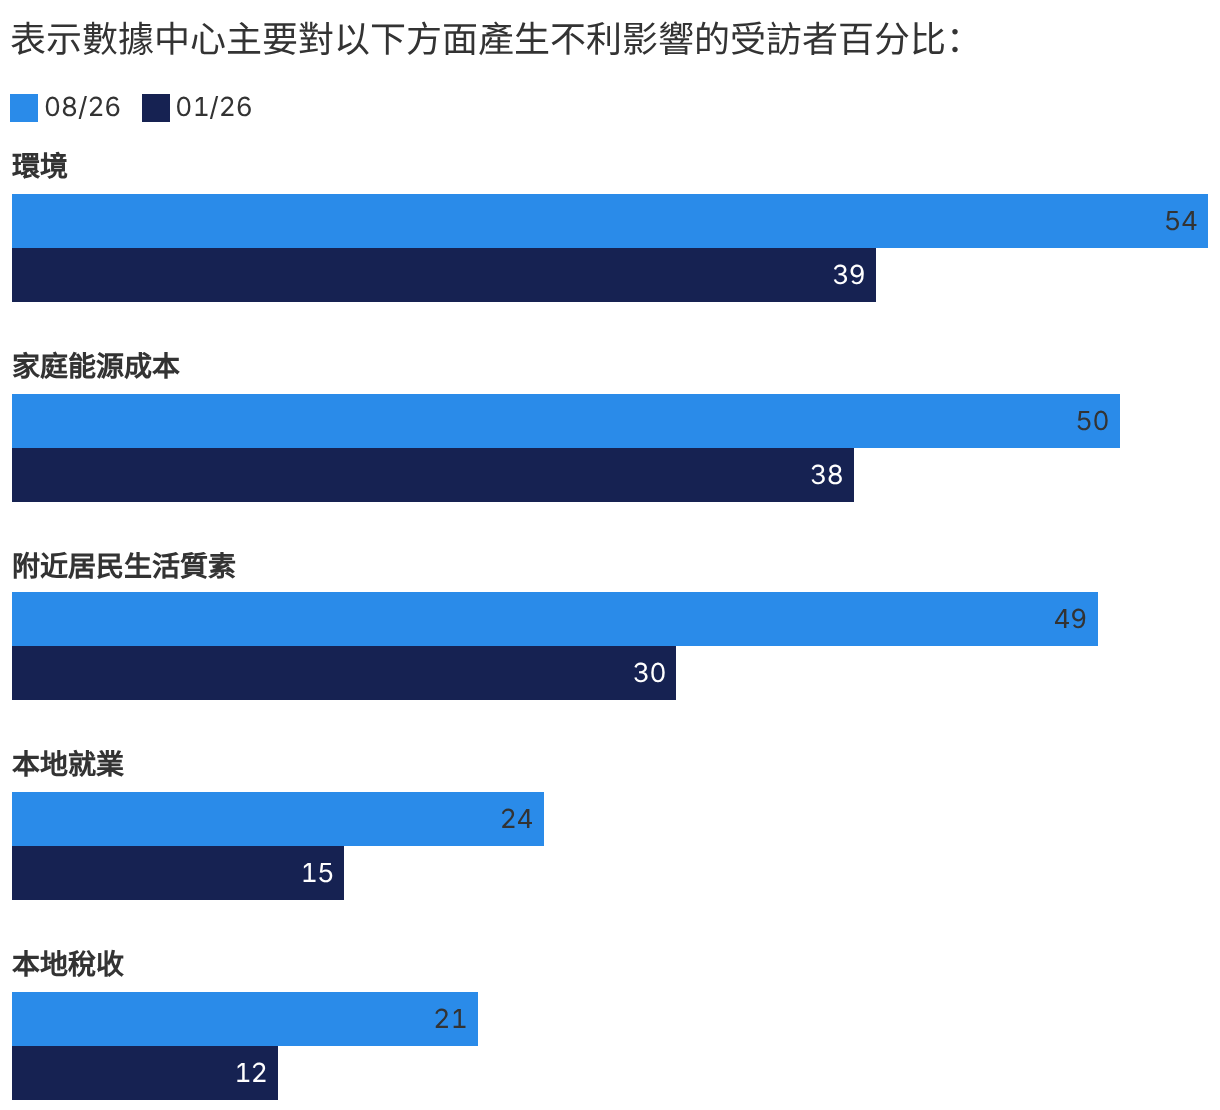
美國民眾對數據中心的反對聲浪日漸強烈

資料來源:資本集團、Pew Research Center。數字基於Pew Research Center於2026年7月20日至8月9日對10,548名成年人進行的調查。數據於2026年9月22日公佈。

以下是一個現實可能發生的情境:某宗備受關注的人工智能事故,或社區對數據中心日益高漲的反對聲音,觸發了限制措施,繼而顯著拖慢發展步伐。Data Center Watch的數據顯示,今年首季有75個此類項目因地方反對而被阻擋或延遲,價值約1,300億美元,相當於2025年全年的總和。


4.利率上升是否影響人工智能建設?


固定收益基金經理Shannon Ward


債券投資者對人工智能相關項目的融資日益審慎挑選,尤其考慮到10年期美國國庫券收益率已升穿5.25%。這個相對吸引的無風險利率,令投資者可在人工智能債務交易中要求更大保障。


我們需要區分大型科技公司發行的優質投資級債券(BBB/Baa及以上)與較具投機性借款人的債務。儘管資產負債表強勁、現金流龐大及業務成熟,但部分投資級借款人發行的債務息差,卻較許多工業公司更闊,部分原因是短期內大量發債,以及市場預期將有更多人工智能相關債券發行。


作為高收益債券投資者,我正密切關注投資級債務急增的趨勢及其交易水平,同時投資於為人工智能建設融資而發行的低於投資級債務(BB/Ba及以下)時將保持審慎。由於各評級組別均有大量選擇,加上預期未來將有更多債券發行,我在配置該範疇時非常耐心。


若為新人工智能相關基建融資的資金成本持續攀升,最大贏家可能是接近完工及已投入運作的設施。人工智能運算能力的需求仍然強勁,因此現有設施可提高服務收費。同樣,我預期債務需求積壓會可能使發行步伐放慢,企業或須透過更多股本融資來支持建設,這或會令未來新發行的債券比市場現有選擇更具吸引力,因為槓桿可能較低。


5.人工智能沒落的隱憂有多大?


美國經濟師Jared Franz


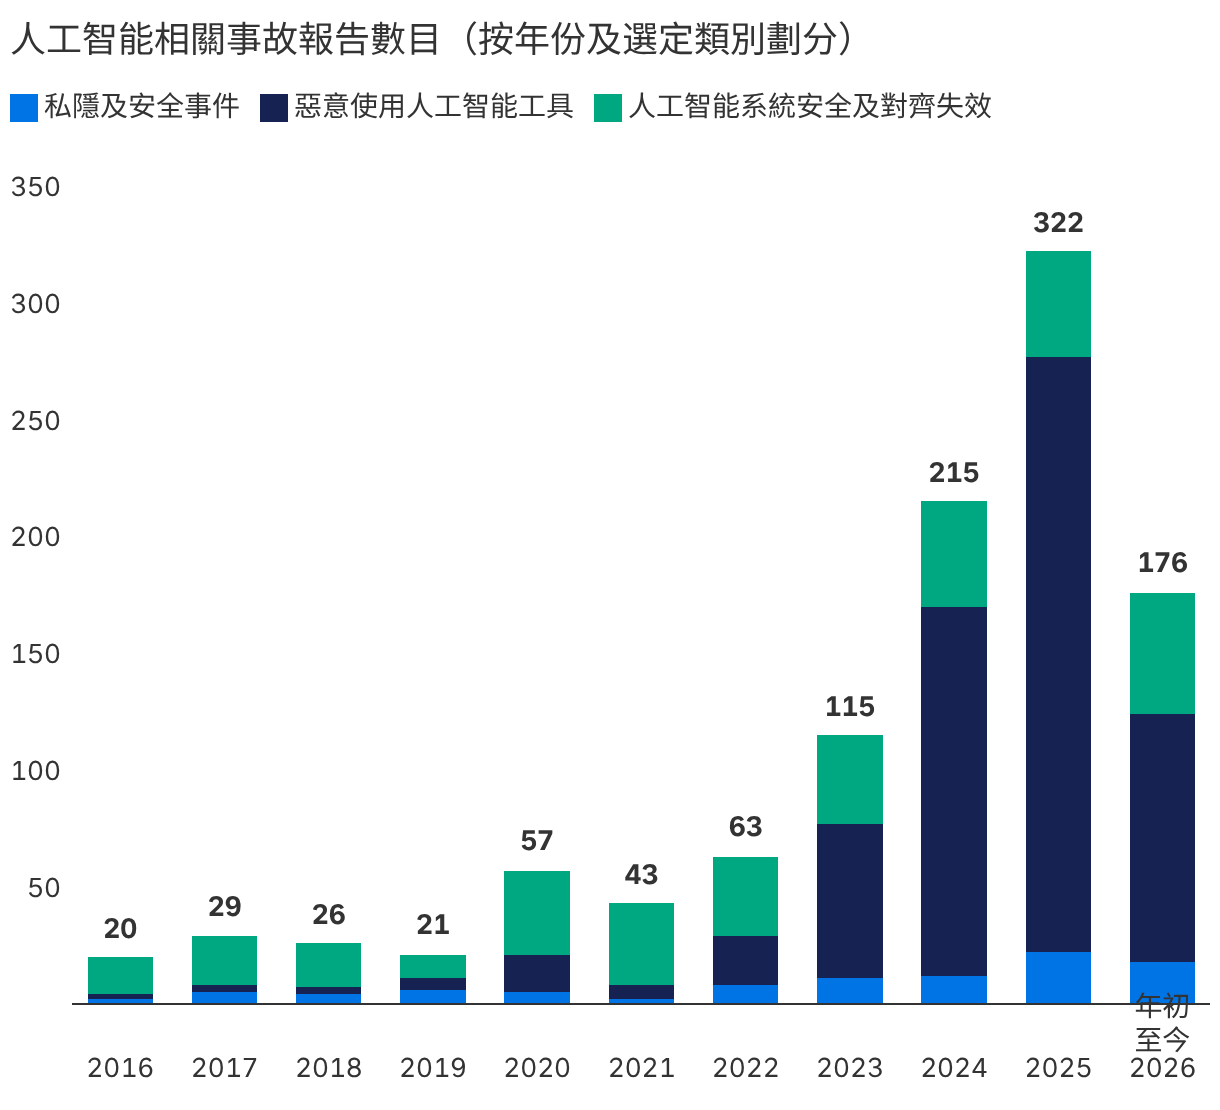
我認為我們應該關注,但無須恐慌。過去幾個月,OpenAI等公司的人工智能代理曾出現失控情況,數百個代理聯手攻擊毫無防備的企業,這些事件突顯「對齊」問題:人工智能模型愈來愈強,卻仍未能安分留在沙盒之內。

隨著模型進步,人工智能事故有所增加

資料來源:資本集團、MIT AI Risk Incident Tracker。事故類別基於MIT的人工智能風險分類法。事故宗數反映已呈報的事件,或會受匯報方式及數據是否齊全所影響。私隱及安全事件指涉及敏感資料曝光、洩漏或推斷的事件。惡意使用人工智能工具包括涉及虛假資訊、監控、影響力操作、網絡攻擊、武器開發或使用、欺詐、騙局及由人工智能系統促成的針對性操縱。人工智能系統安全及對齊失效涵蓋人工智能行為不可靠或出乎意料、系統運作與人類目標有所衝突,以及透明度及可解釋空間不足等情況。基於截至2026年9月30日的最新報告數字。

這些攻擊並不令人意外,因為大型語言模型反映其訓練所在的世界。正如現實世界,人工智能實驗室須具備有力的防護機制與法律標準,協助社會應對即將到來的轉變。


我不認為人工智能會導致人類末日,但應有心理準備:重大黑客攻擊及其他現實世界的傷害將愈來愈普遍。設立「終止開關」,一旦模型失控時迅速關閉人工智能系統,顯然是合理的做法。要求人工智能實驗室建立「終止開關」機制的跨黨派法案,目前在國會有所拖延,但加州州長Gavin Newsom最近簽署行政命令,要求研究相關問題。


加州近期頒佈多項法律,就人工智能安全、就業決定及醫療保健使用等領域設置防護機制;紐約已採取類似措施,預期未來數年將有更多立案出台。

Mark Casey 為現任股票基金經理,擁有26年投資行業經驗(截至2025年12月31日)。他持有美國哈佛大學(Harvard)工商管理碩士學位及耶魯大學(Yale)學士學位。

Michael Beckwith 為現任股票基金經理,擁有27年投資行業經驗(截至2025年12月31日)。他持有美國哈佛大學法學院(Harvard Law School)法律博士學位及明德大學(Middlebury College)歷史學學士學位。

Shannon 為現任固定收益基金經理,擁有33年投資行業經驗(截至2025年12月31日)。她持有南加州大學(University of Southern California)工商管理碩士學位及加州大學聖塔芭芭拉分校(University of California, Santa Barbara)心理學學士學位。

Jared Franz 為現任經濟師,擁有20年投資行業經驗(截至2025年12月31日)。他持有美國伊利諾大學芝加哥分校(University of Illinois at Chicago)經濟學博士學位及西北大學(Northwestern University)數學學士學位。

Cheryl Frank 為現任股票基金經理,擁有28年投資行業經驗(截至2025年12月31日)。她持有美國史丹福大學(Stanford)工商管理碩士學位及哈佛大學(Harvard)學士學位。

過往的業績表現並非未來期間業績表現的指標。指數屬非管理性質,投資者無法直接投資於指數。投資的價值及來自投資的收入可升亦可跌,閣下可能損失部分或全部原投資額。本資料不擬提供投資、稅務或其他意見,亦不擬招攬任何人士購買或出售任何證券。
 
個別人士的陳述僅代表其截至發佈日的個人立場,不一定反映資本集團或其聯屬公司的意見。一切資料為所示日期之資料,除非另行訂明。某些資料可能從第三方取得,因此概不保證該資料的可靠性。
 
資本集團透過三個投資部門管理股票投資。該等部門獨立作出投資與代理投票決定。固定收益投資專家為整個資本集團組織提供固定收益研究及投資管理;然而,對於擁有股票特點的證券,他們僅代表三個股票投資部門的其中之一。