Inteligencia artificial Inteligencia artificial: ¿auge o burbuja? Cinco preguntas clave

Cuando el filósofo francés René Descartes escribió aquello de «Pienso, luego existo», probablemente no imaginaba un futuro dominado por la inteligencia artificial. Sin embargo, a medida que la nueva tecnología va transformando la sociedad, los empresarios y los inversores se plantean cuestiones igualmente fundamentales sobre el rumbo que podría tomar la inteligencia artificial y cómo podría evolucionar la situación en los próximos años.


En este contexto, nos hemos sentado con nuestros economistas y gestores para dar respuesta a algunas de las principales preguntas sobre las oportunidades y los riesgos que plantea la inteligencia artificial. Y estas son nuestras conclusiones.


1. ¿Acabaremos asistiendo a un estallido de la burbuja de la inteligencia artificial?


Mark Casey, gestor de renta variable


Soy optimista sobre la evolución de la inteligencia artificial en los próximos años. Creo que estamos viviendo una auténtica revolución y que la inteligencia artificial es una tendencia imparable. ¿Algunas compañías están sobrevaloradas? Sin duda. ¿Podría ralentizarse el desarrollo de la nueva tecnología? También.


Pero ¿podría repetirse con la inteligencia artificial la sobrevaloración que experimentó el sector de internet a finales de los años noventa? Pues no lo creo. En primer lugar, las valoraciones de algunas compañías de inteligencia artificial son mucho más atractivas que las que ofrecían las empresas durante la burbuja tecnológica. El mercado ya ha descontado una ralentización del crecimiento y una reducción de los beneficios futuros para algunas compañías vinculadas al desarrollo de la inteligencia artificial, como NVIDIA, Broadcom y los fabricantes de chips de memoria Micron Technology y SK hynix. En segundo lugar, la economía en la que se integra hoy la inteligencia artificial es mucho mayor y está más digitalizada que la que había a finales de la década de 1990, por lo que el potencial de generación de beneficios también es mucho mayor. Al igual que ha ocurrido con otras grandes tecnologías, creo que, a medida que vaya evolucionando la tendencia, el liderazgo del mercado irá cambiando de unas compañías a otras.
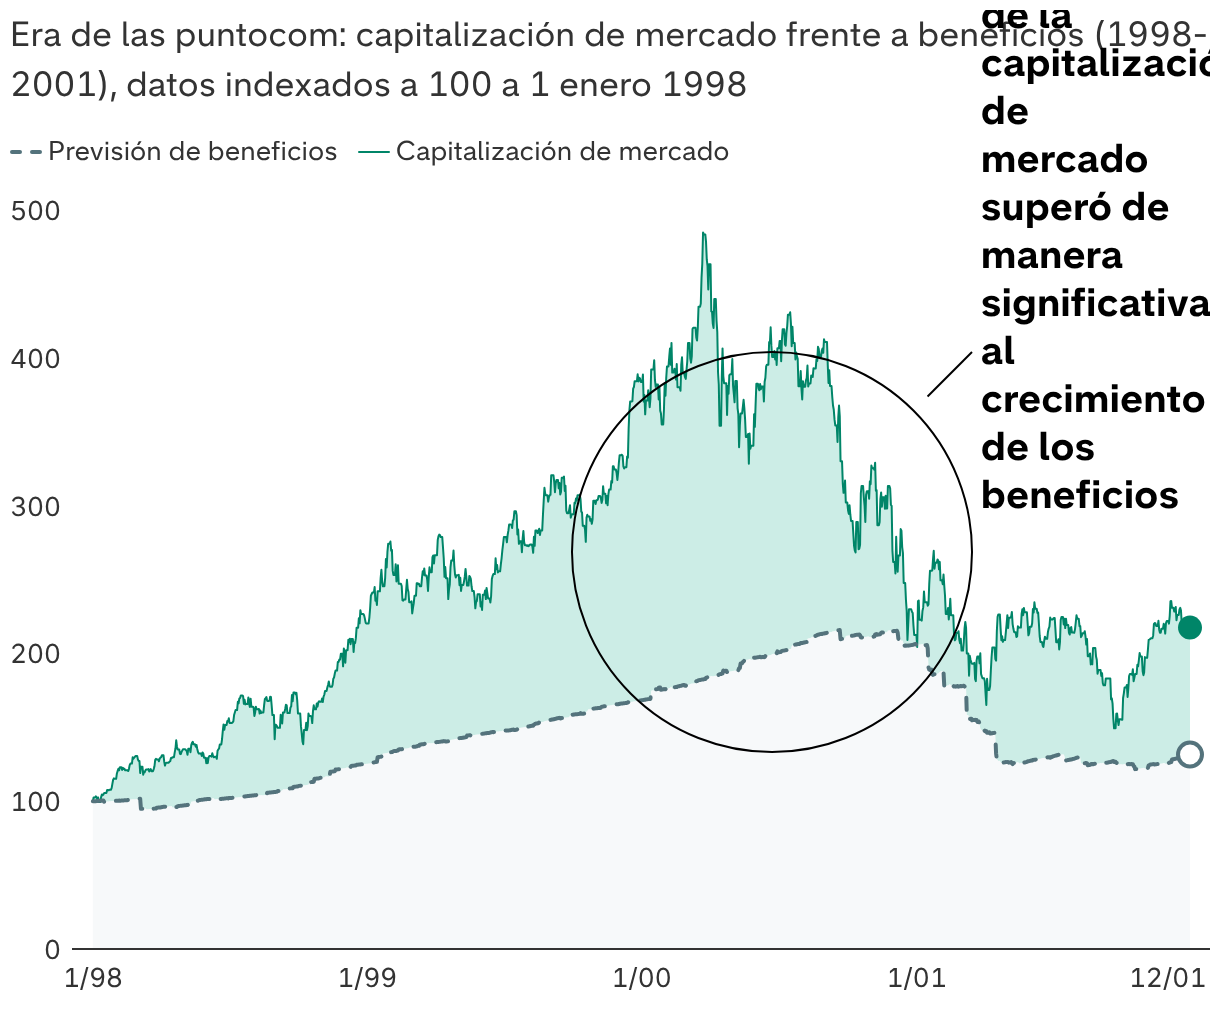
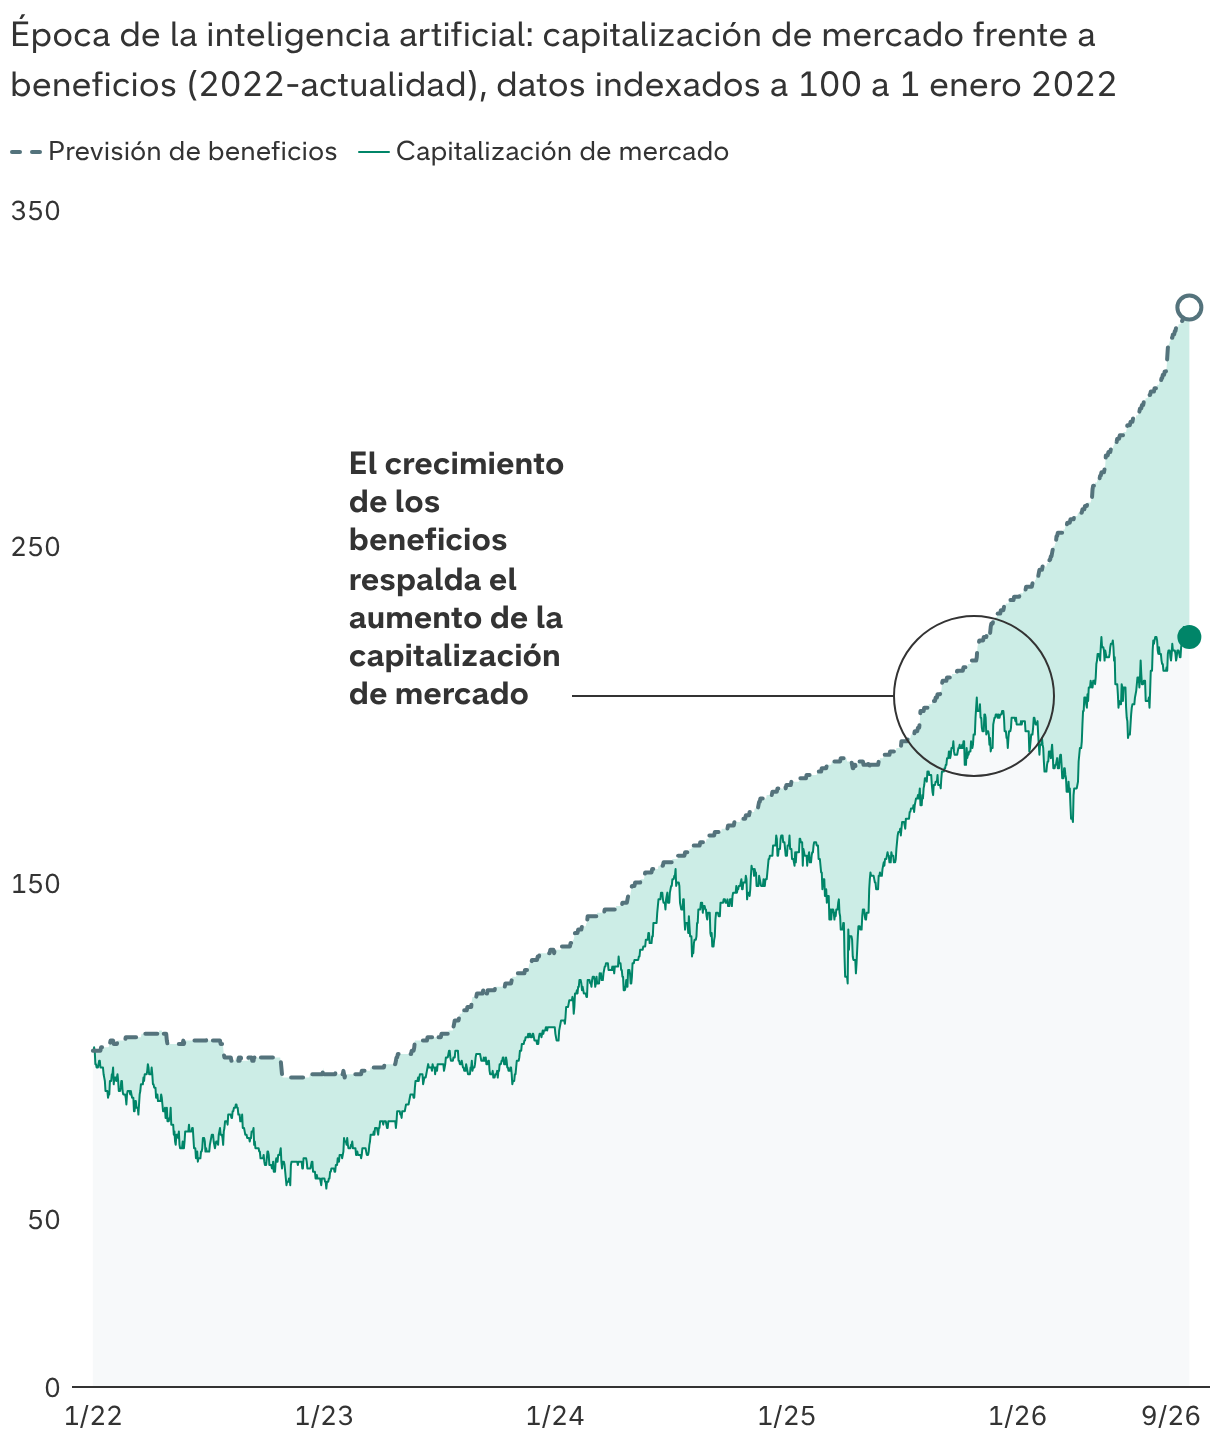
Por qué la inteligencia artificial podría no ser una burbuja

Fuente: Capital Group, Bloomberg. Los datos agrupan la previsión de ingresos netos a doce meses («previsión de beneficios) y la capitalización («capitalización de mercado») de los llamados «Cuatro Jinetes» de la época de las puntocom: Microsoft, Cisco, Intel y Dell, cuatro de las compañías más grandes y con mejores resultados de ese periodo. Datos indexados a 100 el 1 enero 1998.

Fuente: Capital Group, Bloomberg. Los datos agrupan la previsión de ingresos netos a doce meses («previsión de beneficios») y la capitalización («capitalización de mercado») de NVIDIA, Microsoft, Apple, Amazon, Meta, Broadcom y Alphabet, siete de las mayores compañías con exposición a la inteligencia artificial. Datos indexados a 100 el 1 enero 2022. Información a 30 junio 2026.

Con todo, la inversión en las grandes tendencias exige analizar las perspectivas de beneficios de las compañías y valorar si sus cotizaciones actuales están justificadas. Uno de los enfoques que pueden aplicarse a la hora de invertir en las compañías que podrían verse favorecidas por la inteligencia artificial consiste en identificar empresas que ya cuentan con modelos de negocio sólidos. Se trata de compañías que, cuando consiguen reducir sus costes, no necesitan trasladar ese ahorro a los precios de sus productos o servicios, sino que pueden aprovecharlo para aumentar sus márgenes de beneficio. Por lo tanto, incluso en un escenario de desaceleración del ritmo de adopción de la inteligencia artificial, este tipo de compañías podrían verse especialmente beneficiadas a largo plazo.


Por ejemplo, tanto Meta como Alphabet utilizan la inteligencia artificial para mejorar la interacción de los usuarios con sus plataformas e incrementar los ingresos publicitarios. También estoy combinando mi exposición a la inteligencia artificial con inversiones en otras tendencias que considero imparables, como el crecimiento a largo plazo del transporte aéreo, con exposición a compañías como TransDigm, o las necesidades derivadas del envejecimiento de la población, para lo que invierto en compañías de los sectores sanitario e inmobiliario, como Welltower.


2. ¿Cuánto podría durar el auge de la inteligencia artificial?


Cheryl Frank, gestora de renta variable


Estamos inmersos en un enorme ciclo de inversión en inteligencia artificial. La adopción de la nueva tecnología por parte de las empresas es ya una tendencia imparable, aunque con el tiempo ya no necesiten recurrir tanto a los modelos más avanzados. La implantación de la inteligencia artificial en los distintos sectores económicos y ámbitos de aplicación podría prolongarse durante veinte años, por lo que la expansión de los centros de datos y su financiación desempeñarán un papel fundamental en este proceso.


Cuatro escenarios de construcción de centros de datos

Un gráfico de cuatro cuadrantes presenta los distintos escenarios de construcción de los centros de datos destinados a la inteligencia artificial y sus posibles implicaciones para el sector.

Fuente: Capital Group. Los escenarios reflejan el análisis del equipo Night Watch de Capital Group a fecha de octubre de 2026 y no son indicativos de resultados futuros. ROI: rentabilidad de la inversión. Los hiperescaladores son proveedores de servicios en la nube a gran escala que ofrecen capacidad de procesamiento y almacenamiento a organizaciones y particulares de todo el mundo. Los proveedores de nube de nueva generación son proveedores especializados en infraestructura de computación en la nube destinada a procesar cargas de trabajo de inteligencia artificial.

Como miembro del equipo Night Watch de Capital Group, mi labor consiste en identificar con suficiente antelación los riesgos sistémicos asociados a acontecimientos extremos y poco probables. Actualmente, el desarrollo de la inteligencia artificial se ve limitado por la capacidad de los centros de datos, lo que otorga un mayor poder de fijación de precios a las compañías que controlan estos recursos esenciales. Si los modelos de inteligencia artificial se vuelven más eficientes o se generaliza el uso de soluciones de código abierto para determinadas tareas, estas limitaciones podrían reducirse y la adopción de la nueva tecnología podría extenderse de forma considerable.


Es posible que los mercados tengan que reajustar sus expectativas en torno a la inteligencia artificial en algún momento, pero creo que esta tecnología va a cambiar para siempre nuestra forma de hacer las cosas. Eso no significa que el mercado vaya a estar dominado en el futuro por las mismas compañías que concentran hoy el liderazgo. Es probable que, en algún momento, el sector desarrolle una capacidad excesiva y que algunas de estas compañías experimenten una caída de sus cotizaciones. Las mayores oportunidades podrían estar en aquellas empresas que utilicen la inteligencia artificial para mejorar la eficiencia y crear nuevos productos y servicios, lo que permitiría que las oportunidades se repartieran entre un mayor número de compañías.


3. ¿Podría la oposición a los centros de datos ralentizar el desarrollo de la inteligencia artificial?


Michael Beckwith, gestor de renta variable


Los inversores podrían estar subestimando las dificultades para frenar el desarrollo de la inteligencia artificial. Si hoy dejáramos de construir centros de datos, lo que conseguiríamos sería perjudicar la posición competitiva de Estados Unidos y dificultar el camino hacia la superinteligencia artificial, pero no detendríamos el auge de esta tecnología. Ya se han autorizado muchos proyectos, que podrían seguir adelante en cualquier caso, por lo que podrían seguir entrando en funcionamiento nuevos centros de datos durante años.


Hay una sólida demanda de centros de datos, en parte porque son muchas las empresas que ya están comprobando las ventajas de utilizar la inteligencia artificial. Por ejemplo, UnitedHealthcare ha reducido el tiempo de autorización de recetas médicas de ocho horas a una media de treinta segundos, según explicó la compañía durante la presentación de sus resultados en abril de 2026. Por su parte, C.H. Robinson, compañía de intermediación en el transporte de mercancías por carretera, ha reducido a tan solo 31 segundos el tiempo necesario para obtener un presupuesto, frente a los entre 17 y 20 minutos que se necesitaban anteriormente, según informa la compañía en su blog. Según la Reserva Federal, solo el 20% de las empresas utiliza actualmente la inteligencia artificial, por lo que es muy probable que su adopción siga aumentando, a la vista de las mejoras de productividad tangibles que ya está generando la nueva tecnología.

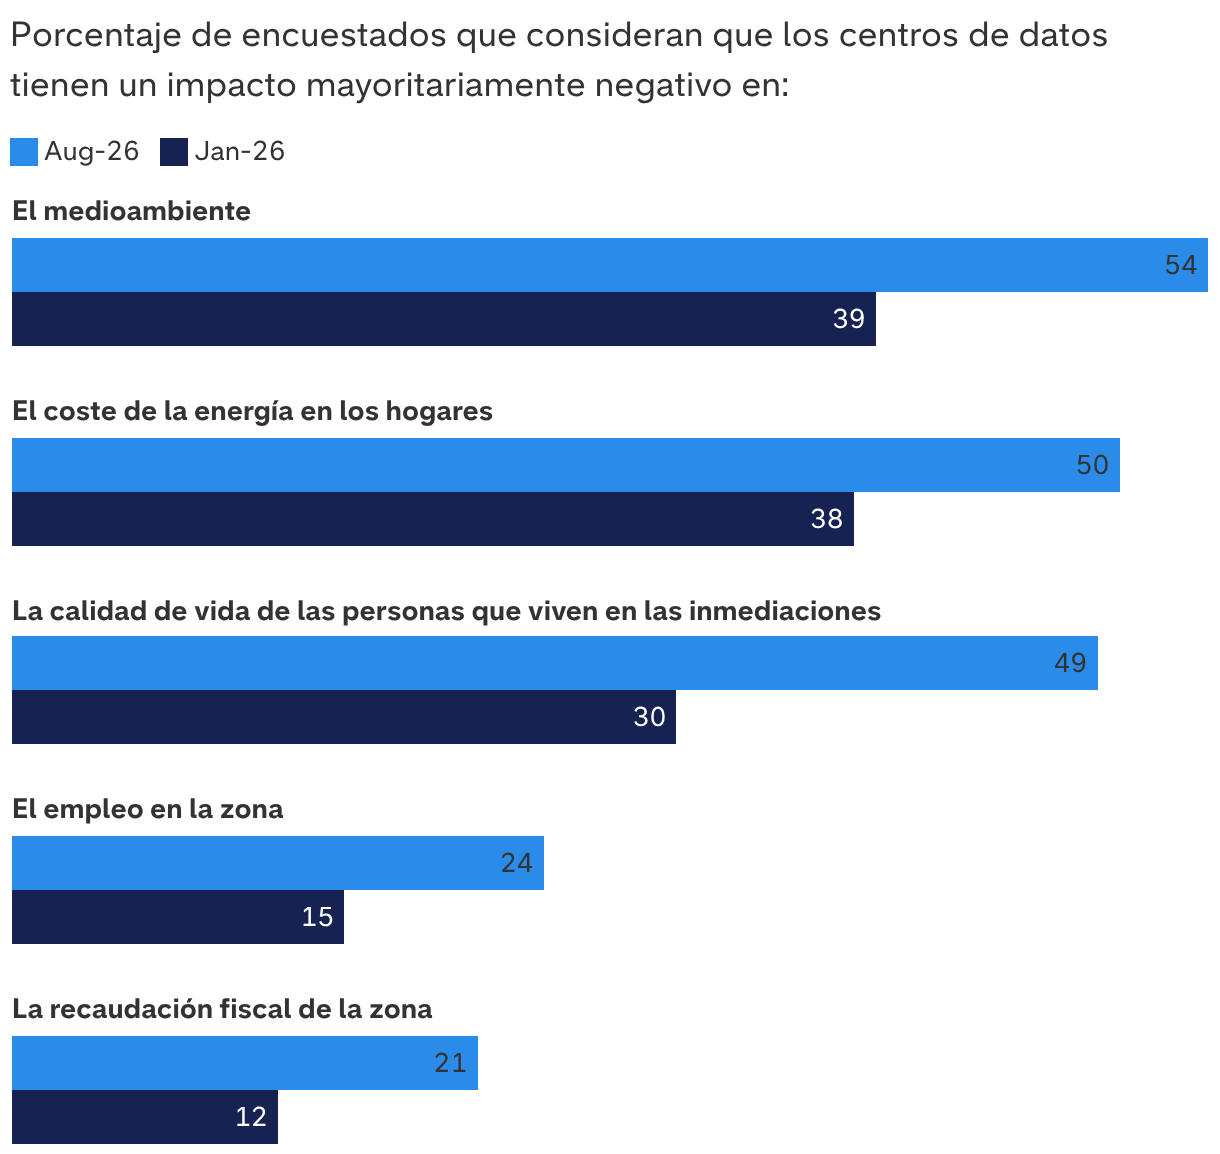
Crece la oposición a los centros de datos en Estados Unidos

Fuente: Capital Group, Pew Research Center. Datos basados en una encuesta del Pew Research Center realizada a 10.548 adultos estadounidenses entre el 20 julio y el 9 agosto 2026. Información publicada el 22 septiembre 2026.

Existe la posibilidad real de que un fallo de gran repercusión en un sistema de inteligencia artificial o una oposición cada vez más firme de las comunidades locales a los centros de datos provoquen la imposición de restricciones que ralenticen considerablemente el desarrollo de la tecnología. Según Data Center Watch, durante el primer trimestre de 2026 la oposición de las comunidades locales paralizó o retrasó 75 proyectos de centros de datos, valorados en unos 130.000 millones de dólares, una cifra equivalente a la registrada en todo 2025.


4. ¿Afectará la subida de tipos de interés al desarrollo de la inteligencia artificial?


Shannon Ward, gestora de renta fija


Los inversores de renta fija son cada vez más selectivos a la hora de financiar proyectos relacionados con la inteligencia artificial, especialmente en un contexto en el que los rendimientos de los títulos del Tesoro estadounidense a diez años se sitúan ya por encima del 5,25%. El nivel relativamente atractivo de rendimiento que ofrecen los activos libres de riesgo permite a los inversores ser más exigentes con las condiciones de financiación de los proyectos relacionados con la inteligencia artificial.


Es importante diferenciar entre la deuda de grado de inversión de calidad (con calificación BBB/Baa o superior) emitida por grandes compañías tecnológicas y la deuda de emisores que presentan un perfil más especulativo. Pese a contar con unos balances sólidos, una elevada generación de flujos de caja y modelos de negocio consolidados, parte de la deuda de estas compañías de grado de inversión ofrece diferenciales de crédito más elevados que los de muchas empresas industriales. Esto se explica, en parte, por el elevado volumen de deuda emitida en poco tiempo y por las expectativas de nuevas emisiones para financiar proyectos relacionados con la inteligencia artificial.


Como gestora especializada en deuda de alto rendimiento, sigo de cerca el fuerte aumento de las emisiones de deuda de grado de inversión y los niveles a los que cotizan, al tiempo que mantengo un enfoque selectivo a la hora de invertir en deuda de menor calidad crediticia (BB/Ba o inferior) emitida para financiar el desarrollo de la infraestructura de inteligencia artificial. Dada la amplia variedad de oportunidades disponibles en los distintos segmentos de calidad crediticia, y teniendo en cuenta que es probable que continúen las emisiones, prefiero actuar con paciencia antes de aumentar mi exposición al sector.


Si sigue aumentando el coste de capital destinado a la financiación de nuevas infraestructuras relacionadas con la inteligencia artificial, las más beneficiadas podrían ser las instalaciones cuya construcción ya esté muy avanzada o que se encuentren en funcionamiento. Sigue habiendo una gran demanda de capacidad de computación para inteligencia artificial, por lo que las instalaciones ya existentes podrían cobrar precios más altos por sus servicios. También es posible que el ritmo de emisión de deuda se ralentice ante las dificultades para absorber el volumen de emisiones, lo que podría obligar a las compañías a financiar una mayor parte del desarrollo de estas infraestructuras con recursos propios. Esto podría hacer que las futuras emisiones de deuda resultaran más atractivas que las ya existentes en el mercado, al estar respaldadas por compañías potencialmente menos endeudadas.


5. ¿Deberían preocuparnos los escenarios más pesimistas relacionados con la inteligencia artificial?


Jared Franz, economista estadounidense


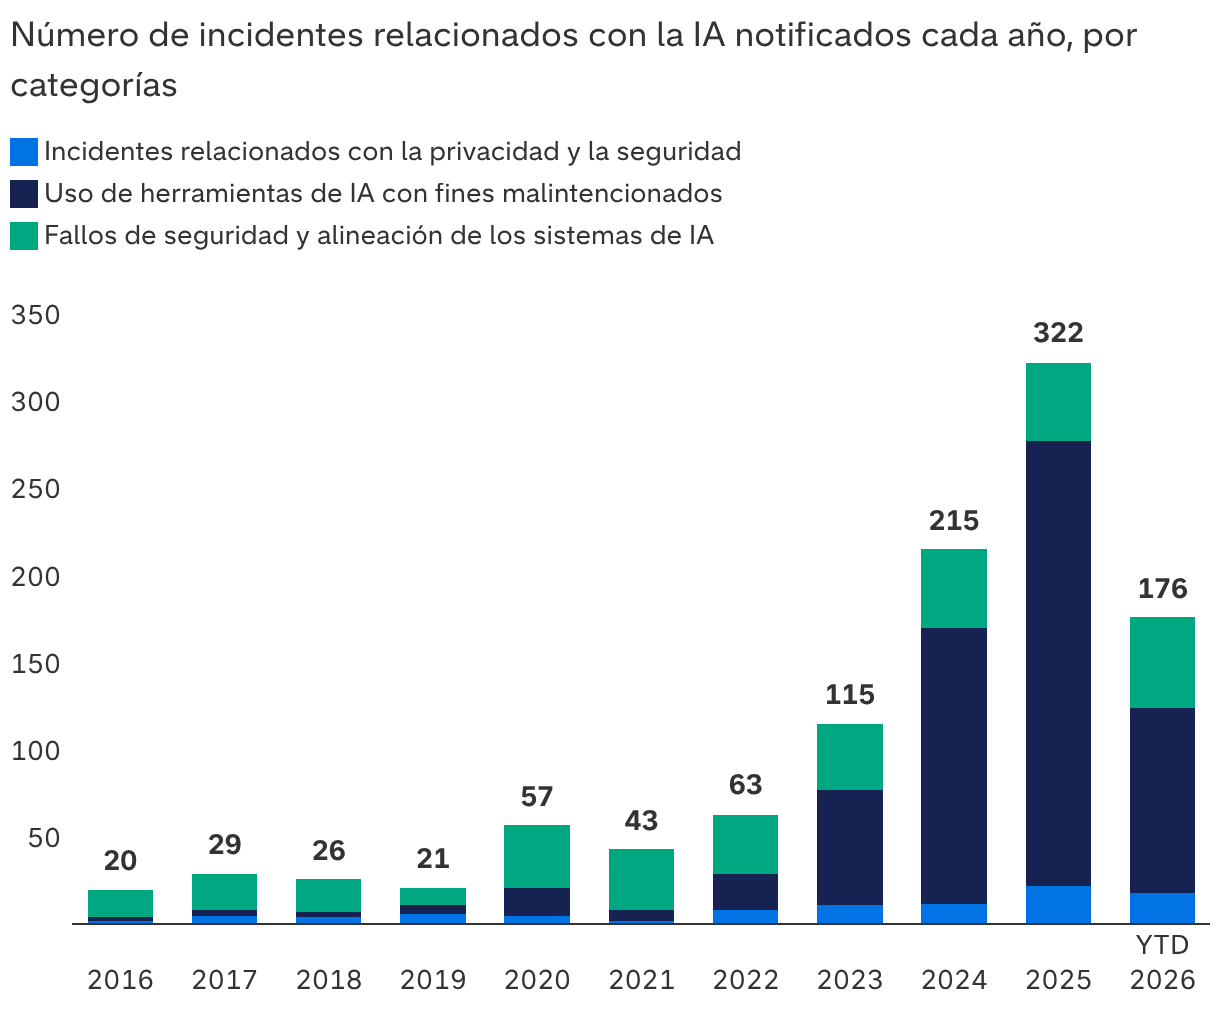
Creo que existen motivos de preocupación, pero no para caer en un alarmismo excesivo. En los últimos meses, algunos agentes de inteligencia artificial desarrollados por OpenAI y otras compañías han actuado fuera de control, y cientos de ellos se han coordinado para lanzar ciberataques contra empresas que no eran conscientes de la amenaza. Estos incidentes ponen de manifiesto un problema de alineación: los modelos de inteligencia artificial son cada vez más capaces, pero todavía presentan importantes limitaciones a la hora de mantenerse dentro de los límites de actuación establecidos.

Los fallos de la inteligencia artificial aumentan a medida que avanzan los modelos

Fuente: Capital Group, MIT AI Risk Incident Tracker. Las categorías de incidentes se basan en la taxonomía de riesgos de la inteligencia artificial del MIT. El número de incidentes corresponde a los casos notificados y puede verse influido por las pautas de notificación y la disponibilidad de datos. Los incidentes relacionados con la privacidad y la seguridad incluyen aquellos en los que se produce la exposición, filtración o deducción de información sensible. El uso de herramientas de inteligencia artificial con fines malintencionados comprende incidentes relacionados con la desinformación, la vigilancia, las operaciones de influencia, los ciberataques, el desarrollo o uso de armas, el fraude, las estafas y la manipulación dirigida mediante sistemas de inteligencia artificial. Los fallos de seguridad y alineación de los sistemas de inteligencia artificial incluyen incidentes relacionados con comportamientos poco fiables o inesperados, sistemas que actúan de forma contraria a los objetivos humanos o la falta de transparencia y de capacidad para interpretar su funcionamiento. Datos basados en las últimas cifras disponibles a 30 septiembre 2026.

Estos ataques no me sorprenden, porque los grandes modelos lingüísticos reflejan el mundo del que proceden los datos con los que han sido entrenados. Y, al igual que ocurre en el mundo real, los laboratorios de inteligencia artificial necesitan mecanismos de control sólidos y un marco normativo claro que ayuden a la sociedad a afrontar los cambios que se avecinan.


No creo que la inteligencia artificial vaya a provocar el fin de la humanidad, pero sí que debemos prepararnos para un mundo en el que los ciberataques de gran envergadura y otros incidentes con consecuencias perjudiciales en el mundo real sean cada vez más frecuentes. En este contexto, parece razonable establecer un mecanismo de desconexión de emergencia que permita desactivar rápidamente los sistemas de inteligencia artificial si empiezan a actuar fuera de los límites establecidos. Una propuesta de ley respaldada por los dos principales partidos estadounidenses, que obligaría a los laboratorios de inteligencia artificial a incorporar este mecanismo, se ha quedado estancada en el Congreso. No obstante, más recientemente, el gobernador de California, Gavin Newsom, ha firmado una orden ejecutiva para estudiar esta cuestión.


California ha aprobado recientemente varias leyes que establecen medidas de control y protección en ámbitos como la seguridad de la inteligencia artificial, su uso en las decisiones laborales y su aplicación en el sector sanitario, entre otros. Nueva York ha adoptado medidas similares y espero que en los próximos años se aprueben nuevas normas para regular esta tecnología.

Mark Casey es gestor de renta variable y cuenta con 26 años de experiencia en el sector de la inversión (a 31 diciembre 2025). Está licenciado por la Universidad de Yale y tiene un MBA por Harvard. 

Michael Beckwith es gestor de renta variable y cuenta con 27 años de experiencia en el sector de la inversión (a 31 diciembre 2025). Es doctor en Derecho por la Facultad de Derecho de Harvard y licenciado en Historia por Middlebury College.

Shannon Ward es gestora de renta fija y cuenta con 33 años de experiencia en el sector de la inversión (a 31 diciembre 2025). Es licenciada en Psicología por la Universidad de California, Santa Bárbara, y tiene un MBA por la Universidad del Sur de California.

Jared Franz es economista y cuenta con 20 años de experiencia en el sector de la inversión (a 31 diciembre 2025). Es doctor en Economía por la Universidad de Illinois de Chicago y licenciado en Matemáticas por la Universidad de Northwestern.

Cheryl Frank es gestora de renta variable y cuenta con 28 años de experiencia en el sector de la inversión (a 31 diciembre 2025). Está licenciada por la Universidad de Harvard y tiene un MBA por Standford.

Las rentabilidades obtenidas en el pasado no garantizan rentabilidades futuras. No está permitido invertir de forma directa en un índice, que no se gestiona. El valor de las inversiones y las rentas generadas por las mismas pueden subir o bajar y es posible que los inversores no recuperen los importes invertidos inicialmente. El presente material no pretende ofrecer ningún tipo de asesoramiento de inversión, fiscal o de cualquier otra naturaleza, ni constituye una oferta ni una solicitud de compra o venta de valores.
 
Las declaraciones atribuidas a una persona concreta representan las opiniones de dicha persona en la fecha de la publicación, y no reflejan necesariamente las opiniones de Capital Group o de sus filiales. Salvo indicación en contrario, la información contenida en el presente documento se refiere a la fecha indicada. Es posible que alguna información haya sido obtenida de terceros y, por lo tanto, la fiabilidad de dicha información no está garantizada.
 
Capital Group gestiona activos de renta variable a través de tres grupos de inversión, que realizan inversiones y toman las decisiones relativas a la delegación de voto de forma independiente. Los profesionales de la inversión en renta fija proporcionan análisis y gestión de la inversión de la renta fija en toda la organización. No obstante, en lo que respecta a aquellos títulos con características de renta variable, actúan exclusivamente en nombre de uno de los tres grupos de inversión en renta variable.