Elecciones Elecciones de mitad de mandato en Estados Unidos: más reñidas de lo esperado

Las elecciones legislativas de mitad de mandato en Estados Unidos están ya a la vuelta de la esquina. Mis compañeros, amigos y clientes no dejan de preguntarme cuál creo que será el resultado de estas elecciones tan decisivas. Al fin y al cabo, mi trabajo consiste precisamente en proporcionar al equipo de inversión de Capital Group análisis políticos y estudios sobre políticas públicas, aunque, como siempre me gusta recalcar, mi labor es analizar, no defender ninguna posición política.


Por eso, ahora que nos acercamos a la jornada electoral, me gustaría compartir tres reflexiones sobre la situación actual. La política nunca es una ciencia exacta, pero esta es mi visión de lo que podría ocurrir en las urnas y de cómo podría afectar a los inversores.


1. Los demócratas recuperarán la Cámara de Representantes, pero no asistiremos a una victoria arrolladora.


En contra de lo que apunta una corriente de opinión cada vez más extendida en los medios, no creo que vayamos a asistir a una victoria arrolladora del Partido Demócrata en todo el país. En mi opinión, los resultados serán mucho más ajustados. Creo que, una vez concluido el recuento de votos, los demócratas recuperarán el control de la Cámara de Representantes por un estrecho margen; pero también creo que los republicanos conservarán su mayoría en el Senado.

¿Soplan vientos de cambio en la Cámara de Representantes?

Una serie de puntos dispuestos en semicírculo muestra la composición actual de la Cámara de Representantes de Estados Unidos. Los puntos más oscuros indican el número de escaños demócratas y republicanos que se disputarán en las elecciones en circunscripciones donde se prevé una mayor competencia electoral.

Fuente: Capital Group, 270toWin, Oficina del Secretario de la Cámara de Representantes de los Estados Unidos. Los escaños en disputa son aquellos en los que las elecciones de 2026 a la Cámara de Representantes de Estados Unidos se consideran muy reñidas según la previsión de consenso de 270toWin, que combina las valoraciones de varios analistas electorales independientes. Uno de los puntos correspondientes al Partido Republicano representa a un congresista independiente que está integrado en el grupo parlamentario republicano. Las cifras reflejan los últimos datos disponibles a 15 octubre 2026.

En mi opinión, hay muchas menos circunscripciones en disputa que en elecciones anteriores. La redefinición de las circunscripciones electorales en beneficio de uno u otro partido ha reducido a menos de veinte el número de escaños que realmente pueden cambiar de manos. En la actualidad, la inmensa mayoría de los 435 escaños de la Cámara de Representantes están claramente en manos de los demócratas (azul) o de los republicanos (rojo).


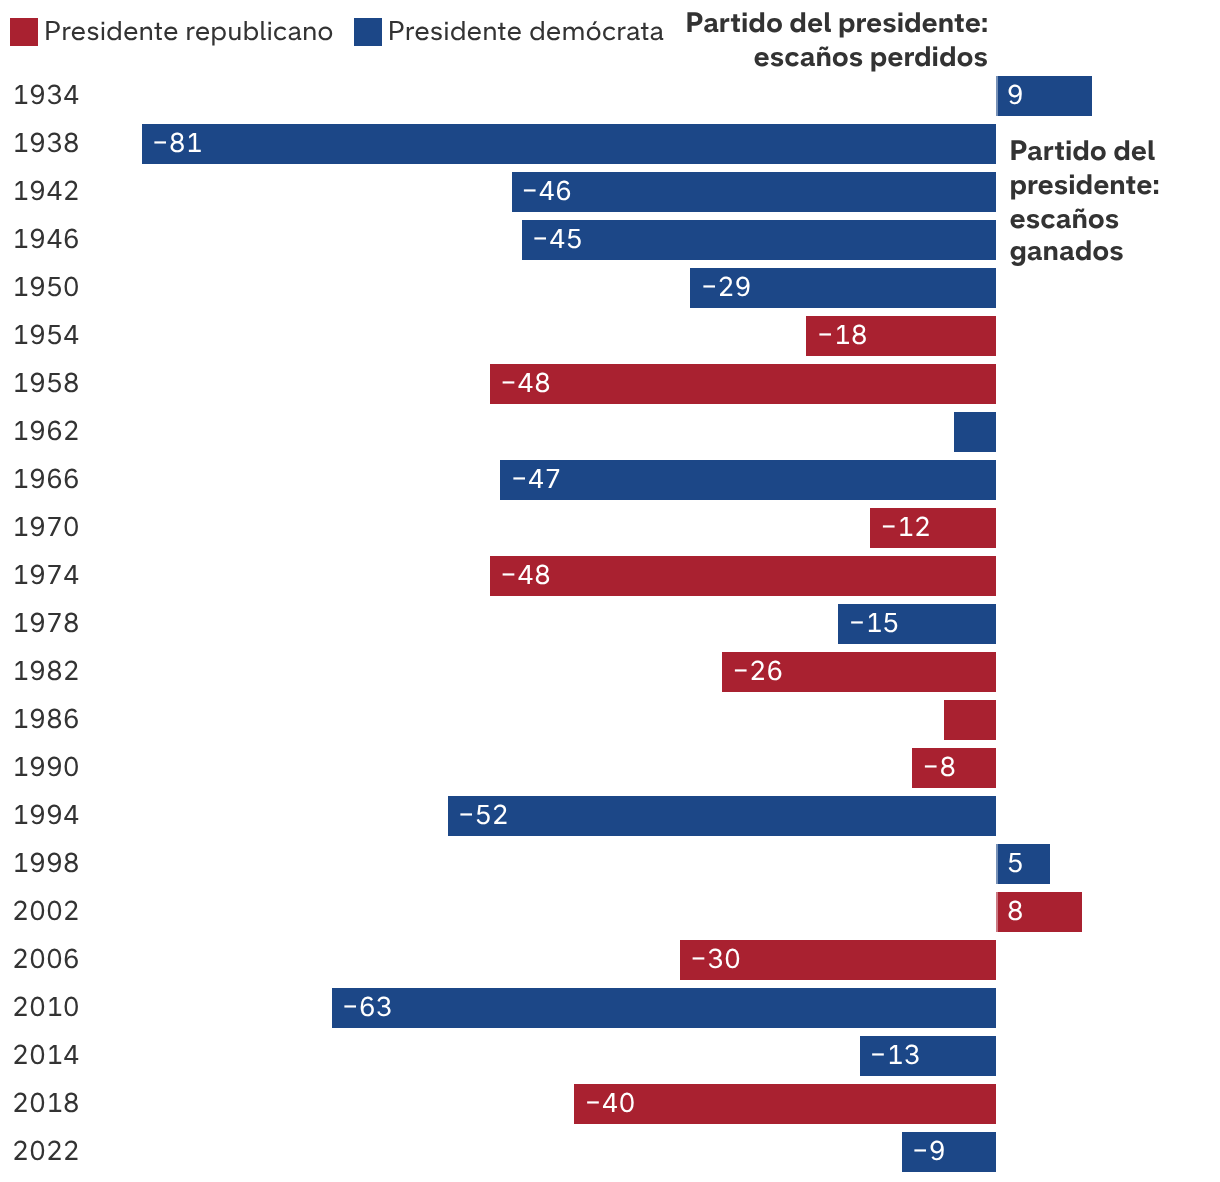
Esto significa que es menos probable que el partido en el poder (en este caso, el Partido Republicano) pierda tantos escaños como solía ocurrir en el pasado. Las victorias arrolladoras en las que el partido en la oposición consigue arrebatar entre 40 y 60 escaños a su rival son ahora mucho más difíciles de lograr. Ya lo vimos durante el primer mandato del presidente Trump y, especialmente, en 1994, durante el primer mandato del presidente Clinton. Sin embargo, es muy posible que no volvamos a presenciar un resultado semejante en muchos años.


Si los demócratas consiguieran una mayoría de veinte escaños en la Cámara de Representantes, se consideraría una gran victoria. Sin embargo, creo que su ventaja será menor, quizá de apenas un puñado de escaños. Con una mayoría tan estrecha, resultaría más complicado aprobar nuevas leyes, puesto que bastaría con la oposición de unos pocos congresistas para frustrar cualquier iniciativa, como han podido comprobar los republicanos durante los dos últimos años.

El partido del presidente suele perder escaños en las elecciones legislativas de mitad de mandato

Fuente: Capital Group, Universidad de California en Santa Bárbara: The American Presidency Project. Información a 31 diciembre 2025.

El Senado, sin embargo, será más difícil de conquistar. Resulta más difícil desbancar a los senadores que ya ocupan un escaño, y la ventaja del Partido Republicano en la recaudación de fondos debería ayudarle a conservar los escaños más disputados en Maine, Texas, Michigan y otros estados. A principios de año, ni siquiera se contemplaba la posibilidad de que los republicanos perdieran el control del Senado. Sin embargo, la guerra de Irán, el encarecimiento de la energía y el repunte de la inflación alteraron el panorama electoral, mientras el presidente Trump sufría una fuerte caída de popularidad. Numerosas encuestas apuntan ahora a un resultado muy ajustado en el Senado, con posibilidades de victoria para cualquiera de los dos partidos. Personalmente, no confío demasiado en esas previsiones. Incluso las organizaciones demoscópicas de mayor prestigio han cometido errores de gran magnitud en los últimos años. En definitiva, mi interpretación de la situación política me lleva a pensar que los republicanos lograrán imponerse por la mínima y conservarán una mayoría muy ajustada.


2. El coste de la vida será decisivo en estas elecciones.


La crisis del poder adquisitivo, la inflación descontrolada, el elevado coste de la vida… Da igual cómo lo llamemos: la preocupación por la subida de los precios domina el debate electoral. Fue también el principal motivo de la derrota de los demócratas en 2024. El encarecimiento de los productos de consumo ha generado un profundo malestar entre los votantes, que están trasladando su frustración a las urnas.


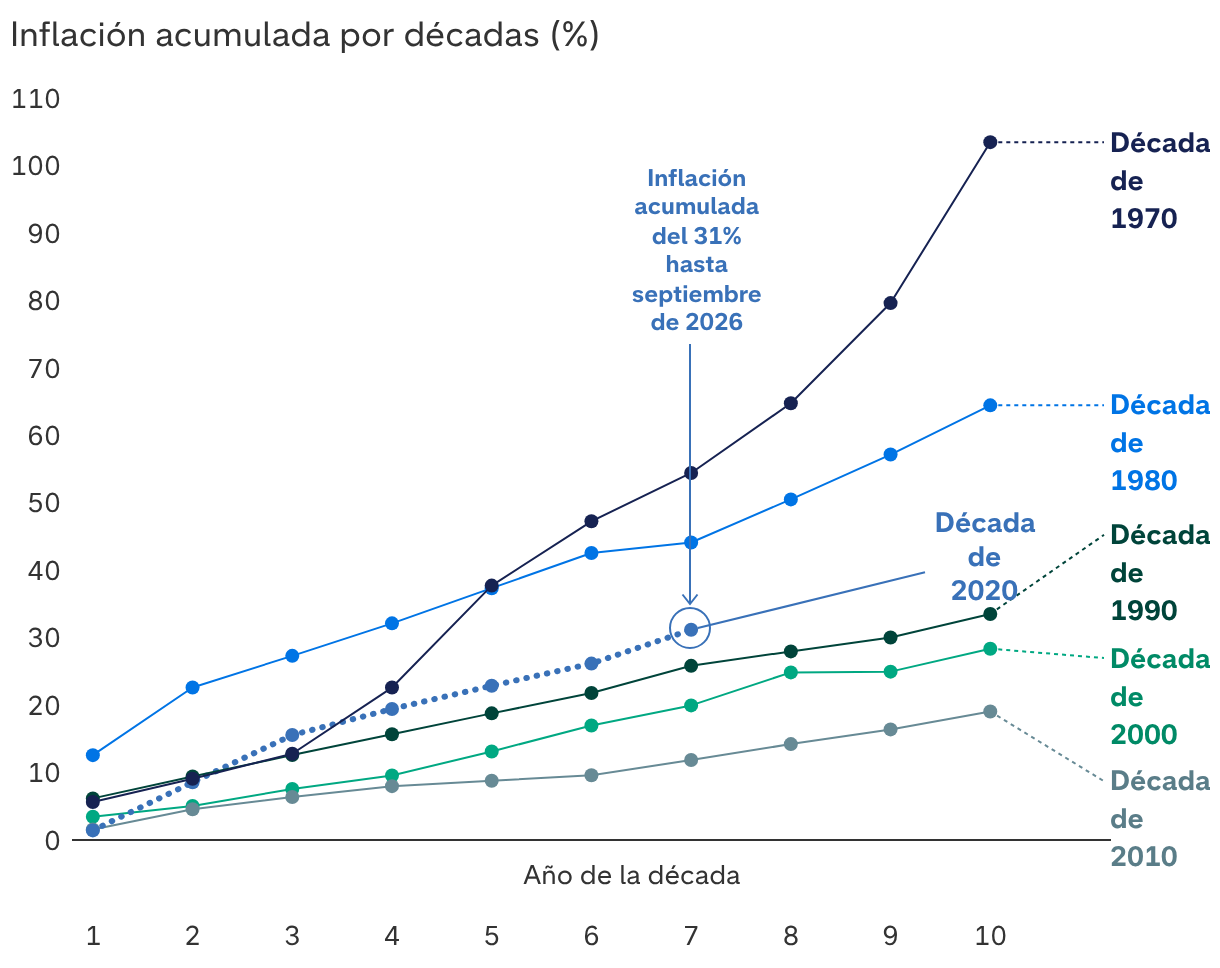
Los candidatos republicanos se muestran contrariados porque, como ellos mismos señalan, la inflación superó el 9% durante el mandato del presidente Biden, mientras que hoy se sitúa en niveles mucho más bajos, en torno al 3,7%. Sin embargo, los consumidores estadounidenses no lo ven así. Lo que realmente está agotando la paciencia de los votantes no es la tasa de inflación anual, sino el aumento acumulado de los precios durante los últimos años. Desde 2021, han visto cómo se encarecían un 30% o más algunos de los gastos esenciales de los hogares de clase media, como la alimentación, los suministros básicos y la gasolina. Trump llegó a la presidencia con la promesa de resolver este problema, pero los votantes consideran que la situación ha empeorado. Los precios siguen subiendo, aunque a un ritmo más moderado, debido en parte a la guerra de Irán y los aranceles.

Los consumidores afrontan una inflación acumulada superior al 30%

Fuente: Capital Group, Banco de la Reserva Federal de San Luis, Oficina de Estadísticas del Mercado Laboral de Estados Unidos. Datos desde principios de 2026 hasta el 30 septiembre 2026. El IPC está representado por el índice de precios de consumo para todos los consumidores urbanos, que incluye todos los bienes y servicios y se calcula a partir de la media de las ciudades estadounidenses, sin ajuste estacional.

Prácticamente todos los candidatos demócratas que concurren a las elecciones han convertido la crisis del poder adquisitivo en el eje central de sus mensajes, tanto en los debates como en los discursos de campaña y la publicidad electoral. El descontento generalizado por la guerra de Irán y la subida de los precios podría reducir la participación de los votantes republicanos. Si el Partido Republicano pierde el control de la Cámara de Representantes, esta será la razón. Es posible que esta cuestión siga marcando el panorama político en los próximos años. Si los votantes consideran que no se está haciendo lo suficiente para aliviar el impacto de la inflación, seguirán reclamando un cambio de liderazgo político, independientemente del partido que esté en el poder.


3. Bloqueo institucional y confrontación política: el escenario que se avecina.


Si se cumple mi previsión y los demócratas recuperan el control de la Cámara de Representantes, bastará con eso para devolver al Congreso a una situación de parálisis legislativa. El poder quedará dividido entre los dos partidos, lo que dificultará considerablemente la aprobación de nuevas leyes durante los próximos dos años. También cabe esperar que las disputas en torno al techo de deuda y los presupuestos provoquen episodios temporales de tensión en los mercados.


No obstante, hay algunos ámbitos en los que demócratas y republicanos podrían encontrar puntos de acuerdo. Por ejemplo, ambos partidos han tratado de aumentar la oferta de vivienda y contener los precios de los medicamentos. También podría haber margen para llegar a un acuerdo sobre las subvenciones públicas previstas en la Ley de asistencia sanitaria asequible (Affordable Care Act). Estas ayudas expiraron el año pasado, lo que encareció los seguros médicos para muchas personas. Los demócratas han convertido su recuperación en una prioridad, y los republicanos podrían estar dispuestos a respaldarla, aunque solo fuera para eliminar un posible foco de conflicto de cara a las elecciones de 2028. Además, tanto entre los demócratas como entre los republicanos hay representantes que critican abiertamente la expansión sin límites de los centros de datos de inteligencia artificial. Creo que este debate ganará protagonismo el próximo año.


Más allá de estas posibles áreas de acuerdo, también cabe esperar que vuelvan a producirse nuevos episodios de confrontación política que ya nos resultan familiares. Cuando el nuevo Congreso inicie sus sesiones en enero, creo que los demócratas de la Cámara de Representantes no tardarán en abrir investigaciones sobre Trump, su familia y varios miembros de su gobierno. También considero muy probable que intenten iniciar un nuevo proceso de destitución contra el presidente. Por supuesto, el Senado no lo declararía culpable, pero es probable que esta confrontación política acabe dominando los dos últimos años del mandato de Trump.


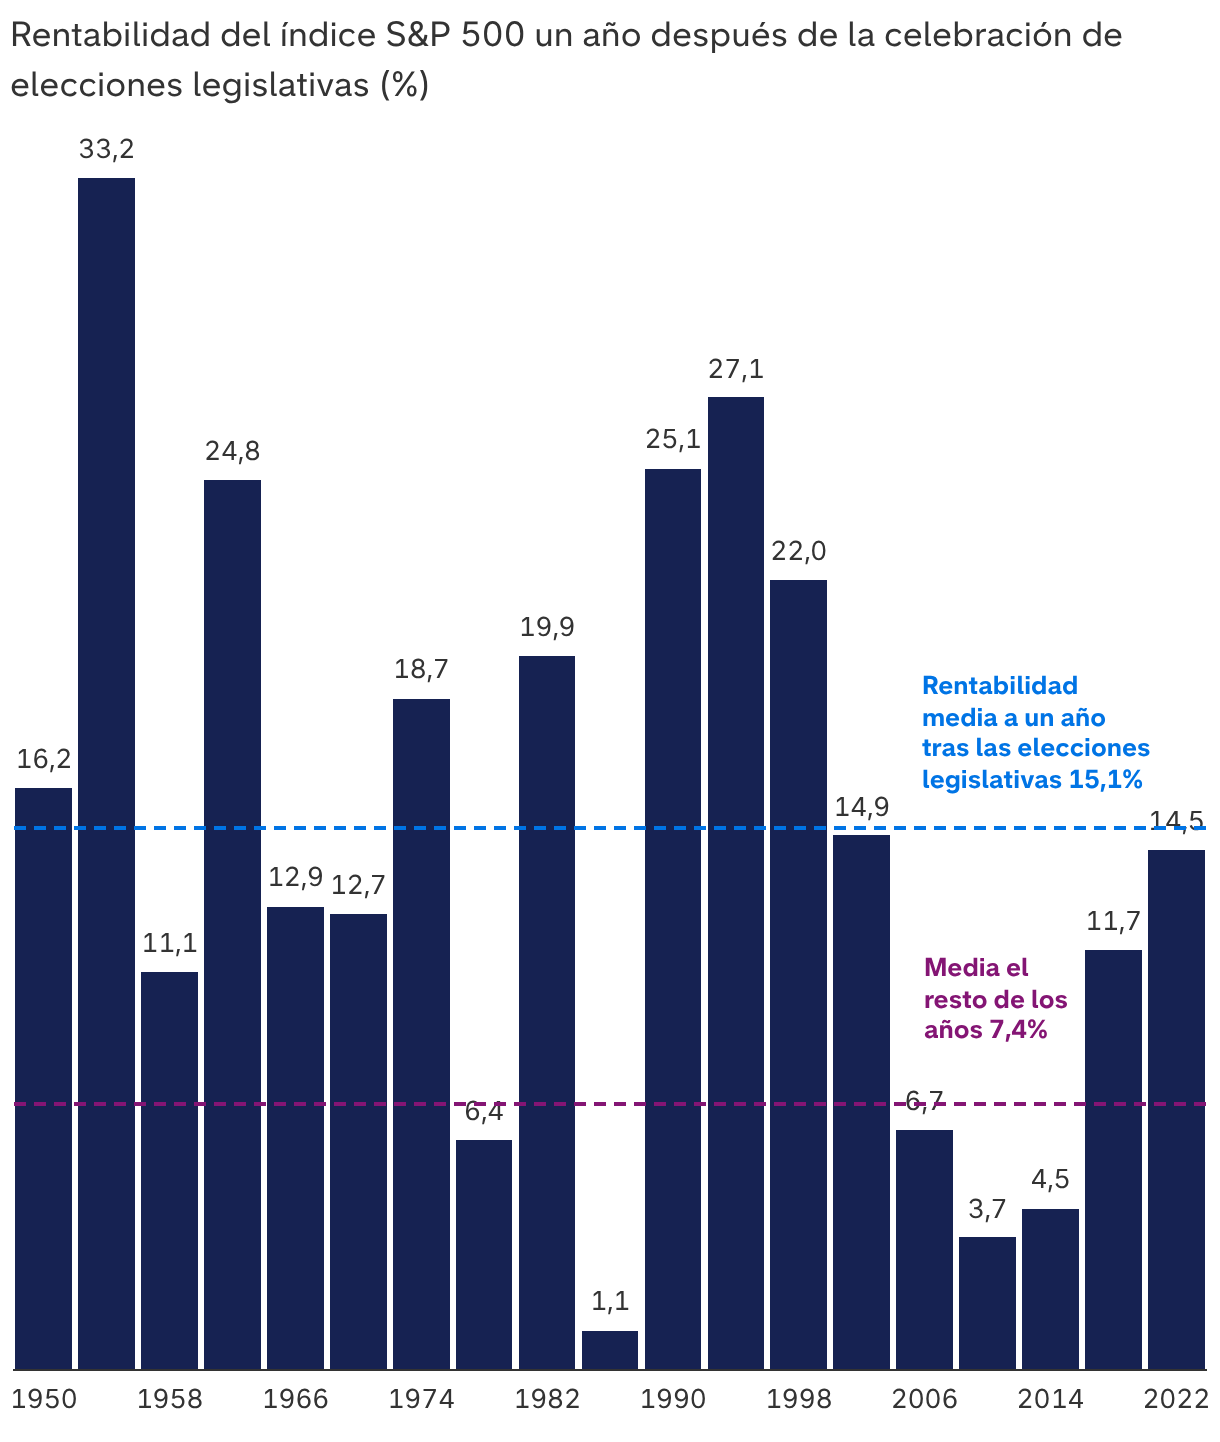
En lo que se refiere a la inversión, la buena noticia es que la renta variable estadounidense suele registrar buenos resultados una vez que se despeja la incertidumbre asociada a las elecciones de mitad de mandato. Desde 1950, el índice S&P 500 ha obtenido una rentabilidad media del 15% durante los doce meses posteriores a estas elecciones. Este año, el índice ya acumula una subida cercana al 12% hasta el 19 de octubre. Esto no significa que no podamos asistir a una corrección del mercado en algún momento, pero demuestra que, pese a la incertidumbre que rodea al panorama electoral, la renta variable estadounidense ya ha registrado una rentabilidad considerable en lo que va de año.

Durante el año posterior a las elecciones legislativas, los mercados han registrado históricamente rentabilidades positivas

Las rentabilidades obtenidas en el pasado no garantizan rentabilidades futuras.

Fuente: Capital Group, RIMES, S&P Global. Se emplea el día de las elecciones como la fecha de inicio en los años de celebración de elecciones y el 5 de noviembre en el resto de los años. El gráfico muestra únicamente los años de elecciones legislativas. Las rentabilidades no incluyen la reinversión de dividendos ni de distribuciones de capital.

Históricamente, la división del poder entre los dos partidos no ha perjudicado a la rentabilidad de la renta variable estadounidense. De hecho, según el análisis realizado por Capital Group a partir de datos de inversión a largo plazo correspondientes al periodo comprendido entre 1933 y 2025, el reparto de escaños entre demócratas y republicanos apenas parece haber influido en la rentabilidad. La renta variable estadounidense ha registrado una rentabilidad media anual superior al 10%, independientemente de cómo estuviera distribuido el poder político.


Estos datos nos recuerdan la importancia de evitar que la incertidumbre política nos haga perder de vista nuestros objetivos de inversión a largo plazo. Las elecciones, y la política en general, pueden generar mucho ruido, incertidumbre e inquietud, especialmente cuando pierden los candidatos que preferimos. No hay nada de malo en apoyar a nuestro partido, pero lo cierto es que la rentabilidad a largo plazo de la renta variable viene impulsada por los beneficios empresariales y por el valor que el mercado atribuye a las compañías a lo largo del tiempo. Los inversores deben ver más allá de las subidas y bajadas a corto plazo y mantener un enfoque a largo plazo, con independencia de hacia dónde soplen los vientos políticos en cada momento.

Matt Miller es economista y cuenta con 35 años de experiencia en el sector de la inversión (a 31 diciembre 2025). Está licenciado por la Universidad de Brown y cuenta con una licenciatura en Derecho por la Universidad de Columbia.

Las rentabilidades obtenidas en el pasado no garantizan rentabilidades futuras. No está permitido invertir de forma directa en un índice, que no se gestiona. El valor de las inversiones y las rentas generadas por las mismas pueden subir o bajar y es posible que los inversores no recuperen los importes invertidos inicialmente. El presente material no pretende ofrecer ningún tipo de asesoramiento de inversión, fiscal o de cualquier otra naturaleza, ni constituye una oferta ni una solicitud de compra o venta de valores.
 
Las declaraciones atribuidas a una persona concreta representan las opiniones de dicha persona en la fecha de la publicación, y no reflejan necesariamente las opiniones de Capital Group o de sus filiales. Salvo indicación en contrario, la información contenida en el presente documento se refiere a la fecha indicada. Es posible que alguna información haya sido obtenida de terceros y, por lo tanto, la fiabilidad de dicha información no está garantizada.
 
Capital Group gestiona activos de renta variable a través de tres grupos de inversión, que realizan inversiones y toman las decisiones relativas a la delegación de voto de forma independiente. Los profesionales de la inversión en renta fija proporcionan análisis y gestión de la inversión de la renta fija en toda la organización. No obstante, en lo que respecta a aquellos títulos con características de renta variable, actúan exclusivamente en nombre de uno de los tres grupos de inversión en renta variable.