Tipos de interés Nueva subida de tipos de la Reserva Federal: tres perspectivas

La decisión de la Reserva Federal de Estados Unidos de subir este mes los tipos de interés en un cuarto de punto porcentual marca un importante cambio de tendencia en la orientación de su política monetaria, en un contexto en el que el banco central está tratando de contener las presiones inflacionistas derivadas de la guerra. Si bien es la primera vez que la Reserva Federal sube los tipos desde julio de 2023, en cierto modo esta subida representa una vuelta a la normalidad, después de que durante muchos años los costes de financiación se hayan mantenido en unos niveles artificialmente bajos. Con el fin de poner en perspectiva la decisión de la Reserva Federal, tres profesionales de inversión de Capital Group analizan el entorno actual de tipos de interés y su impacto potencial en la economía y los mercados.


La economía estadounidense puede soportar unos tipos más altos

Darrell Spence, economista estadounidense


La economía estadounidense, respaldada por la solidez del mercado laboral y el aumento de la productividad, puede absorber subidas moderadas de tipos de interés sin que ello frene el crecimiento del PIB. Si lo analizamos desde una perspectiva histórica más amplia, los niveles actuales de tipos de interés no son inusuales. Lo que sí fue excepcional fue el periodo de tipos ultrarreducidos que vivimos tras la crisis financiera mundial, así como los programas de compra de deuda pública, que mantuvieron los costes de financiación en niveles extraordinariamente bajos. En cierto modo, parece que estamos avanzando hacia la normalidad tras unos años marcados por una política monetaria poco convencional.


Casi por definición, cuando la Reserva Federal decide subir los tipos de interés, significa que la economía estadounidense se encuentra en una situación relativamente favorable. Este año, las inversiones relacionadas con la inteligencia artificial están ofreciendo un enorme impulso al crecimiento de la economía estadounidense. Además, pese al elevado nivel de inflación, el consumo está creciendo en torno al 2% en términos anualizados. La renovada fortaleza que muestra el mercado laboral facilita que la Reserva Federal pueda volver a centrar su atención en la lucha contra la inflación, que actualmente se sitúa unos 150 puntos básicos por encima del objetivo del 2%.
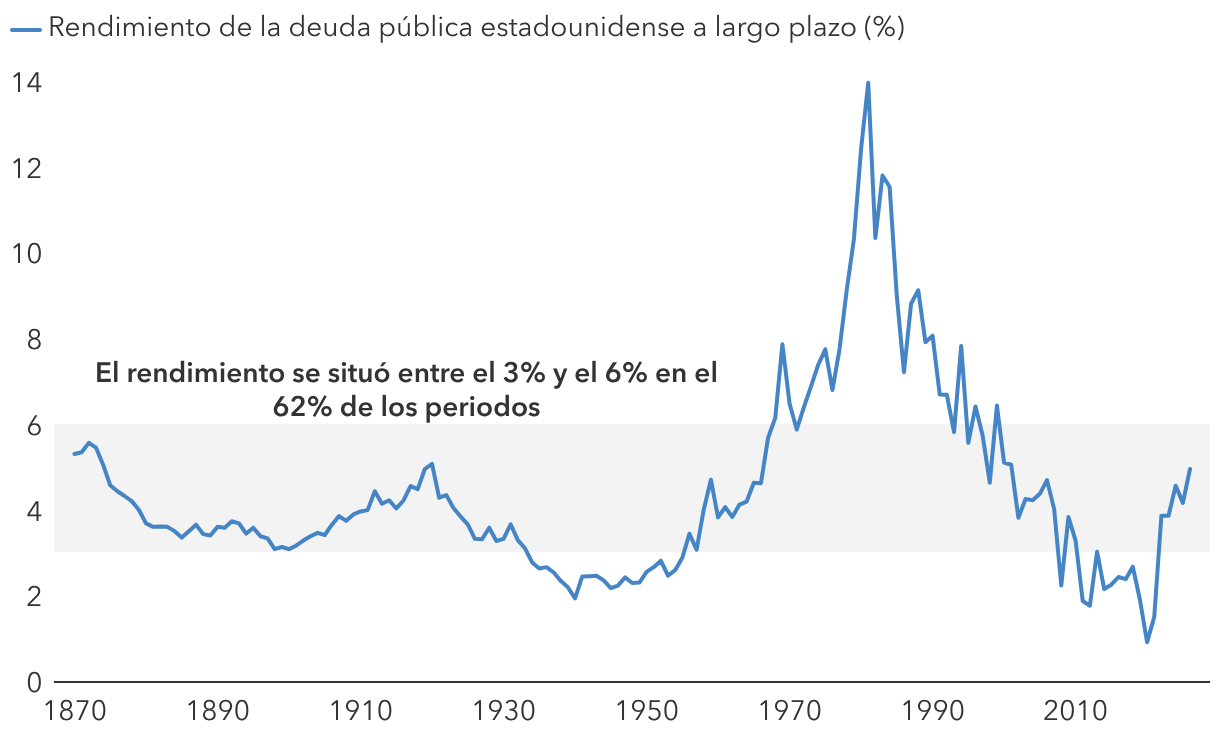
Los rendimientos de los bonos suelen situarse entre el 3% y el 6% a largo plazo

Fuente: Capital Group, Banco de la Reserva Federal de San Luis, Robert Shiller. Los datos relativos al periodo comprendido entre 1870 y 1961 representan el rendimiento medio mensual de la deuda pública estadounidense a largo plazo recopilado por Robert Shiller. Los datos relativos al periodo comprendido entre 1962 y 2025 representan el rendimiento de los títulos del Tesoro a diez años, a 31 de diciembre de cada año del periodo. Los datos relativos a 2026 tienen fecha de 14 septiembre 2026.

En mi opinión, la reciente subida de tipos de interés sí que tiene sentido, y creo que podríamos asistir a otras tres o cuatro más de aquí a finales de 2027. Es raro que la Reserva Federal anuncie una única subida de tipos y luego se detenga ahí. Creo que esta subida ha sido el inicio de un ciclo de subidas de tipos de interés que los llevará desde el intervalo actual del 3,75%-4,00% hasta niveles cercanos al 5%. Está por ver si esta medida será suficiente para contener la inflación. Lo bueno es que el crecimiento actual de la productividad salarial estadounidense es compatible con una inflación del 2%, por lo que, desde esta perspectiva, el objetivo fijado por la Reserva Federal parece alcanzable.


Hay dos segmentos de la economía estadounidense que podrían verse afectados por las subidas de tipos de interés: la venta de viviendas, que lleva varios años prácticamente estancada, y la inversión empresarial más allá del fuerte crecimiento de la inversión en centros de datos de inteligencia artificial. Teniendo en cuenta tanto los factores favorables como los desfavorables, creo que el PIB estadounidense se mantendrá este año en territorio positivo, con una tasa de crecimiento anualizado entre el 1,5% y el 2%. Puede que no parezca un crecimiento espectacular, pero en un contexto marcado por la guerra de Irán, el encarecimiento de la energía, el nuevo aumento de las tensiones comerciales y las subidas de tipos de interés, se trataría de un logro bastante destacable, que refleja la capacidad de la economía estadounidense para seguir creciendo en un escenario adverso.


Las compañías con reparto de dividendos han registrado buenos resultados en entornos de subida de tipos de interés

Hilda Applbaum, gestora de renta variable


Suelo contar a mis compañeros más jóvenes que el tipo de interés de mi primera hipoteca era del 17%, y hablarles también de lo aliviada que me sentí cuando pude refinanciarla al 13%. Lo que suele afectar a la percepción de los inversores no es tanto el nivel de los tipos de interés como la velocidad a la que cambian. Por eso, si has crecido en un entorno de tipos próximos a cero, verlos acercarse al 5% puede resultar desconcertante. Puede que las expectativas aún tarden un tiempo en reajustarse, pero creo que tendría sentido que la Reserva Federal siguiera subiendo los tipos. Unas cuantas subidas más reforzarían la percepción de independencia del banco central y enviarían un mensaje claro de que la entidad está decidida a controlar la inflación.


En un entorno como el actual, me inclino por aquellas compañías que ofrecen una elevada rentabilidad por dividendo. Los activos de menor duración tienden a ofrecer buenos resultados en contextos de subida de tipos de interés, y muchas compañías con reparto de dividendos y orientación de valor encajan en esta categoría. Por el contrario, las compañías de crecimiento que dependen en mayor medida de los beneficios futuros suelen registrar una evolución más volátil cuando los tipos de interés suben. Algunas de las oportunidades que considero más interesantes se encuentran en compañías con flujos de caja predecibles y menor dependencia del endeudamiento.

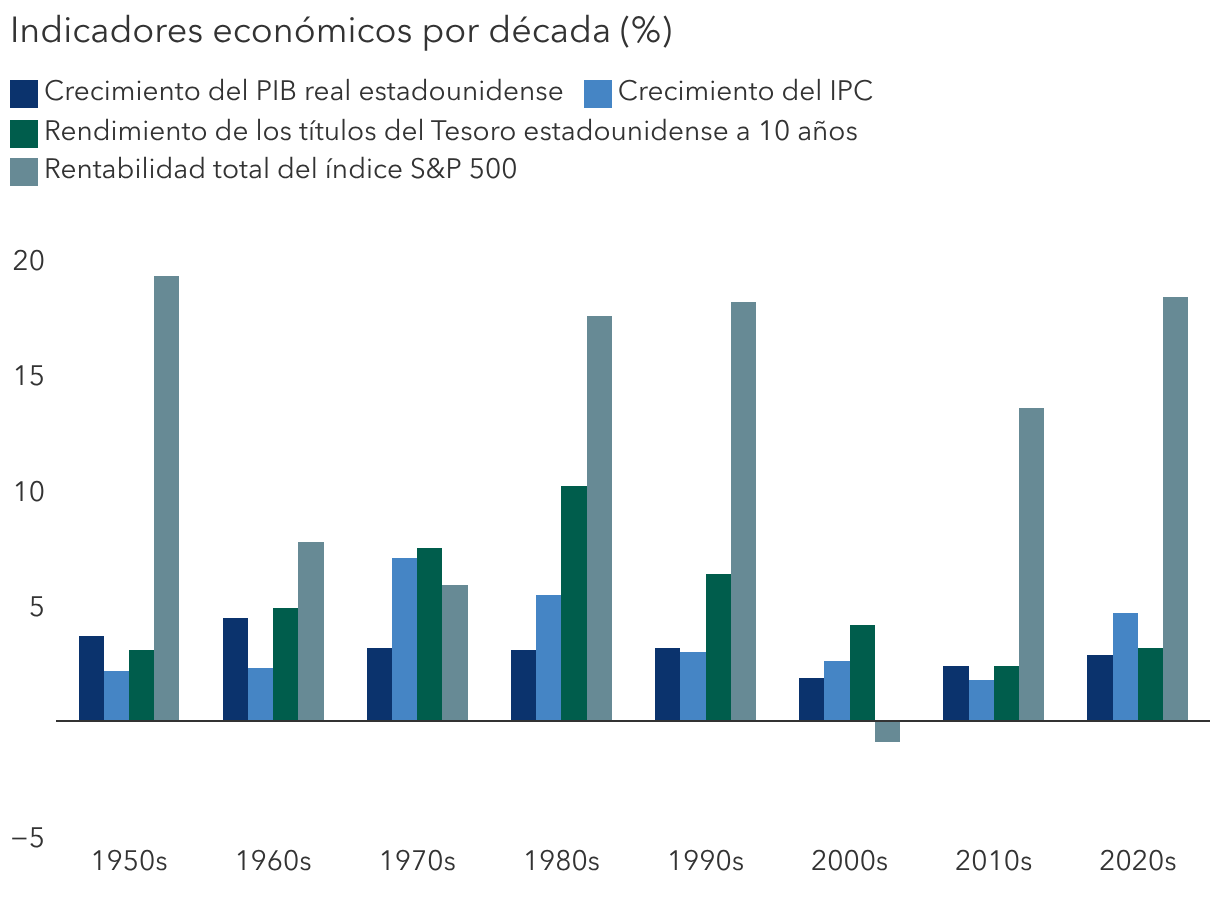
La elevada inflación no ha frenado la rentabilidad de la renta variable en el pasado (%)

Las rentabilidades obtenidas en el pasado no garantizan rentabilidades futuras.

Fuente: Capital Group, Oficina de Análisis Económico, Oficina de Estadísticas del Mercado Laboral, Reserva Federal, Robert Shiller, S&P Global. Los resultados por décadas han sido calculados por Capital Group y se muestran como tasas de crecimiento anualizadas para el PIB real y el IPC, y como rentabilidades totales anualizadas para el índice S&P 500. El IPC se basa en el índice de precios al consumo de todos los consumidores urbanos. Para cada década se muestra el rendimiento medio de los títulos del Tesoro estadounidense a diez años. La rentabilidad total incluye el efecto de la reinversión de los dividendos. Información a 31 diciembre 2025.

Por ejemplo, muchas compañías del sector sanitario, entre las que encontramos empresas farmacéuticas, de tecnología médica o de gestión de servicios de salud, se muestran menos sensibles al ciclo económico. He identificado varias compañías del sector que son capaces de financiarse en gran medida con sus propios recursos y que son menos vulnerables a las subidas de los tipos de interés y de los costes de la energía. También he encontrado oportunidades interesantes en ciertas compañías del sector financiero. Mientras el crecimiento económico se mantenga en territorio positivo, los bancos, las compañías de tarjetas de crédito y otras entidades de financiación pueden beneficiarse de las subidas de tipos de interés.


Estoy dando prioridad a la calidad, la solidez y la generación de rentas. Creo que, incluso en un escenario de moderación del crecimiento, las compañías con reparto de dividendos que estén bien posicionadas pueden continuar ofreciendo un potencial atractivo y cierto grado de estabilidad si aumenta la volatilidad de los mercados.


Las subidas de tipos de la Reserva Federal podrían estabilizar los tipos de interés a largo plazo

Pramod Atluri, gestor de renta fija


El encarecimiento de la energía que ha traído consigo la guerra de Irán amenaza con trasladarse a la inflación en los próximos seis meses, por lo que la Reserva Federal debe convencer a los mercados de que está firmemente comprometida con devolver la inflación a su objetivo del 2%. Si los inversores confían en dicho compromiso, es razonable pensar que los rendimientos de los títulos del Tesoro a largo plazo podrían estabilizarse. Eso es precisamente lo que ha ocurrido con los títulos del Tesoro a treinta años tras la subida de tipos anunciada por la Reserva Federal: su rendimiento ha descendido ligeramente, hasta el 5,35%, pese al aumento de los rendimientos de los títulos a corto plazo.


Los datos apuntan a que la economía estadounidense sigue en buena forma y a que las condiciones financieras no muestran señales de tensión. El mercado laboral se encuentra próximo al pleno empleo, las cotizaciones están en máximos históricos, los diferenciales de crédito se mantienen en niveles reducidos y los déficits son elevados tanto en Estados Unidos como en el resto del mundo. La economía ha absorbido la subida de tipos sin grandes dificultades.

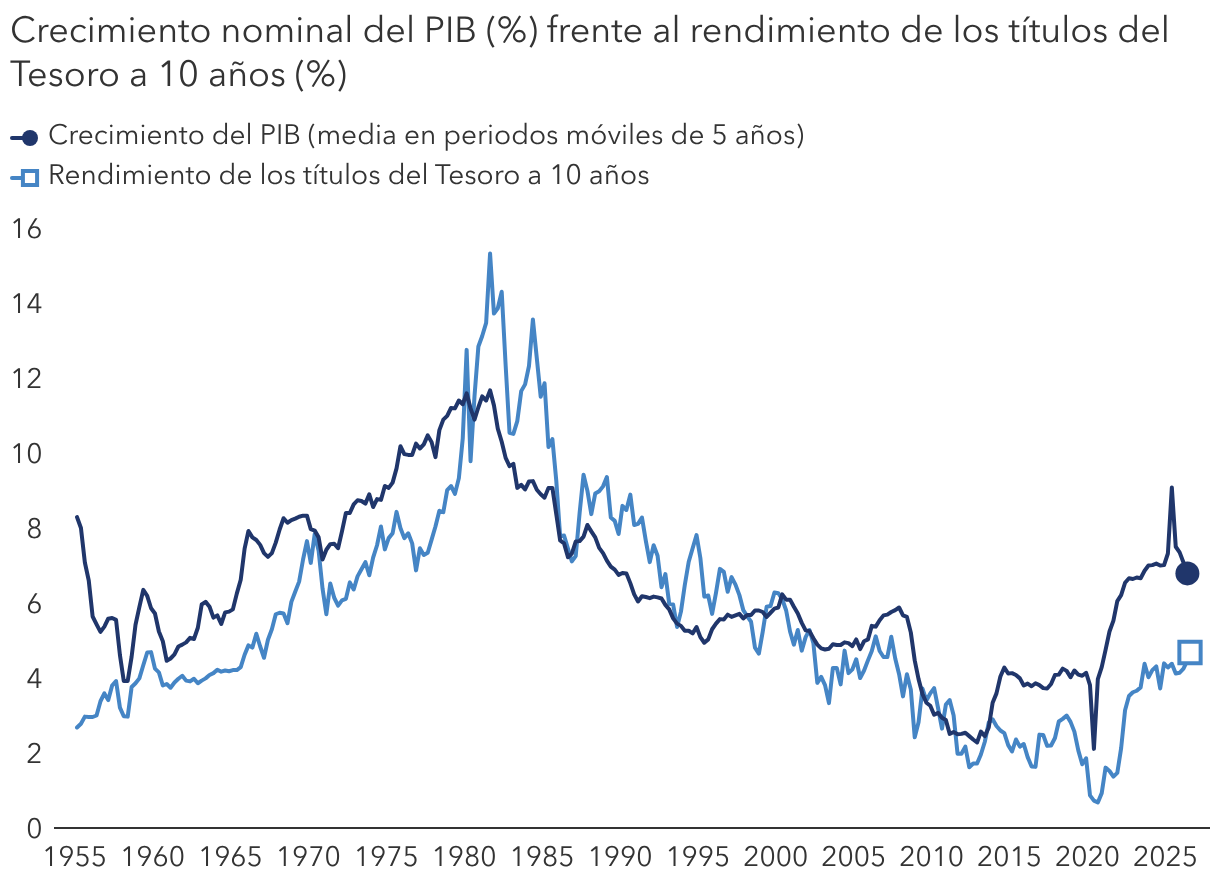
Las subidas de tipos de interés han coincidido a menudo con periodos de solidez económica

Fuente: Capital Group, Banco de la Reserva Federal de San Luis. Datos trimestrales desde el primer trimestre de 1955 hasta el segundo trimestre de 2026. El PIB nominal se muestra como una media en periodos móviles de cinco años. Las cifras reflejan los últimos datos disponibles a 15 septiembre 2026.

Por eso resulta complicado saber en qué nivel deben situarse los tipos de interés para frenar realmente el crecimiento. No dejamos de alcanzar niveles que muchos inversores y economistas consideran restrictivos y, sin embargo, la economía continúa avanzando a buen ritmo. Una posible explicación es que el desarrollo de la inteligencia artificial está impulsando el gasto y generando demanda de capital, lo que mantiene los costes de financiación en niveles elevados. Históricamente, los periodos que se han caracterizado por un fuerte volumen de inversión han tendido a coincidir con unos tipos de interés más altos. Por lo tanto, un rendimiento en torno al 5% para los títulos del Tesoro estadounidense a diez años no resulta especialmente inusual y podría estar justificado por las actuales perspectivas de crecimiento e inflación.


En algún momento, el impulso de la inversión que observamos hoy se ralentizará, y creo que la inteligencia artificial acabará favoreciendo un aumento de la productividad que contribuirá a bajar los tipos de interés. Sin embargo, puede que queden aún algunos años para que eso ocurra, y sigue habiendo mucha incertidumbre sobre lo que podría ocurrir hasta entonces. Aun así, el rendimiento actual, que está en torno al 5,5% para el índice Bloomberg US Aggregate, permite a los inversores obtener un nivel relativamente atractivo de rentas. Incluso si la Reserva Federal acabara realizando más de las dos o tres subidas de tipos que descuentan actualmente los mercados, ese nivel de rendimiento inicial podría ofrecer una notable protección. Y si, por el contrario, el banco central anuncia menos subidas de las que descuenta el mercado, los inversores podrían beneficiarse además de un potencial adicional de revalorización, a lo que se sumaría el elevado rendimiento inicial.

Pramod Atluri es gestor de renta fija y cuenta con 22 años de experiencia en el sector de la inversión (a 31 diciembre 2025). Está licenciado en Química Biológica por la Universidad de Chicago y tiene un MBA por Harvard. Es analista financiero colegiado (CFA®).

Hilda Applbaum es gestora y cuenta con 42 años de experiencia en el sector (a 31 diciembre 2025). Hilda tiene una licenciatura en Economía por el Barnard College de la Universidad de Columbia y un máster en Economía por la Universidad de Nueva York. Es analista financiera colegiada (CFA®).

Darrell Spence es economista y cuenta con 33 años de experiencia en el sector de la inversión (a 31 diciembre 2025). Está licenciado en Económicas por el Occidental College. Cuenta con la certificación CFA y es miembro de la National Association of Business Economics.

Las rentabilidades obtenidas en el pasado no garantizan rentabilidades futuras. No está permitido invertir de forma directa en un índice, que no se gestiona. El valor de las inversiones y las rentas generadas por las mismas pueden subir o bajar y es posible que los inversores no recuperen los importes invertidos inicialmente. El presente material no pretende ofrecer ningún tipo de asesoramiento de inversión, fiscal o de cualquier otra naturaleza, ni constituye una oferta ni una solicitud de compra o venta de valores.
 
Las declaraciones atribuidas a una persona concreta representan las opiniones de dicha persona en la fecha de la publicación, y no reflejan necesariamente las opiniones de Capital Group o de sus filiales. Salvo indicación en contrario, la información contenida en el presente documento se refiere a la fecha indicada. Es posible que alguna información haya sido obtenida de terceros y, por lo tanto, la fiabilidad de dicha información no está garantizada.
 
Capital Group gestiona activos de renta variable a través de tres grupos de inversión, que realizan inversiones y toman las decisiones relativas a la delegación de voto de forma independiente. Los profesionales de la inversión en renta fija proporcionan análisis y gestión de la inversión de la renta fija en toda la organización. No obstante, en lo que respecta a aquellos títulos con características de renta variable, actúan exclusivamente en nombre de uno de los tres grupos de inversión en renta variable.