

Si vous m’aviez dit il y a un an que les États-Unis allaient s’engager dans un conflit insoluble au Moyen-Orient, que le prix du baril de pétrole dépasserait 100 dollars, que les taux d’intérêt remonteraient rapidement et que l’inflation repasserait largement au-dessus des 3 %, mes prévisions de croissance auraient été pour le moins accablantes.
Et pourtant, le consensus des analystes table aujourd’hui sur une croissance du PIB supérieure à 2 %, bien plus que dans d’autres pays développés. D’ailleurs, d’après mes propres analyses, cette estimation est sans doute inférieure à la réalité. Il est en effet tout à fait possible que l’économie américaine affiche une croissance de 2,5 % à 3 % en 2026 et 2027, grâce au soutien d’un marché du travail plus solide que prévu, à la bonne situation financière des ménages et aux investissements massifs déployés par le secteur privé dans l’intelligence artificielle.
2 octobre 2026
La croissance américaine dépasse celle d’autres économies développées
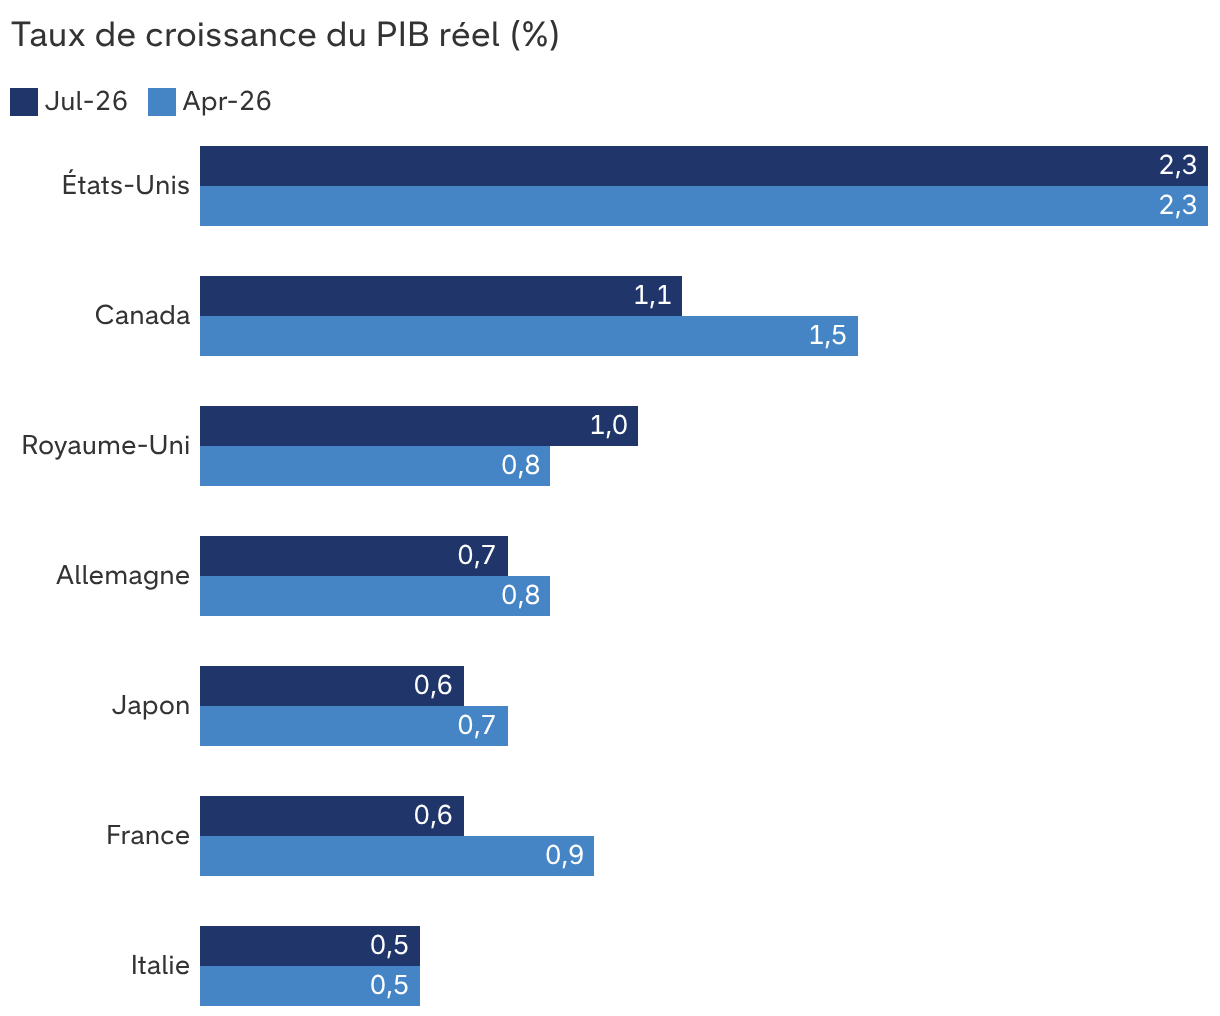
Sources : Capital Group, Fonds monétaire international. Estimations de croissance du PIB réel des pays du G7 tirées des Perspectives de l’économie mondiale publiées par le Fonds monétaire international le 8 juillet 2026. Le G7 (ou Groupe des sept) est un groupe de sept puissances économiques avancées (États-Unis, Canada, Royaume-Uni, Allemagne, Japon, France, Italie) qui se réunissent une fois par an pour se coordonner sur les enjeux de politique économique internationale.
Comment expliquer l’étonnante résilience de l’économie américaine ? Voici trois principaux facteurs de soutien possibles.
1. Un marché du travail qui défie les prévisions
Les chiffres de l’emploi américain publiés le 4 septembre dernier nous ont tous pris au dépourvu : pas moins de 162 000 emplois ont été créés en août, soit trois fois plus que ce à quoi s’attendaient la plupart des analystes. Les secteurs les plus dynamiques en la matière ont été l’hôtellerie et les loisirs, l’administration, l’enseignement et la santé. Ces chiffres ont été si élevés qu’ils ont contribué – avec le rebond de l’inflation et d’autres facteurs clés – à bousculer les anticipations de politique monétaire américaine. Ainsi, pour la première fois depuis trois ans, la Réserve fédérale (Fed) a décidé de relever ses taux d’intérêt le 16 septembre dernier.
Le marché du travail a un impact tangible sur l’économie américaine qui, même avec seulement 75 000 emplois créés en moyenne par mois, bénéficie d’une importante manne de revenus supplémentaires. Concrètement, cela se traduit par 2 % de dépenses de consommation en plus par an, un niveau remarquable du fait de l’inflation qui vient grever le budget des ménages.
Après un creux, les créations d’emplois repartent à la hausse aux États-Unis
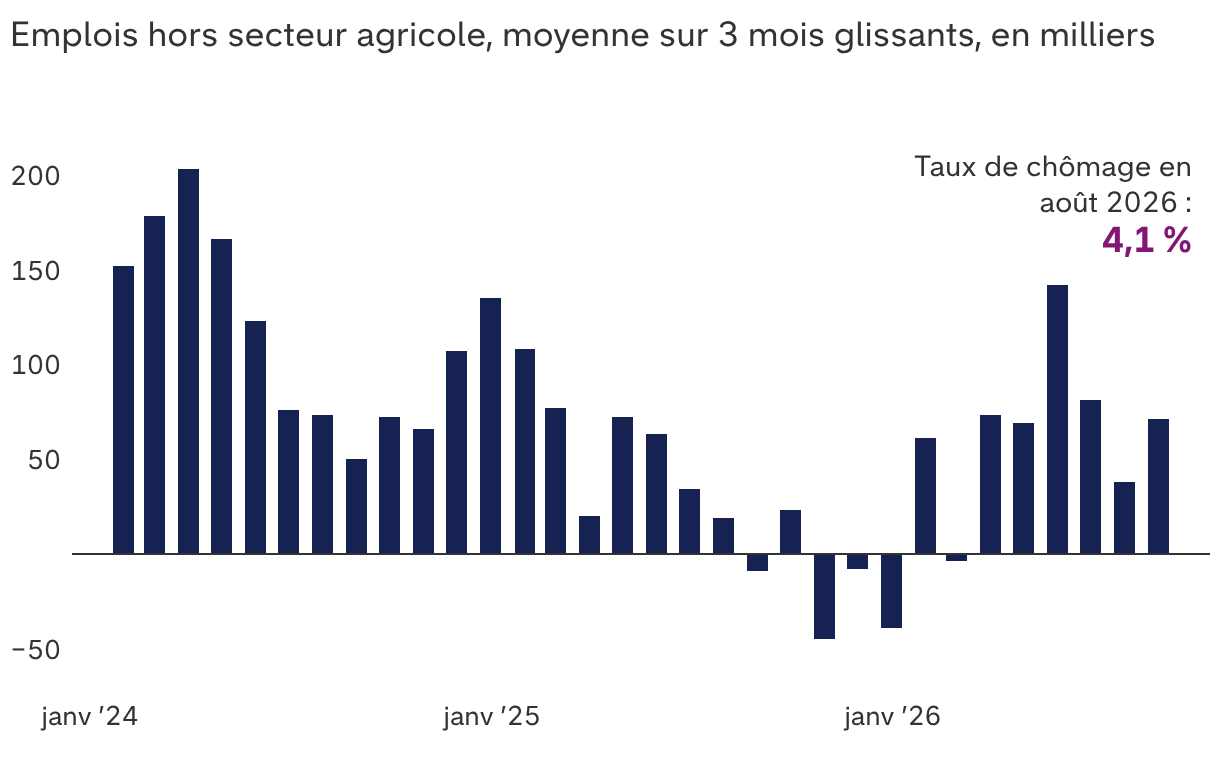
Sources : Capital Group, U.S. Bureau of Labor Statistics. Chiffres de juillet et d’août 2026 provisoires et susceptibles d’évoluer. Dernières statistiques disponibles d’août 2026, au 25 septembre 2026.
La vitalité renouvelée du marché de l’emploi américain a également tendance à rassurer les gouverneurs de la Fed sur la marge de manœuvre dont ils disposent pour augmenter les taux directeurs sans pénaliser l’emploi. Ils peuvent ainsi s’atteler plus facilement à freiner l’inflation des prix à la consommation, qui atteint actuellement 3,4 %, bien au-dessus de l’objectif officiel de 2 %. Le taux de chômage se maintient quant à lui à 4,1 %, un niveau que bon nombre d’économistes considèrent comme une situation de plein emploi. Si ces tendances subsistent, alors d’autres hausses des taux de la Fed pourraient intervenir ces prochains mois. Et l’économie américaine semble se porter suffisamment bien pour les absorber.
2. La situation financière des ménages est solide malgré l’inflation en hausse
Les ménages américains résistent relativement bien malgré les pressions inflationnistes qui s’accumulent. En effet, la croissance des salaires reste stable, à un taux annualisé situé entre 3,7 % et 4,1 % à la fin du mois d’août – soit plus que le taux d’inflation – et la consommation se maintient. Si les ménages à faibles revenus sont plus durement touchés par la flambée des prix de l’énergie, ceux aux revenus intermédiaires et élevés ont pu puiser dans leur épargne pour absorber le choc.
La bonne santé financière des ménages s’explique par plusieurs facteurs, notamment la richesse créée sur les marchés financiers (en particulier dans les fonds de pension par capitalisation), l’augmentation des prix immobiliers, le redressement du marché du travail, des crédits d’impôt plus généreux et l’accès à des aides publiques. Par ailleurs, la plupart des consommateurs américains n’ont visiblement pas l’intention de revoir leur train de vie à la baisse. Leurs dépenses ont augmenté de 0,2 % le mois dernier, à un record de 16 800 milliards USD, soit plus que les prévisions du consensus, selon le département américain du Commerce.
Malgré un coût de la vie qui augmente, les ménages américains continuent de dépenser
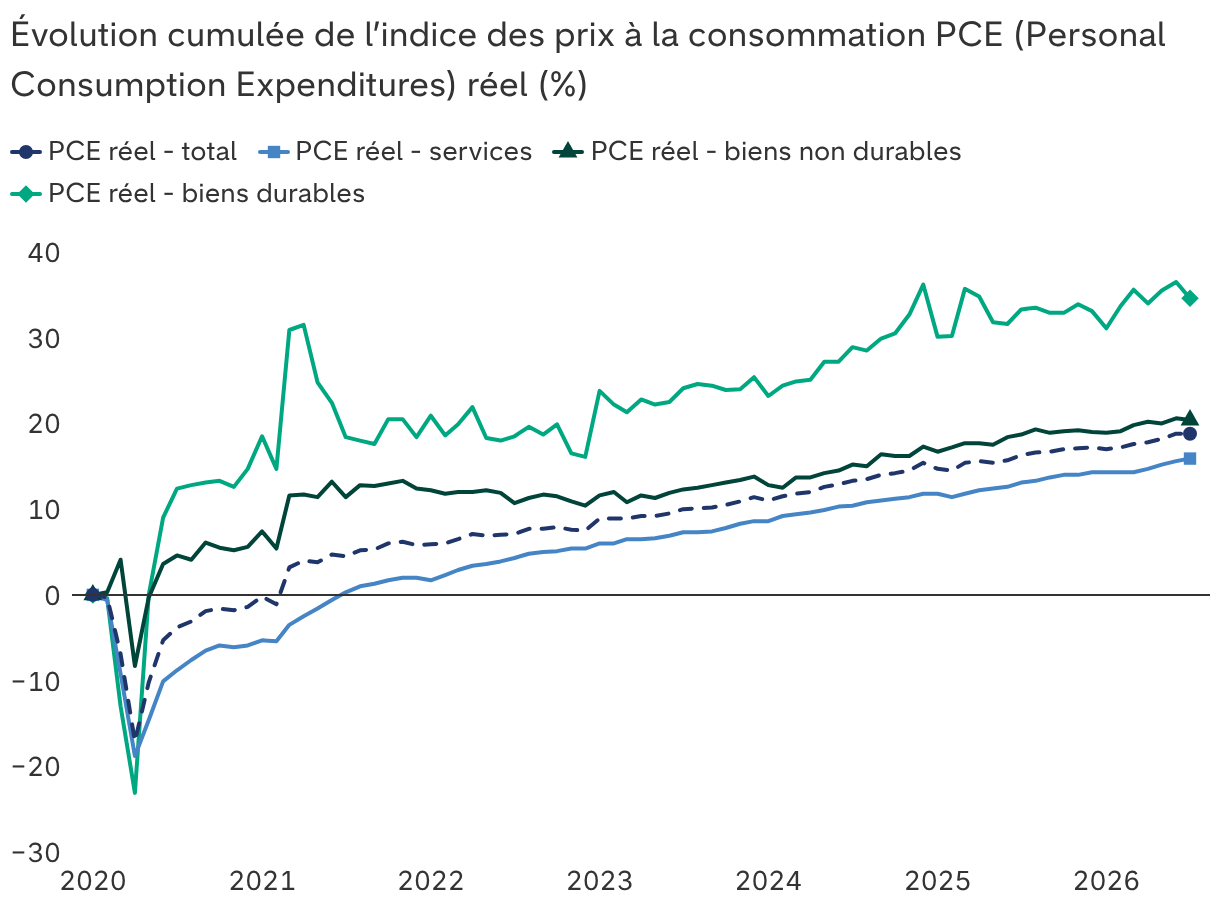
Sources : Capital Group, Bureau of Economic Analysis, Réserve fédérale de Saint-Louis. Chiffres mensuels de janvier 2020 à juillet 2026, correspondant aux dernières données disponibles au 11 septembre 2026.
Malgré tout, les ménages se montrent pessimistes, ce qui était prévisible compte tenu de la hausse cumulée des prix à laquelle ils font faire face depuis la crise sanitaire. L’indice des prix à la consommation a en effet bondi d’environ 30 % sur les six dernières années, contre seulement 14 % entre 2012 et 2019. Cependant, même s’il est normal qu’une augmentation rapide des prix pèse sur le moral, je préfère me fier davantage aux chiffres réels qu’aux enquêtes de conjoncture pour élaborer des prévisions.
3. Les investissements dans l’IA atteignent des niveaux sans précédent
Jamais une filière n’avait attiré autant de capital : la plupart des dépenses d’investissement (ou capex), d’un montant estimé cette année à 800 milliards USD, servent aujourd’hui à financer la construction de centres de données géants dédiés à l’IA aux États-Unis et le déploiement de projets connexes. En dépit d’une opposition politique croissante, le rythme ne semble pas ralentir. Au contraire, les estimations de dépenses liées à l’IA ont été plusieurs fois révisées à la hausse, et je m’attends à ce que cela continue en 2027 et en 2028.
Cette tendance contribue à dynamiser la croissance américaine, et à mon sens, nous n’en mesurons pas encore toutes les retombées. Il faudra sans doute attendre des années avant que les économistes parviennent à trouver un moyen de mesurer précisément l’impact de cette filière en plein essor. En attendant, d’après mon analyse, il se pourrait que nous sous-estimions la croissance du PIB américain de 0,5 % à 1 %. En effet, comment quantifier chaque utilisation d’un token visant par exemple à construire un modèle financier plus efficace dans un délai infiniment plus court que ne le ferait un humain ? D’ici dix ans, on jugera peut-être plus réaliste une croissance de 4 % à 5 %. Tout cela rappelle l’essor d’Internet, dont les retombées économiques de la transmission d’octets à travers le monde ont été difficiles à quantifier.
Précisons aussi que les investissements dans l’IA ont un caractère existentiel pour les hyperscalers, dont font partie Amazon, Alphabet, Meta, Microsoft et Oracle. En tant que sociétés parmi les plus rentables au monde, ces géants technologiques se livrent aujourd’hui une véritable course à la suprématie. Au vu de ces enjeux, il me paraît donc peu probable qu’ils lèvent le pied à court terme.
En termes d’investissements, les grands projets technologiques passés font pâle figure à côté de l’IA

Sources : Capital Group, Brookings, Congressional Budget Office (CBO), FactSet, Conseil des gouverneurs de la Fed de Saint-Louis, The Planetary Society, US Census Bureau. Projet Manhattan, mission Apollo et développement d’Internet : montant maximal dépensé sur une année. Hyperscalers : géants technologiques (Alphabet, Amazon, Meta, Microsoft, Oracle) qui exploitent chacun un réseau mondial de centres de données leur permettant de fournir des services de cloud computing et d’IA. Capex des hyperscalers (estimation pour 2026 et 2027) : données basées sur les estimations du consensus d’analystes sell-side au 25 septembre 2026, en pourcentage du PIB, à l’aide des toutes dernières prévisions de budget à long terme du CBO publiées le 11 février 2026.
Quelles conséquences pour les actions américaines ?
Sur des périodes longues, le marché actions américain a tendance à progresser quand l’économie affiche une croissance solide. Pour rappel, chaque cycle économique se décompose en quatre phases : expansion, surchauffe, récession et reprise. Or, d’après mon analyse, l’économie américaine est aujourd’hui en situation d’expansion, ce qui est plutôt de bon augure pour les actions, puisque ce type d’environnement se traduit généralement par des performances à deux chiffres. Et c’est à peu près là où nous en sommes actuellement, puisque l’indice S&P 500 s’est adjugé 14,1 % depuis janvier et 18,6 % sur les 12 derniers mois (données au 25 septembre 2026). Il faudra à mon sens être plus prudent à l’approche de la phase de surchauffe, laquelle pourrait survenir aux alentours de 2028.
Ces perspectives optimistes sont bien sûr obscurcies par des risques susceptibles de mettre à mal l’environnement d’investissement favorable de ces dernières années. Parmi eux, on peut citer une aggravation du conflit en Iran, de nouvelles hausses des cours pétroliers, une envolée des taux d’intérêt ou encore la possibilité que l’IA ne génère pas le retour sur investissement attendu.
Cela dit, l’économie et les marchés sont deux mondes à part. Puisque ces risques sont intégrés dans des marchés aujourd’hui fortement concentrés, il est important d’envisager une approche d’investissement diversifiée qui va bien au-delà des indices composés essentiellement de grandes capitalisations.
Le marché américain est porté par un cercle restreint d’actions
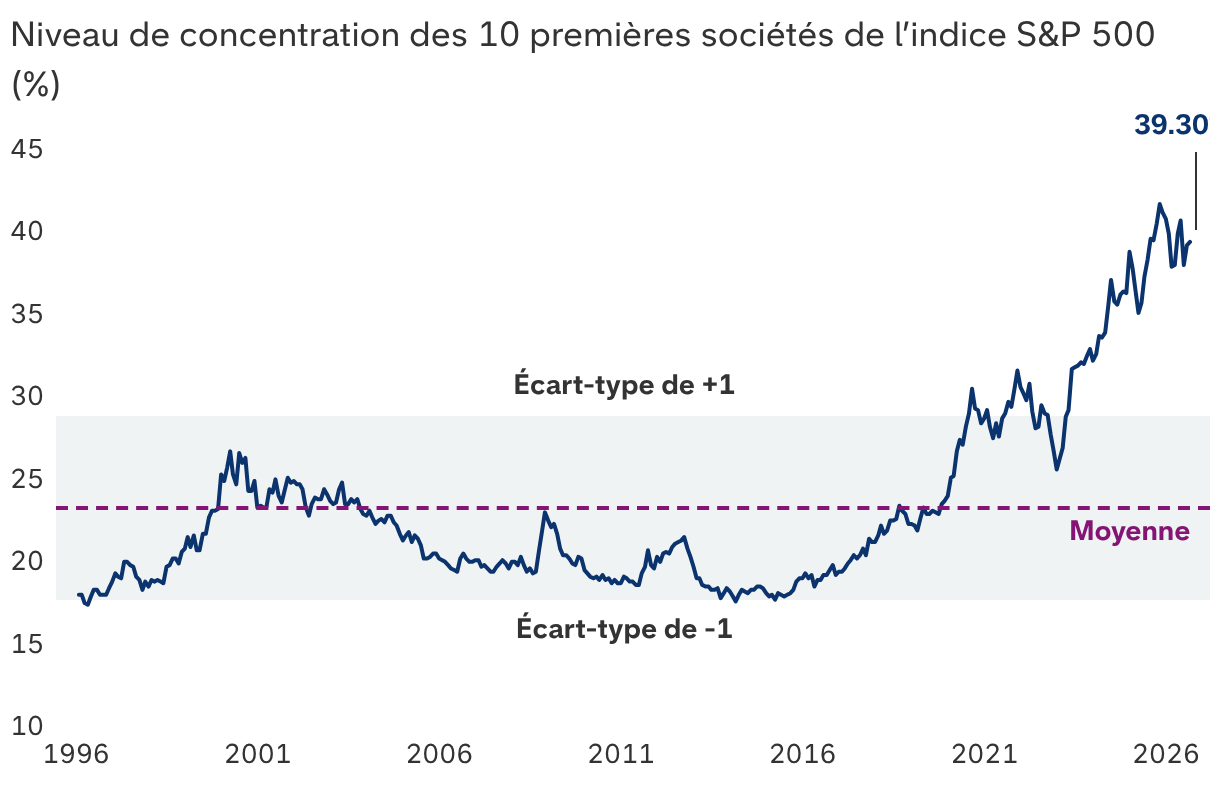
Sources : Capital Group, FactSet, S&P Global. Concentration de l’indice mesurée par la capitalisation boursière des 10 premières sociétés le composant. Écart-type : mesure de la dispersion d’une valeur par rapport à sa moyenne. Plus le nombre est élevé, plus la dispersion est importante. Données mensuelles du 31 janvier 1996 au 30 juin 2026.
Pour l’heure, je reste optimiste : l’économie américaine pourrait continuer à croître plus vite que prévu, grâce à son marché du travail solide, à une consommation qui se maintient et à une révolution technologique capable de dynamiser la conjoncture ces prochaines années.
Jared Franz est économiste et possède 20 ans d’expérience dans le secteur de l’investissement. Il est titulaire d’un doctorat en économie d’University of Illinois, Chicago, et d’un bachelor de mathématiques de Northwestern University.