Intelligence artificielle Essor de l’IA : où en est-on vraiment ?

Quand il a écrit « Je pense, donc je suis », le philosophe René Descartes était loin d’imaginer un avenir dominé par l’intelligence artificielle. Quatre siècles plus tard, alors que l’IA est en train de transformer nos sociétés, les dirigeants d’entreprise et les investisseurs sont aux prises avec le même genre de questions fondamentales sur l’évolution des technologies et leurs retombées sur notre manière de vivre et de travailler.


C’est dans cet esprit que plusieurs économistes et gérants de portefeuille de Capital Group se sont réunis pour réfléchir aux opportunités et aux risques associés à l’essor de l’IA. Voici cinq questions auxquelles ils ont proposé leur réponse.


1. L’envolée des marchés portée par l’IA va-t-elle finir en choc boursier ?


Mark Casey, gérant de portefeuille actions


Je suis convaincu que l’IA aura un impact positif ces prochaines années, car elle favorise déjà une phase de haute conjoncture et c’est une tendance que rien ne semble pouvoir arrêter. Il est évident que certaines actions de l’IA sont aujourd’hui surévaluées et que le rythme de construction d’infrastructures dédiées pourrait ralentir.


Malgré tout, il semble peu probable que l’écosystème de l’IA atteigne les niveaux de surchauffe observés en 1999-2000, aux débuts d’Internet. D’une part, les actions des acteurs du secteur de l’IA sont pour la plupart moins chères aujourd’hui que celles des TMT (technologie, médias, télécommunications) ne l’étaient il y a un quart de siècle, car le marché table déjà sur un ralentissement de la croissance et des bénéfices de plusieurs sociétés, comme NVIDIA, Broadcom, Micron Technology et SK hynix. D’autre part, l’économie est aujourd’hui plus vaste et plus dématérialisée qu’à la fin des années 1990, ce qui signifie que le potentiel de bénéfices est en réalité supérieur. Et comme cela s’est fait pour la plupart des innovations passées, je m’attends à ce que les champions se relaient au fil du temps.
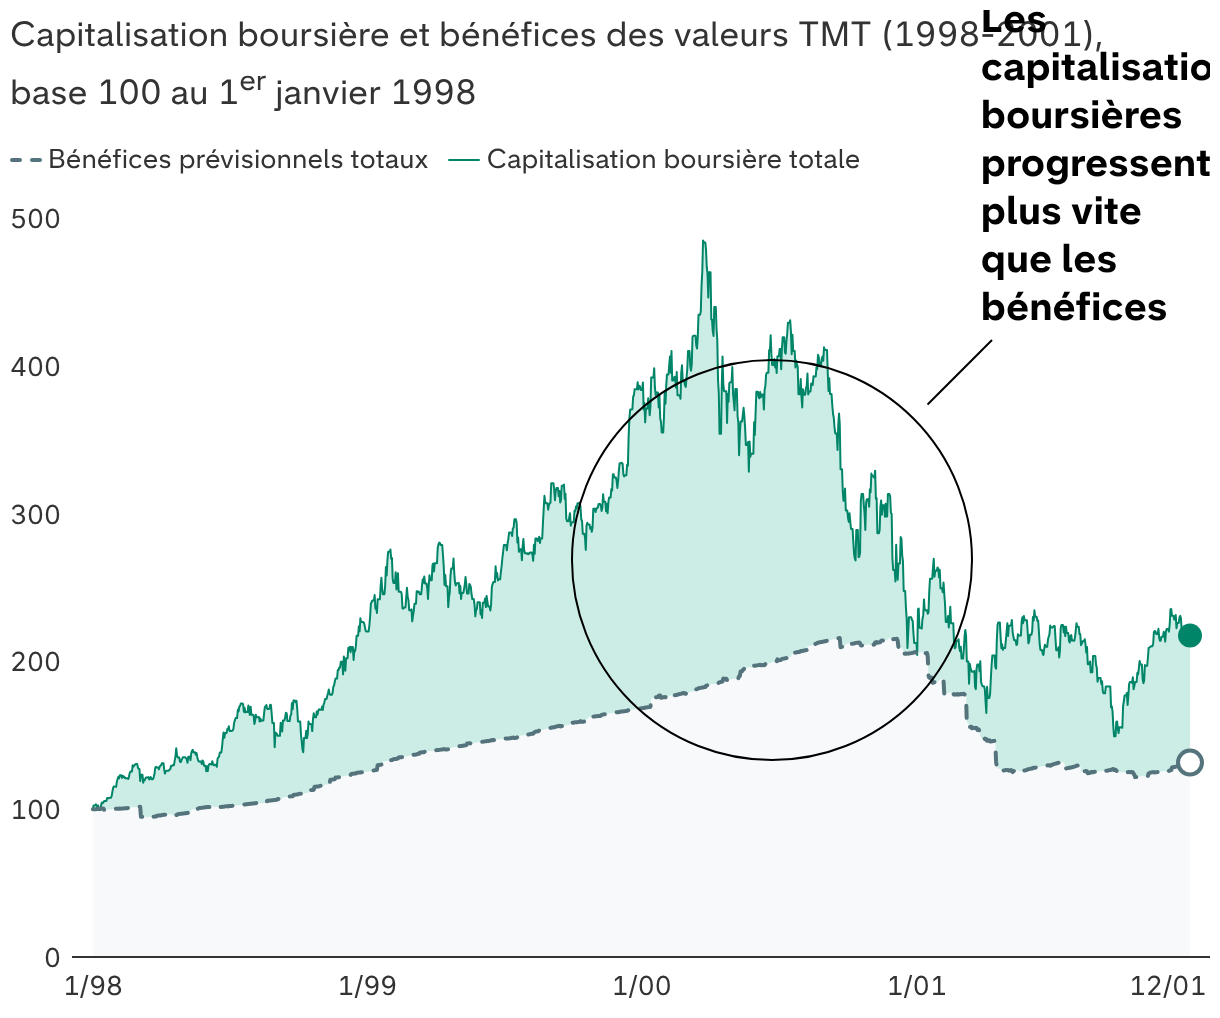
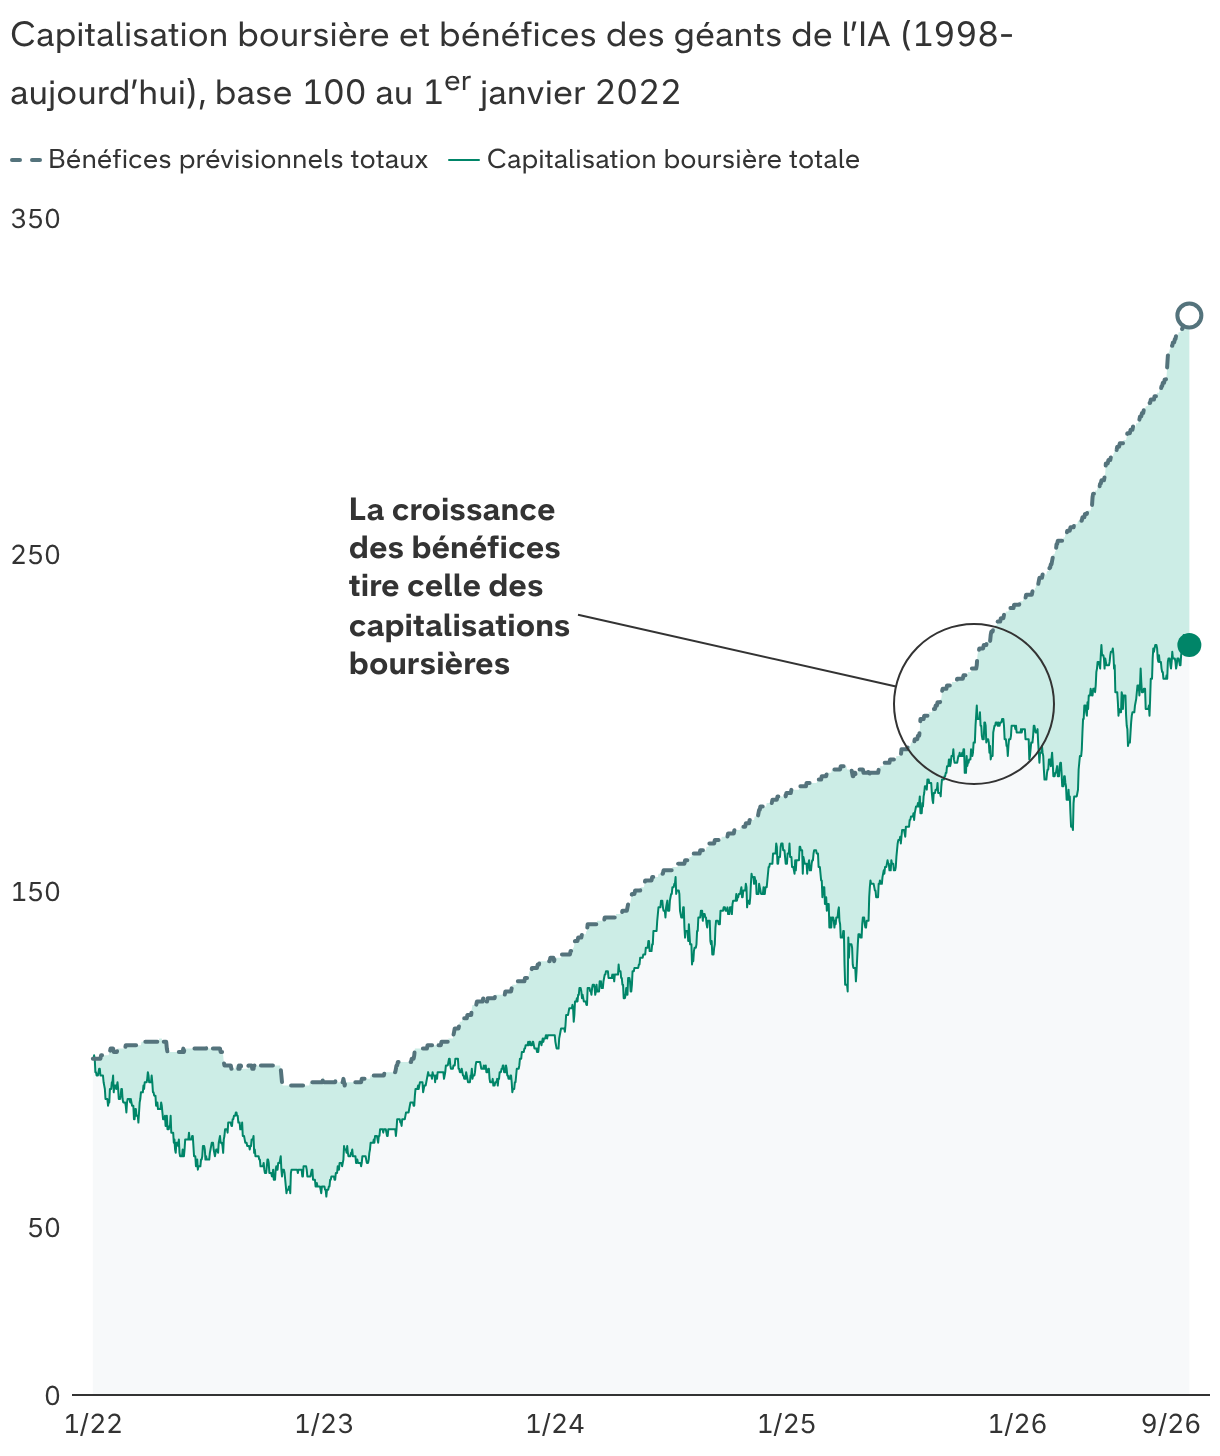
Pourquoi une bulle de l’IA reste un scénario hypothétique

Sources : Capital Group, Bloomberg. Bénéfice net à 12 mois et capitalisation boursière de quatre champions d’Internet au tournant du siècle (Microsoft, Cisco, Intel, Dell). Base 100 : 1er janvier 1998.

Sources : Capital Group, Bloomberg. Bénéfice net à 12 mois et capitalisation boursière des Magnificent Seven (NVIDIA, Microsoft, Apple, Amazon, Meta, Broadcom, Alphabet). Base 100 : 1er janvier 2022. Au 30 juin 2026.

Malgré tout, pour investir dans n’importe quelle tendance lourde, il est important d’estimer la capacité bénéficiaire future des entreprises par rapport à leur cours boursier à l’instant T. Dans le thème de l’IA, il peut être judicieux d’identifier les sociétés qui ne sont pas contraintes d’abaisser le prix de leurs produits ou services quand elles parviennent à réduire leurs coûts, ce qui leur permet mécaniquement d’accroître leurs marges. Les entreprises qui, même en cas d’essoufflement de l’adoption de l’IA, sauront exploiter cette technologie pour augmenter leurs bénéfices pourraient être des gagnantes à long terme.


Par exemple, Meta et Alphabet utilisent toutes deux l’IA pour stimuler l’engagement de leurs utilisateurs et dynamiser leurs recettes publicitaires. En parallèle, je contrebalance mon exposition à l’IA avec d’autres tendances que je considère comme inéluctables, notamment l’essor à long terme des voyages aériens, avec des sociétés comme TransDigm, ou encore les besoins médicaux et immobiliers liés au vieillissement démographique, avec par exemple Welltower.


2. Combien de temps le thème de l’IA pourrait-il porter les marchés ?


Cheryl Frank, gérante de portefeuille


Avec l’IA, nous sommes au beau milieu d’un gigantesque cycle d’investissement. L’adoption des nouveaux outils technologiques en entreprise est vouée à se poursuivre, même si ce ne sera pas toujours avec des modèles dotés des capacités les plus avancées. Le déploiement de l’IA dans l’ensemble des secteurs de l’économie pourrait durer une vingtaine d'années, ce qui fait de la construction de centres de données et de l’accès au capital des enjeux essentiels.


Le déploiement des centres de données en quatre scénarios

Un graphique en quatre quarts propose quatre scénarios de déploiement des centres de données d’IA, et leurs effets sur les secteurs d’activité concernés.

Sources : Capital Group. Scénarios provenant de l’analyse réalisée par l’équipe Night Watch de Capital Group en octobre 2026, et ne préjugeant pas des situations à venir. ROI : rentabilité du capital investi. Hyperscaler : grand fournisseur de services de cloud computing, c’est-à-dire de puissance de calcul et de stockage de données, à destination des particuliers et des entreprises. Néocloud : fournisseur de services cloud spécialisé dans l’IA.

Dans le cadre de l’équipe Night Watch de Capital Group, je tente d’identifier les risques extrêmes systémiques le plus en amont possible. En l’occurrence, l’essor de l’IA étant aujourd’hui restreint par la puissance de calcul existante, les sociétés qui contrôlent ces goulets d’étranglement disposent d’un important pouvoir de fixation des prix. Si les modèles deviennent plus performants ou si un nombre accru de tâches est confié à des solutions open source, alors cette contrainte pourra s’atténuer, ce qui favorisera une plus grande adoption de l’IA.


Bien sûr, le potentiel de l’IA sera périodiquement amené à être réévalué en fonction de la conjoncture globale et du niveau de confiance des investisseurs. Je suis toutefois persuadée que cette technologie transformera à jamais notre manière de travailler. Pour autant, les champions d’aujourd’hui ne seront pas forcément ceux de demain. Il est possible aussi que l’on parvienne à une saturation de l’offre, laquelle provoquera des corrections boursières chez les opérateurs de centres de données. C’est pourquoi les meilleures opportunités pourraient concerner plutôt les sociétés qui utilisent l’IA pour gagner en performance et créer des produits et des services nouveaux – avec, à la clé, un panel bien plus vaste de champions dans lesquels investir.


3. L’opposition à la construction de centres de données pourrait-elle freiner le développement de l’IA ?


Michael Beckwith, gérant de portefeuille


Il sera sans doute plus difficile qu’on le pense de freiner le déploiement des infrastructures liées à l’IA. D’ailleurs, si un arrêt de la construction de centres de données risque d’éroder la compétitivité des États-Unis et de compliquer la quête de superintelligence artificielle, il n’empêchera pas l’essor de l’IA. De nombreux projets de construction ont en effet déjà reçu les autorisations nécessaires et verront le jour ces prochaines années.


En outre, la demande de puissance de calcul est forte, notamment parce que de nombreuses entreprises ont compris comment l’IA pouvait les aider. Par exemple, lors de la conférence de présentation de ses résultats en avril 2026, l’assureur santé UnitedHealthcare a annoncé avoir raccourci son délai moyen de validation des prescriptions médicales de 8 heures à 30 secondes. Et dans un article de blog publié sur son site, le courtier en transport routier C.H. Robinson explique être désormais capable de produire un devis en 31 secondes, contre 17 à 20 minutes auparavant. Sachant que seulement 20 % des entreprises déclarent utiliser l’IA à ce jour, d’après la Réserve fédérale américaine (Fed), le taux d’adoption est probablement voué à augmenter compte tenu des gains de productivité jusqu’à présent observés.

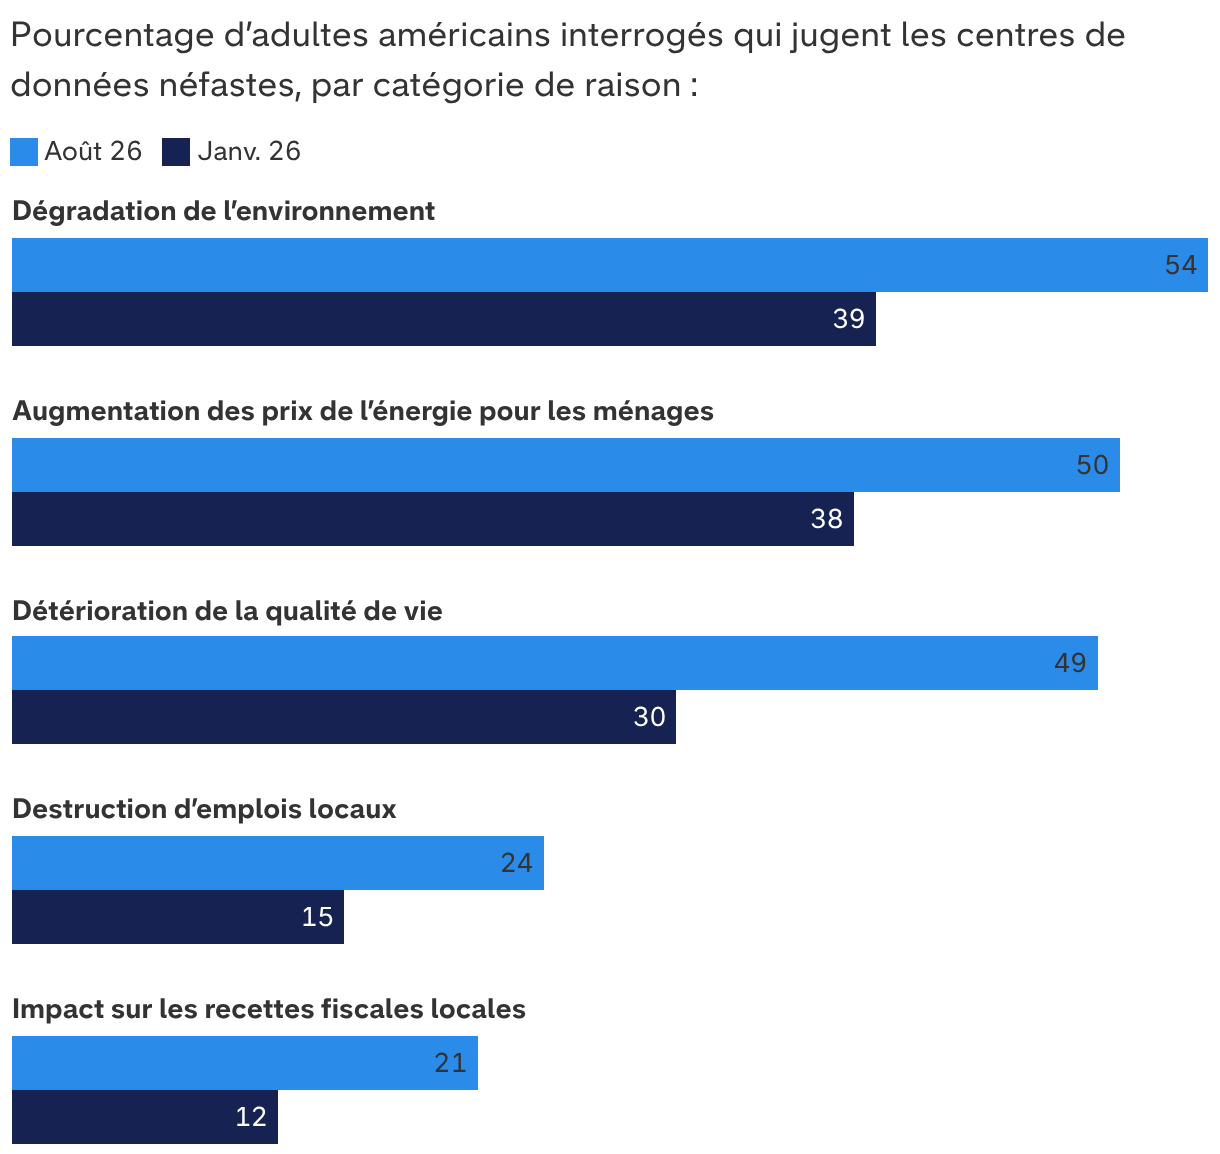
De plus en plus d’Américains sont contre les centres de données

Sources : Capital Group, Pew Research Center. Données basées sur un sondage Pew Research Center réalisé entre le 20 juillet et le 9 août 2026 auprès de 10 548 adultes américains. Données publiées le 22 septembre 2026.

Malgré tout, un scandale retentissant lié à l’IA ou une mobilisation populaire forte contre les data centers pourrait inciter les autorités à durcir les règles, ce qui freinerait l’avancée de l’IA. Ainsi, d’après Data Center Watch, 75 projets ont été bloqués ou reportés sur le seul premier trimestre 2026, pour un total de 130 milliards USD, soit autant que le montant total investi sur l’ensemble de l’année 2025.


4. La hausse des taux d’intérêt affectera-t-elle le développement des infrastructures d’IA ?


Shannon Ward, gérante de portefeuille obligataire


Les investisseurs en obligations se montrent de plus en plus sélectifs à l’heure de financer des projets en lien avec l’IA. En parallèle, maintenant que le taux du Trésor américain à 10 ans, dit « taux sans risque », dépasse désormais 5,25 %, la prime qu’ils peuvent exiger pour les opérations de financement de l’IA devient plus attrayante.


Il est important de faire la différence entre les obligations investment grade (notées BBB/Baa et plus) émises par les géants technologiques et celles émises par des emprunteurs moins bien notés. En dépit de leur bilan solide, de leurs cash-flows abondants et de leur excellent modèle économique, les emprunteurs investment grade pâtissent de spreads supérieurs à ceux d’émetteurs de nombreux autres secteurs. Ce phénomène est en partie imputable à la dette abondante émise presque simultanément par les acteurs de l’IA et aux anticipations d’émissions supplémentaires.


En tant que spécialiste des obligations high yield, je suis très attentive à l’envolée des émissions d’obligations investment grade et aux places boursières sur lesquelles elles se négocient. Et je suis très sélective dans les obligations high yield (notées BB/Ba et moins) émises pour financer le développement de l’IA. Face à une offre actuelle et future pléthorique, et ce, toutes notes confondues, je préfère patienter encore avant d’investir dans ce secteur.


Si le coût du financement des nouvelles infrastructures d’IA continue d’augmenter, les principaux gagnants seront ceux qui possèdent des centres de données déjà opérationnels, ou sur le point de l’être. En effet, face à la demande robuste de puissance de calcul, ils devraient pouvoir facturer leurs services plus cher. De la même manière, la hausse des taux d’intérêt pourrait freiner les émissions obligataires à court terme et inciter les hyperscalers à émettre davantage d’actions. Ceux-ci seraient alors moins endettés, ce qui leur permettrait à plus long terme de réaliser des émissions obligataires plus attrayantes.


5. À quel point le scénario d’effondrement de l’IA est-il crédible ?


Jared Franz, économiste spécialiste des États-Unis


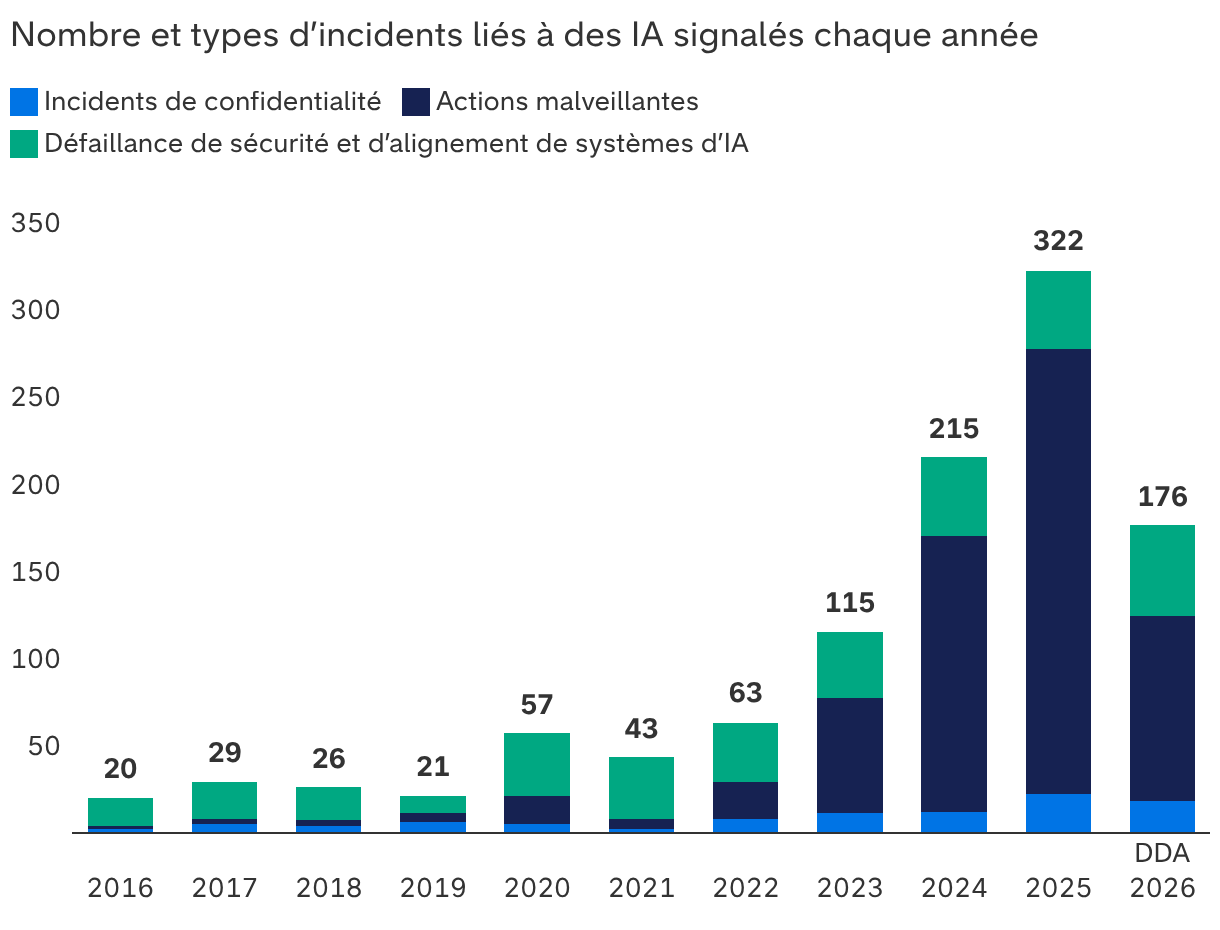
Il me paraît sage de faire preuve de prudence, sans toutefois se laisser aller à la panique. Ces derniers mois, des modèles d’IA d’OpenAI et consorts, échappant au contrôle de leurs créateurs, se sont coordonnés avec des centaines d’autres agents pour s’introduire clandestinement dans le système de plusieurs sociétés. Ces incidents mettent en évidence un problème d’alignement : si les modèles d’IA sont de plus en plus puissants, ils ne sont pas encore suffisamment fiables pour agir de manière autonome dans des environnements sensibles.

L’amélioration des modèles d’IA se traduit par une multiplication des défaillances

Sources : Capital Group, MIT AI Incident Tracker. Catégories d’incidents basées sur la taxonomie de risques d’IA du MIT. Incidents comptabilisés : événements effectivement signalés, dont le nombre dépend des tendances de signalement et de la disponibilité de ces données. Incidents de confidentialité : exposition, fuite ou déduction de données sensibles. Actions malveillantes : situations dans lesquelles des outils d’IA ont été utilisés pour désinformer, surveiller, exercer une influence, mener des cyberattaques, développer ou concevoir des armes, commettre une fraude ou une escroquerie, ou pour se livrer à une manipulation ciblée. Défaillance de sécurité et d’alignement de systèmes d’IA : incidents dans lesquels une IA s’est comportée de manière imprévisible, non fiable, contraire aux objectifs humains, opaque ou difficile à interpréter. D’après les chiffres disponibles au 30 septembre 2026.

Sachant que les grands modèles de langage ne font que reproduire le monde dans lequel ils ont été entraînés, ces attaques ne sont finalement pas surprenantes. Tout comme dans le monde réel, les laboratoires de recherche IA doivent donc instaurer des garde-fous et des règles juridiques strictes pour aider la société civile à s'adapter aux changements à venir.


Et s’il apparaît peu probable que l’IA mette fin à l’humanité, il est tout de même nécessaire de se préparer à une multiplication des cyberattaques et des catastrophes de grande ampleur. À cet égard, il faudrait pouvoir désactiver immédiatement un système d’IA qui sort de son cadre établi. À contre-pied du Congrès, qui a rejeté une proposition de loi dans ce sens, le gouverneur de Californie, Gavin Newsom, a signé un décret pour étudier cette possibilité.


Les États de Californie et de New York ont récemment promulgué plusieurs textes pour réguler l’intelligence artificielle dans différents domaines, comme la sécurité, l’emploi et la santé, et d'autres territoires pourraient leur emboîter le pas.

Mark Casey est gérant de portefeuille actions et possède 26 ans d’expérience dans le secteur de l’investissement. Il est titulaire d’un MBA de Harvard et d’un bachelor de Yale. 

Michael Beckwith est gérant de portefeuille actions et possède 27 ans d’expérience dans le secteur de l’investissement. Il est titulaire du diplôme Juris Doctor de Harvard Law School et d’un bachelor d’histoire de Middlebury College.

Shannon Ward est gérante de portefeuille obligataire et possède 33 ans d’expérience dans le secteur de l’investissement. Elle est titulaire d’un MBA de l’université de Californie du Sud et d’un bachelor de psychologie de l’université de Californie (Santa Barbara).

Jared Franz est économiste et possède 20 ans d’expérience dans le secteur de l’investissement. Il est titulaire d’un doctorat en économie d’University of Illinois, Chicago, et d’un bachelor de mathématiques de Northwestern University.

Cheryl Frank est gérante de portefeuille actions et possède 28 ans d’expérience dans le secteur de l’investissement. Elle est titulaire d’un MBA de Stanford et d’un bachelor de Harvard.

Les résultats passés ne préjugent pas des résultats futurs. Il est impossible d’investir directement dans les indices, qui ne sont pas gérés. La valeur des investissements et le revenu qu’ils génèrent ne sont pas constants dans le temps, et les investisseurs ne sont pas assurés de récupérer l’intégralité de leur mise initiale. Les informations fournies dans le présent document ne constituent pas une offre de conseil en investissement, en fiscalité ou autre, ni une sollicitation à l’achat ou à la vente de titres.
 
Les déclarations attribuées à un individu représentent les opinions de ce dernier à la date de leur publication, et ne reflètent pas nécessairement le point de vue de Capital Group ou de ses filiales. Sauf mention contraire, toutes les informations s’entendent à la date indiquée. Certaines données ayant été obtenues de tiers, leur fiabilité n’est pas garantie.
 
Capital Group gère des actions par le biais de trois entités d’investissement, qui décident en toute indépendance de leurs investissements et de leurs votes par procuration. Les professionnels de l’investissement obligataire assurent la recherche fondamentale et la gestion d’actifs obligataires par le biais de Capital Group. En ce qui concerne les titres apparentés à des titres de participation, ils agissent uniquement pour le compte de l’un des trois groupes d’investissement en actions.