Zinsen Zinserhöhung der Fed: Drei Szenarien, wie es weitergehen könnte

Die Entscheidung der US Federal Reserve, ihren Leitzins in diesem Monat um einen viertel Prozentpunkt anzuheben, ist eine Wende in der US-Geldpolitik. Die Zentralbank versucht jetzt, den kriegsbedingten Inflationsdruck zu mindern. Auch wenn es die erste Zinserhöhung der Fed seit Juli 2023 ist, kehrt die Notenbank damit in gewisser Weise zur Normalität zurück, nachdem sie die Finanzierungskosten viele Jahre lang künstlich niedrig gehalten hat. Um die Entscheidung der Fed einzuordnen, erläutern drei Investmentexperten von Capital Group, wie sie das aktuelle Zinsumfeld und seine möglichen Auswirkungen auf Wirtschaft und Märkte einschätzen.


Der US-Wirtschaft schaden höhere Zinsen nicht

Darrell Spence, US-Volkswirt


Dank solider Arbeitsmärkte und steigender Produktivität kann die US-Wirtschaft etwas höhere Zinsen problemlos und ohne Folgen für das BIP-Wachstum verkraften. Im langfristigen Vergleich sind Zinsen auf dem aktuellen Niveau nichts Besonderes. Ungewöhnlich dagegen waren die extrem niedrigen Zinsen nach der internationalen Finanzkrise und die staatlichen Anleihenkaufprogramme, die für außergewöhnlich niedrige Finanzierungskosten gesorgt haben. In vielerlei Hinsicht sind wir nach Jahren mit einer unorthodoxen Geldpolitik jetzt auf dem Weg zurück zur Normalität.


Eigentlich bedeuten Zinserhöhungen der Fed fast von Natur aus, dass die US-Wirtschaft in einer guten Verfassung ist. Dieses Jahr profitiert das Wachstum enorm von KI-Investitionen, und trotz der erhöhten Inflation steigen die Konsumausgaben um etwa 2% p.a. Die erneute Stärke des Arbeitsmarktes macht es den Fed-Vertretern leichter, sich wieder auf die Bekämpfung der Inflation zu konzentrieren, die zurzeit etwa 150 Basispunkte über den angestrebten 2% liegt.
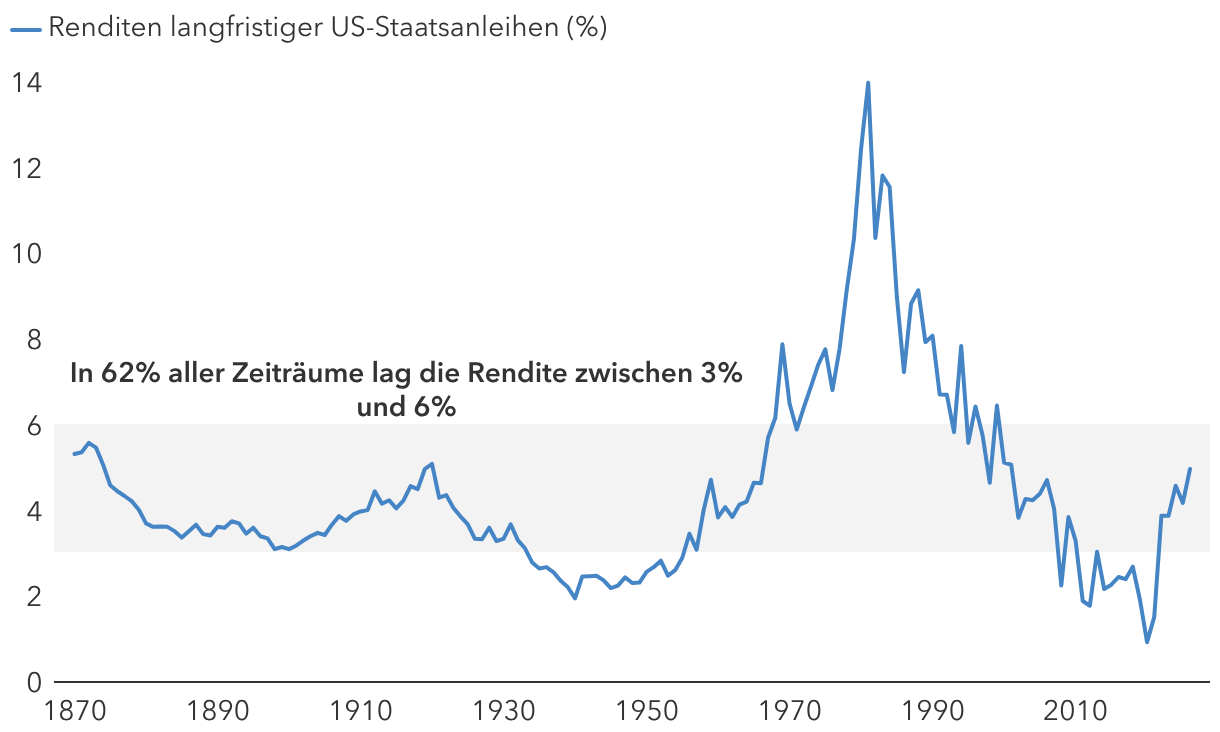
Langfristig sind Anleihenrenditen zwischen 3% und 6% völlig normal

Quellen: Capital Group, Federal Reserve Bank of St. Louis, Robert Shiller. Die Daten für den Zeitraum von 1870 bis 1961 entsprechen den durchschnittlichen monatlichen Renditen langfristiger US-Staatsanleihen, die von Robert Shiller zusammengestellt wurden. Die Daten für den Zeitraum von 1962 bis 2025 beziehen sich auf die Renditen 10-jähriger US-Staatsanleihen zum 31. Dezember eines jeden Jahres innerhalb des Zeitraums. Stand der Daten für 2026 ist der 14. September 2026.

Ich halte diese Zinserhöhung für sinnvoll und erwarte bis Ende 2027 drei oder vier weitere. Die Fed hebt ihren Leitzins selten nur einmal an. Aus meiner Sicht ist der jüngste Zinsschritt der Anfang eines Zinserhöhungszyklus, in dessen Verlauf die Leitzinsen von derzeit 3,75% bis 4,00% bis auf etwa 5% steigen könnten. Ob das ausreicht, um die Inflation einzudämmen, bleibt abzuwarten. Erfreulich ist aber, dass die aktuelle Arbeitsproduktivität in den USA zu 2% Inflation passt. In dieser Hinsicht scheint das Ziel der Fed also erreichbar.


Es gibt zwei Bereiche, die unter höheren Zinsen leiden könnten: die US-Hausverkäufe, die sich in den letzten Jahren seitwärts entwickelt haben, und die Unternehmensinvestitionen außerhalb des KI-Rechenzentrumsbooms. Unter Abwägung von Chancen und Risiken erwarte ich für dieses Jahr ein US-BIP-Wachstum von 1,5% bis 2% p.a. Tief beeindruckend ist das vielleicht nicht, aber angesichts der Herausforderungen durch den Irankrieg, die höheren Energiepreise, neue Handelsstörungen und steigende Zinsen doch recht beachtlich. Es zeigt, wie robust die US-Wirtschaft auch bei Gegenwind sein kann.


Dividendenstarke Aktien haben sich bei steigenden Zinsen gut entwickelt

Hilda Applbaum, Aktienportfoliomanagerin


Ich sage jüngeren Kollegen oft, dass ich für meine erste Hypothek 17% Zinsen bezahlt habe und sehr erleichtert war, als ich sie zu 13% refinanzieren konnte. Oft beeinflusst die Veränderung der Zinsen die Stimmung der Anleger mehr als ihr Niveau. Wenn man mit fast null Zinsen aufgewachsen ist, ist ein Anstieg auf 5% ein Schock. Es mag eine Weile dauern, bis man ihn verkraftet hat, aber ich halte weitere Zinserhöhungen der Fed für vernünftig. Ein paar Zinsschritte mehr würden die Unabhängigkeit der Notenbank unterstreichen und wären ein klares Signal, dass sie entschlossen ist, die Inflation unter Kontrolle zu bringen.


In diesem Umfeld sind aus meiner Sicht dividendenstarke Aktien eine gute Idee. Bei steigenden Zinsen entwickeln sich Wertpapiere mit einer kürzeren Duration meist gut. Die Aktien vieler defensiver Unternehmen, die Dividenden ausschütten, fallen in diese Kategorie. Wachstumsaktien, deren Wertentwicklung mehr von künftigen Gewinnen abhängt, können dagegen bei steigenden Zinsen volatil sein. Für besonders interessant halte ich unter anderem Unternehmen mit prognostizierbaren Cashflows, die wenig Fremdkapital brauchen.

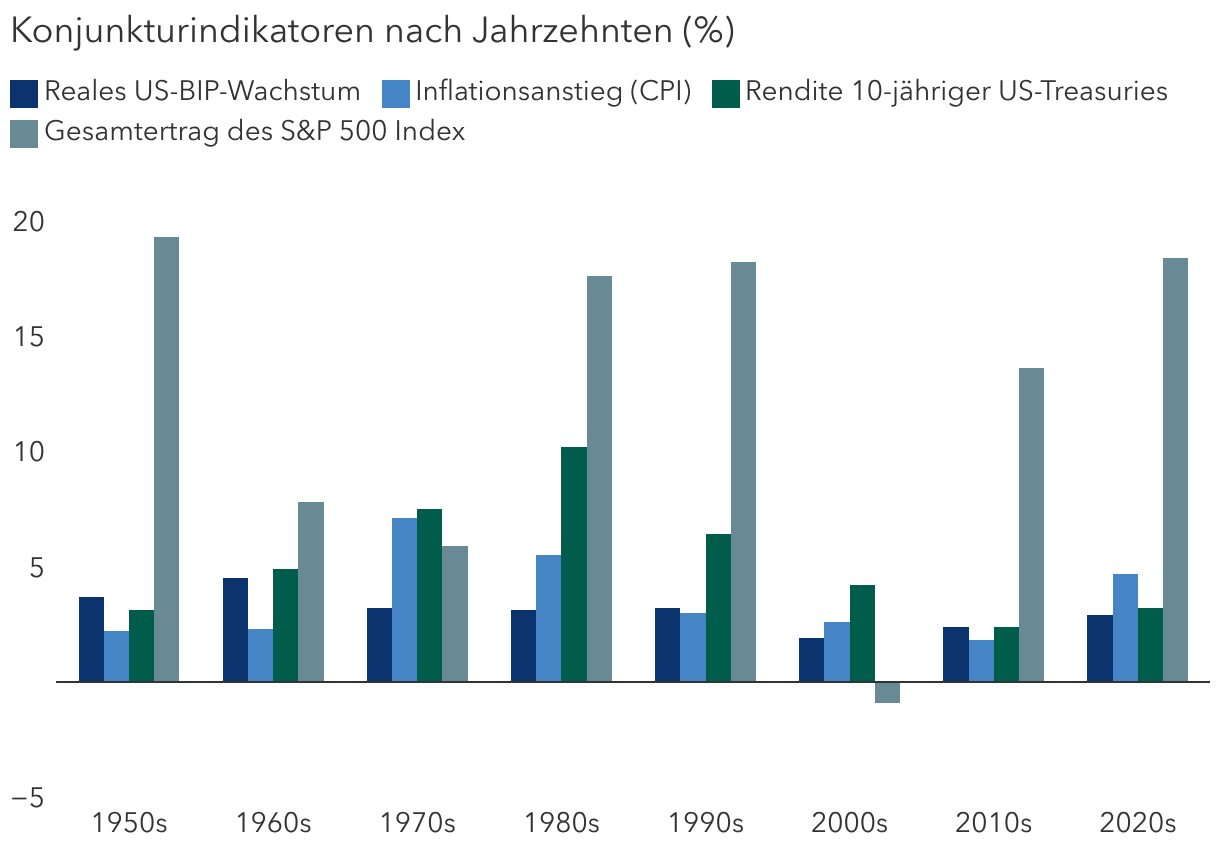
In den letzten Jahrzehnten hat eine hohe Inflation die Aktienerträge nicht gebremst

Die Ergebnisse der Vergangenheit sind kein Hinweis auf künftige Ergebnisse.

Quellen: Capital Group, Bureau of Economic Analysis, Bureau of Labor Statistics, Federal Reserve, Robert Shiller, S&P Global. 10-Jahres-Ergebnisse berechnet von Capital Group als annualisierte Entwicklung des realen BIP, der Inflation und der Gesamterträge des S&P 500 Index. Inflation gemessen am Consumer Price Index for All Urban Consumers. Durchschnittliche Rendite 10-jähriger US-Treasuries in jedem gezeigten Jahrzehnt. Gesamterträge unter der Annahme der Wiederanlage der Dividenden. Stand der Daten 31. Dezember 2025.

So sind viele Unternehmen aus dem Gesundheitssektor – Pharmakonzerne, Medizintechnologieanbieter oder Gesundheitsmanager – weniger konjunktursensibel. Mir sind einige Gesundheitsunternehmen aufgefallen, die sich weitgehend selbst finanzieren können und wenig anfällig für steigende Zinsen und Energiekosten sind. Auch einige Finanzunternehmen halte ich für attraktiv. Solange die Wirtschaft nicht schrumpft, können Banken, Kreditkartenanbieter und andere Gläubiger von höheren Zinsen profitieren.


Alles in allem achte ich auf Qualität, Stabilität und laufende Erträge. Selbst wenn das Wachstum nachlässt, können gut aufgestellte Dividendenzahler Mehrwert bieten und für ein gewisses Maß an Stabilität sorgen, wenn die Märkte volatil werden.


Die Zinserhöhung der Fed könnte die Langfristzinsen stabilisieren

Pramod Atluri, Anleihenportfoliomanager


Steigende Energiepreise aufgrund des Irankriegs drohen die Inflation in den nächsten sechs Monaten weiter in die Höhe zu treiben. Die Fed muss daher die Märkte davon überzeugen, dass sie es mit der Rückführung der Inflation auf ihr 2%-Ziel ernst meint. Wenn Investoren das glauben, dürften sich die Renditen lang laufender Treasuries stabilisieren. Bei den 30-jährigen Treasuries ist das bereits der Fall. Ihre Rendite ist nach der Zinserhöhung leicht auf 5,35% zurückgegangen, obgleich die kurzfristiger Treasuries gestiegen sind.


Es gibt zahlreiche Belege für eine robuste US-Wirtschaft und noch immer recht gute Finanzbedingungen. Es herrscht nahezu Vollbeschäftigung, die Aktienkurse liegen nahe ihren Allzeithochs, die Credit Spreads bleiben eng, und die Defizite sind in den USA und im Rest der Welt eher hoch. Die Wirtschaft hat die höheren Zinsen ohne größere Probleme verkraftet.

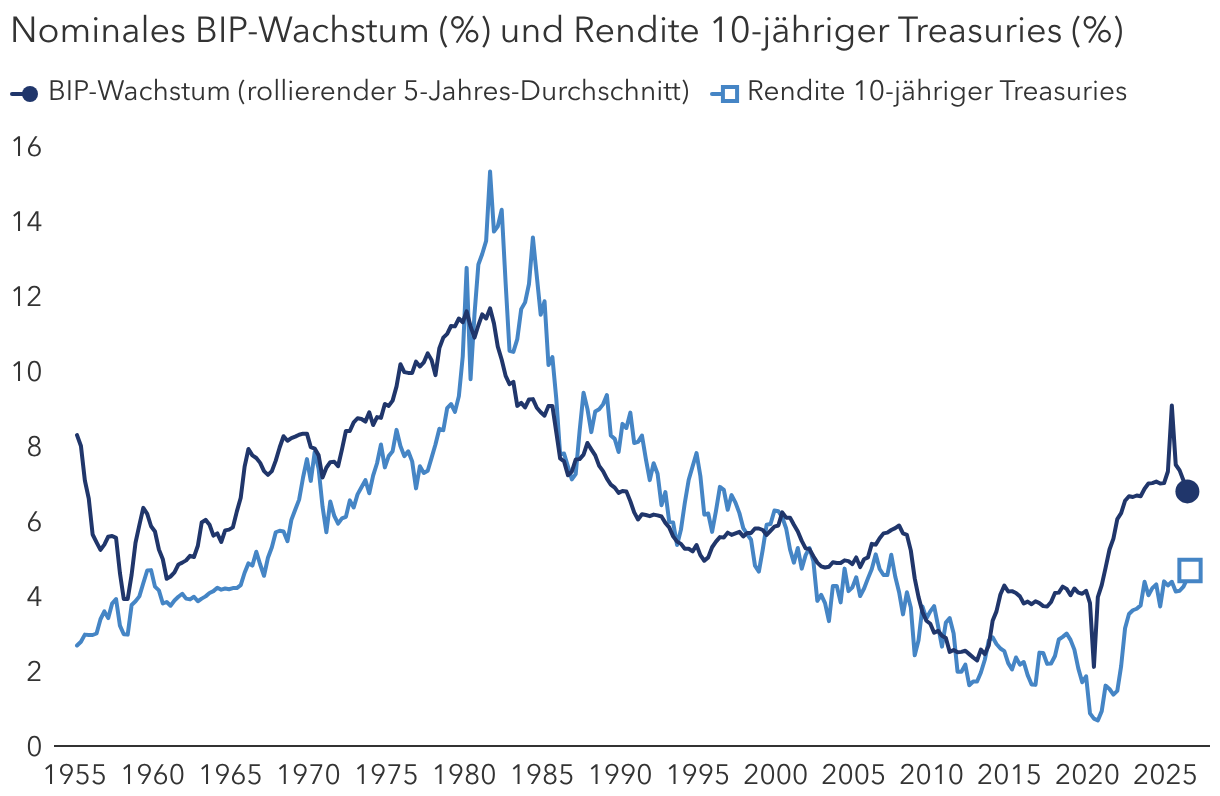
Die Zinsen waren oft in Phasen mit einer starken Wirtschaft hoch

Quellen: Capital Group, Federal Reserve Bank of St. Louis. Quartalsdaten vom 1. Quartal 1955 bis zum 2. Quartal 2026. Gezeigt werden die rollierenden 5-Jahres-Durchschnitte des nominalen BIP. Stand 15. September 2026 (aktuellste verfügbare Daten).

Deshalb lässt sich schwer sagen, ob die Zinsen das Wachstum bremsen werden. Wir nähern uns Niveaus, die von vielen Investoren und Volkswirten als restriktiv betrachtet werden, aber die Wirtschaft wächst weiter. Eine Erklärung dafür ist, dass der KI-Ausbau die Investitionen in die Höhe treibt und eine Nachfrage nach Kapital schafft, durch die die Finanzierungskosten eher hoch bleiben. In der Vergangenheit fielen Phasen mit hohen Investitionen häufig mit einem höheren Zinsniveau zusammen. Deshalb ist eine Rendite 10-jähriger Treasuries von etwa 5% nicht ungewöhnlich und könnte angesichts der Aussichten für Wachstum und Inflation angemessen sein.


Früher oder später wird der Investitionsboom nachlassen, und aus meiner Sicht wird die Produktivität durch KI steigen. Dann dürften die Zinsen sinken. Aber das kann noch ein paar Jahre dauern, und bis dahin bleibt die Unsicherheit hoch. Dennoch bedeuten Renditen des Bloomberg US Aggregate Index von zurzeit etwa 5,5% recht hohe laufende Erträge für Investoren. Selbst wenn die Fed am Ende ihren Leitzins mehr als die zwei oder drei Mal erhöht, von denen die Märkte zurzeit ausgehen, könnten diese recht hohen Anfangsrenditen ein gutes Polster bieten. Und wenn sie sie weniger häufig erhöht als erwartet, sind zusätzlich zu diesen hohen Anfangsrenditen weitere Erträge möglich.

Pramod Atluri ist Anleihenportfoliomanager und hat 22 Jahre Investmenterfahrung (Stand 31. Dezember 2025). Er hat einen MBA von der Harvard University, einen Bachelor in Biochemie von der University of Chicago und ist CFA®.

Hilda Applbaum ist Portfoliomanagerin und hat 42 Jahre Investmenterfahrung (Stand 31. Dezember 2025). Sie hat einen Master in Volkswirtschaft von der New York University und einen Bachelor, ebenfalls in Volkswirtschaft, vom Barnard College der Columbia University und ist CFA®.

Darrell Spence ist Volkswirt und hat 33 Jahre Investmenterfahrung (Stand 31. Dezember 2025). Er hat einen Bachelor in Volkswirtschaft vom Occidental College. Außerdem ist er CFA® und Mitglied der National Association for Business Economics.

Die Ergebnisse der Vergangenheit sind kein Hinweis auf künftige Ergebnisse. Man kann nicht direkt in einen Index investieren. Indizes sind keine gemanagten Produkte. Der Wert und Ertrag von Anlagen können schwanken, sodass Anleger ihr investiertes Kapital ganz oder teilweise verlieren können. Diese Informationen sind weder Anlage-, Steuer- oder sonstige Beratung noch eine Aufforderung, irgendein Wertpapier zu kaufen oder zu verkaufen.
 
Die Aussagen einer bestimmten Person geben deren persönliche Einschätzung am Tag der Veröffentlichung dieses Dokuments wieder. Sie entsprechen möglicherweise nicht der Meinung anderer Mitarbeiter von Capital Group oder deren Tochtergesellschaften. Stand aller Informationen ist das angegebene Datum (falls nicht anders angegeben). Einige Informationen stammen möglicherweise aus Drittquellen, und die Verlässlichkeit dieser Informationen kann nicht garantiert werden.
 
Capital Group managt Aktien in drei Investmenteinheiten, die ihre Anlageentscheidungen autonom treffen und unabhängig voneinander auf Hauptversammlungen abstimmen. Die Anleihenexperten sind für das Anleihenresearch und das Anleihenmanagement im gesamten Unternehmen verantwortlich. Bei aktienähnlichen Anleihen werden sie aber ausschließlich für eine der drei Aktieneinheiten tätig.