

Wenn Sie mir vor einem Jahr gesagt hätten, dass die USA einen zähen Krieg im Nahen Osten führen, die Ölpreise auf über 100 US-Dollar je Barrel steigen, die Zinsen stark anziehen und die Inflation deutlich über 3% liegen würde, wäre meine Prognose für die US-Wirtschaft gelinde gesagt düster ausgefallen.
Aber es ist anders gekommen. Die Konsensschätzungen für das US-BIP-Wachstum sind mit 2% erheblich höher als in anderen Industrieländern. Und ich rechne sogar noch mit mehr als 2%. Nach meinen Analysen wird die US-Wirtschaft in diesem und im nächsten Jahr um jeweils 2,5% bis 3% wachsen – dank des unerwartet guten Arbeitsmarktes, der soliden Finanzlage der Verbraucher und massiver Unternehmensinvestitionen in Künstliche Intelligenz.
2. Oktober 2026
Wachstum in den USA stärker als in anderen Industrieländern
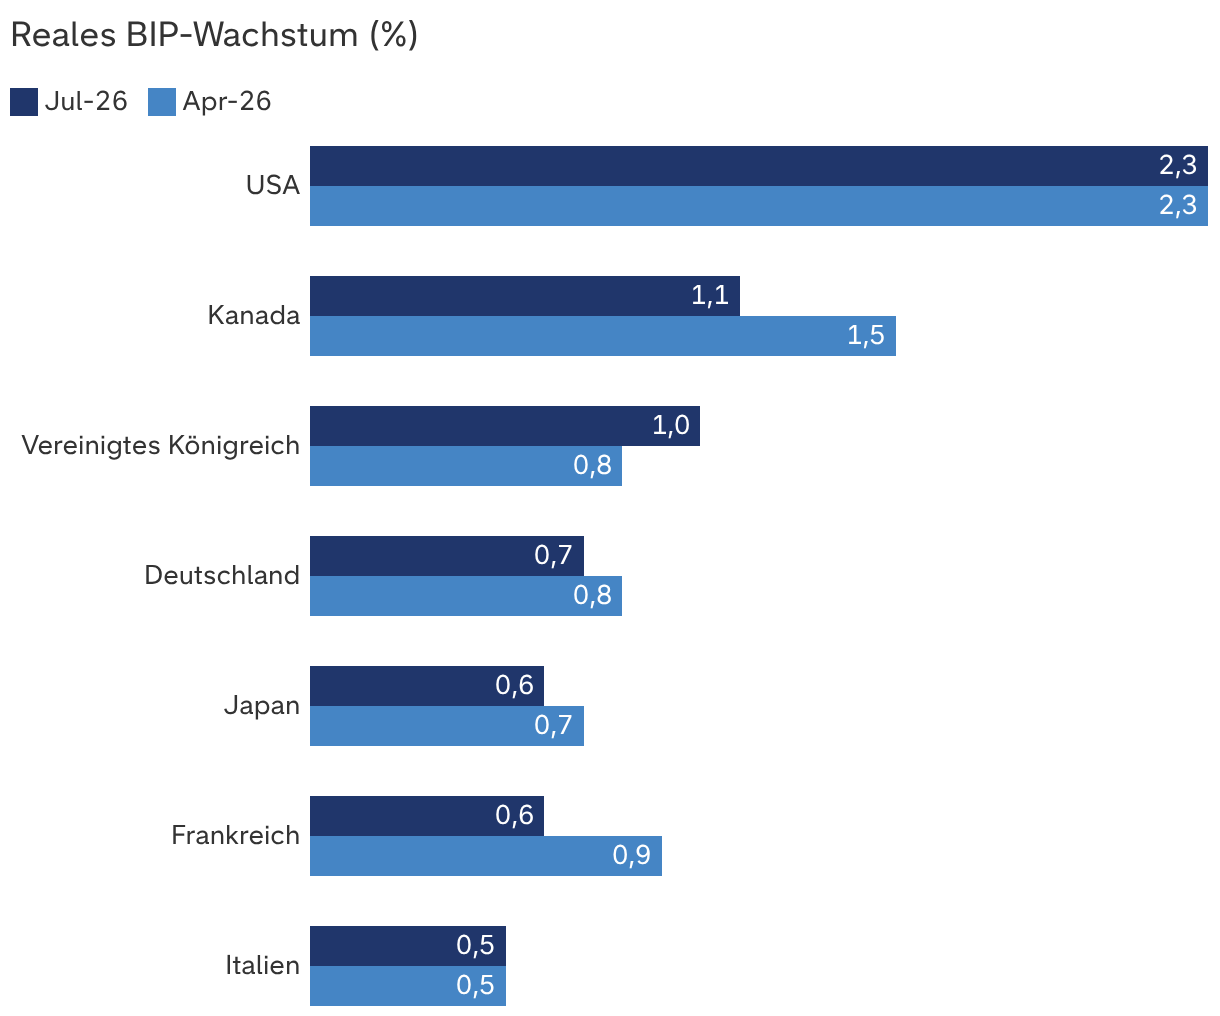
Quellen: Capital Group, Internationaler Währungsfonds. Geschätztes reales BIP-Wachstum der G7-Staaten aus dem am 8. Juli 2026 veröffentlichten World Economic Outlook des IWF von Juli 2026. Die G7-Staaten – die USA, Kanada, das Vereinigte Königreich, Deutschland, Japan, Frankreich und Italien – sind eine Gruppe von Industrieländern, die sich jährlich treffen, um die Weltwirtschaftspolitik abzustimmen.
Warum ist die US-Wirtschaft so stabil? Dafür gibt es viele Gründe, aber die folgenden halte ich für die wichtigsten:
1. Der US-Arbeitsmarkt trotzt den Erwartungen
Der jüngste Arbeitsmarktbericht vom 4. September war eine regelrechte Sensation. Im August wurden in den USA 162.000 neue Stellen geschaffen, also dreimal mehr, als nach den Konsensschätzungen erwartet worden war. Die meisten Jobs entstanden in den Bereichen Freizeit und Beherbergung, Bildung, Gesundheit und im öffentlichen Sektor. Die Überraschung war so groß, dass sie sogar dazu beitrug, die Erwartungen zur US-Geldpolitik zu verändern. Steigendes Beschäftigungswachstum und höhere Inflation waren zwei der wichtigsten Faktoren, die die US Federal Reserve zu ihrer Zinserhöhung am 16. September veranlasst haben – der ersten seit über drei Jahren.
Ein stabiler Arbeitsmarkt ist wichtig. Selbst wenn im Durchschnitt jeden Monat auch nur 75.000 neue Stellen geschaffen werden, hat das dadurch entstehende zusätzliche Einkommen erhebliche Auswirkungen auf die US-Wirtschaft. Es führt nämlich zu einem Anstieg der Konsumausgaben um etwa 2% p.a. Im langfristigen Vergleich ist das ziemlich viel, vor allem in einer Phase, in der die höhere Inflation die Kassen der Privathaushalte belastet.
Nach einer schwachen Phase entstehen in den USA wieder mehr neue Stellen
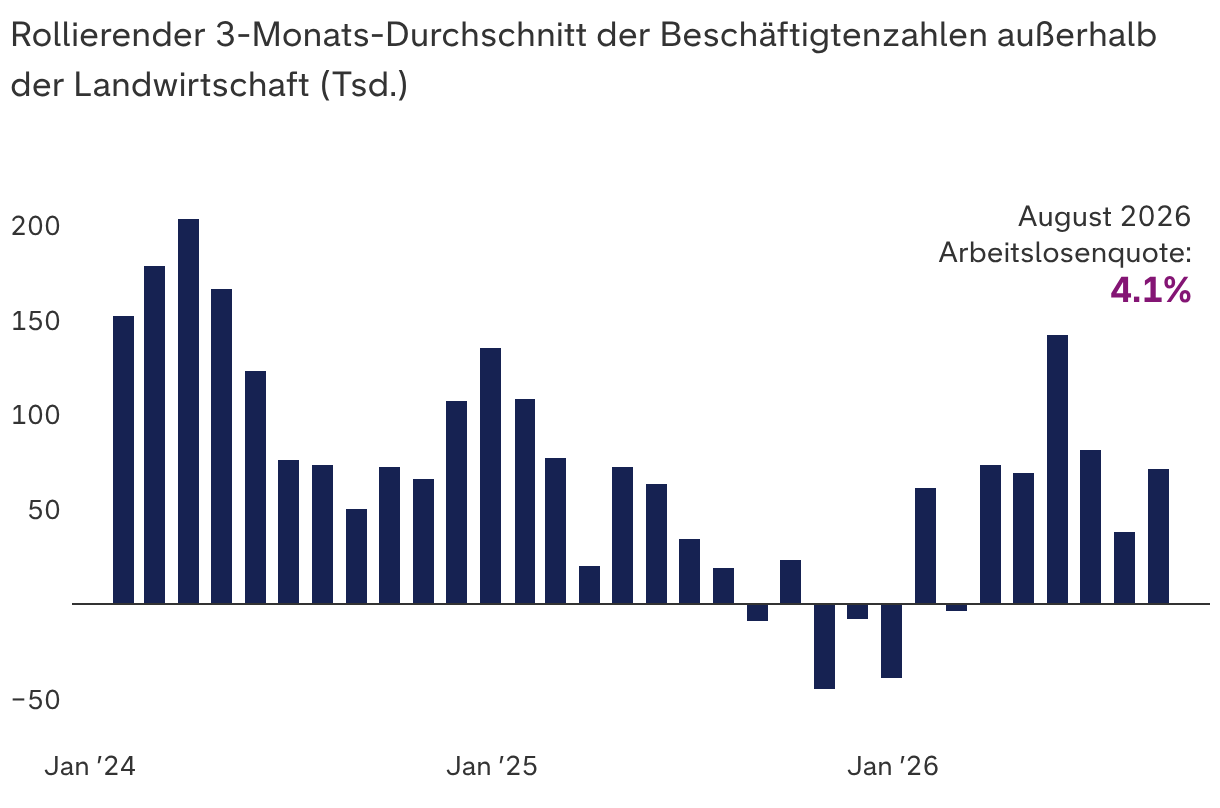
Quellen: Capital Group, Bureau of U.S. Labor Statistics. Die Daten für Juli und August 2026 sind vorläufig und können sich ändern. Daten bis August 2026, Stand 25. September 2026 (aktuellste verfügbare Daten).
Ein sich verbessernder Arbeitsmarkt stützt auch die Meinung, dass die Fed es sich möglicherweise leisten kann, die Zinsen anzuheben, ohne der Beschäftigung zu schaden. Das wiederum bedeutet, dass sich die Notenbanker wieder auf die Bekämpfung der Inflation konzentrieren können, die sich zurzeit heißläuft und mit 3,4% deutlich über dem 2%-Ziel der Fed liegt. Die Arbeitslosenquote bleibt unterdessen bei 4,1%. Das gilt allgemein als Vollbeschäftigung. Wenn sich dieser Trend fortsetzt, dürfte die Fed ihren Leitzins in den nächsten Monaten noch ein paar Mal erhöhen. Die US-Wirtschaft ist sehr wahrscheinlich stark genug, um das zu verkraften.
2. Die Finanzlage der Verbraucher ist trotz hoher Inflation recht gut
Die Finanzen der US-Verbraucher haben sich trotz Inflationsdruck gut gehalten. Die Löhne sind stabil um annualisierte 3,7% bis 4,1% gewachsen (Stand August 2026), also stärker als die Inflation. Deshalb geht es den amerikanischen Konsumenten ungeachtet der ungewöhnlich hohen Teuerung vergleichsweise gut, was sich auch in ihrem Einkaufsverhalten widerspiegelt. Probleme hatten Haushalte mit niedrigen Einkommen, denen die steigenden Energiepreise zusetzten, aber Verbraucher mit mittleren und hohen Einkommen scheinen sich vom ersten Schock erholt zu haben und konnten das entstandene Loch im Portemonnaie schließen.
Das hat mehrere Gründe, darunter die Anstiege von Aktienvermögen – vor allem auf 401(k)-Konten – und Immobilienwerten, die Erholung des Arbeitsmarktes, höhere Steuerrückzahlungen und verschiedene weitere staatliche Wachstumsprogramme. Die meisten US-Verbraucher sehen einfach keinen Grund, sich bei ihren Ausgaben zu zügeln. Nach Angaben des Handelsministeriums sind die US-Konsumausgaben letzten Monat um 0,2% auf ein Rekordniveau von 16,8 Billionen US-Dollar gestiegen – mehr als allgemein erwartet.
Trotz höherer Preise sind die Verbraucher weiterhin kauffreudig
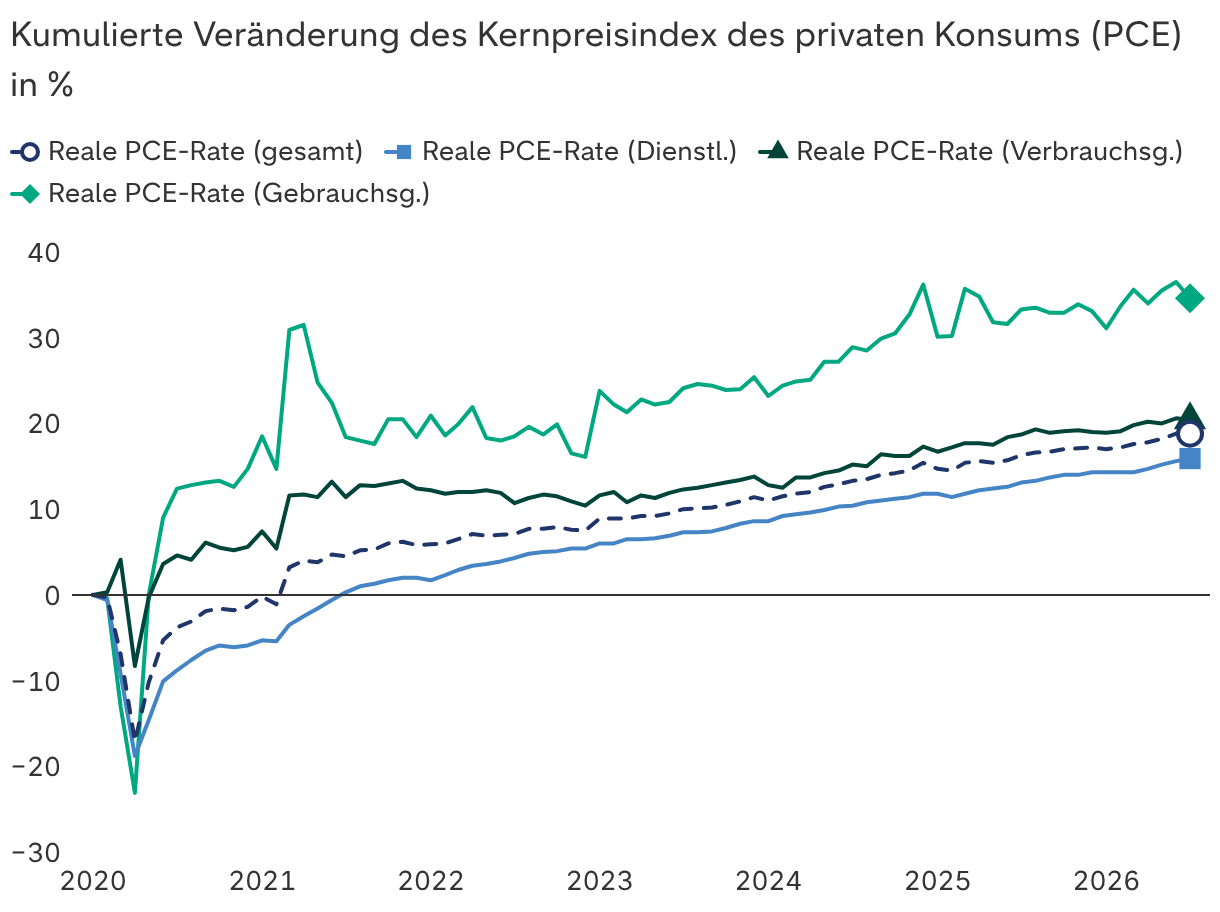
Quellen: Capital Group, Bureau of Economic Analysis, Federal Reserve Bank of St. Louis. Monatswerte von Januar 2020 bis Juli 2026 auf Grundlage der aktuellsten verfügbaren Daten, Stand 11. September 2026.
Die Verbraucherstimmung bleibt dagegen schwach. Wenn man bedenkt, wie stark die Preise für US-Verbraucher insgesamt seit der COVID-19-Pandemie gestiegen sind, ist das verständlich. Gemessen am US Consumer Price Index betrug der Preisanstieg in den letzten sechs Jahren etwa 30%. Zum Vergleich: Von 2012 bis 2019 waren es nur etwa 14%. Ganz egal, wie die Lage ist – über eine solche Teuerung werden sich Verbraucher niemals freuen. Abgesehen davon messe ich den Stimmungsbarometern in der Regel ohnehin weniger Bedeutung bei als den harten Konjunkturdaten.
3. Noch nie war der Anstieg der KI-Investitionen so stark wie heute
Das schiere Volumen der KI-Investitionen ist ein bislang einmaliges Phänomen. Das meiste Kapital davon – geschätzte 800 Milliarden US-Dollar in diesem Jahr – fließen in den Bau riesiger KI-Rechenzentren und damit verbundener Projekte in den USA. Trotz des steigenden Widerstands seitens der Politik wird es nicht weniger. Im Gegenteil: Die Prognosen wurden mehrfach angehoben. Ich erwarte auch für 2027 und 2028 Anstiege.
Das gibt der US-Wirtschaft enormen Auftrieb. Außerdem gehe ich davon aus, dass wir die Auswirkungen des KI-Booms nicht korrekt erfassen. Es könnte noch Jahre dauern, bis die Volkswirte ein genaues Maß für das Wachstum dieses Bereichs finden. Auch ich kann es nicht genau sagen, aber auf Grundlage meiner Erfahrung gehe ich davon aus, dass wir das BIP-Wachstum möglicherweise um 0,5 bis 1 Prozentpunkt unterschätzen. Wie lässt sich jedes Mal erfassen, wenn jemand ein KI-Token nutzt, um ein effizienteres Finanzmodell zu erstellen – und das in einem Bruchteil der Zeit, die ein Mensch dafür benötigen würde? In zehn Jahren halten wir vielleicht 4% bis 5% Wachstum für ein angemessenes Maß für das, was wir gerade erleben. Schon damals in der Dotcom-Ära haben wir uns oft schwergetan, den wirtschaftlichen Nutzen der Datenbits zu beziffern, die um die Welt sausten.
Außerdem betrachten die Technologieriesen, auf die der Großteil der Investitionen entfällt, diese Ausgaben zweifellos als existenziell. Die sogenannten Hyperscaler – Amazon, Alphabet, Meta, Microsoft und Oracle – zählen zu den rentabelsten Unternehmen der Welt, und sie beteiligen sich am Rennen um die Vorherrschaft im Bereich der Künstlichen Intelligenz. Angesichts ihrer hohen Einsätze gehe ich nicht davon aus, dass eines dieser Unternehmen in absehbarer Zeit zurücksteckt.
KI-Investitionen stellen die Ausgaben für einige der bahnbrechendsten Projekte der Geschichte in den Schatten

Quellen: Capital Group, Brookings, Congressional Budget Office (CBO), FactSet, Federal Reserve Bank of St. Louis, The Planetary Society, U.S. Census Bureau. Die Projektkosten für das Manhattan Project, die Apollo-Mondlandung und den Ausbau des Internets beziehen sich auf die höchsten jährlichen Ausgaben während der Laufzeit des jeweiligen Projektes. Hyperscaler sind große Technologieunternehmen, die weltweit Rechenzentrums-Netzwerke betreiben, um in wachsendem Umfang Cloud-Computing und KI-Leistungen anzubieten. Zu ihnen zählen unter anderem Alphabet, Amazon, Meta, Microsoft und Oracle. Schätzungen der Investitionen von Hyperscalern in den Jahren 2026 und 2027 auf Grundlage von Sell-Side-Konsensschätzungen, Stand 25. September 2026, ausgedrückt als prozentualer Anteil am BIP unter Nutzung der jüngsten Projektionen des CBO vom 11. Februar 2026.
Was bedeutet das für die US-Aktienkurse?
In der Regel steigen US-Aktien langfristig, wenn die Wirtschaft solide wächst. Es gibt vier Konjunkturzyklus-Phasen: früh, mittel, spät und Rezession. Aus meiner Sicht befindet sich die US-Wirtschaft zurzeit in der mittleren Phase, was grundsätzlich gut für die Aktienkurse ist. In mittleren Phasen sind Erträge im zweistelligen Bereich üblich. Zurzeit ist das auch so. Der S&P 500 ist seit Jahresanfang um 14,1% und in den letzten zwölf Monaten um 18,6% gestiegen (Stand 25. September). Wenn wir uns der späten Phase nähern, was irgendwann 2028 der Fall sein dürfte, werde ich etwas weniger optimistisch sein.
Diese zuversichtliche Prognose unterliegt bestimmten Risiken, darunter eine weitere Eskalation des Irankriegs, anhaltende Ölpreisanstiege, deutlich höhere Zinsen und die Möglichkeit, dass KI nicht den ROI erzielt, den die Unternehmen erwarten. Jedes dieser Risiken könnte das Ende des günstigen Investmentumfelds der letzten Jahre bedeuten.
Aber die Wirtschaft und die Märkte sind nicht dasselbe. Die zurzeit hohe Marktkonzentration geht mit Risiken einher. Deshalb ist ein breit diversifizierter Ansatz, der nicht nur die kopflastigen Indizes abbildet, wichtig.
Eine Handvoll Aktien bestimmen den Markt
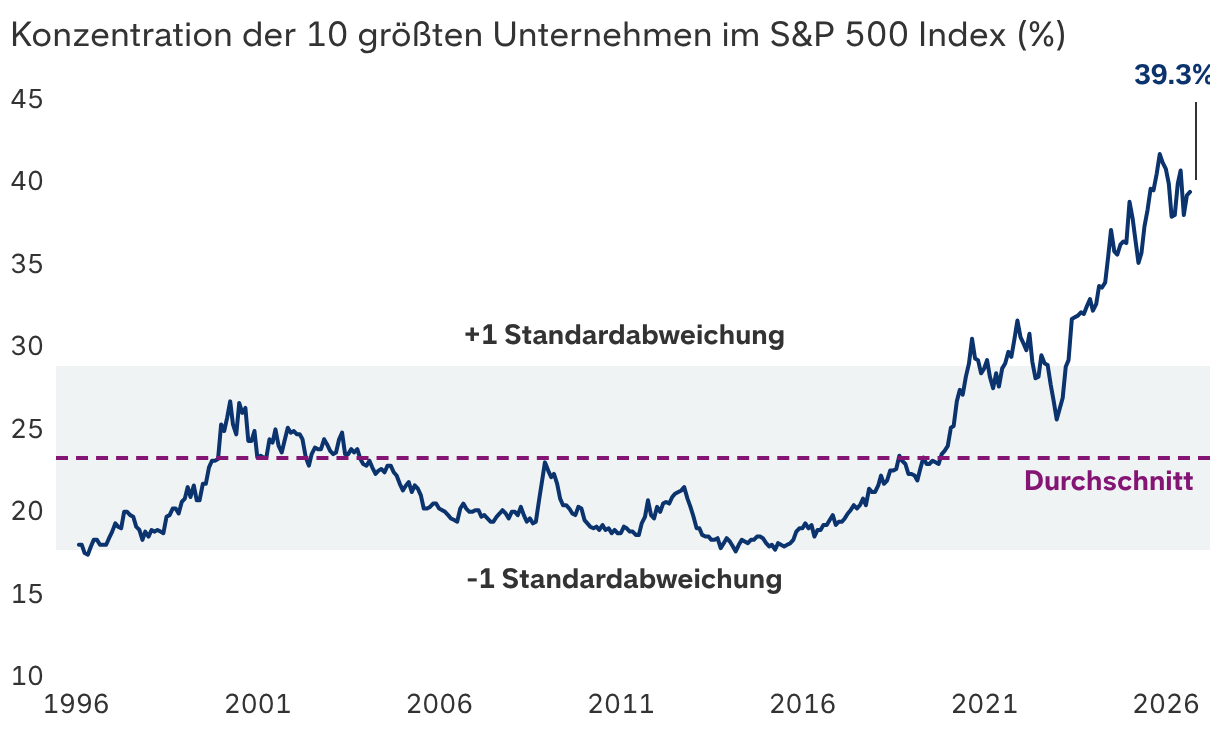
Quellen: Capital Group, FactSet, S&P Global. Die Zahlen zeigen die Konzentration der (gemessen an der Marktkapitalisierung) größten 10 Unternehmen im Index. Die Standardabweichung ist ein Maß dafür, wie stark ein Wert vom Durchschnitt abweicht. Je höher der Wert, desto größer die Abweichung. Monatsdaten vom 31. Januar 1996 bis zum 30. Juni 2026.
Bislang habe ich keine Zweifel daran, dass uns die US-Wirtschaft weiter positiv überraschen wird – dank des starken Arbeitsmarktes, der soliden Konsumausgaben und einer KI-Revolution, die in den nächsten Jahren für erheblich mehr Wachstum sorgen könnte.
Jared Franz ist Volkswirt und hat 20 Jahre Investmenterfahrung (Stand 31. Dezember 2025). Er hat an der University of Illinois in Chicago in Wirtschaftswissenschaften promoviert und hat einen Bachelor in Mathematik von der Northwestern University.