

如果一年前有人告訴我,美國將會在中東陷入一場曠日持久、難以收拾的戰爭,油價將升至每桶100美元以上,利率將大幅攀升,而通脹率亦將遠高於3%,那麼我對美國經濟的前景預測,恐怕只能用悲觀來形容。
然而,現實情況卻是,市場普遍預期美國國內生產總值增長將超過2%,顯著高於全球其他已發展市場。而在我看來,市場目前的普遍預測仍然偏低。根據我的研究,由於勞工市場較預期強勁、消費者資產負債表穩健,以及企業在人工智能領域投入龐大開支,我認為美國經濟今年及明年將錄得2.5%至3%增長。
2026年10月2日
美國經濟增長跑贏其他已發展國家
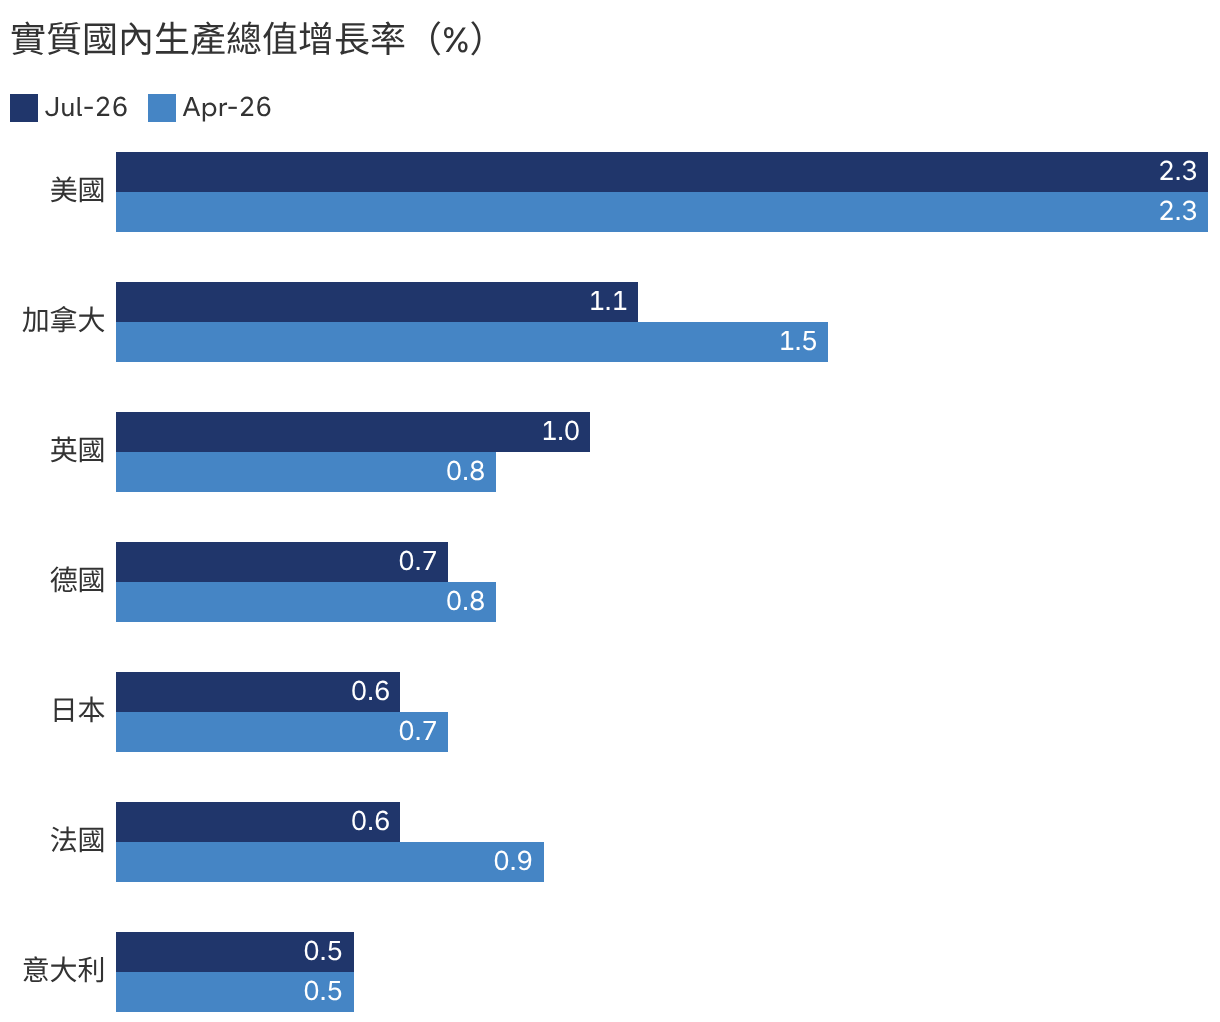
資料來源:資本集團、國際貨幣基金組織。七國集團實質國內生產總值增長預測來自國際貨幣基金組織於2026年7月8日發布的2026年7月《世界經濟展望》。七國集團(G7)由美國、加拿大、英國、德國、日本、法國及意大利組成,屬於先進民主國家集團,每年召開會議協調全球經濟政策。
美國經濟為何展現如此驚人的韌性?背後原因眾多,但我認為主要有三個驅動因素:
1.美國勞工市場表現超乎預期
美國於9月4日公布的最新就業報告,表現可謂異常強勁。當地經濟在8月份新增16.2萬個職位,為市場普遍預期的三倍,其中休閒及款客服務業、政府、教育及醫療保健業增幅最大。就業報告遠勝預期,甚至改變了市場對美國貨幣政策的預期。就業增長加快及通脹升溫,是促使聯儲局在9月16日加息的兩大關鍵因素,此次加息為三年多以來的首次。
勞工市場保持穩健十分重要,因為即使每月平均新增職位放緩至較溫和的7.5萬個,仍可為美國經濟帶來可觀的額外收入。經過計算,這相當於約2%的年化消費開支增長,以歷史標準來看相當不錯,尤其是在通脹高企、家庭預算緊絀的環境下。
美國新增就業在經歷一段弱勢後反彈
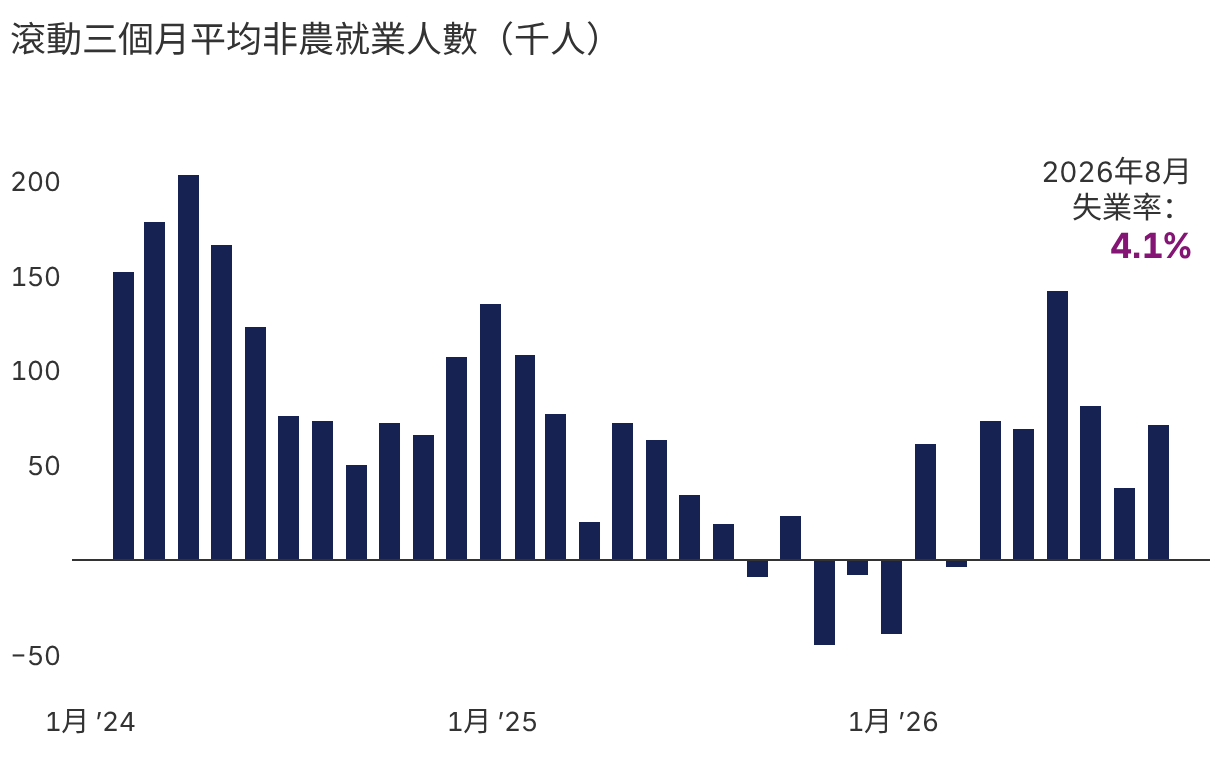
資料來源:資本集團、美國勞工統計局。2026年7月及8月為初步數據,並可能有所變更。截至2026年9月25日,最新可用數據涵蓋2026年8月。
勞工市場重拾增長動力,亦進一步支持聯儲局能夠在不損害就業的情況下加息的觀點。這意味聯儲局官員可以重新將政策重點放在遏抑通脹之上,目前通脹率為3.4%,遠高於聯儲局2%的目標。同時,美國失業率維持在4.1%,普遍被視為處於充分就業水平。若上述趨勢持續,預期聯儲局未來數月將再加息數次,而美國經濟很可能具備足夠韌性,足以承受進一步加息帶來的壓力。
2.儘管通脹升溫,消費者資產負債表仍然穩健
面對通脹壓力日益加劇,美國消費者的資產負債表依然穩健。截至2026年8月,工資增長維持在3.7%至4.1%的年化水平,普遍較通脹為高。因此,即使通脹高於正常水平,美國消費者的財務狀況仍能相對良好,這從他們的消費開支可見一斑。我們觀察到,能源價格上漲對低收入家庭造成打擊,故消費表現疲弱;但中高收入階層似乎已適應這輪衝擊,其消費增長足以彌補相關差距。
此趨勢受多項因素支持,包括股市上升帶來的財富增值(尤其是401(k)退休賬戶)、物業升值、就業市場復甦、退稅增加,以及政府推出的其他刺激措施。對大多數美國消費者而言,根本沒有明顯理由縮減開支。根據美國商務部的數據,美國消費開支上月增長0.2%至16.8萬億美元的紀錄新高,超出市場普遍預期。
即使價格上漲,消費開支仍然增加
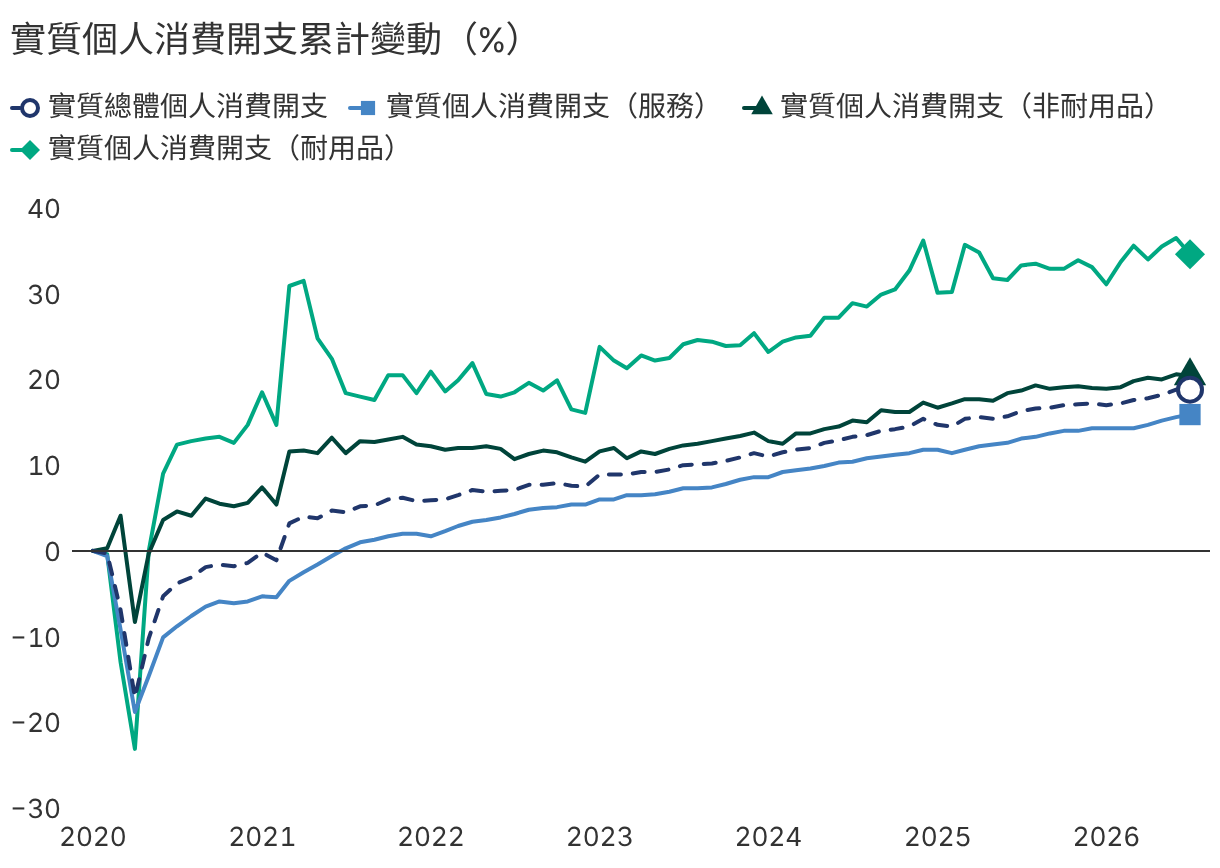
資料來源:資本集團、美國經濟分析局、美國聖路易斯聯邦儲備銀行。圖中所示數據為2020年1月至2026年7月的月度數據,使用截至2026年9月11日的最新可用數據。
相比之下,消費者信心仍然低迷。考慮到美國消費者自疫情以來一直承受物價累計上漲的壓力,這情況其實不難理解。美國消費物價指數顯示,過去六年物價飆升約30%。相比之下,2012年至2019年期間,物價僅上升約14%。面對如此急速的物價升勢,消費氣氛難免受挫。此外,相對於消費者信心調查,我更重視實際經濟數據所反映的情況。
3.人工智能相關開支規模前所未見
人工智能相關開支的規模可謂史無前例。大部分資本支出正用於在美國各地建設大型人工智能數據中心及相關項目,今年估計達8,000億美元。儘管政界反對聲音日漸高漲,但其增速似乎未見放緩。相反,人工智能相關開支預測已多次上調。我預期2027年及2028年亦會向上修訂。
這為美國經濟注入強勁動力。此外,我認為目前我們尚未能準確衡量人工智能熱潮的影響。經濟師可能需要數年時間,才能制定出一套準確衡量這個高速增長領域對經濟貢獻的方法。雖然這只是根據現有資訊作出的推測,但我認為我們目前可能低估了國內生產總值的增長達0.5至1個百分點。舉例而言,當有人使用人工智能詞元在遠短於人手操作所需的時間內,建立出更高效率的財務模型,又該如何準確衡量每一次這類應用所創造的經濟價值?十年後回望,我們可能會發現,以4%至5%的增長率來衡量現時的實際經濟活動,才更為準確。回顧互聯網泡沫時代,我們往往難以準確衡量數據在全球高速流通所帶來的經濟效益。
此外,投入其中大部分資金的科技巨頭,顯然視之為攸關企業未來存續的關鍵。超大規模科技企業,包括Amazon、Alphabet、Meta、Microsoft及Oracle,均位列全球盈利能力最強的企業之列,目前正積極投入一場爭奪人工智能主導地位的激烈競賽。鑑於成敗攸關重大,我認為上述任何一家企業都不會在短期內放慢投資步伐。
人工智能投資熱潮規模遠超歷史上多項大型投資項目

資料來源:資本集團、Brookings、美國國會預算辦公室、FactSet、聖路易斯聯邦儲備銀行、The Planetary Society、美國人口普查局。曼克頓計劃、阿波羅登月計劃及互聯網擴展的項目成本反映了各項目生命週期中的最高年度開支。超大規模科技企業是營運全球數據中心網絡、提供可擴展雲端運算及人工智能服務的大型科技公司,以Alphabet、Amazon、Meta、Microsoft及Oracle為代表。2026年及2027年估計超大規模科技企業資本支出基於截至2026年9月25日的賣方普遍預測,並使用2026年2月11日發布的最新美國國會預算辦公室長期預算預測,以佔國內生產總值的百分比表示。
這對美國股價有何影響?
長遠而言,美國股市傾向隨著經濟的穩健增長而上行。經濟週期分為四個階段:早期、中期、後期及衰退期。我認為美國經濟目前處於中期,此階段通常利好股價。在經濟週期中段,雙位數回報頗為常見,而目前美股的回報表現亦大致符合這一趨勢。截至9月25日,標普500指數年初至今上升14.1%,過去12個月則累升18.6%。隨著經濟週期步入後期,我對市場前景的看法將轉趨審慎,認為經濟可能於2028年某個時候進入週期後期。
當然,這個樂觀展望存在風險,包括伊朗戰爭進一步升級、油價持續攀升、利率大幅上揚,以及人工智能未必能為企業帶來預期的已投資資本回報率。以上任何一項均可能逆轉過去數年有利的投資環境。
儘管如此,經濟表現與金融市場走勢並不能完全劃上等號。目前股市集中度處於高水平,當中蘊藏一定風險。因此,投資者應考慮採取廣泛分散的投資方針,避免過度依賴權重高度集中於少數大型企業的指數。
少數個股正推動市場趨向高度集中
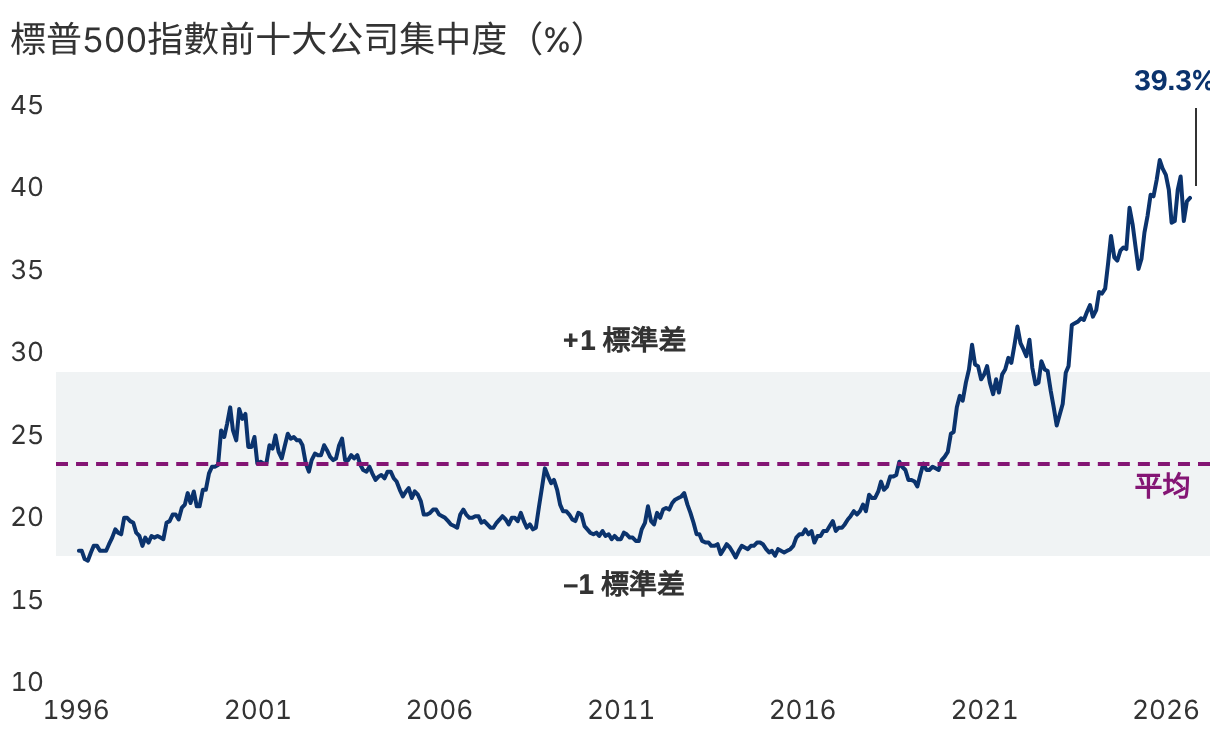
資料來源:資本集團、FactSet、標普全球。數據反映按市值計的前十大公司於指數的集中程度。標準差是一種統計指標,用以衡量數值與其平均值之間的離散程度;數值愈大,代表離散程度愈高。所示數據為1996年1月31日至2026年6月30日的每月數據。
現階段,我仍然有信心維持美國經濟表現將持續優於預期的看法。勞工市場強勁、消費開支穩健,以及可能在未來數年顯著推高增長率的人工智能革命,將繼續為美國經濟提供強勁支持。
Jared Franz 為現任經濟師,擁有20年投資行業經驗(截至2025年12月31日)。他持有美國伊利諾大學芝加哥分校(University of Illinois at Chicago)經濟學博士學位及西北大學(Northwestern University)數學學士學位。