Anleihen Was höhere Zinsen für Aktien und Anleihen bedeuten können

Anleihen waren diesen Sommer alles andere als langweilig. Angesichts steigender US-Treasury-Renditen, immer höherer Staatsschulden, der recht ausgeprägten Inflation und massiver KI-Investitionen fragen sich manche Investoren, ob die jüngste Volatilität ein Signal für eine mögliche Krise oder der Beginn einer Phase mit strukturell höheren Zinsen ist.


„Die Zinsen stabilisieren sich allmählich auf einem Niveau, das zum langfristigen Wirtschaftswachstum und zum Inflationstrend passt“, sagt Anleihenportfoliomanager John Queen. „Ich sehe keine unmittelbar bevorstehende Krise, aber die Anpassung könnte für Investoren schmerzhaft werden.“


„Einer der Gründe für die höheren Treasury-Renditen ist die Stabilität des US-Wachstums, obwohl die Zinsen in den letzten Jahren gestiegen sind“, fügt Queen hinzu. „Wichtig ist, dass KI-Unternehmen weiter extrem hohe Profite einfahren und auch Unternehmen aus anderen Sektoren solide Gewinne erzielten„.

Rückkehr zu höheren Renditen

Ein Liniendiagramm zeigt die Renditen lang laufender US-Staatsanleihen von 1871 bis August 2026. In 62% der Zeit lagen sie zwischen 3% und 6%. In den frühen 1980ern erreichten sie einen Höchststand von knapp 14 %und gingen dann zurück auf unter 1% im Jahr 2020. Seitdem sind sie wieder gestiegen – auf 4,7% im August 2026. Eine eingefügte Grafik zeigt die Rendite 10-jähriger US-Treasuries bei 4,75% und die Federal Funds Rate bei 3,50% (Stand August 2026). Zurzeit liegt die Rendite 10-jähriger Treasuries bei 4,75%, und die Federal Funds Rate betrug im August 2026 unverändert 3,50%.

Quellen: Capital Group, Federal Reserve Bank of St. Louis, LSEG Datastream, Robert Shiller. Die Daten für den Zeitraum von 1871 bis 1961 entsprechen den durchschnittlichen monatlichen Renditen langfristiger US-Staatsanleihen, die von Robert Shiller zusammengestellt wurden. Die Daten für den Zeitraum von 1962 bis 2026 beziehen sich auf Renditen 10-jähriger Staatsanleihen zum 31. Dezember eines jeden Jahres innerhalb des Zeitraums. Stand der Daten für 2026 ist der 31. August 2026.

Die Inflation könnte höher bleiben als vor der Pandemie


Nach über fünf Jahren mit einer Inflation über dem Zielwert fragen sich viele Verbraucher möglicherweise, ob die höheren Preise die neue Normalität sind. Im Juli 2026 war der US Personal Consumption Expenditures Price Index um 3,7% gegenüber dem Vorjahr gestiegen. Der von der US Federal Reserve bevorzugte Kern-PCE-Inflator, der Nahrungsmittel und Energie unberücksichtigt lässt, legte in diesem Zeitraum um 3,3% zu.


„Seit der Pandemie hat sich die Welt verändert, und die Inflation dürfte wohl nicht mehr auf ihre niedrigen Niveaus nach der internationalen Finanzkrise 2008 zurückkehren“, sagt Anleihenportfoliomanager Tom Hollenberg. „Ich gehe aber davon aus, dass die PCE-Inflation sinken und sich nahe einer Spanne von 2% bis 2,5% stabilisieren wird.“

Trotz höherer Energiepreise steigt die Inflation nicht in allen Bereichen

Ein gestaffeltes Säulendiagramm zeigt die Beiträge der Komponenten Wohnen, Kern-Dienstleistungen ohne Wohnkosten, Kerngüter sowie Nahrungsmittel und Energie zur Verbraucherpreisinflation von Januar 2021 bis Juli 2026.

Quellen: Capital Group, Bureau of Economic Analysis, Federal Reserve Bank of San Francisco. Die gezeigten Daten beziehen sich auf den Gesamtanstieg des monatlichen Personal Consumption Expenditures (PCE) Price Index gegenüber dem Vorjahr für alle Komponenten, Stand Januar 2021 (Beginn des Zeitraums), Stand Juni 2022 (Höchststand) und Stand Juli 2026 (aktueller Stand). Stand 31. Juli 2026 (aktuellste verfügbare Daten). Aufgrund von Rundungsungenauigkeiten addieren sich die Beiträge der PCE-Komponenten möglicherweise in einigen Monaten nicht zur Gesamtsumme.

„Der Preisanstieg wichtiger Inflationsfaktoren wie Kfz-Versicherungen und Wohnkosten, einschließlich Mieten, hat nachgelassen und hilft jetzt dabei, die Teuerung zu senken“, meint Hollenberg. „Dieser Trend dürfte sich fortsetzen, weil es Anzeichen für einen schwächeren Arbeitsmarkt gibt, und viele Unternehmen zögern, höhere Einkaufspreise an Kunden weiterzugeben.“


Wegen der enorm hohen KI-Investitionen bleibt die Inflation aber ein wichtiges Risiko für Anleiheninvestoren. „Wenn die Investitionen weiter steigen und das Wachstum ankurbeln, bevor durch KI Produktivitätsgewinne entstehen, könnte die Inflation zunehmen. Dann könnte sich die Fed gezwungen sehen, einen neuen Zinserhöhungszyklus einzuläuten, der die Rendite 10-jähriger US-Treasuries über 5% treiben könnte. Das ist nicht mein Basisszenario, aber ich behalte das sehr genau im Blick.“


Die Fed kehrt zu ihrem Drehbuch von vor der Krise zurück


Da sich Zinsen und Inflation normalisieren, betreibt Fed-Chef Kevin Warsh eine Kommunikation, die weniger Prognosen enthält – so wie es die Fed vor der internationalen Finanzkrise getan hat.


„Ich habe kein Problem damit, dass die Fed weniger Versprechungen dazu macht, wo die Zinsen in sechs oder zwölf Monaten stehen werden, aber die Investoren müssen wissen, welche Faktoren eine Veränderung der Notenbankpolitik auslösen würden“, meint Hollenberg. „Wenn ich überhaupt nicht weiß, was die Fed dazu bewegen würde, die Zinsen anzuheben oder zu senken, verlange ich vermutlich mehr, um in lang laufende Anleihen zu investieren. Am Ende ist das vielleicht ein iterativer Prozess, bei dem der Markt nach und nach lernt, Warshs Äußerungen zu lesen.“


Die Unsicherheit darüber, warum die Fed bei ihrer Sitzung im Juli die Zinsen unverändert belassen hatte, führte zu einem deutlichen Anstieg der Volatilität. Die Rendite 30-jähriger Treasuries stieg im August zunächst auf ein 19-Jahres-Hoch von 5,3% und ging später zurück, als US-Finanzminister Scott Bessent überraschenderweise beschloss, mehr lang laufende Treasuries zurückzukaufen.


„Bessent signalisiert dem Markt, dass das Finanzministerium eingreifen kann, wenn die Anleihenrenditen stärker steigen, als es die Fundamentaldaten rechtfertigen“, erklärt Hollenberg. „Das kann es zwar in einem gewissen Umfang tun, aber es gibt Grenzen. Wenn es das Finanzministerium übertreibt, könnte es schwieriger werden, Bills zu verkaufen, deren Erlöse für die Anleihenkäufe gebraucht werden. Am Ende könnte dies die Nachfrage nach Dollar-Wertpapieren untergraben.“


Als der Treasury-Markt stark schwankte, erreichten die USA einen alarmierenden Meilenstein: Die Staatsschulden stiegen auf über 40 Billionen US-Dollar und haben sich damit in den letzten zehn Jahren nahezu verdoppelt. Queen verweist darauf, dass sich die Marktteilnehmer schon seit Jahrzehnten wegen der US-Schulden sorgten und dies nach wie vor ein wichtiges Thema für Investoren sei.


„Es ist unwahrscheinlich, dass die USA ihre Schulden nicht in einer Währung zurückzahlen werden, die sie selbst drucken. Die wichtige Frage ist, ob die Menschen weiterhin Treasuries kaufen. Wenn sie das nicht tun, könnten die Finanzierungskosten weiter steigen, sodass die Regierung ihre Defizite senken muss“, sagt Queen. „Das ist zweifellos möglich, aber die US-Wirtschaft ist nach wie vor eine der stärksten weltweit, und der US-Staatsanleihenmarkt ist groß und sehr liquide. Diese Faktoren dürften helfen, eine kurzfristige Schuldenkrise zu vermeiden.“


Für Aktien waren höhere Zinsen noch nie ein großes Problem


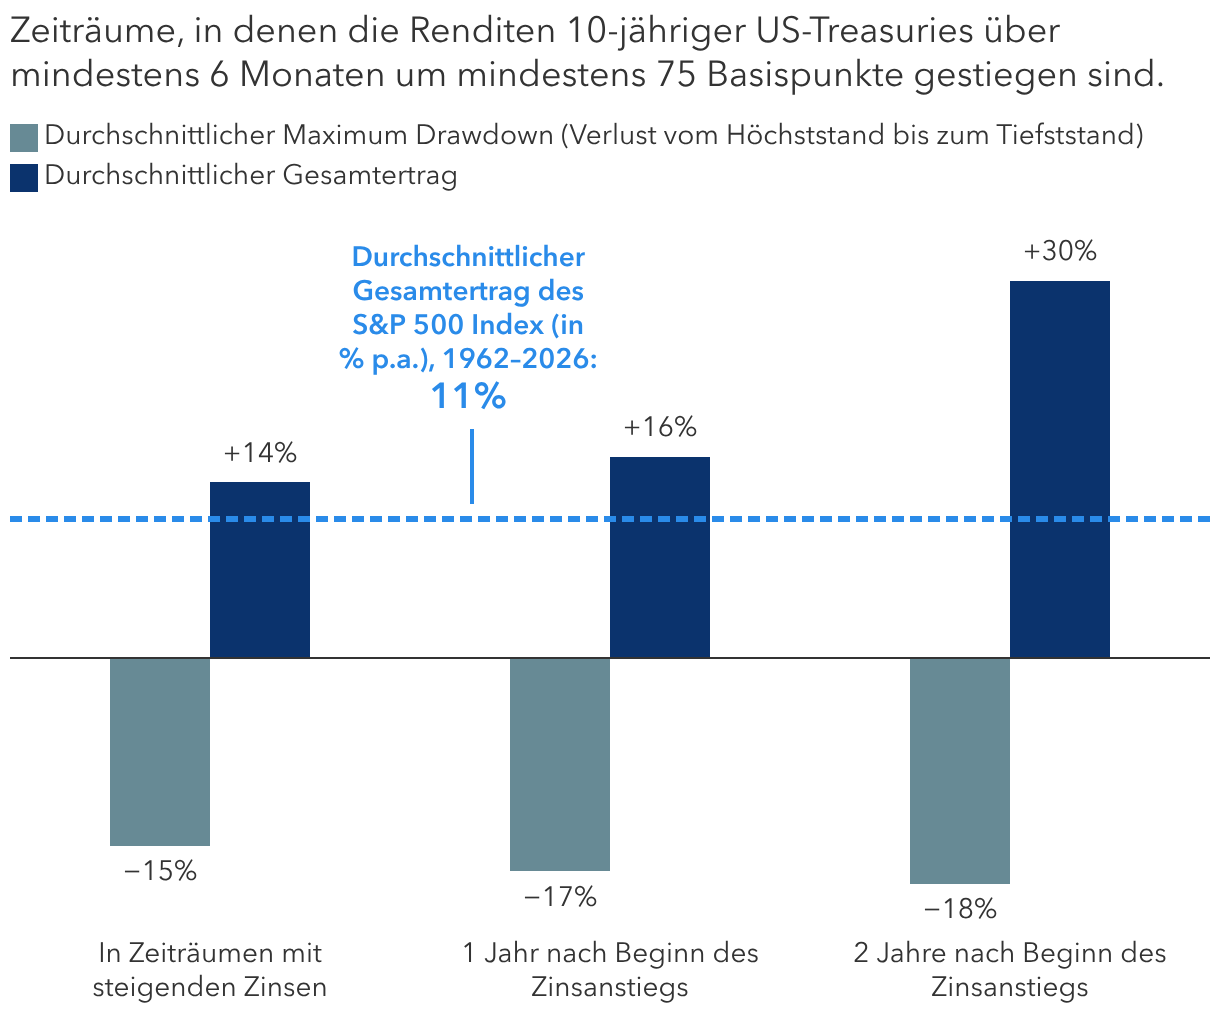
„In den meisten Phasen mit steigenden Zinsen ist die Wirtschaft gewachsen. Deshalb kommen sie häufiger vor, als Investoren vielleicht denken“, sagt Aktienportfoliomanagerin Cheryl Frank.


„Die Märkte sind meist volatil, wenn die Langfristzinsen um 50 bis 100 Basispunkte zulegen, beruhigen sich aber in der Regel schnell wieder. An diesem Punkt befinden wir uns jetzt. Üblicherweise reagieren Aktien erst bei viel stärkeren Zinsanstiegen. In der Vergangenheit war dies der Fall, wenn die Renditen von Langläufern um 2 bis 2,5 Prozentpunkte zugelegt haben.“

Sogar als die Rendite 10-jähriger Treasuries gestiegen ist, lagen Aktien im Plus

Quellen: Capital Group, Bloomberg, Federal Reserve Bank of St. Louis, S&P Global. Zeiträume mit steigenden Zinsen: Renditeanstiege 10-jähriger US-Staatsanleihen mit konstanter Laufzeit um mindestens 75 Basispunkte über einen Zeitraum von mindestens sechs Monaten. Analysiert wurden 23 Zeiträume von Januar 1962 bis August 2026. Der laufende Zeitraum (seit dem 28. Februar 2026) ist nicht berücksichtigt. Kumulierte durchschnittliche Gesamterträge unter der Annahme der Wiederanlage von Dividenden. Maximum Drawdown: durchschnittlicher Verlust vom Höchststand bis zum Tiefststand im jeweiligen Betrachtungszeitraum. Die Ergebnisse der Vergangenheit sind kein Hinweis auf künftige Ergebnisse.

Frank geht nicht davon aus, dass die Treasury-Renditen jetzt noch stark steigen werden, auch weil die Trump-Administration gezeigt hat, dass sie die Finanzierungskosten senken will. „Dennoch behalte ich die Zinsvolatilität im Auge. Ich treffe Maßnahmen, damit meine Portfolios nicht zu stark in hoch bewerteten Wachstumsaktien gewichtet sind, deren Bewertungen in der Regel bei steigenden Zinsen fallen“, erklärt Frank. „In der Praxis bedeutet das, dass ich mehr in Unternehmen aus Branchen wie Finanzen, Versicherungen und Energie sowie in manche Rohstoffe investiere. Viele von ihnen sind vernünftiger bewertet, erwirtschaften hohe Cashflows und zahlen attraktive Dividenden.“


„Natürlich sollte man den KI-Boom nicht ignorieren, und in ein ausgewogenes Portfolio gehören auch Unternehmen mit KI-Bezug“, meint Frank. „KI könnte einer der wichtigsten technologischen Fortschritte sein, die wir erleben, und weitreichende Auswirkungen auf alle Teile der Wirtschaft haben. Ich bin zuversichtlich, dass sich die KI auch in anderen Branchen als bei den Halbleitern und den frühen Profiteuren des KI-Ausbaus ausbreiten wird.“


Zurück in die Zukunft


„Höhere Zinsen und eine weniger auskunftsfreudige Fed erinnern stark an die Zeit vor der internationalen Finanzkrise, als die Märkte von Inflation, Wachstumsaussichten und Fundamentaldaten bestimmt wurden“, sagt Queen.


„Am Anfang meiner beruflichen Laufbahn in den frühen 1990ern dachten viele Investoren, dass Treasury-Renditen von 5,75% sehr niedrig seien und kaum noch fallen könnten. Stattdessen sind sie danach jahrzehntelang gefallen. Das hat mich gelehrt, dass Investoren ihre Meinung aufgrund der jeweils jüngsten Ereignisse bilden“, fügt Queen hinzu. „Heute sind viele extrem niedrige Zinsen gewohnt. Aber wenn man das große Ganze betrachtet, passen die aktuellen Zinsen gut zu einer Welt mit einer Inflation über 2% und stabilem Wirtschaftswachstum.“


Queen meint, dass es volatile Phasen geben kann, vor allem, wenn die Inflation höher bleibt, als es Unternehmen und Verbrauchern lieb ist. „Aber am Ende investiert man in Anleihen, um Aktien zu diversifizieren, die höhere Erträge erzielen, aber auch volatiler sein können. Mit ihren derzeitigen Anfangsrenditen von etwa 5% sind Anleihen besser dafür geeignet, laufende Erträge zu erzielen und für eine gewisse Stabilität im Portfolio zu sorgen.“

John Queen ist Anleihenportfoliomanager und hat 36 Jahre Investmenterfahrung (Stand 31. Dezember 2025). Er hat einen Bachelor in Industrial Management von der Purdue University und ist CFA®.

Tom Hollenberg ist Anleihenportfoliomanager und hat 21 Jahre Investmenterfahrung (Stand 31. Dezember 2025). Er hat einen MBA in Finanzen vom MIT und einen Bachelor vom Boston College.

Cheryl Frank ist Aktienportfoliomanagerin und hat 28 Jahre Investmenterfahrung (Stand 31. Dezember 2025). Sie hat einen MBA von der Stanford University und einen Bachelor von der Harvard University.

Die Ergebnisse der Vergangenheit sind kein Hinweis auf künftige Ergebnisse. Man kann nicht direkt in einen Index investieren. Indizes sind keine gemanagten Produkte. Der Wert und Ertrag von Anlagen können schwanken, sodass Anleger ihr investiertes Kapital ganz oder teilweise verlieren können. Diese Informationen sind weder Anlage-, Steuer- oder sonstige Beratung noch eine Aufforderung, irgendein Wertpapier zu kaufen oder zu verkaufen.
 
Die Aussagen einer bestimmten Person geben deren persönliche Einschätzung am Tag der Veröffentlichung dieses Dokuments wieder. Sie entsprechen möglicherweise nicht der Meinung anderer Mitarbeiter von Capital Group oder deren Tochtergesellschaften. Stand aller Informationen ist das angegebene Datum (falls nicht anders angegeben). Einige Informationen stammen möglicherweise aus Drittquellen, und die Verlässlichkeit dieser Informationen kann nicht garantiert werden.
 
Capital Group managt Aktien in drei Investmenteinheiten, die ihre Anlageentscheidungen autonom treffen und unabhängig voneinander auf Hauptversammlungen abstimmen. Die Anleihenexperten sind für das Anleihenresearch und das Anleihenmanagement im gesamten Unternehmen verantwortlich. Bei aktienähnlichen Anleihen werden sie aber ausschließlich für eine der drei Aktieneinheiten tätig.