Intelligence artificielle
Categories
Taux d’intérêt
Pourquoi la duration demeure pertinente dans un contexte d’expansion alimentée par l’investissement
 Timothy Ng
3 août 2026
Principaux points à retenir
- L’inflation persistante et une politique moins traditionnelle de la Réserve fédérale américaine (Fed) sous la direction de Kevin Warsh ont incité les marchés à anticiper un éventail plus vaste de scénarios relatifs à la politique monétaire, y compris celui tenant compte d’une probabilité accrue de nouvelles hausses des taux d’intérêt.
- Les risques pesant sur la croissance et l’offre d’obligations du Trésor américain augmentent en raison des investissements dans les infrastructures d’intelligence artificielle (IA) financés par emprunts. Cela dit, les gains de productivité et la portée mondiale du déploiement de ces infrastructures pourraient atténuer les pressions inflationnistes aux États-Unis.
- Les taux de rendement actuels, un revenu net de portage et un effet de roulement attrayants, ainsi que des valorisations intéressantes favorisent les placements à longue duration, même en l’absence d’un assouplissement monétaire à court terme.
Au début du trimestre, les investisseurs étaient préoccupés par les risques géopolitiques et la possibilité qu’un conflit au Moyen-Orient entraîne un choc inflationniste prolongé causé par la crise énergétique. Leurs inquiétudes à cet égard ont diminué, les tensions s’étant quelque peu apaisées. Or, elles ont rapidement laissé place à d’autres appréhensions en raison de la publication de données faisant état d’une inflation de base persistante et de l’incertitude quant à la réaction de la Fed sous la houlette de Kevin Warsh. Les marchés ont donc revu à la hausse la probabilité que la prochaine décision importante du grand argentier consiste à relever les taux plutôt qu’à les réduire.
Parallèlement, un changement a eu lieu sur le marché des taux, l’attention s’étant portée sur l’ampleur et le financement du déploiement de l’IA. Les investisseurs se sont montrés de plus en plus préoccupés par l’augmentation des émissions obligataires des entreprises, craignant que les investissements massifs dans l’IA alimentent une croissance économique supérieure à la tendance et maintiennent l’inflation à un niveau élevé. Ces facteurs ont poussé les rendements des obligations du Trésor américain vers leurs récents sommets et creusé les écarts de taux de rendement des obligations de sociétés liées au secteur technologique. Selon notre équipe spécialisée dans les taux américains, le marché pourrait toutefois considérer plusieurs risques distincts comme s’ils allaient tous dans la même direction. Cela donnerait lieu à des valorisations attrayantes du côté des obligations de grande qualité à plus longue échéance.
Des inquiétudes différentes ont marqué le trimestre
L’apaisement des tensions au Moyen-Orient pourrait éliminer un risque important à court terme. La baisse du risque géopolitique réduirait la probabilité d’un choc pétrolier aigu, mais ne suffirait peut-être pas à rétablir la confiance envers le processus de désinflation. Une série de données sur l’inflation persistante laisse penser que les progrès réalisés par la Fed pour atteindre sa cible pourraient demeurer variables, en particulier dans les catégories où les prix sont directement dopés par le déploiement de l’IA.
La réunion de juin du Federal Open Market Committee n’a fait qu’alimenter le climat de prudence. Les responsables de la Fed ont réaffirmé leur engagement envers la stabilité des prix et ont rouvert la porte à un éventuel cycle de resserrement si l’inflation restait obstinément au-dessus de la cible fixée. En soulignant que les risques d’inflation demeuraient bien réels et qu’elle interviendrait, au besoin, la Fed a rappelé aux investisseurs qu’aucune baisse des taux n’était certaine et que des hausses pourraient à nouveau faire partie des scénarios possibles. Les marchés ont réagi en revoyant à la hausse les probabilités de majoration des taux d’intérêt, ce qui a fait grimper les taux de rendements obligataires.
Cela dit, une inquiétude généralisée concernant la formation de capital est venue appuyer ce repositionnement. En effet, les plus grandes entreprises technologiques prévoient des dépenses massives dans les centres de données, les semi-conducteurs, les infrastructures énergétiques et les capacités connexes. Comme une partie de ces investissements pourrait provenir du marché obligataire, les investisseurs craignent une forte augmentation des émissions d’entreprises, qui viendrait s’ajouter à une offre déjà importante d’obligations d’État. Cette inquiétude dépasse les considérations techniques. Si les dépenses en capital continuent de soutenir la demande, certains redoutent que l’inflation tarde à ralentir, ce qui favoriserait les obligations à plus longue échéance.
Un important déploiement de l’IA n’entraîne pas automatiquement plus d’inflation
Les inquiétudes relatives à l’offre obligataire sont bien réelles. Une hausse des émissions peut inciter les investisseurs à exiger des taux de rendement plus élevés, surtout lorsque la capacité des bilans est limitée et que le marché absorbe déjà un volume important d’obligations d’État. Cependant, les effets macroéconomiques du cycle d’investissement lié à l’IA s’avèrent plus nuancés qu’un simple raisonnement du type « plus de dépenses en capital donnent lieu à une inflation accrue et, par conséquent, à une hausse des taux de rendement ».
Primo, les investissements qui augmentent la productivité peuvent avoir un effet désinflationniste au fil du temps. Si les entreprises parviennent à produire davantage avec les mêmes intrants de main-d’œuvre et de capital, les coûts unitaires peuvent diminuer, même lorsque l’activité réelle demeure solide. Une productivité accrue permettrait à l’économie de croître plus rapidement sans exercer la même pression sur les salaires et les prix. La construction de centres de données à court terme peut certes nécessiter d’importantes ressources, mais elle pourrait au bout du compte accroître la capacité de production et réduire le taux d’inflation à un niveau compatible avec un certain rythme de croissance.
Secundo, l’inflation actuelle semble concentrée dans des secteurs comme l’alimentation et l’énergie plutôt que répartie uniformément dans l’ensemble du panier de consommation. Ainsi, bien que les données relatives à l’inflation persistante restent importantes, elles ne signalent pas forcément une réaccélération généralisée. Lorsque l’inflation se limite à quelques catégories, le seuil à franchir pour un retour à une remontée soutenue de l’inflation est plus élevé. Cela signifie par ailleurs que d’importantes dépenses en capital ne se traduisent pas automatiquement par des prix plus élevés dans l’ensemble de l’économie.
Les pressions inflationnistes semblent concentrées plutôt que généralisées
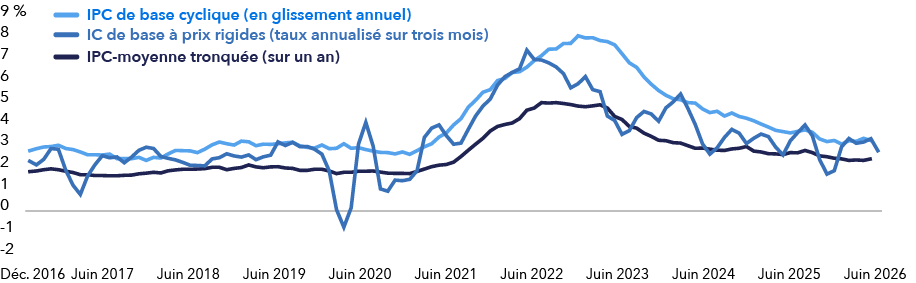
Sources : banques centrales américaines d’Atlanta, de San Francisco et de Dallas. Au 30 juin 2026. L’IPC de base à prix rigides (taux annualisé sur trois mois) représente l’indice des prix à la consommation de base à prix rigides de la Fed d’Atlanta, calculé au taux annualisé sur trois mois. L’IPC de base cyclique (en glissement annuel) correspond à la variation en glissement annuel de l’indice de base des dépenses personnelles de consommation de la Fed de San Francisco. L’IPC-moyenne tronquée (sur 1 an) correspond à la moyenne tronquée sur 12 mois du taux d’inflation des dépenses personnelles de consommation de la Fed de Dallas.
Tertio, toutes les dépenses en capital liées à l’IA ne stimulent pas automatiquement l’activité aux États-Unis. Une part importante de la chaîne d’approvisionnement se trouve à l’étranger, notamment la fabrication de semi-conducteurs ainsi que la production d’équipements et d’autres intrants. Une partie de ces dépenses se dirige donc vers la production outre-frontière plutôt que de soutenir directement la demande intérieure. Cette dimension mondiale peut atténuer l’effet sur la croissance, l’emploi et l’inflation aux États-Unis, même si les montants d’investissement annoncés par les entreprises demeurent élevés.
Le moment choisi joue aussi un rôle clé. Les marchés ont tendance à tenir immédiatement compte des dépenses annoncées, alors que leurs effets économiques réels ne se font sentir qu’au bout de plusieurs trimestres et peuvent être neutralisés par la dépréciation, le remplacement d’autres projets ou une baisse des dépenses dans d’autres segments. L’offre obligataire des sociétés peut exercer une pression sur les taux de rendement à court terme, mais cela ne signifie pas que l’ensemble du déploiement de l’IA représente une hausse permanente du taux neutre.
Cela dit, cette offre pourrait avoir un effet plus structurel sur la courbe des taux. En effet, comme les entreprises technologiques financent davantage le déploiement de l’IA au moyen d’émissions obligataires à longue échéance, les taux de rendement à long terme ont augmenté et la courbe s’est accentuée. Si cette tendance se poursuit, les cours tiendront compte d’une prime à terme plus élevée, ce qui devrait favoriser une accentuation structurelle de la courbe des taux.
Les valorisations compensent l’incertitude des investisseurs
L’argument en faveur d’une exposition à la duration commence par la valorisation. Les taux de rendement actuels offrent un revenu net de portage substantiel et la pente ascendante de la courbe donne lieu à un potentiel d’appréciation positive (effet de roulement) à mesure que l’échéance des obligations se rapproche. Ce potentiel de revenu peut constituer un coussin de sécurité face à de nouvelles hausses modérées des taux de rendement et réduire la dépendance à l’égard d’un rebond immédiat pour générer des rendements.
Les données historiques vont dans le même sens. Lorsque les valorisations obligataires atteignent des niveaux aussi attrayants, les rendements ont tendance à être positifs, même en présence de volatilité et d’incertitudes quant au moment du revirement de la politique monétaire. L’essentiel ne consiste pas à savoir si les taux de rendement peuvent augmenter davantage, car ils le peuvent. Il importe plutôt de savoir que les investisseurs sont aujourd’hui plus généreusement rémunérés pour leur exposition à la duration qu’ils ne l’ont été pendant la majeure partie de la période ayant suivi la crise financière mondiale, et que le taux de rendement initial constitue un facteur déterminant du rendement total à moyen terme.
Si l’on se fie à l’histoire, les obligations affichent des rendements à terme positifs lorsque les taux de rendement se situent aux niveaux que l’on voit en ce moment.
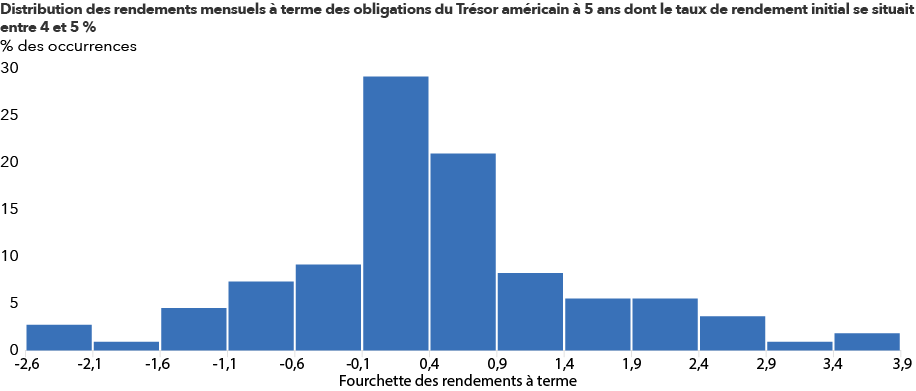
Sources : Capital Group et U.S. Federal Reserve Bank of St. Louis (Federal Reserve Economic Data – FRED). Au 30 juin 2026. Les rendements mensuels historiques sont basés sur une série de rendements des obligations du Trésor américain à 5 ans reconstituée à partir des données FRED depuis 1962. Les rendements sont exprimés en dollars américains. Nous les avons filtrés pour ne retenir que ceux des 110 périodes où le taux de rendement initial des obligations du Trésor à 5 ans se situait entre 4 et 5 %. Pour chaque mois sélectionné, nous avons déterminé le rendement total du mois suivant, puis regroupé ces rendements par tranches afin de produire la distribution présentée. Les résultats passés ne sont pas garants des résultats futurs.
Les taux de rendement réels élevés méritent une attention particulière. Ils résultent du concours de plusieurs facteurs, à savoir une croissance résiliente, une offre d’émissions abondante et une orientation restrictive de la politique monétaire. Pour que ces facteurs soient effectivement réunis, plusieurs conditions doivent être remplies simultanément : les gains de productivité ne doivent pas parvenir à juguler l’inflation, les investissements doivent continuer à soutenir fortement la demande intérieure, le marché du travail doit éviter tout ralentissement important et, enfin, la Fed doit valider le scénario d’une politique monétaire plus restrictive anticipé par le marché. Un tel résultat est possible, mais son obtention représente un défi de taille.
La Fed n’est pas sur une voie à sens unique vers des hausses de taux
La Fed s’est montrée moins conciliante lors de sa réunion de juin en réaffirmant son engagement envers sa cible de 2 %. Elle a toutefois changé de ton à sa rencontre de juillet en ne modifiant pas son taux directeur. Elle reste donc ambivalente. On ignore si, sous la direction de M. Warsh, elle s’attaquera à l’inflation persistante en haussant les taux, en resserrant son bilan ou en recourant à ces deux mesures. Ainsi, la nouvelle approche de la Fed consistant à ne fournir aucune indication quant à l’orientation future de sa politique vient accroître l’incertitude. Parallèlement, la banque centrale américaine surveille la demande de main‑d’œuvre, les conditions financières et l’effet cumulatif de taux réels restrictifs. Quelques publications de données sur une inflation persistante peuvent retarder les baisses, mais elles ne suffisent pas, en soi, à établir un nouveau cycle de hausses, surtout si elles ne sont pas généralisées.
Il importe de faire cette distinction sur le plan de la duration. Les investisseurs n’ont pas besoin que la Fed procède à des baisses rapides pour que les obligations à longue échéance génèrent des rendements positifs. En effet, une politique stable, une croissance nominale modérée ou une diminution de la prime de terme auraient les mêmes répercussions. La duration pourrait ainsi retrouver sa fonction de couverture traditionnelle en cas de cycle d’investissement décevant, d’absorption plus difficile des émissions des sociétés ou d’affaiblissement du marché du travail plus marqué que prévu.
Le marché est passé d’un scénario d’assouplissement relativement bénin à une probabilité accrue d’un nouvel épisode de resserrement monétaire. Cela a eu pour effet d’améliorer les rendements à terme. Selon notre équipe spécialisée dans les taux, les résultats possibles sont désormais plus équilibrés que ne le laisse entendre le marché. L’inflation pourrait bien persister, mais la productivité, les perturbations de la chaîne d’approvisionnement mondiale et le ralentissement de la croissance des salaires ne permettent pas de considérer la hausse des taux comme inévitable.
Aux États-Unis, la croissance des salaires a continué de ralentir par rapport aux sommets atteints après la pandémie
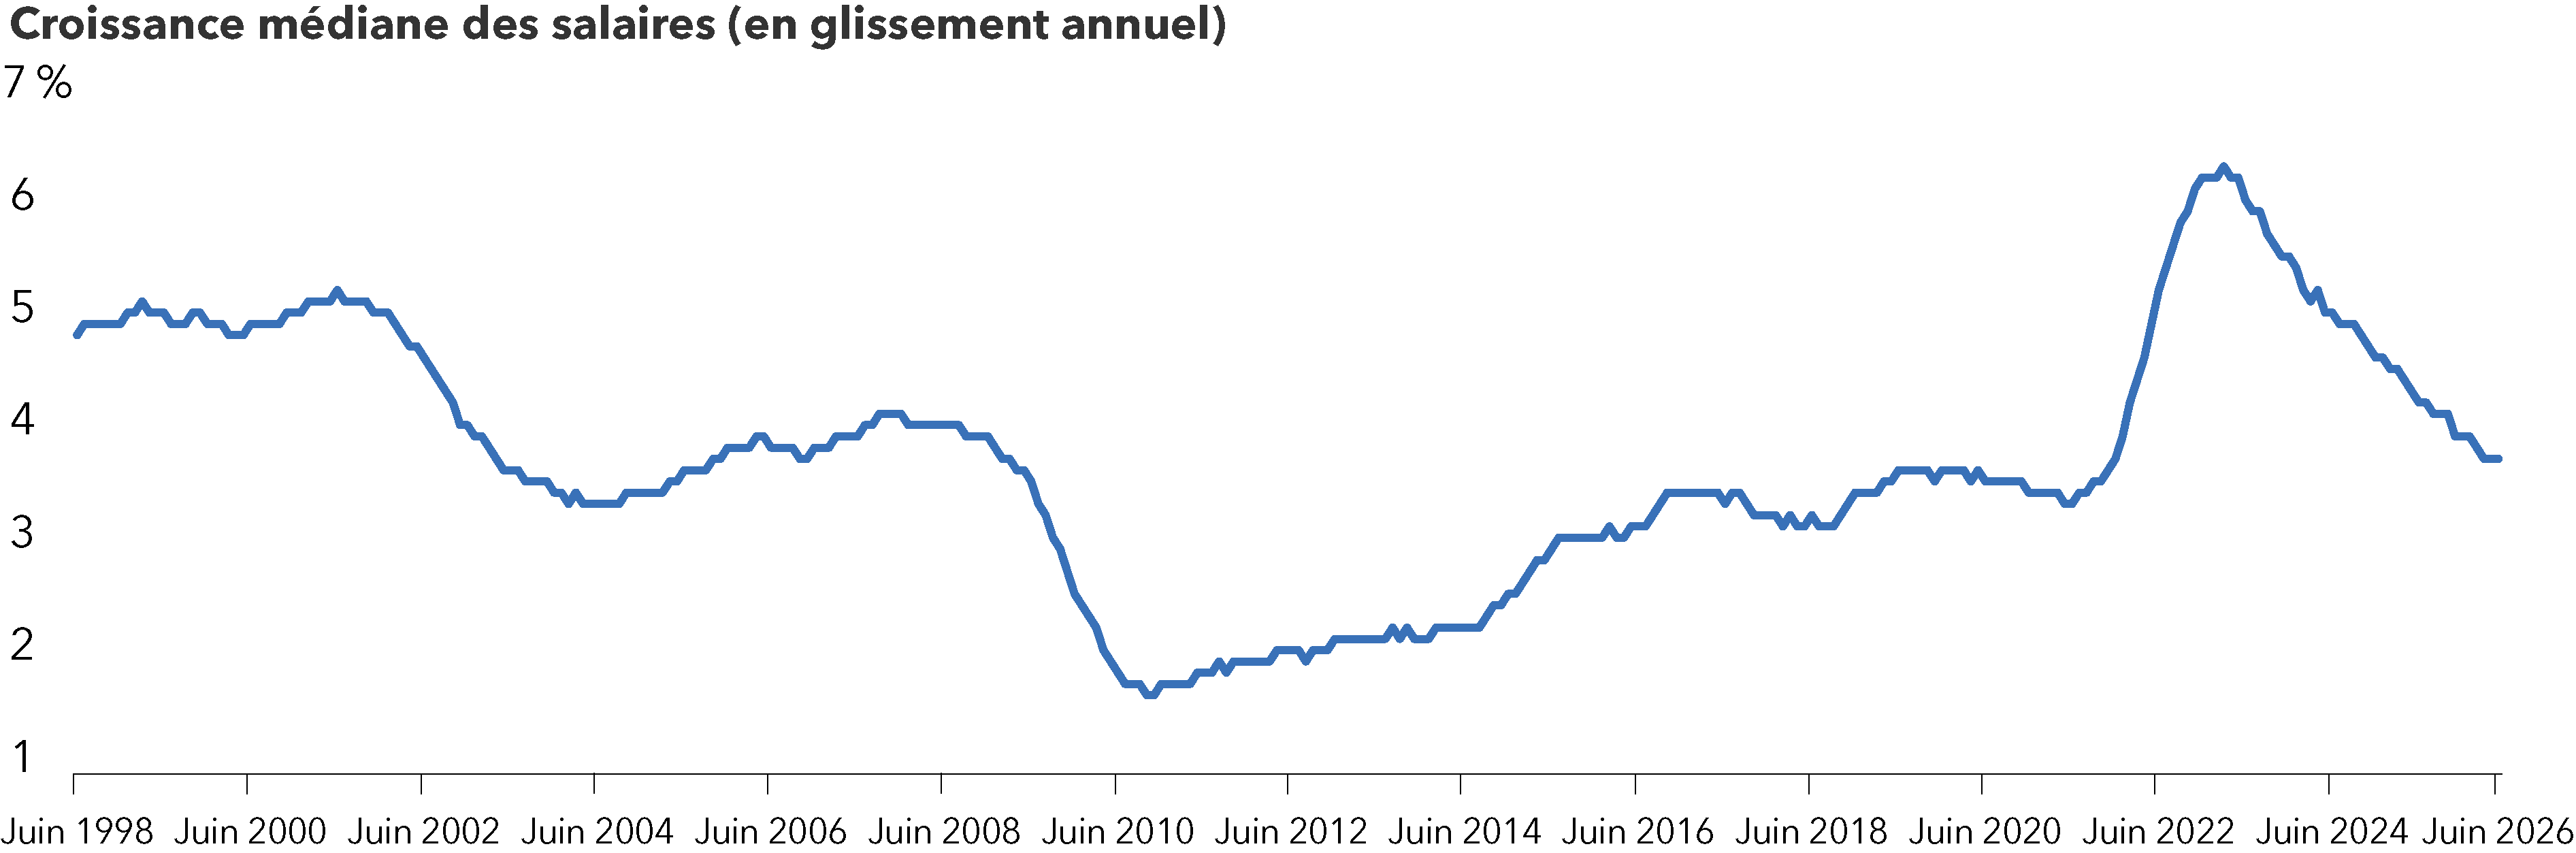
Source : U.S. Federal Reserve Bank of Atlanta. Au 30 juin 2026. Les données présentées correspondent au Wage Growth Tracker de la Fed d’Atlanta, un indicateur de la croissance nominale des salaires des particuliers. Elles rendent compte de la variation médiane en pourcentage du salaire horaire des particuliers observée à 12 mois d’intervalle en dollars américains.
Pourquoi notre équipe spécialisée dans les taux privilégie la duration longue
Notre équipe favorise une duration longue, car celle-ci offre à la fois un revenu et de la convexité dans un contexte de forte incertitude macroéconomique. Le revenu net de portage et l’effet de roulement sont attrayants. L’histoire nous enseigne par ailleurs que les obligations affichent des rendements à terme positifs lorsque les valorisations se situent aux niveaux que l’on voit en ce moment. De plus, la politique monétaire ne semble pas s’orienter de manière définitive vers des hausses de taux. Le déploiement de l’IA pourrait maintenir la volatilité à un niveau élevé et provoquer des épisodes de ventes massives liées à l’offre, ce qui pourrait donner lieu à de meilleurs points d’entrée plutôt que de remettre en cause l’argument stratégique.
La principale question est de savoir si les investissements financés au moyen d’emprunts engendrent un problème d’inflation durable et généralisé. Or, nous ne sommes pas convaincus que ce soit le cas. Si les dépenses liées à l’IA augmentent la productivité, si l’inflation demeure concentrée et si une partie de la vague d’investissements déferle ailleurs qu’aux États-Unis, l’effet sur les taux américains devrait être plus modéré que ne le redoute le marché. Dans ce contexte, les taux de rendement actuels récompensent largement la patience des investisseurs.
Les marchés obligataires ne devraient pas évoluer en ligne droite. Leurs taux de rendement à court terme pourraient monter encore, soutenus par des données d’inflation persistante ou un calendrier d’émissions plus chargé. Les investisseurs à long terme n’ont toutefois pas besoin d’un contexte parfait. Grâce à des taux de rendement réels élevés et à la polyvalence démontrée par la Fed pour aller dans un sens comme dans l’autre, les titres de haute qualité à duration longue demeurent une source attrayante de revenu net de portage et de diversification de portefeuille dans un scénario de ralentissement de la croissance.
L’équipe américaine spécialisée dans les taux d’intérêt utilise un cadre analytique reposant sur quatre facteurs, soit les fondamentaux économiques, les fondamentaux de la politique monétaire, les valorisations et les données techniques. Elle s’en sert pour définir le positionnement recommandé des portefeuilles obligataires en matière de duration, de courbe des taux et d’inflation. Les points de vue de chaque gestionnaire de portefeuille et analyste peuvent différer.
En savoir plus
Tim Ng est un des gestionnaires de portefeuille du Fonds Capital Group revenu fixe essentiel plus canadienMC (Canada).
Un écart par rapport aux obligations du Trésor américain correspond à la différence entre le taux de rendement d’une obligation et celui d’une obligation du Trésor ayant une échéance comparable.
La duration mesure la sensibilité d’une obligation aux variations de taux d’intérêt. De façon générale, pour chaque année de duration, une baisse ou une hausse de 1 % des taux donne lieu respectivement à une augmentation ou à une diminution de 1 % du prix d’une obligation. Lorsqu’un investisseur dit qu’il est exposé à la duration, cela signifie qu’il est exposé au risque de taux d’intérêt.
Le revenu net de portage d’une obligation correspond au revenu du coupon après déduction du coût de financement.
L’effet de roulement représente le gain en capital qu’une obligation génère à mesure que son échéance se rapproche si la courbe des taux demeure inchangée. En général, plus une obligation s’approche de sa date d’échéance, plus son taux de rendement tend à diminuer, ce qui fait augmenter son prix. Les investisseurs peuvent alors la revendre à un prix supérieur à celui payé initialement tout en continuant à percevoir le revenu du coupon.
Le taux de rendement réel correspond au rendement d’un placement après la prise en compte de l’inflation. Il s’agit du taux de rendement nominal ajusté pour refléter l’érosion du pouvoir d’achat liée à l’inflation.
La convexité mesure l’évolution de la sensibilité du prix d’une obligation aux variations des taux d’intérêt lorsque les taux de rendement fluctuent. Les obligations à forte convexité ont tendance à bénéficier davantage d’une baisse des taux de rendement qu’elles ne sont pénalisées par une hausse équivalente des taux de rendement.
L’inflation de base est une mesure de la hausse du coût des biens et des services qui exclut les produits alimentaires et l’énergie.
L’inflation persistante désigne des hausses soutenues des salaires et des prix de certains biens de consommation qui, en général, ne varient pas souvent ni de manière marquée.
Une publication des données sur l’inflation désigne la diffusion de nouvelles données relatives à l’inflation.
Nos dernières perspectives
-
-
-
-
Indicateurs économiques
-
Marchés et économie
POINTS DE VUE CONNEXES
Les placements dans un fonds d’investissement peuvent donner lieu à des commissions de courtage, des commissions de suivi, des frais de gestion et d’autres charges. Veuillez lire le prospectus avant de faire un placement. Les fonds d’investissement ne sont ni garantis ni couverts par la Société d’assurance-dépôts du Canada ou par tout autre organisme public d’assurance-dépôts. La valeur des fonds d’investissement autres que les fonds du marché monétaire fluctue souvent. Rien ne garantit qu’un fonds du marché monétaire pourra maintenir sa valeur liquidative par titre à un niveau constant ou que le montant total de votre investissement dans le fonds vous sera remis. Les rendements passés peuvent ne pas se reproduire.
À moins d’indication contraire, les professionnels en placement mentionnés ne gèrent pas les fonds d’investissement canadiens de Capital Group.
Les mentions d’entreprises ou de titres en particulier, le cas échéant, sont indiquées à titre d’information ou d’exemple seulement et ne doivent pas être interprétées comme étant validées Capital Group. Les points de vue exprimés sur une entreprise, un titre, une industrie ou un secteur du marché en particulier ne doivent pas être interprétés comme une indication d’intention d’achat ou de vente d’un fonds d’investissement ou de titres détenus par un fonds d’investissement. Ces points de vue ne doivent pas être considérés comme des conseils de placement ni des recommandations d’achat ou de vente.
Les déclarations attribuées à une personne représentent les opinions de cette personne à la date de publication et ne reflètent pas nécessairement les opinions de Capital Group ou de ses sociétés affiliées. Les présents renseignements visent à mettre en évidence certaines questions. Ils ne doivent pas être considérés comme exhaustifs ni comme constituant des conseils. Les renseignements fournis sont présentés à titre indicatif uniquement et ne visent pas à fournir des conseils sur le plan fiscal, juridique ou financier. Les fonds Capital Group sont offerts au Canada par l’intermédiaire de courtiers inscrits. Pour de plus amples renseignements, veuillez consulter votre conseiller financier ou votre conseiller fiscal.
Les énoncés prospectifs ne garantissent aucunement les rendements futurs, et les événements et les résultats réels pourraient différer sensiblement de ceux qui sont exprimés ou sous-entendus dans les énoncés prospectifs des présentes. Les lecteurs sont encouragés à examiner attentivement ces facteurs et d’autres avant de prendre une quelconque décision de placement, et il leur est vivement conseillé de ne pas se fier indûment aux énoncés prospectifs.
L’indice S&P 500 est un produit de S&P Dow Jones Indices LLC ou de ses entreprises affiliées, dont l’utilisation a été concédée sous licence à Capital Group. © 2026 S&P Dow Jones Indices LLC, une division de S&P Global, ou de ses entreprises affiliées. Tous droits réservés. La redistribution ou la reproduction, en partie ou en totalité, sont interdites sans l’autorisation écrite de S&P Dow Jones Indices LLC.
Source : London Stock Exchange Group plc et les entreprises du groupe (collectivement, le « groupe LSE »). © Groupe LSE 2026. FTSE Russell est une appellation commerciale de certaines entreprises du groupe LSE. L’indice des obligations universelles FTSE Canada est une marque de commerce des entreprises membres du groupe LSE concernées, utilisée sous licence par toute autre entreprise membre du groupe LSE. Tous les droits à l’égard des indices FTSE Russell ou de leurs données sont acquis auprès de l’entreprise membre du groupe LSE concernée à qui appartiennent les indices ou les données. Ni le groupe LSE ni ses concédants de licence n’acceptent de responsabilité pour les erreurs ou les omissions dans les indices ou les données, et aucune partie ne peut se fier aux indices ou aux données de la présente communication. Aucune autre publication des données du groupe LSE n’est permise sans le consentement écrit de l’entreprise membre du groupe LSE concernée. Le contenu de la présente communication n’est pas promu, parrainé ou endossé par le groupe LSE. L’indice n’est pas géré et il est impossible d’y investir directement.
BLOOMBERG® est une marque de commerce et une marque de service de Bloomberg Finance L.P. (collectivement dénommée « Bloomberg » avec ses entreprises affiliées). Bloomberg ou ses concédants de licence détiennent tous les droits patrimoniaux sur les indices Bloomberg. Ni Bloomberg ni ses concédants de licence n’approuvent le présent document ni ne garantissent l’exactitude ou l’exhaustivité des renseignements qu’il contient et, dans toute la mesure où cela est permis par la loi, aucune de ces parties ne saurait être tenue responsable des préjudices ou dommages pouvant en découler. Les investisseurs ne peuvent pas investir directement dans un indice.
Les renseignements de MSCI ne peuvent être utilisés que pour votre usage interne, ne peuvent pas être reproduits ou rediffusés sous quelque forme que ce soit et ne peuvent pas être utilisés comme base ou composant de tout instrument ou produit financier ou indice. Les renseignements de MSCI ne sont pas destinés à constituer un conseil en placement ou une recommandation de prendre (ou de s’abstenir de prendre) une quelconque décision de placement et ne doivent pas être considérés comme tels. Les données et analyses historiques ne doivent pas être considérées comme une indication ou une garantie de toute analyse, prévision ou prédiction de performance future. Les renseignements de MSCI sont fournis « tels quels » et l’utilisateur de ces renseignements assume l’ensemble des risques liés à l’utilisation de ces renseignements. MSCI, chacune de ses entreprises affiliées et toute autre personne impliquée ou liée à la compilation, au calcul ou à la création de toute information MSCI (collectivement, « les parties MSCI ») rejettent expressément toute garantie (y compris, sans s’y limiter, toute garantie d’originalité, d’exactitude, d’exhaustivité, d’actualité, de non-violation, de qualité marchande et d’adéquation à un usage particulier) concernant ces informations. Sans limiter ce qui précède, en aucun cas une partie MSCI ne pourra être tenue responsable de tout dommage direct, indirect, spécial, accessoire, punitif, consécutif (y compris, sans limitation, les pertes de profits) ou de tout autre dommage. Veuillez consulter le site Web du fournisseur de données pour de plus amples renseignements. (www.msci.com)
Capital Group estime que les logiciels et l’information de FactSet sont fiables. Toutefois, Capital Group ne sera pas tenue responsable des inexactitudes, des renseignements incomplets ou de la mise à jour de l’information par FactSet. Les renseignements fournis dans ce rapport ont pour but de vous fournir un compte rendu approximatif des caractéristiques du fonds et du gestionnaire à la date indiquée. Cette information n’est pas indicative des décisions d’investissement futures et n’est pas utilisée dans le cadre de notre processus de décision d’investissement.
Les indices ne sont pas gérés et il est impossible d’y investir directement. Les rendements représentent la performance passée et ne garantissent aucunement les rendements futurs; ils ne représentent pas un placement précis.
Toutes les marques de commerce de Capital Group appartiennent à The Capital Group Companies, Inc., ou à une société affiliée située au Canada, aux États-Unis ou dans d’autres pays. Tous les autres noms de sociétés mentionnés sont la propriété de leurs sociétés respectives.
Les fonds Capital Group sont offerts au Canada par l’intermédiaire de Gestion d’actifs Capital International (Canada), Inc., qui fait partie de Capital Group, un gestionnaire de placements d’envergure mondiale qui a été créé en 1931 à Los Angeles, en Californie. Capital Group gère des actions par l’intermédiaire de trois groupes de placement. Ces groupes prennent des décisions relatives aux placements et aux votes par procuration de façon indépendante. Des professionnels en placements à revenu fixe fournissent à l’ensemble de Capital Group des services de recherche et de gestion des placements en titres à revenu fixe; par contre, dans le cas des titres présentant les caractéristiques des actions, ils agissent uniquement pour le compte de l’un des trois groupes de placement en actions.
Les fonds Capital Group sur ce site Web sont offerts uniquement aux résidents canadiens.