„Der Preisanstieg wichtiger Inflationsfaktoren wie Kfz-Versicherungen und Wohnkosten, einschließlich Mieten, hat nachgelassen und hilft jetzt dabei, die Teuerung zu senken“, meint Hollenberg. „Dieser Trend dürfte sich fortsetzen, weil es Anzeichen für einen schwächeren Arbeitsmarkt gibt, und viele Unternehmen zögern, höhere Einkaufspreise an Kunden weiterzugeben.“
Wegen der enorm hohen KI-Investitionen bleibt die Inflation aber ein wichtiges Risiko für Anleiheninvestoren. „Wenn die Investitionen weiter steigen und das Wachstum ankurbeln, bevor durch KI Produktivitätsgewinne entstehen, könnte die Inflation zunehmen. Dann könnte sich die Fed gezwungen sehen, einen neuen Zinserhöhungszyklus einzuläuten, der die Rendite 10-jähriger US-Treasuries über 5% treiben könnte. Das ist nicht mein Basisszenario, aber ich behalte das sehr genau im Blick.“
Die Fed kehrt zu ihrem Drehbuch von vor der Krise zurück
Da sich Zinsen und Inflation normalisieren, betreibt Fed-Chef Kevin Warsh eine Kommunikation, die weniger Prognosen enthält – so wie es die Fed vor der internationalen Finanzkrise getan hat.
„Ich habe kein Problem damit, dass die Fed weniger Versprechungen dazu macht, wo die Zinsen in sechs oder zwölf Monaten stehen werden, aber die Investoren müssen wissen, welche Faktoren eine Veränderung der Notenbankpolitik auslösen würden“, meint Hollenberg. „Wenn ich überhaupt nicht weiß, was die Fed dazu bewegen würde, die Zinsen anzuheben oder zu senken, verlange ich vermutlich mehr, um in lang laufende Anleihen zu investieren. Am Ende ist das vielleicht ein iterativer Prozess, bei dem der Markt nach und nach lernt, Warshs Äußerungen zu lesen.“
Die Unsicherheit darüber, warum die Fed bei ihrer Sitzung im Juli die Zinsen unverändert belassen hatte, führte zu einem deutlichen Anstieg der Volatilität. Die Rendite 30-jähriger Treasuries stieg im August zunächst auf ein 19-Jahres-Hoch von 5,3% und ging später zurück, als US-Finanzminister Scott Bessent überraschenderweise beschloss, mehr lang laufende Treasuries zurückzukaufen.
„Bessent signalisiert dem Markt, dass das Finanzministerium eingreifen kann, wenn die Anleihenrenditen stärker steigen, als es die Fundamentaldaten rechtfertigen“, erklärt Hollenberg. „Das kann es zwar in einem gewissen Umfang tun, aber es gibt Grenzen. Wenn es das Finanzministerium übertreibt, könnte es schwieriger werden, Bills zu verkaufen, deren Erlöse für die Anleihenkäufe gebraucht werden. Am Ende könnte dies die Nachfrage nach Dollar-Wertpapieren untergraben.“
Als der Treasury-Markt stark schwankte, erreichten die USA einen alarmierenden Meilenstein: Die Staatsschulden stiegen auf über 40 Billionen US-Dollar und haben sich damit in den letzten zehn Jahren nahezu verdoppelt. Queen verweist darauf, dass sich die Marktteilnehmer schon seit Jahrzehnten wegen der US-Schulden sorgten und dies nach wie vor ein wichtiges Thema für Investoren sei.
„Es ist unwahrscheinlich, dass die USA ihre Schulden nicht in einer Währung zurückzahlen werden, die sie selbst drucken. Die wichtige Frage ist, ob die Menschen weiterhin Treasuries kaufen. Wenn sie das nicht tun, könnten die Finanzierungskosten weiter steigen, sodass die Regierung ihre Defizite senken muss“, sagt Queen. „Das ist zweifellos möglich, aber die US-Wirtschaft ist nach wie vor eine der stärksten weltweit, und der US-Staatsanleihenmarkt ist groß und sehr liquide. Diese Faktoren dürften helfen, eine kurzfristige Schuldenkrise zu vermeiden.“
Für Aktien waren höhere Zinsen noch nie ein großes Problem
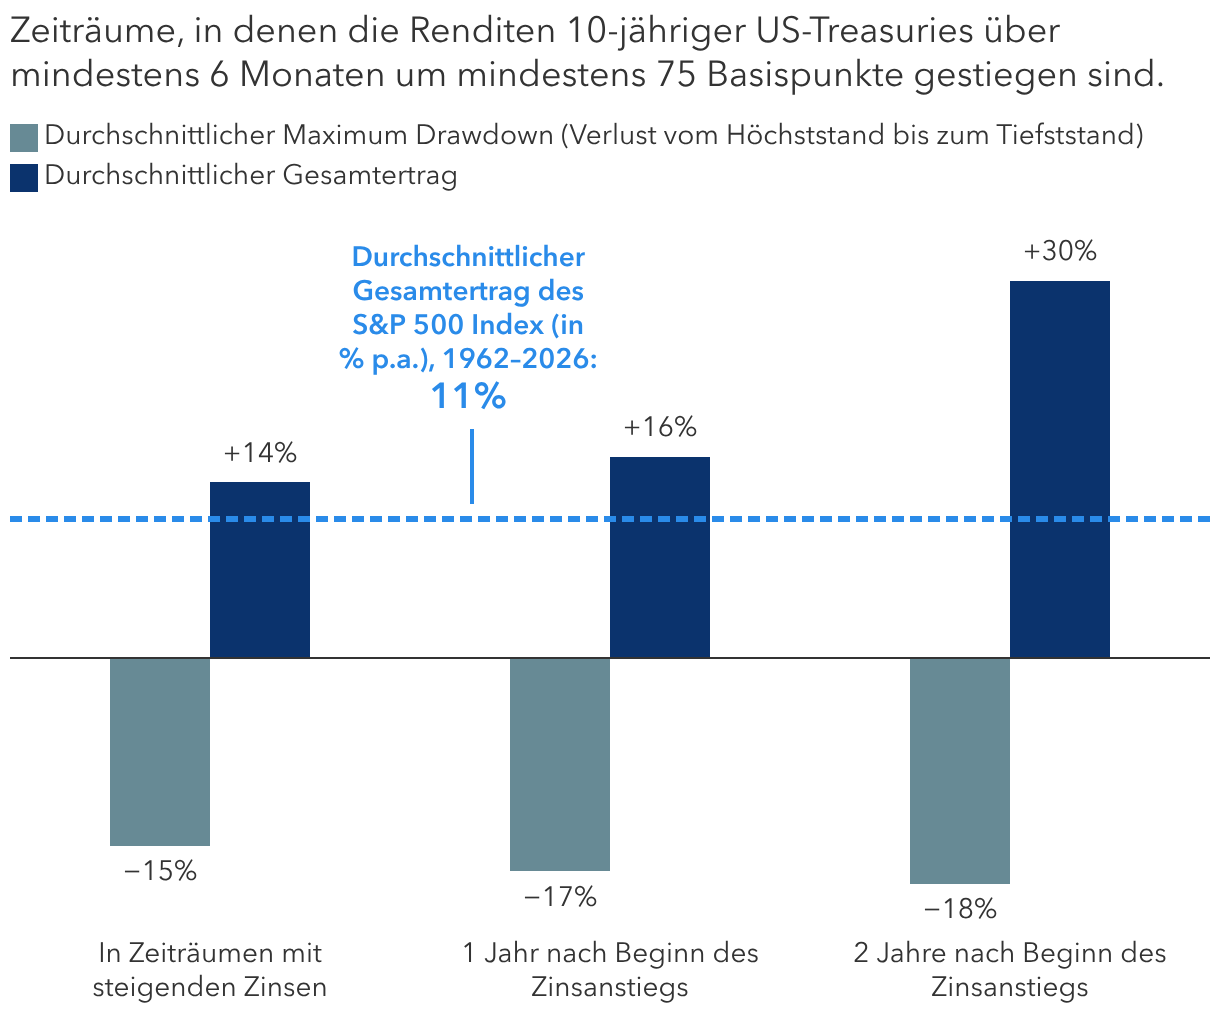
„In den meisten Phasen mit steigenden Zinsen ist die Wirtschaft gewachsen. Deshalb kommen sie häufiger vor, als Investoren vielleicht denken“, sagt Aktienportfoliomanagerin Cheryl Frank.
„Die Märkte sind meist volatil, wenn die Langfristzinsen um 50 bis 100 Basispunkte zulegen, beruhigen sich aber in der Regel schnell wieder. An diesem Punkt befinden wir uns jetzt. Üblicherweise reagieren Aktien erst bei viel stärkeren Zinsanstiegen. In der Vergangenheit war dies der Fall, wenn die Renditen von Langläufern um 2 bis 2,5 Prozentpunkte zugelegt haben.“