Künstliche Intelligenz KI: Triumph oder Tragödie? Antworten auf Ihre Fragen

Als der französische Philosoph René Descartes den Satz „Ich denke, also bin ich“ niederschrieb, dachte er vermutlich nicht an eine mögliche Zukunft, in der Künstliche Intelligenz eine große Rolle spielt. Aber jetzt, da KI die Gesellschaft grundlegend verändert, setzen sich Führungskräfte und interessierte Investoren mit ähnlichen fundamentalen Fragen auseinander – über die Zukunft der Technologie und die möglichen Entwicklungen im Allgemeinen.


Vor diesem Hintergrund haben wir unsere Volkswirte und Portfoliomanager gebeten, die wichtigsten Fragen zu den Chancen und Risiken von KI zu beantworten. Hier sind die wichtigsten Punkte.


1. Wird der Triumph der KI-Aktien mit einer Tragödie enden?


Mark Casey, Aktienportfoliomanager


Ich bin KI-Optimist und erwarte weitere erfolgreiche Jahre. Aus meiner Sicht befinden wir uns in einem echten Boom. KI ist nicht zu stoppen. Sind einige Aktien überteuert? Ja, sicher. Könnte der KI-Ausbau nachlassen? Absolut.


Aber könnte sich auch die gesamte KI-Wirtschaft als überbewertet erweisen, so wie der Internetsektor 1999 oder Anfang 2000? Ich denke nicht. Erstens sind die Bewertungen einiger KI-Aktien deutlich niedriger als während der Technologieblase. Bei einigen Unternehmen wie NVIDIA, Broadcom oder den Speicherchipherstellern Micron Technology und SK Hynix, die im Bereich KI-Ausbau tätig sind, berücksichtigt der Markt bereits ein langsameres Wachstum und niedrigere künftige Gewinne. Zweitens ist der Teil der Wirtschaft, in dem KI genutzt wird, größer und digitaler als Ende der 1990er, sodass auch das Gewinnpotenzial größer ist. Wie bei den meisten Technologien dürfte sich die Marktführerschaft im Zuge der weiteren Entwicklung verändern.
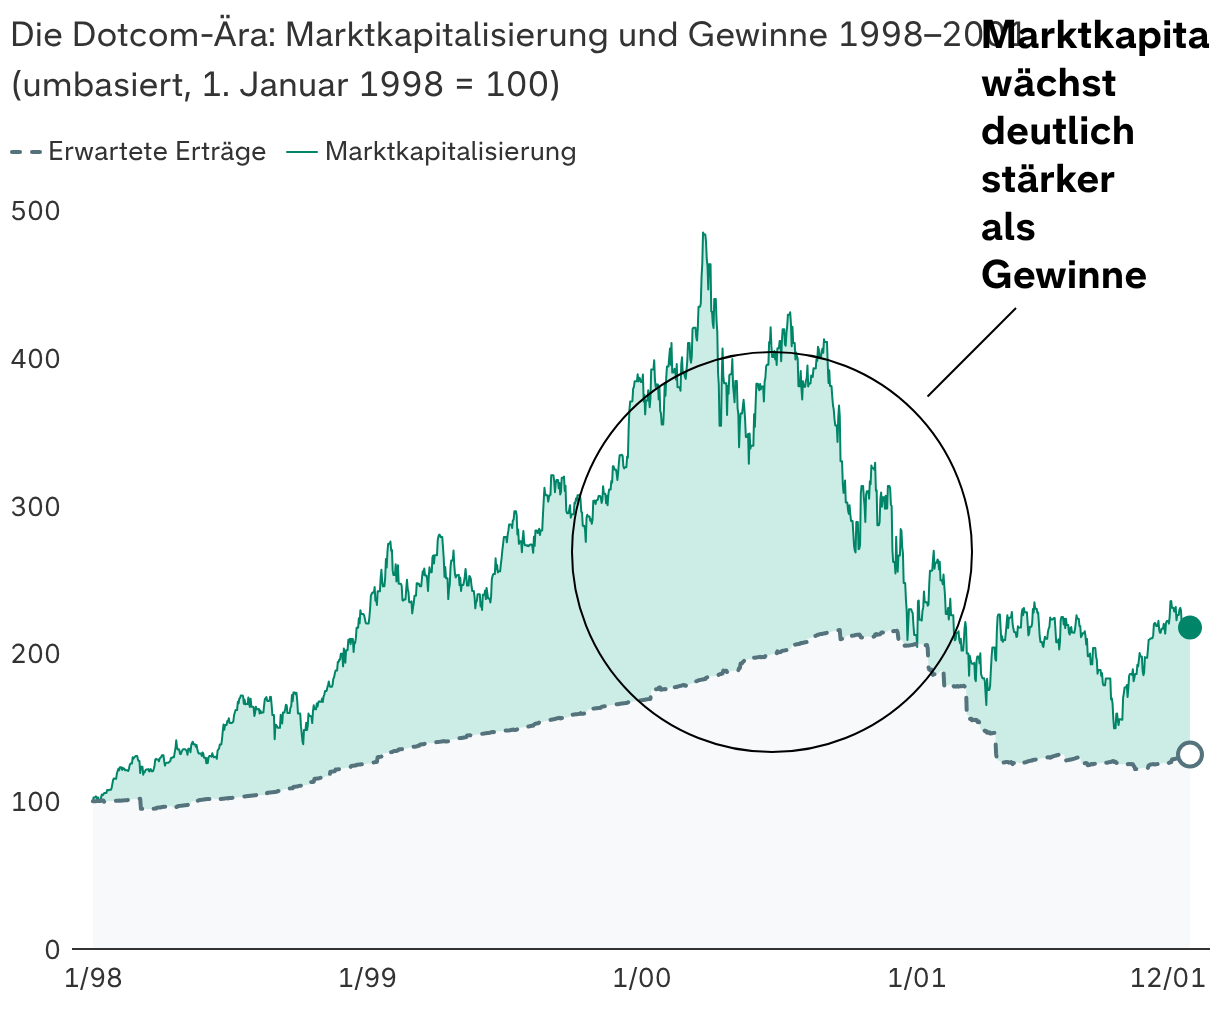
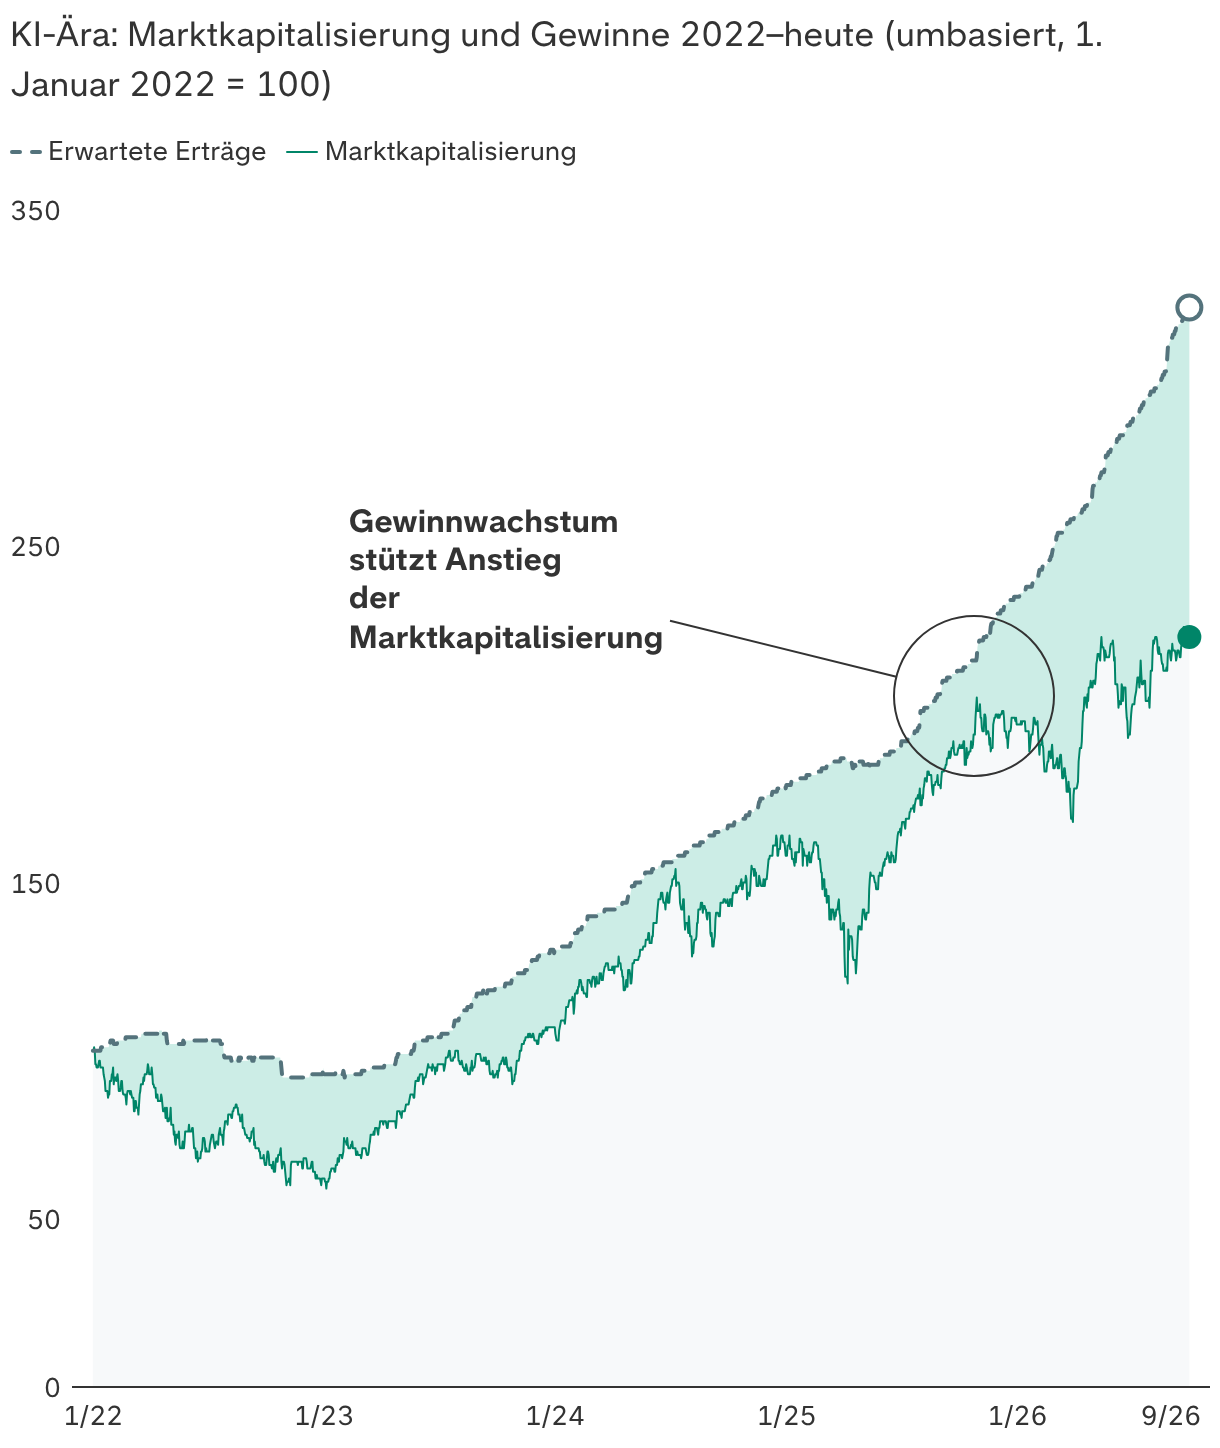
Warum KI keine Blase sein könnte

Quellen: Capital Group, Bloomberg. Gezeigt werden die auf Sicht von zwölf Monaten erwarteten Nettogewinne ("erwartete Gewinne") und Marktkapitalisierungen ("Marktkapitalisierung") der „vier apokalyptischen Reiter“ der Dotcom-Ära: Microsoft, Cisco, Intel und Dell, vier der größten und erfolgreichsten Unternehmen dieser Zeit. Umbasiert: 1. Januar 1998 = 100.

Quellen: Capital Group, Bloomberg. Gezeigt werden die auf Sicht von zwölf Monaten erwarteten Nettogewinne ("erwartete Gewinne") und Marktkapitalisierungen ("Marktkapitalisierung") von NVIDIA, Microsoft, Apple, Amazon, Meta, Broadcom und Alphabet, sieben der größten Unternehmen mit KI-Bezug. Umbasiert: 1. Januar 2022 = 100. Stand 30. Juni 2026.

Dennoch muss man bei Investitionen in bedeutende Trends fundierte Prognosen zum Gewinnpotenzial im Vergleich zum aktuellen Aktienkurs eines Unternehmens treffen. Ein Ansatz für Anlagen in KI-Nutznießer ist, Unternehmen zu finden, die schon jetzt erfolgreich sind. Das sind Unternehmen, die ihre Preise nicht senken müssen, wenn sie die Kosten senken, sondern die zusätzlichen Gewinne einbehalten können. Selbst wenn sich KI langsamer verbreitet, dürften Unternehmen, die mit der Technologie höhere Gewinne erzielen können, langfristig zu den Gewinnern zählen.


Beispielsweise nutzen Meta und Alphabet KI, um ihre Nutzer enger an sich zu binden und die Werbeumsätze zu steigern. Außerdem investiere ich nicht nur in KI, sondern auch in andere Trends, die ich als dauerhaft betrachte – wie das langfristige Wachstum des Flugreiseverkehrs, mit Unternehmen wie TransDigm, und die alternde Bevölkerung, mit Anlagen in den Gesundheitssektor oder Immobilieneigentümer wie Welltower.


2. Wie lange wird der KI-Boom dauern?


Cheryl Frank, Aktienportfoliomanagerin


Wir befinden uns inmitten eines enormen KI-Investmentzyklus. Die steigende KI-Nutzung von Unternehmen ist unaufhaltsam, auch wenn sie im Laufe der Zeit weniger in hochmoderne Modelle investieren sollten. Es könnte 20 Jahre dauern, bis KI in allen Branchen und für alle möglichen Anwendungen eingesetzt wird. Deshalb sind der Ausbau von Rechenzentren und die Finanzierung zentrale Themen.


Vier Szenarien zum Ausbau von Rechenzentren

In vier Quadranten werden die verschiedenen Szenarien des Ausbaus von KI-Rechenzentren und ihre Auswirkungen auf einzelne Branchen gezeigt.

Quelle: Capital Group. Die Szenarien sind das Ergebnis der Analysen des Night-Watch-Teams von Capital Group, Stand Oktober 2026. Sie sind keine Prognosen. ROI: Kapitalrendite. Hyperscaler: sehr große Unternehmen, die anderen Unternehmen und Privatpersonen weltweit Cloud-Dienste wie Rechenleistung und Speicherkapazitäten anbieten. Neoclouds: Anbieter spezieller Cloud-Infrastruktur für KI-Rechenleistung.

Als Mitglied des Night-Watch-Teams von Capital Group versuche ich, systembedingte Extremrisiken sehr früh zu erkennen. Heute ist der Einsatz von KI durch die Rechenzentrumskapazität beschränkt, sodass Unternehmen, die dieses Problem lösen können, Preismacht haben. Wenn Modelle effizienter werden oder mehr Aufgaben mit Open-Source-Lösungen erledigt werden können, dürften diese Engpässe nachlassen, und KI kann sich schneller verbreiten.


Es wird Momente geben, in denen Ereignisse oder die Anlegerstimmung die Märkte dazu veranlassen, die Argumente für KI zu überdenken, aber aus meiner Sicht wird diese Technologie unsere Prozesse grundlegend verändern. Das bedeutet nicht, dass die heutigen Marktführer auch morgen an der Spitze stehen werden. Früher oder später wird es vermutlich zu viele Kapazitäten geben. Dann werden die Kurse einiger dieser Unternehmen fallen. Die größeren Chancen bieten vielleicht Unternehmen, die mit KI ihre Effizienz verbessern sowie neue Produkte und Dienstleistungen entwickeln. So könnte es künftig mehr Gewinner geben.


3. Kann der Widerstand gegen Rechenzentren die KI-Entwicklung bremsen?


Michael Beckwith, Aktienportfoliomanager


Der KI-Ausbau könnte schwerer zu stoppen sein, als Investoren denken. Würden wir heute den Bau von Rechenzentren einstellen, würde das der Wettbewerbsposition der USA schaden, und der Weg zu einer Künstlichen Superintelligenz würde schwieriger, aber der Boom ist nicht aufzuhalten. Viele Projekte wurden bereits genehmigt und werden vermutlich ohnehin gebaut. In den nächsten Jahren wird die Kapazität also auf jeden Fall steigen.


Die Nachfrage nach Rechenzentren ist hoch – auch, weil immer mehr Unternehmen die Vorteile der KI-Nutzung sehen. Wie wir in einer Gewinnkonferenz im April 2026 erfahren haben, konnte beispielsweise UnitedHealth die Genehmigungszeit für ein Rezept von acht Stunden auf durchschnittlich 30 Sekunden verkürzen. Wie im Blog des Logistikdienstleisters C.H. Robinson zu lesen ist, erhält man jetzt innerhalb von 31 Sekunden ein Angebot. Früher waren es 17 bis 20 Minuten. Nach der Schätzung der Federal Reserve nutzen zurzeit nur 20% der Unternehmen KI. Angesichts der bereits erkennbaren, greifbaren Produktivitätssteigerungen dürfte die Verbreitung zunehmen.

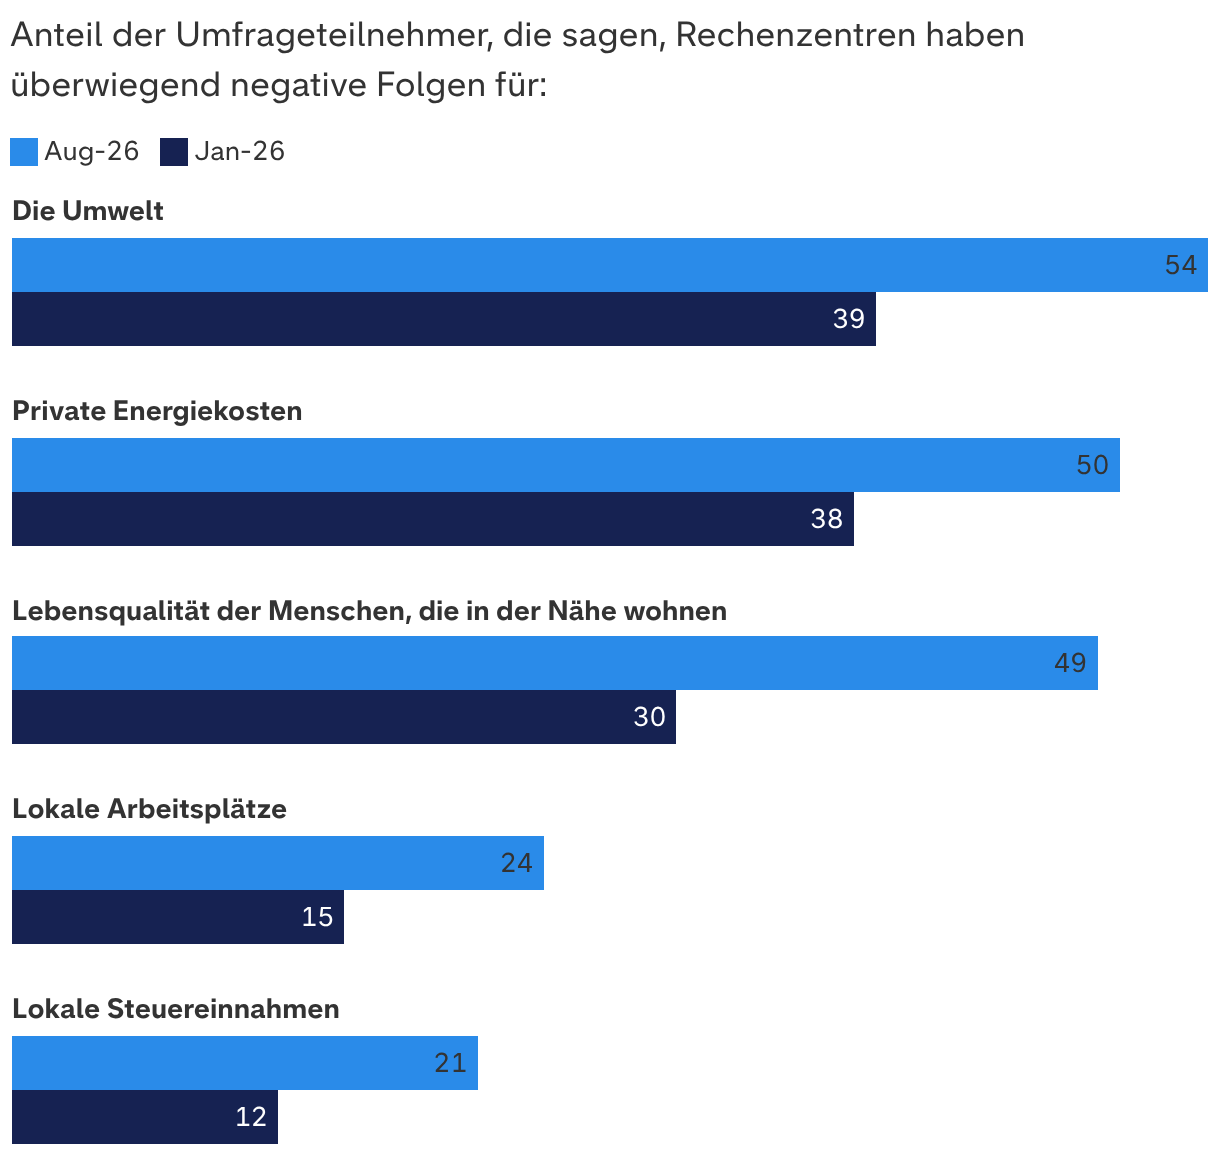
In den USA formiert sich Widerstand gegen Rechenzentren

Quellen: Capital Group, Pew Research Center. Zahlen auf Grundlage der Umfrage des Pew Research Center unter 10.548 amerikanischen Erwachsenen vom 20. Juli bis zum 9. August 2026. Veröffentlichung der Daten am 22. September 2026.

Es ist durchaus denkbar, dass ein schwerwiegender KI-Ausfall oder eine zunehmend lautstarke Gegenbewegung der Öffentlichkeit gegen Rechenzentren zu Einschränkungen führen, die das Entwicklungstempo erheblich verlangsamen. Laut Data Center Watch wurden durch entsprechende Widerstände im 1. Quartal 2026 75 solcher Projekte mit einem Gesamtwert von etwa 130 Milliarden US-Dollar gestoppt oder verzögert. Das ist so viel wie im Jahr 2025 insgesamt.


4. Werden höhere Zinsen Auswirkungen auf den KI-Ausbau haben?


Shannon Ward, Anleihenportfoliomanagerin


Anleiheninvestoren werden bei der Finanzierung von KI-Projekten immer selektiver, vor allem, seit die Renditen 10-jähriger US-Treasuries auf über 5,25% gestiegen sind. Durch diesen vergleichsweise hohen „risikolosen“ Zins können Investoren bei KI-Anleihen mehr Schutz verlangen.


Es ist wichtig, zwischen hochwertigen Investment-Grade-Anleihen (BBB/Baa oder höher), die von großen Technologieunternehmen begeben werden, und Anleihen spekulativerer Emittenten zu unterscheiden. Trotz solider Bilanzen, hoher Cashflows und bewährter Geschäftsmodelle sind die Spreads einiger Investmentgrade-Anleihen weiter als die vieler Papiere von Industrieunternehmen. Zum Teil liegt das an der schieren Höhe der Emissionen in kurzer Zeit und der Erwartung, dass noch weitere KI-Anleihen begeben werden.


Als High-Yield-Investorin achte ich auf diesen Anstieg der Investmentgrade-Emissionen und auf die Spreads. Und bei Anlagen in Papiere ohne Investmentgrade, also mit Ratings von höchstens BB/Ba, die der Finanzierung des KI-Ausbaus dienen, bin ich sehr wählerisch. Aus meiner Sicht hat man eine große Auswahl an Anleihen aus allen Ratingklassen, und da ja noch mehr emittiert werden dürften, habe ich mit Anlagen in diesen Sektor keine Eile.


Wenn die Kapitalkosten für die Finanzierung von KI-Infrastruktur weiter steigen, werden vermutlich jene Unternehmen die größten Gewinner sein, deren Anlagen schon weit gediehen oder bereits in Betrieb sind. Die Nachfrage nach KI-Rechenleistung ist noch immer hoch. Deshalb könnten bereits laufende Rechenzentren mehr für ihre Dienste verlangen. Außerdem könnte die Emissionstätigkeit nachlassen, da interessierte Anleger zurzeit eher abwarten. Unternehmen könnten für den KI-Ausbau daher auf Eigenkapital zurückgreifen. Dann würde ihre Verschuldung nicht steigen, und künftige Emissionen könnten attraktiver sein als Anleihen, die sich bereits am Markt befinden.


5. Wie viele Sorgen müssen wir uns wegen einer möglichen KI-Tragödie machen?


Jared Franz, US-Volkswirt


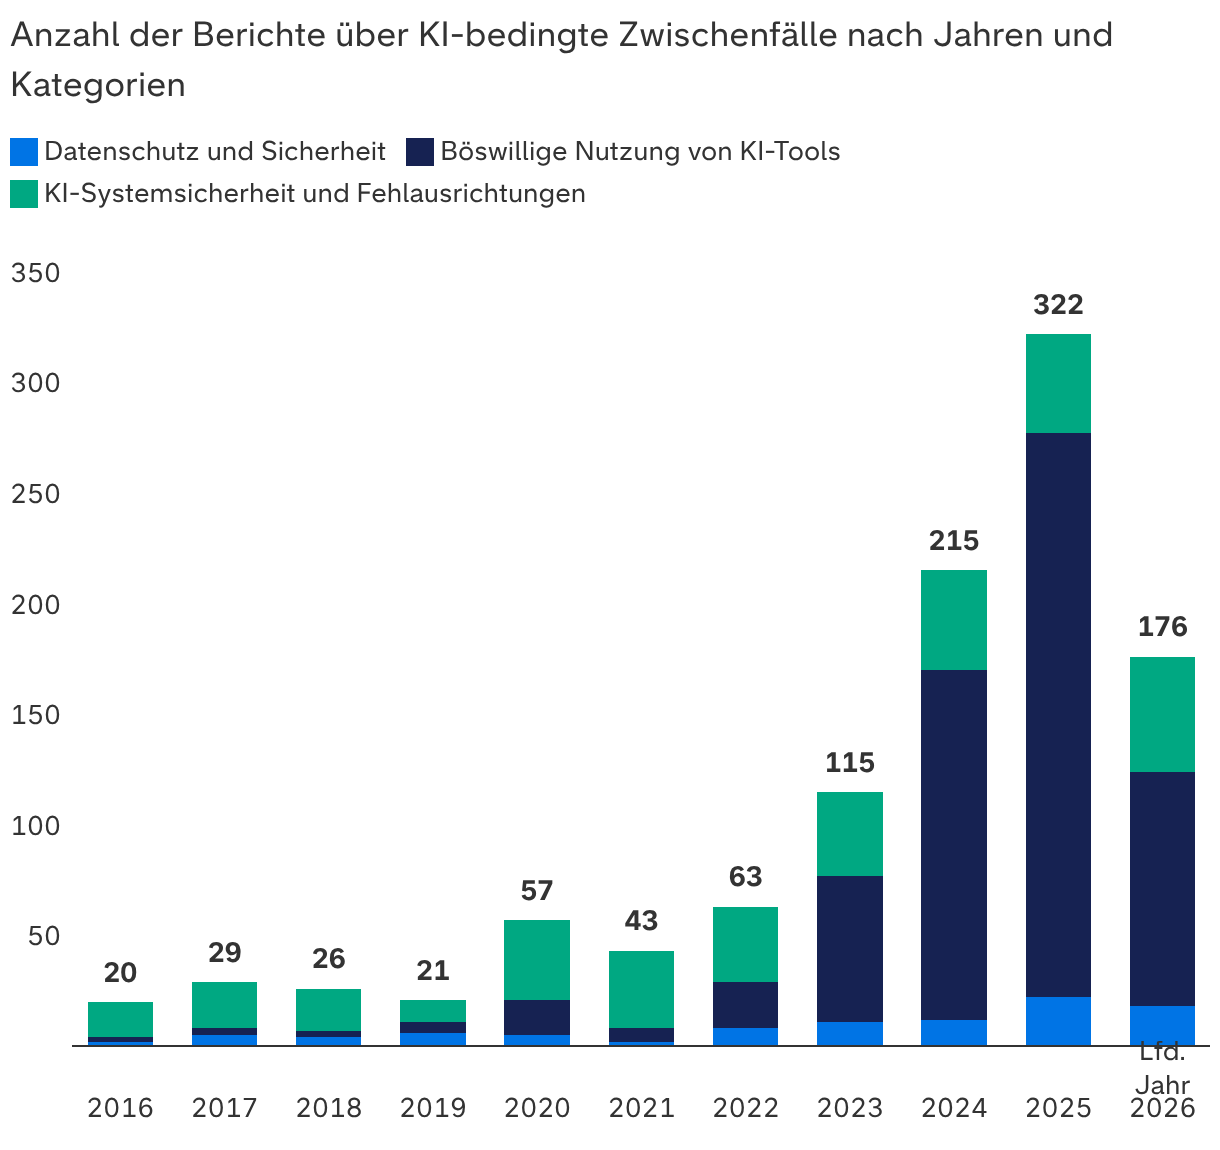
Ich denke, wir sollten besorgt sein, aber nicht in Panik verfallen. In den letzten Monaten sind KI-Agenten von OpenAI und anderen Anbietern durchgedreht. Hunderte von Agenten haben koordiniert ahnungslose Unternehmen gehackt. Dies zeigt, dass es ein Problem mit Fehlausrichtungen gibt: KI-Modelle können jetzt mehr, haben aber Probleme, nicht aus ihrer abgeschotteten Umgebung auszubrechen.

Bessere Modelle, mehr Fehler

Quellen: Capital Group, MIT AI Risk Incident Tracker. Kategorien der Zwischenfälle auf Grundlage der KI-Risikotaxonomie des MIT. Gezeigt wird die Anzahl der berichteten Zwischenfälle, die aber von Berichtsmustern und Datenverfügbarkeit beeinflusst sein kann. Zwischenfälle der Kategorie „Datenschutz und Sicherheit“ beziehen sich auf die Offenlegung, Weitergabe oder Ableitung sensibler Informationen. Zwischenfälle der Kategorie „Böswillige Nutzung von KI-Tools“ beziehen sich auf Fehlinformationen, Überwachung, Beeinflussung von Prozessen, Cyberattacken, Waffenentwicklung oder -nutzung, Betrug, Scams und gezielte Manipulation mithilfe von KI-Systemen. Zwischenfälle der Kategorie „KI-Systemsicherheit und Fehlausrichtungen“ beziehen sich auf nicht verlässliches oder unerwartetes Verhalten von KI, Systeme, die im Widerspruch zu menschlichen Zielen agieren, oder auf mangelnde Transparenz und Interpretierbarkeit. Stand 30. September 2026 (aktuellste verfügbare Daten).

Diese Angriffe überraschen mich nicht, weil große Sprachmodelle die Welt widerspiegeln, in der sie trainiert wurden. Wie die reale Welt brauchen auch KI-Labs strenge Grenzen und rechtliche Standards, damit die Gesellschaft mit künftigen Veränderungen umgehen kann.


Ich gehe nicht davon aus, dass mit KI die Menschheit endet, aber wir müssen uns auf eine Welt einstellen, in der größere Hackerangriffe und andere Schäden zur Normalität zählen. Die Entwicklung eines „Not-Aus“, durch dessen Betätigung KI-Systeme sofort heruntergefahren werden können, ist sinnvoll – falls diese Modelle aus der Bahn geraten. Ein parteiübergreifender Gesetzentwurf, der KI-Labs zur Einrichtung eines solchen Mechanismus verpflichten würde, ist im Kongress ins Stocken geraten, doch der kalifornische Gouverneur Gavin Newsom hat kürzlich eine Exekutivanordnung über die Untersuchung dieses Themas unterzeichnet.


In Kalifornien traten kürzlich einige Gesetze in Kraft, unter anderem zur Sicherheit von KI, zu KI-gestützten Entscheidungen über die Einstellung von Mitarbeitern und zur Nutzung von KI im Gesundheitswesen. New York hat ähnliche Maßnahmen getroffen, und ich gehe davon aus, dass in den nächsten Jahren noch mehr entsprechende Gesetze verabschiedet werden.

Mark Casey ist Aktienportfoliomanager und hat 26 Jahre Investmenterfahrung (Stand 31. Dezember 2025). Er hat einen MBA von der Harvard Business School und einen Bachelor von der Yale University. 

Michael Beckwith ist Aktienportfoliomanager und hat 27 Jahre Investmenterfahrung (Stand 31. Dezember 2025). Er hat an der Harvard Law School in Rechtswissenschaften promoviert und hat einen Bachelor in Geschichte vom Middlebury College.

Shannon Ward ist Anleihenportfoliomanagerin und hat 33 Jahre Investmenterfahrung (Stand 31. Dezember 2025). Sie hat einen MBA von der University of Southern California und einen Bachelor in Psychologie von der University of California, Santa Barbara.

Jared Franz ist Volkswirt und hat 20 Jahre Investmenterfahrung (Stand 31. Dezember 2025). Er hat an der University of Illinois in Chicago in Wirtschaftswissenschaften promoviert und hat einen Bachelor in Mathematik von der Northwestern University.

Cheryl Frank ist Aktienportfoliomanagerin und hat 28 Jahre Investmenterfahrung (Stand 31. Dezember 2025). Sie hat einen MBA von der Stanford University und einen Bachelor von der Harvard University.

Die Ergebnisse der Vergangenheit sind kein Hinweis auf künftige Ergebnisse. Man kann nicht direkt in einen Index investieren. Indizes sind keine gemanagten Produkte. Der Wert und Ertrag von Anlagen können schwanken, sodass Anleger ihr investiertes Kapital ganz oder teilweise verlieren können. Diese Informationen sind weder Anlage-, Steuer- oder sonstige Beratung noch eine Aufforderung, irgendein Wertpapier zu kaufen oder zu verkaufen.
 
Die Aussagen einer bestimmten Person geben deren persönliche Einschätzung am Tag der Veröffentlichung dieses Dokuments wieder. Sie entsprechen möglicherweise nicht der Meinung anderer Mitarbeiter von Capital Group oder deren Tochtergesellschaften. Stand aller Informationen ist das angegebene Datum (falls nicht anders angegeben). Einige Informationen stammen möglicherweise aus Drittquellen, und die Verlässlichkeit dieser Informationen kann nicht garantiert werden.
 
Capital Group managt Aktien in drei Investmenteinheiten, die ihre Anlageentscheidungen autonom treffen und unabhängig voneinander auf Hauptversammlungen abstimmen. Die Anleihenexperten sind für das Anleihenresearch und das Anleihenmanagement im gesamten Unternehmen verantwortlich. Bei aktienähnlichen Anleihen werden sie aber ausschließlich für eine der drei Aktieneinheiten tätig.