

Se un anno fa mi avessero detto che gli Stati Uniti si sarebbero trovati coinvolti in una guerra di difficile soluzione in Medio Oriente, che il prezzo del petrolio avrebbe superato i 100 dollari al barile, che i tassi d’interesse sarebbero aumentati rapidamente e che l’inflazione si sarebbe mantenuta ben al di sopra del 3%, le mie previsioni per l’economia statunitense sarebbero state, a dir poco, fosche.
Eppure, eccoci qui, con stime di consensus sulla crescita del PIL superiori al 2%, nettamente più elevate rispetto a quelle delle altre economie avanzate. E, a mio avviso, tali stime sono eccessivamente basse. Sulla base delle mie analisi, prevedo che l’economia statunitense crescerà a un ritmo compreso tra il 2,5% e il 3% nel corso del prossimo anno, grazie a un mercato del lavoro più solido del previsto, alla buona situazione patrimoniale dei consumatori e agli ingenti investimenti delle imprese nell’intelligenza artificiale.
2 ottobre 2026
La crescita economica degli Stati Uniti supera quella delle altre economie avanzate
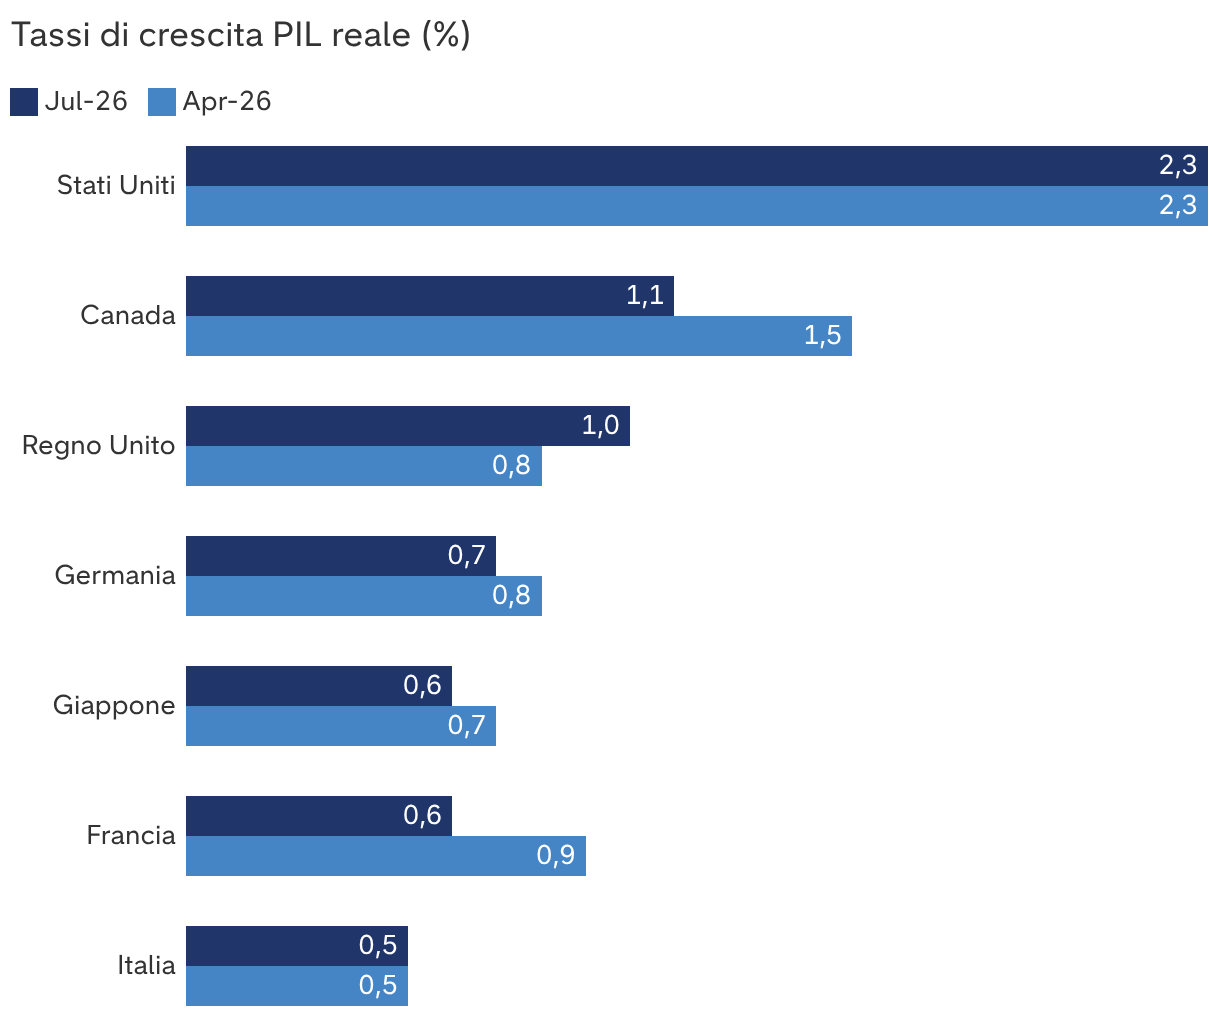
Fonti: Capital Group, Fondo monetario internazionale. Stime di crescita del PIL reale dei Paesi del G7 tratte dal World Economic Outlook del FMI di luglio 2026, pubblicato l’8 luglio 2026. Il Gruppo dei Sette (G7) — composto da Stati Uniti, Canada, Regno Unito, Germania, Giappone, Francia e Italia — è un gruppo di democrazie avanzate che si riunisce ogni anno per coordinare le politiche economiche a livello globale.
Cosa spiega la straordinaria resilienza dell’economia statunitense? Le ragioni sono molteplici ma, a mio avviso, i principali fattori sono tre:
1. Il mercato del lavoro statunitense sta superando ogni aspettativa
L’ultimo rapporto sull’occupazione negli Stati Uniti, pubblicato il 4 settembre, ha registrato risultati a dir poco eccezionali. Ad agosto l’economia statunitense ha creato 162.000 posti di lavoro, un dato tre volte superiore alle stime di consensus, con gli incrementi maggiori nei settori del tempo libero e dell’ospitalità, della pubblica amministrazione, dell’istruzione e della sanità. Il rapporto sull’occupazione è risultato talmente superiore alle attese da contribuire a modificare le aspettative sulla politica monetaria statunitense. L’accelerazione della crescita occupazionale e l’aumento dell’inflazione sono stati due dei principali fattori che hanno indotto la Federal Reserve statunitense ad aumentare i tassi d’interesse il 16 settembre, il primo rialzo in oltre tre anni.
Un mercato del lavoro solido è importante perché, anche ipotizzando una media più contenuta di 75.000 nuovi posti di lavoro al mese, il reddito aggiuntivo che ne deriverebbe per l’economia statunitense sarebbe considerevole. Facendo i calcoli, ciò si traduce in una crescita dei consumi di circa il 2% su base annualizzata, un livello piuttosto elevato rispetto alla media storica, soprattutto in un contesto di inflazione elevata che mette sotto pressione i bilanci delle famiglie.
La creazione di posti di lavoro negli Stati Uniti è in ripresa dopo una fase di debolezza
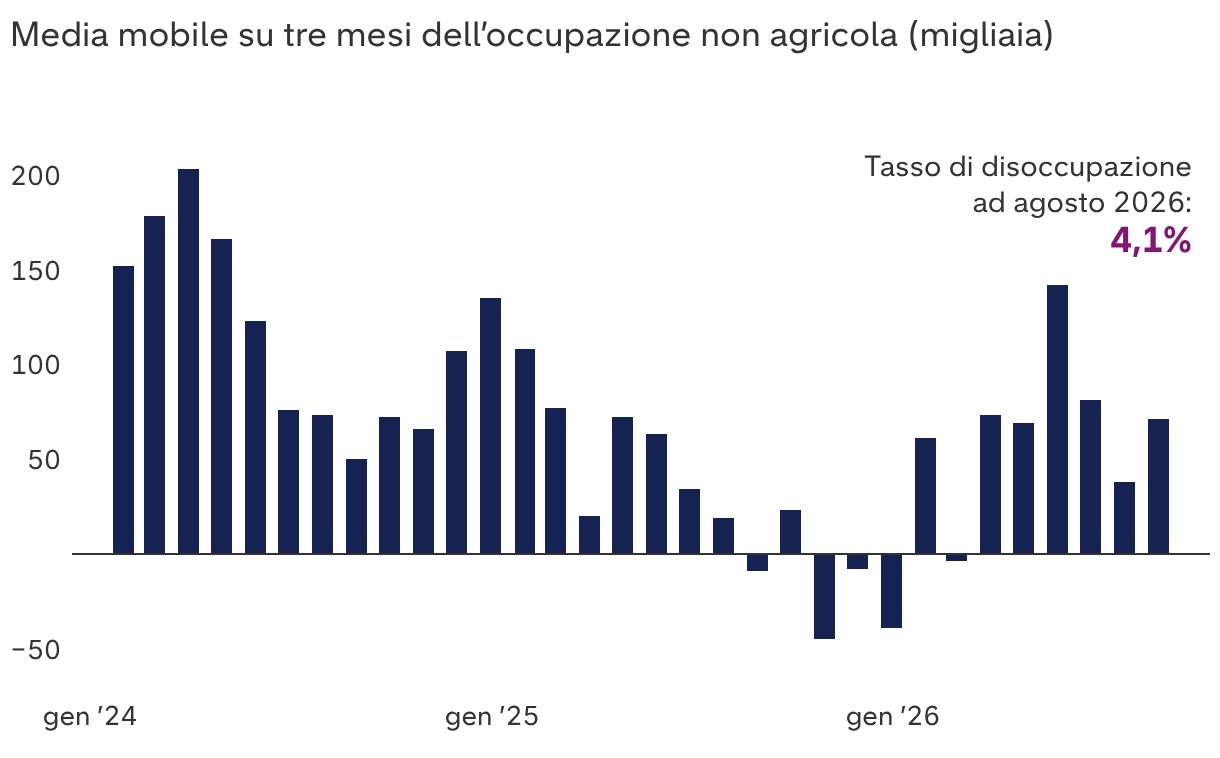
Fonti: Capital Group, Bureau of U.S. Labor Statistics. I dati di luglio e agosto 2026 sono preliminari e soggetti a revisione. Gli ultimi dati disponibili si riferiscono ad agosto 2026, al 25 settembre 2026.
Un mercato del lavoro in espansione rafforza inoltre l’idea che la Fed possa probabilmente permettersi di aumentare i tassi d’interesse senza penalizzare l’occupazione. Ciò significa che i funzionari della Fed possono tornare a concentrare l’attenzione sulla lotta all’inflazione, che attualmente si attesta al 3,4%, ben al di sopra dell’obiettivo del 2% della Fed. Nel frattempo, il tasso di disoccupazione statunitense rimane al 4,1%, livello generalmente considerato di piena occupazione. Se queste tendenze dovessero proseguire, nei prossimi mesi dovremmo aspettarci qualche ulteriore rialzo dei tassi da parte della Fed. Con ogni probabilità, l’economia statunitense è abbastanza solida da assorbirne l’impatto.
2. I bilanci delle famiglie restano solidi nonostante l’aumento dell’inflazione
I bilanci delle famiglie statunitensi stanno tenendo bene nonostante le crescenti pressioni inflazionistiche. Ad agosto 2026 la crescita salariale si è mantenuta stabile, a un tasso annualizzato compreso tra il 3,7% e il 4,1%, generalmente superiore all’inflazione. Pertanto, nonostante un’inflazione superiore alla norma, i consumatori statunitensi sono riusciti a mantenere una situazione relativamente solida, come dimostra l’andamento della spesa. Abbiamo osservato segnali di debolezza tra le famiglie a basso reddito, duramente colpite dall’aumento dei prezzi dell’energia, ma le fasce di reddito medio e alto sembrano essersi adattate allo shock e aver compensato tale debolezza.
Questa tendenza è riconducibile a diversi fattori, tra cui l’aumento della ricchezza derivante dai mercati azionari, in particolare nei conti 401(k), la ripresa del mercato del lavoro, maggiori rimborsi fiscali e varie altre misure di stimolo pubblico. Per la maggior parte dei consumatori statunitensi, non vi sono ragioni per ridurre la spesa. Secondo il Dipartimento del Commercio, nell’ultimo mese la spesa dei consumatori statunitensi è aumentata dello 0,2%, raggiungendo il massimo storico di 16.800 miliardi di dollari e superando le previsioni di consensus.
I consumatori continuano a spendere nonostante l’aumento dei prezzi
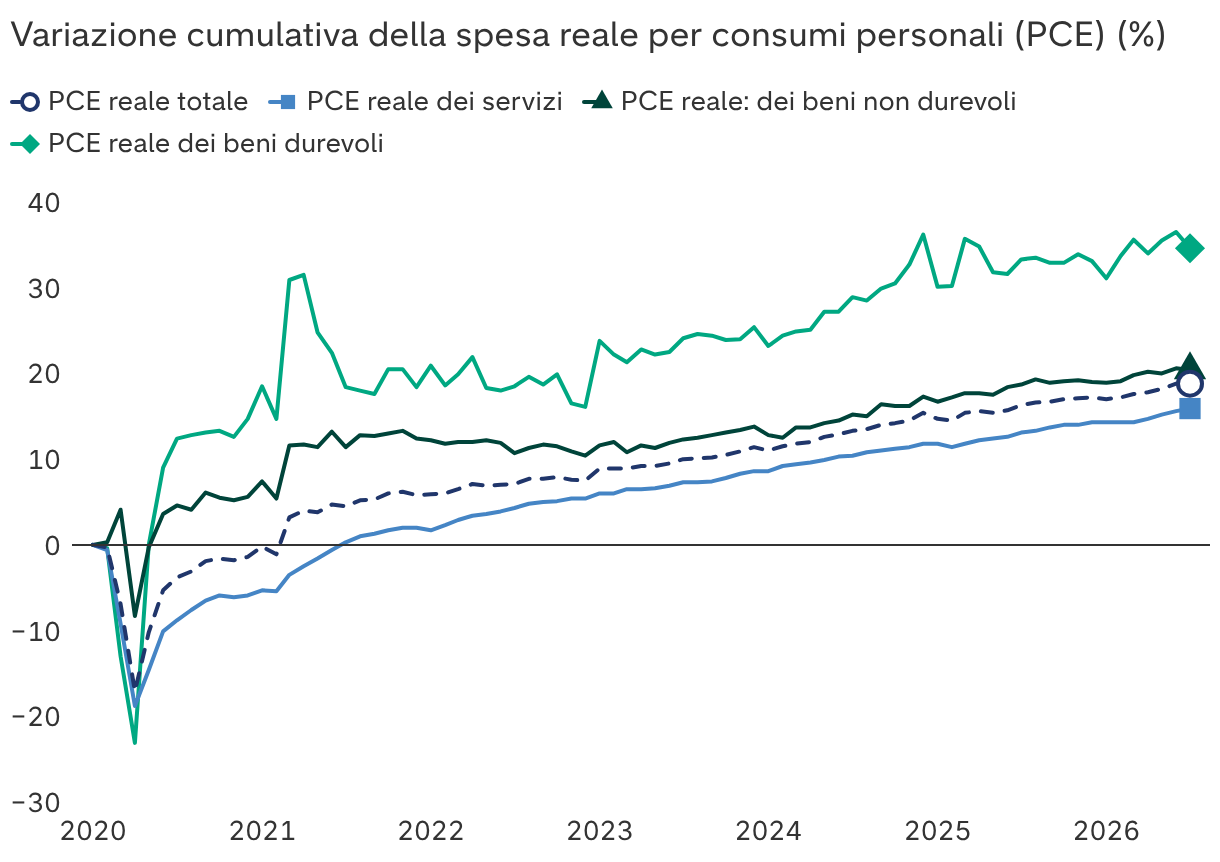
Fonti: Capital Group, Bureau of Economic Analysis, Federal Reserve Bank of St. Louis. I dati riportati sono mensili, da gennaio 2020 a luglio 2026, e riflettono le informazioni più recenti disponibili all’11 settembre 2026.
Il sentiment dei consumatori, al contrario, rimane negativo. È comprensibile, se si considera l’aumento cumulativo dei prezzi che i consumatori statunitensi hanno dovuto assorbire dalla pandemia di COVID-19. Negli ultimi sei anni i prezzi sono aumentati di circa il 30%, secondo l’indice dei prezzi al consumo statunitense. A titolo di confronto, tra il 2012 e il 2019 i prezzi erano aumentati di circa il 14%. È difficile immaginare uno scenario in cui i consumatori possano essere soddisfatti di un aumento dei prezzi tanto rapido. Al di là di questo aspetto, tendo ad attribuire meno importanza alle indagini sul sentiment dei consumatori rispetto ai dati economici effettivi.
3. L’ondata di investimenti nell’IA è senza precedenti
Gli investimenti legati all’IA hanno raggiunto una portata mai osservata prima. La maggior parte degli investimenti in conto capitale, stimati in 800 miliardi di dollari quest’anno, è destinata alla costruzione di enormi data center per l’IA e di progetti correlati in tutti gli Stati Uniti. Nonostante la crescente opposizione politica, non sembrano emergere segnali di rallentamento. Al contrario, le stime relative agli investimenti nell’IA sono state riviste al rialzo in numerose occasioni. Mi aspetto ulteriori revisioni al rialzo anche per il 2027 e il 2028.
Ciò fornisce un notevole impulso all’economia statunitense. Inoltre, ritengo che l’impatto del boom dell’IA non sia ancora adeguatamente riflesso nelle misurazioni economiche. Potrebbero volerci anni prima che gli economisti riescano a elaborare un metodo accurato per misurare questo segmento in rapida crescita. Si tratta soltanto di una stima ragionata, ma ritengo che potremmo sottostimare la crescita del PIL di un valore compreso tra 0,5 e 1 punto percentuale. Come si può misurare ogni singolo caso in cui qualcuno utilizza un token di IA per creare un modello finanziario più efficiente in una frazione del tempo che occorrerebbe a una persona? Tra dieci anni potremmo scoprire che un tasso di crescita del 4-5% rappresenta una misura più accurata di ciò che stiamo vivendo oggi. Tornando all’epoca delle dot-com, spesso abbiamo avuto difficoltà a misurare il beneficio economico derivante dai flussi di dati che viaggiavano in tutto il mondo.
Inoltre, è evidente che i grandi gruppi tecnologici responsabili della maggior parte di questi investimenti li considerano essenziali per la propria sopravvivenza. I cosiddetti hyperscaler, ossia Amazon, Alphabet, Meta, Microsoft e Oracle, figurano tra le società più redditizie al mondo e sono impegnati in una competizione serrata per la supremazia nell’IA. Considerata la posta in gioco, non prevedo che nessuna di queste società rallenti gli investimenti nel prossimo futuro.
La corsa agli investimenti nell’IA supera per dimensioni alcuni dei più grandi progetti della storia

Fonti: Capital Group, Brookings, Congressional Budget Office (CBO), FactSet, Federal Reserve Bank of St. Louis, The Planetary Society, U.S. Census Bureau. I costi dei progetti relativi al Progetto Manhattan, allo sbarco sulla Luna del programma Apollo e allo sviluppo di Internet riflettono il picco della spesa annua registrato nel corso della vita di ciascun progetto. Gli hyperscaler sono grandi società tecnologiche che gestiscono reti globali di data center per fornire servizi di cloud computing e IA scalabili; nel grafico sono rappresentati da Alphabet, Amazon, Meta, Microsoft e Oracle. Le stime degli investimenti in conto capitale (capex) degli hyperscaler per il 2026 e il 2027 si basano sulle stime di consensus lato vendita al 25 settembre 2026 e sono espresse in percentuale del PIL utilizzando le più recenti proiezioni di bilancio a lungo termine del CBO, pubblicate l’11 febbraio 2026.
Cosa significa tutto questo per i corsi azionari statunitensi?
Nel lungo periodo, le azioni statunitensi tendono a salire di pari passo con un’economia solida e in crescita. Esistono quattro fasi del ciclo economico: fase iniziale, intermedia, avanzata e recessione. Ritengo che l’economia statunitense si trovi attualmente nella fase intermedia del ciclo, condizione che generalmente depone a favore dei corsi azionari. Rendimenti a due cifre sono comuni in una fase intermedia del ciclo, ed è sostanzialmente ciò che stiamo osservando in questo momento: al 25 settembre, l’indice S&P 500 registra un rialzo del 14,1% da inizio anno e del 18,6% negli ultimi 12 mesi. Le mie prospettive diventano più prudenti man mano che ci avviciniamo a una fase avanzata del ciclo economico, che a mio avviso potrebbe concretizzarsi nel corso del 2028.
Naturalmente, questo scenario ottimistico presenta alcuni rischi, tra cui un’ulteriore escalation della guerra con l’Iran, nuovi aumenti del prezzo del petrolio, un forte rialzo dei tassi d’interesse e la possibilità che l’IA non generi il rendimento del capitale investito atteso dalle aziende. Ognuno di questi fattori potrebbe invertire il favorevole contesto per gli investimenti che ha caratterizzato gli ultimi anni.
Detto questo, economia e mercati non sono la stessa cosa. Gli elevati livelli di concentrazione del mercato odierni comportano rischi intrinseci, motivo per cui è importante adottare un approccio agli investimenti ampiamente diversificato, che vada oltre gli indici fortemente concentrati su un numero ristretto di titoli.
Un numero ristretto di titoli sta trainando un mercato fortemente concentrato
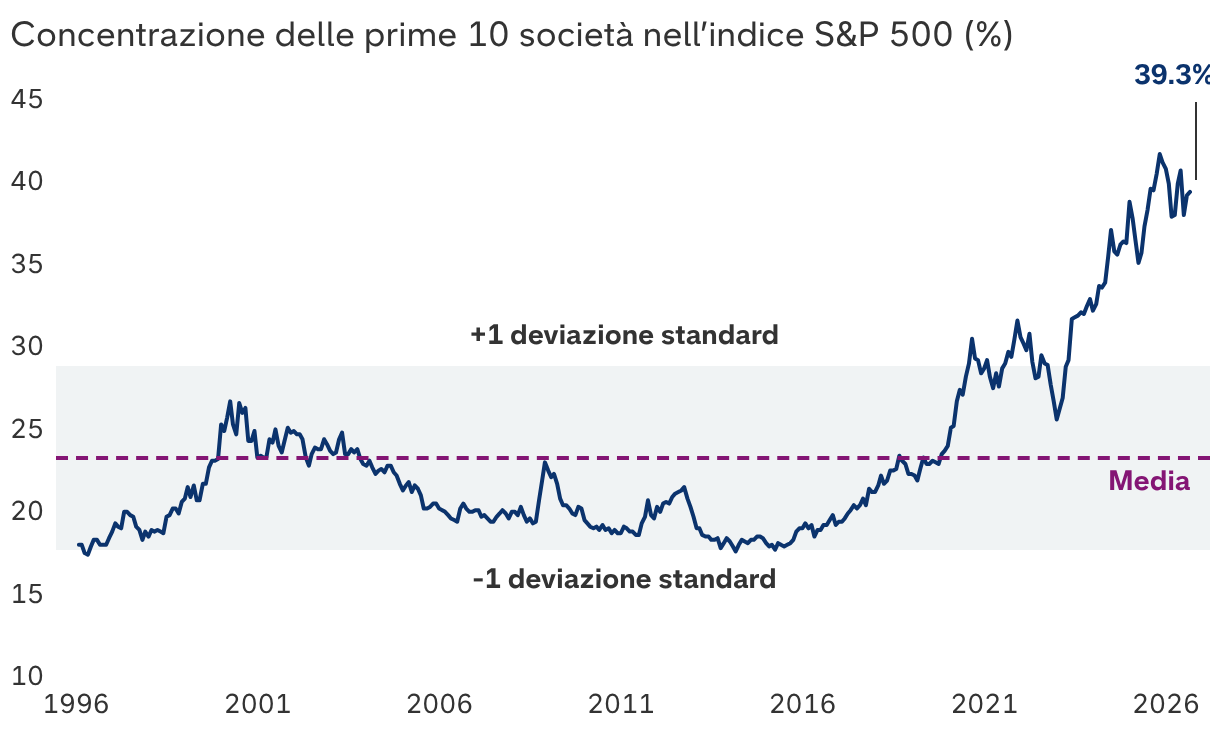
Fonti: Capital Group, FactSet, S&P Global. I dati rappresentano il grado di concentrazione dell’indice nelle 10 maggiori società per capitalizzazione di mercato. La deviazione standard è una misura statistica che indica quanto i valori si discostano dalla loro media. Un valore più elevato indica una maggiore variabilità. I dati sono mensili e si riferiscono al periodo compreso tra il 31 gennaio 1996 e il 30 giugno 2026.
Per il momento, ritengo ragionevole prevedere che l’economia statunitense continuerà a sorprendere positivamente, grazie a un mercato del lavoro solido, alla buona tenuta dei consumi e a una rivoluzione dell’IA che potrebbe generare tassi di crescita notevolmente più elevati negli anni a venire.
Jared Franz è un economista con 20 anni di esperienza nel campo degli investimenti (al 31/12/2025). Ha conseguito un dottorato in economia presso l'Università dell'Illinois a Chicago e una laurea in matematica presso la Northwestern University.