Tassi d'interesse Rialzi dei tassi della Fed: tre prospettive sul futuro

La decisione della Federal Reserve USA di alzare i tassi di interesse di un quarto di punto percentuale questo mese segna un cambiamento significativo nella politica monetaria, poiché la Banca Centrale sta cercando di frenare le pressioni inflazionistiche legate alla guerra. Sebbene si tratti del primo rialzo dei tassi dal luglio 2023, per certi aspetti rappresenta un ritorno alla normalità dopo diversi anni di costi di finanziamento mantenuti artificialmente bassi. Per inquadrare la decisione della Fed nella giusta prospettiva, tre professionisti degli investimenti di Capital Group offrono la loro valutazione dell'attuale contesto dei tassi e del suo potenziale impatto sull'economia e sui mercati.


L'economia statunitense è in grado di gestire tassi più elevati

Darrell Spence, economista USA


L'economia statunitense, supportata da un mercato del lavoro solido e da una produttività in aumento, è in grado di assorbire tassi di interesse leggermente più elevati senza però compromettere la crescita del PIL. Considerando un periodo storico più lungo, gli attuali livelli dei tassi non sono insoliti; a essere insolito era invece il contesto di tassi estremamente bassi successivo alla crisi finanziaria globale, nonché i programmi di acquisto di titoli di Stato che hanno mantenuto i costi di finanziamento su livelli eccezionalmente bassi. Per certi aspetti, dopo anni di politica monetaria non ortodossa, sembriamo essere tornati sulla strada della normalità.


Quasi per definizione, la decisione della Fed di alzare i tassi indica che l'economia USA è relativamente in buona salute. Quest'anno, gli investimenti relativi all'IA stanno dando un sostegno enorme alla crescita economia statunitense e, nonostante l'inflazione elevata, la spesa dei consumatori è in crescita di circa il 2% su base annualizzata. Il rinnovato vigore del mercato del lavoro consente ai funzionari della Fed di concentrare nuovamente l'attenzione sulla lotta all'inflazione al consumo, che si attesta a circa 150 punti base al di sopra del loro obiettivo del 2%.
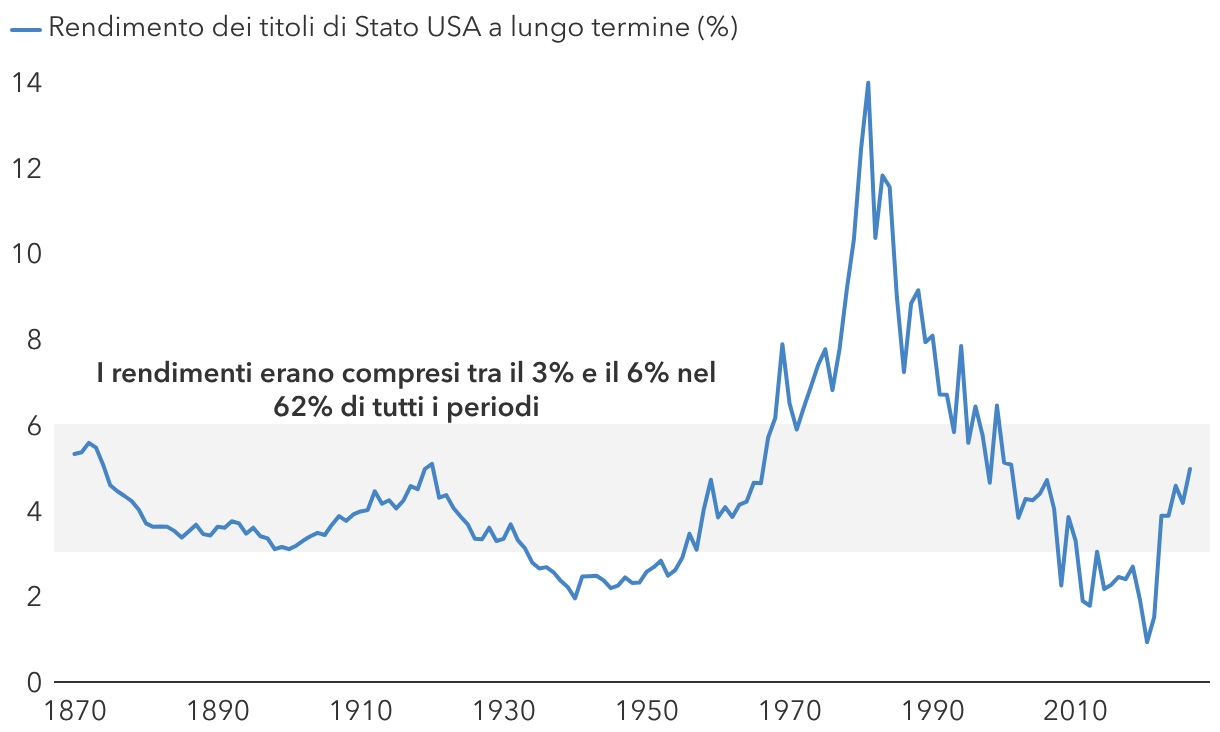
Rendimenti obbligazionari nel range del 3-6% sono comuni sul lungo termine

Fonti: Capital Group, Federal Reserve Bank of St. Louis, Robert Shiller. I dati relativi al periodo 1870-1961 rappresentano i rendimenti mensili medi dei titoli di Stato USA a lungo termine così come stilati da Robert Shiller. I dati relativi al periodo 1962-2025 rappresentano i rendimenti dei Treasury decennali al 31 dicembre di ciascun anno. I dati relativi al 2026 sono aggiornati al 14 settembre 2026.

Dal mio punto di vista, questo rialzo dei tassi ha un senso, e ritengo che, probabilmente, entro la fine del 2027 ne avremo altri tre o quattro. È raro, infatti, che la Fed alzi i tassi una sola volta e poi si fermi. Mi aspetto che questa mossa sia l'inizio di un ciclo di rialzo dei tassi che porterà tasso sui Fed Fund dal range attuale del 3,75-4,00% verso il 5%. Resta da vedere se ciò sarà sufficiente a contenere l’inflazione. È tuttavia incoraggiante il fatto che gli attuali livelli di crescita dei salari e della produttività negli Stati Uniti siano compatibili con un'inflazione del 2%, il che, da questo punto di vista, rende raggiungibile il target della Fed.


Due aree dell'economia che potrebbero risentire dell'aumento dei tassi sono le vendite di abitazioni negli Stati Uniti, negli ultimi anni rimaste sostanzialmente stagnanti, e gli investimenti delle imprese al di fuori del boom dei data center legati all'IA. Considerando nel complesso gli effetti positivi e negativi, ritengo che il PIL statunitense rimarrà quest'anno in territorio positivo, crescendo a un ritmo annualizzato compreso tra l'1,5% e il 2%. Potrebbe non sembrare una crescita particolarmente brillante ma, alla luce degli ostacoli rappresentati dalla guerra in Iran, dall'aumento dei prezzi dell'energia, dal rinnovato inasprimento delle tensioni commerciali e dall'aumento dei tassi di interesse, sarebbe un risultato notevole. È una dimostrazione della capacità di tenuta dell'economia statunitense di fronte alle avversità.


Le azioni che distribuiscono dividendi hanno registrato buone performance quando i tassi sono aumentati

Hilda Applbaum, gestore di portafoglio azionario


Spesso racconto ai colleghi più giovani che il primo mutuo che ho acceso aveva un tasso del 17% e che ho provato un enorme sollievo quando sono riuscito a rifinanziarlo al 13%. Ciò che spesso incide sulla psicologia degli investitori non è tanto il livello dei tassi di interesse, quanto la rapidità con cui cambiano. Se, quindi, si è cresciuti in un contesto di tassi d'interesse prossimi allo zero, vederli salire verso il 5% può essere destabilizzante; potrebbe volerci del tempo prima che le aspettative si adeguino alla nuova realtà, ma ritengo che ulteriori rialzi dei tassi da parte della Fed siano ragionevoli. Qualche altro rialzo sottolineerebbe l'indipendenza dell'Istituto e manderebbe un messaggio chiaro: è determinata a riportare l'inflazione sotto controllo.


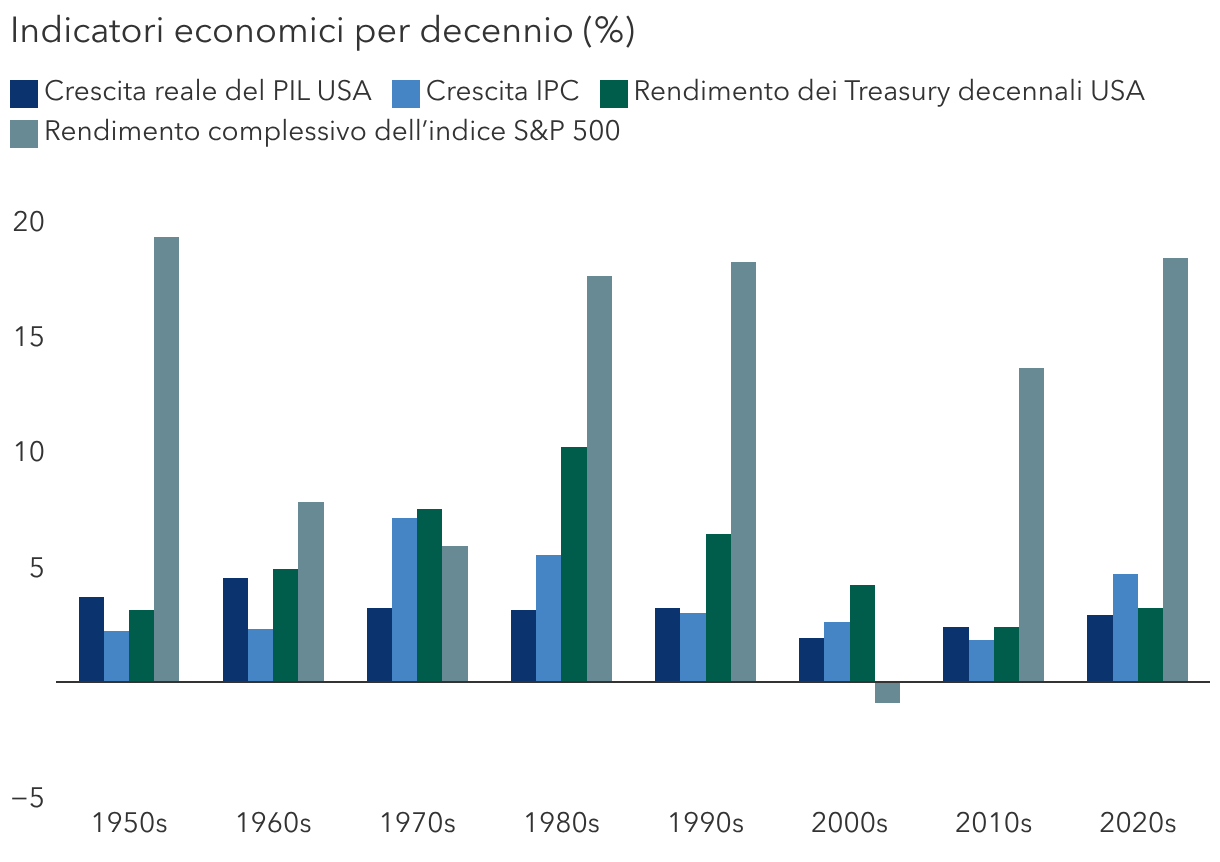
In questo contesto, mi sento piuttosto a mio agio con le azioni che offrono rendimenti da dividendo più elevati. In un contesto di rialzo dei tassi, infatti, gli asset con duration più breve tendono a registrare buone performance e molte società che distribuiscono dividendi e società orientate al valore rientrano in questa categoria. Al contrario, i titoli growth, che dipendono maggiormente dagli utili futuri, possono essere più volatili quando i tassi aumentano. Sto individuando alcune delle opportunità più interessanti in aziende caratterizzate da flussi di cassa prevedibili e una minore dipendenza dal debito.

L’inflazione elevata non ha frenato i rendimenti azionari nei decenni passati (%)

I risultati passati non sono una previsione dei risultati futuri.

Fonti: Capital Group, Bureau of Economic Analysis, Bureau of Labor Statistics, Federal Reserve, Robert Shiller, S&P Global. I dati per decennio sono calcolati da Capital Group e sono espressi come tassi di crescita annualizzati del PIL reale, dell'IPC e dei rendimenti totali dell'indice S&P 500. L'IPC si basa sull'Indice dei prezzi al consumo per tutti i consumatori urbani. Rendimenti medi dei Treasury USA a 10 anni mostrati per ogni decennio. I rendimenti totali riflettono l'effetto dei dividendi reinvestiti. Dati al 31 dicembre 2025.

Ad esempio, molte società del settore sanitari, che si tratti di aziende farmaceutiche, società di tecnologie medicali o aziende che operano nella gestione dei servizi sanitari, sono meno sensibili al ciclo economico. Ho individuato diverse società del settore sanitario in grado di finanziarsi in larga misura autonomamente, e quindi meno esposte all'aumento dei tassi e dei costi dell'energia. Ritengo ci siano inoltre delle opportunità in alcune società finanziarie: finché la crescita economica rimarrà positiva, infatti, banche, società di carte di credito e altri finanziatori potranno beneficiare dell'aumento dei tassi.


Nel complesso, mi concentro su qualità, resilienza e reddito. Anche se la crescita dovesse rallentare, ritengo che le società che distribuiscono dividendi e che sono ben posizionate possano continuare a offrire un valore interessante e un certo grado di stabilità qualora i mercati diventassero più volatili.


I rialzi della Fed potrebbero contribuire a stabilizzare i tassi di interesse a lungo termine

Pramod Atluri, gestore di portafoglio a reddito fisso


Poiché l'aumento dei prezzi dell'energia dovuto alla guerra in Iran rischia di alimentare l'inflazione nei prossimi sei mesi, la Federal Reserve deve convincere i mercati della sua determinazione a riportare l'inflazione verso il target del 2%. Se gli investitori crederanno in questo impegno, è ragionevole pensare che i rendimenti dei Treasury a lungo termine potranno stabilizzarsi. Il rendimento del Treasury a 30 anni ha seguito proprio questo andamento dopo il rialzo dei tassi, scendendo leggermente al 5,35%, anche se i rendimenti dei Treasury a breve termine sono aumentati.


Numerosi elementi indicano che l'economia statunitense è solida e che le condizioni finanziarie non sono sotto pressione. Il mercato del lavoro è prossimo alla piena occupazione, i prezzi delle azioni sono vicini ai massimi storici, gli spread creditizi rimangono contenuti e i disavanzi sono elevati negli Stati Uniti e in gran parte del mondo. L’economia ha assorbito l'aumento dei tassi senza particolari difficoltà.

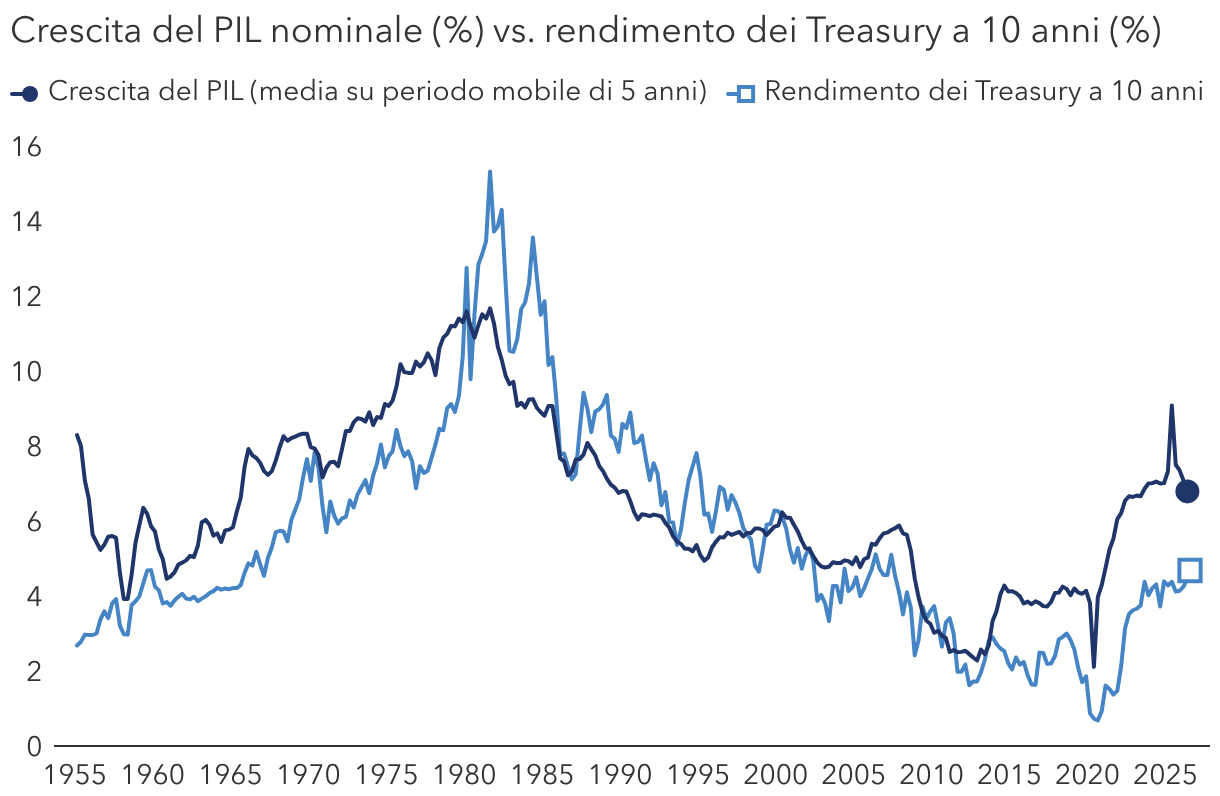
I tassi di interesse più elevati sono stati spesso associati a un'economia solida

Fonti: Capital Group, Federal Reserve Bank of St. Louis. I dati sono trimestrali e si riferiscono al periodo compreso tra il T1 1955 e il T2 2026. Il PIL nominale è mostrato come la media su 5 anni consecutivi. I dati riflettono le ultime informazioni disponibili al 15 settembre 2026.

Per questo motivo è difficile stabilire a quale livello i tassi di interesse debbano arrivare per riuscire effettivamente a rallentare la crescita. Continuiamo a raggiungere livelli che molti investitori ed economisti ritenevano restrittivi, ma l'economia continua a mantenere un andamento sostenuto. Una possibile spiegazione è che lo sviluppo dell'IA stia alimentando la spesa e creando una domanda di capitale tale da mantenere elevati i costi di finanziamento. Storicamente, i periodi caratterizzati da ingenti investimenti hanno teso a coincidere con tassi di interesse più elevati; pertanto, un rendimento del Treasury a 10 anni intorno al 5% non è insolito e potrebbe essere appropriato alla luce delle attuali prospettive di crescita e inflazione.


A un certo punto, questo boom degli investimenti rallenterà e ritengo che, in ultima analisi, l'intelligenza artificiale produrrà aumenti della produttività tali da portare a una riduzione dei tassi di interesse. Potrebbero comunque volerci diversi anni e, nel frattempo, permane una notevole incertezza. Ciononostante, l'attuale rendimento di circa il 5,5% dell’indice Bloomberg US Aggregate indica che gli investitori potrebbero beneficiare di un reddito relativamente interessante. Anche se la Fed dovesse finire per aumentare i tassi più delle due o tre volte attualmente scontate dai mercati, questi rendimenti di partenza potrebbero offrire una significativa protezione; se invece la Fed dovesse effettuare meno rialzi di quelli scontati dai mercati, gli investitori avrebbero un ulteriore potenziale di rialzo, oltre agli elevati rendimenti iniziali.

Pramod Atluri è gestore di portafogli obbligazionari con 22 anni di esperienza nel campo degli investimenti (al 31/12/2025). Ha conseguito un MBA ad Harvard e una laurea di primo livello in chimica biologica presso l'Università di Chicago. Ha ottenuto anche il titolo di Chartered Financial Analyst®.

Hilda Applbaum è gestore di portafogli con 42 anni di esperienza nel campo degli investimenti (al 31/12/25). Ha conseguito un master in economia presso la New York University e una laurea in economia presso il Barnard College della Columbia University. Ha ottenuto anche il titolo di Chartered Financial Analyst®.

Darrell Spence è un economista con 33 anni di esperienza nel campo degli investimenti (al 31/12/2025). Ha conseguito una laurea in economia presso l'Occidental College. Ha inoltre conseguito la qualifica di Chartered Financial Analyst® ed è membro della National Association for Business Economics.

I risultati passati non sono una previsione dei risultati futuri. Non è possibile investire direttamente in un indice, che non è gestito. Il valore degli investimenti e del relativo reddito può aumentare come diminuire e l'investitore potrebbe perdere in parte o per intero l'importo dell'investimento iniziale. Le presenti informazioni non intendono fornire consulenza fiscale, per gli investimenti o di altra natura, né essere una sollecitazione all'acquisto o alla vendita di titoli.
 
Le dichiarazioni espresse da un singolo individuo rappresentano l'opinione di tale persona alla data di pubblicazione e non coincidono necessariamente con le opinioni di Capital Group o delle sue affiliate. Salvo diversamente indicato, tutte le informazioni si intendono alla data riportata. Alcune informazioni potrebbero provenire da terze parti e, di conseguenza, l'affidabilità di tali informazioni non è garantita.
 
Capital Group gestisce le azioni mediante tre gruppi d'investimento. Questi gruppi effettuano investimenti e assumono decisioni di voto per delega in modo indipendente. I professionisti dell'investimento obbligazionario forniscono servizi di ricerca e gestione degli investimenti a reddito fisso a livello dell'intera organizzazione Capital; tuttavia, per i titoli con caratteristiche di tipo azionario, essi operano unicamente per conto di uno dei tre gruppi d'investimento azionario.