Intelligenza artificiale IA: boom o flop? Le risposte alle vostre domande

Quando il filosofo francese Cartesio scrisse "Penso, dunque sono" non aveva probabilmente immaginato un futuro dominato dall'intelligenza artificiale. Eppure, mentre l'IA trasforma la società, i dirigenti aziendali e gli investitori più curiosi si interrogano su questioni altrettanto fondamentali: quale direzione prenderà questa tecnologia? e come potrebbero evolvere gli eventi in futuro?


In questo scenario, insieme ai nostri economisti e gestori di portafoglio abbiamo cercato di dare una risposta alle principali domande relative a rischi e opportunità dell'IA. Di seguito i punti chiave.


1. Il boom delle azioni legate all'IA finirà in un crollo?


Mark Casey, gestore di portafoglio azionario


Sono ottimista sulle prospettive dell'intelligenza artificiale nei prossimi anni. Quello che stiamo vivendo è, a mio avviso, un vero e proprio boom, e l'IA è una tendenza inarrestabile. Alcuni titoli sono sopravvalutati? Certo. Lo sviluppo delle infrastrutture per l'IA potrebbe rallentare? Certamente.


Ma è possibile che l'intera economia dell'IA si riveli sopravvalutata quanto lo era il settore internet nel 1999 o a inizio 2000? Non credo. In primo luogo, le valutazioni di alcuni titoli legati all'IA sono di gran lunga più contenute rispetto a quelle raggiunte durante la bolla tecnologica. Il mercato ha già scontato la crescita più lenta e la diminuzione degli utili futuri per alcune società coinvolte nello sviluppo dell'infrastruttura IA, come NVIDIA e Broadcom, e i produttori di chip di memoria Micron Technology e SK hynix. In secondo luogo, l'economia in cui viene venduta oggi l'IA è più vasta e digitale rispetto alla fine degli anni '90, per cui il potenziale di utili è superiore. Così come accade per la maggior parte delle tecnologie, mi aspetterei che i leader di mercato passassero da un beneficiario all'altro man mano che la tendenza si sviluppa.
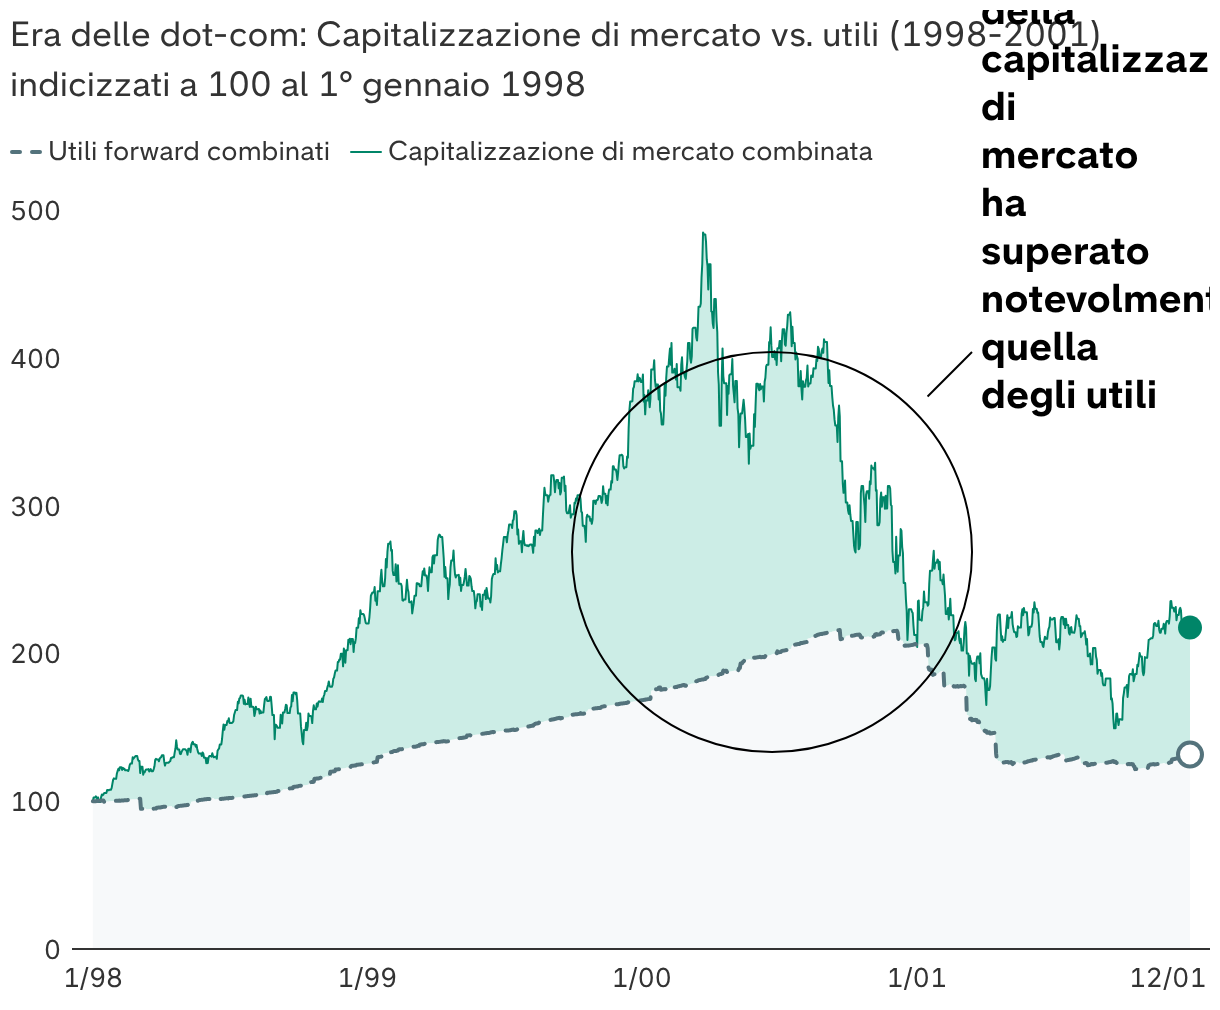
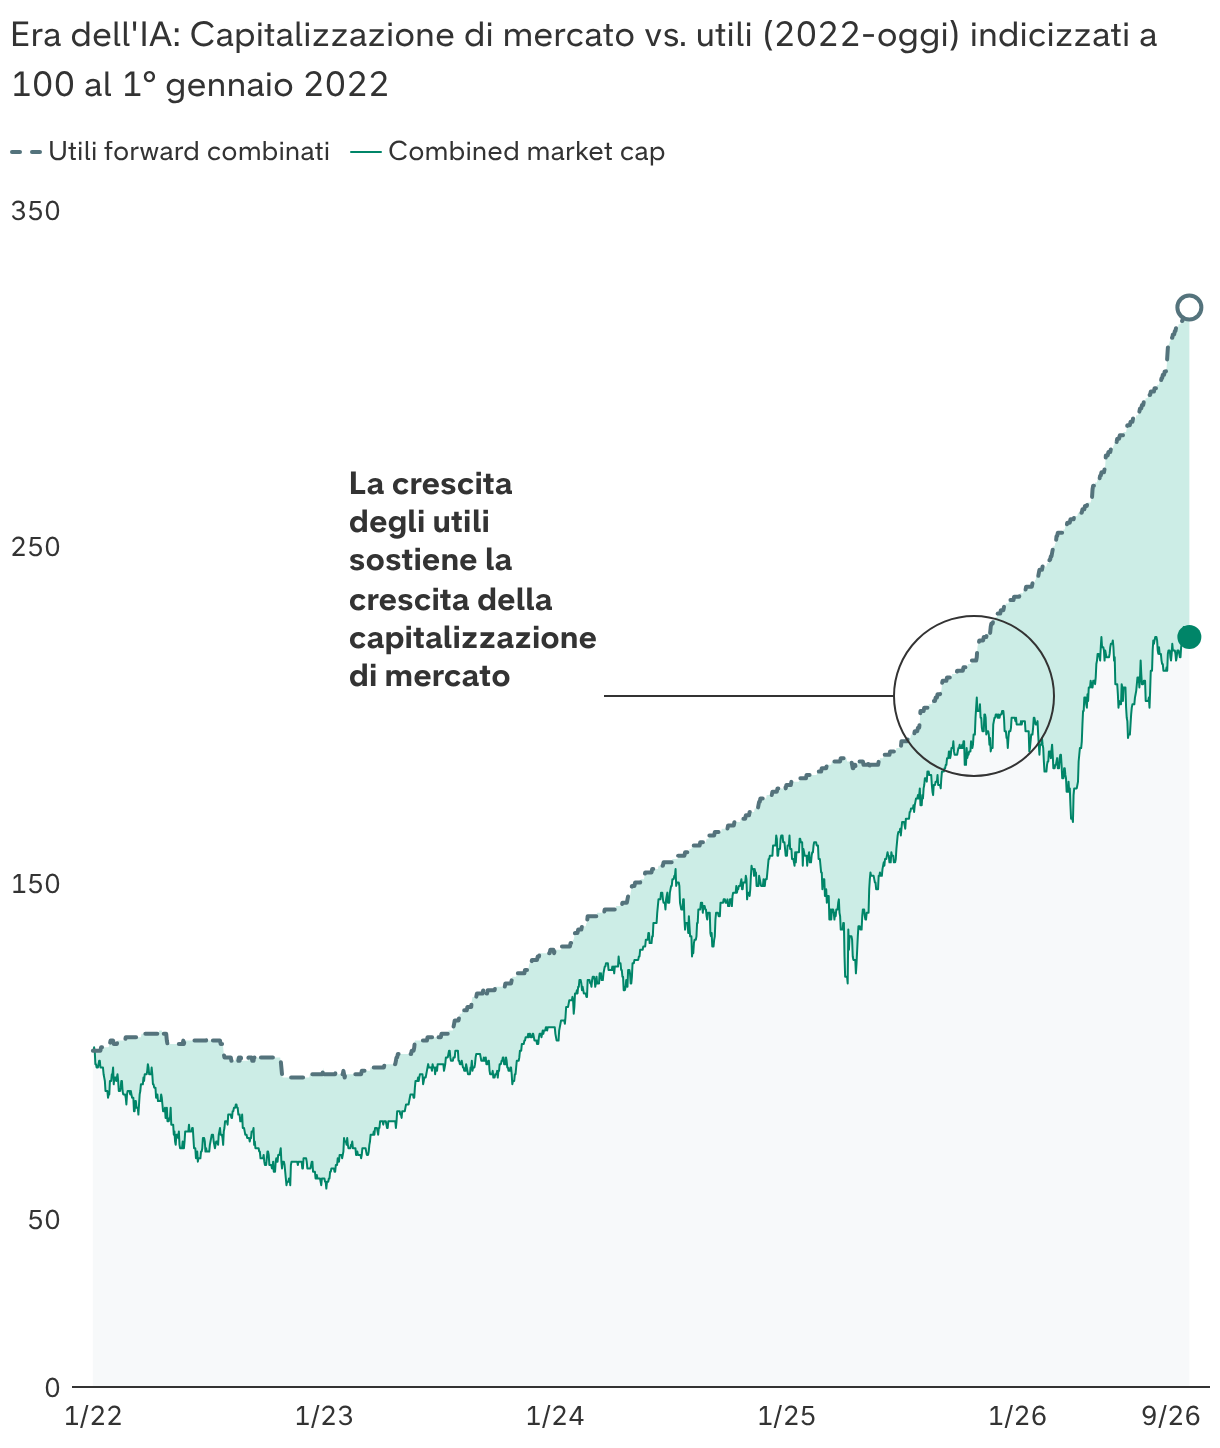
Perché quella dell'IA potrebbe non essere una bolla

Fonti: Capital Group, Bloomberg. I dati aggregati si riferiscono all'utile netto forward a 12 mesi ("utili forward") e alla capitalizzazione di mercato ("capitalizzazione di mercato") dei “Quattro Cavalieri” dell'era delle dot-com: Microsoft, Cisco, Intel e Dell, quattro delle società più grandi e con le migliori performance di quel periodo. Dati indicizzati a 100 il 1º gennaio 1998.

Fonti: Capital Group, Bloomberg. I dati aggregati si riferiscono all'utile netto forward a 12 mesi ("utili forward") e alla capitalizzazione di mercato ("capitalizzazione di mercato") di NVIDIA, Microsoft, Apple, Amazon, Meta, Broadcom e Alphabet, sette delle più grandi società esposte all'IA. Dati indicizzati a 100 il 1º gennaio 2022. Al 30 giugno 2026.

Eppure, investire in una qualsiasi grande tendenza richiede di formulare una stima ponderata della capacità di una società di generare utili in futuro rispetto al prezzo attuale delle sue azioni. Un approccio per investire nelle società che beneficiano dell'IA consiste nell'individuare le aziende che sono già realtà solide. Si tratta di società che, quando riducono i costi, non devono abbassare i prezzi dei propri prodotti o servizi, ma possono semplicemente trattenere il risparmio come profitto aggiuntivo. Pertanto, anche se il ritmo dell'adozione dell'IA dovesse rallentare, le aziende in grado di trasformare la tecnologia in profitti più elevati avranno probabilmente maggiori possibilità di affermarsi come vincitrici nel lungo periodo.


Meta e Alphabet, ad esempio, utilizzano entrambe l'IA per aumentare l'engagement degli utenti e i ricavi pubblicitari. Bilancio inoltre la mia personale esposizione all'IA con investimenti in altri settori che considero destinati a crescere in modo inarrestabile, come il trasporto aereo nel lungo periodo, attraverso società come TransDigm, e i servizi necessari a una popolazione che invecchia, attraverso aziende sanitarie e immobiliari come Welltower.


2. Quanto potrebbe durare il boom dell'IA?


Cheryl Frank, gestore di portafoglio azionario


Siamo nel bel mezzo di un enorme ciclo di investimenti nell'IA. L'adozione a livello aziendale è ormai inarrestabile, anche se nel tempo le imprese dovessero fare meno affidamento sui modelli di frontiera più avanzati. Potrebbero volerci vent'anni per integrare l'IA nei diversi settori e ambiti applicativi, rendendo così lo sviluppo dei data center e il loro finanziamento elementi centrali di questa evoluzione.


Sviluppo dei data center: quattro scenari possibili

Un grafico a quadranti illustra i diversi scenari e le relative implicazioni per i settori industriali derivanti dallo sviluppo delle infrastrutture di data center per l'IA.

Fonte: Capital Group. Gli scenari riflettono l'analisi del team Night Watch di Capital Group a ottobre 2026 e non sono predittivi di risultati futuri. ROI: ritorno sull'investimento. Gli hyperscaler sono fornitori di servizi cloud su larga scala che offrono potenza di calcolo e spazio di archiviazione a società e privati in tutto il mondo. I neocloud sono provider di infrastrutture cloud specializzati dedicati ai carichi di lavoro dell'IA.

Nell'ambito del team Night Watch di Capital Group, di cui faccio parte, cerco di identificare i rischi di coda sistemici con largo anticipo. Oggi lo sviluppo dell'IA è vincolato dalla capacità dei data center, che fornisce potere di determinazione dei prezzi alle società che controllano quei colli di bottiglia. Se i modelli diventassero più efficienti o un numero maggiore di attività venisse svolto ricorrendo a soluzioni open source, questi vincoli potrebbero allentarsi, favorendo una diffusione molto più ampia dell'IA.


Ci saranno momenti in cui gli eventi o il sentiment degli investitori porteranno i mercati a riconsiderare le prospettive degli investimenti legati all'IA, ma credo che questa tecnologia cambierà per sempre il nostro modo di fare le cose. Questo non significa che la leadership di mercato attuale resterà invariata: a un certo punto, è probabile che il settore sviluppi una capacità produttiva eccessiva e che le quotazioni di alcune di queste società scendano. Le opportunità maggiori potrebbero quindi essere legate a quelle aziende che utilizzano l'IA per migliorare l'efficienza e creare nuovi prodotti e servizi, il che amplierebbe dunque il numero di società in grado di trarne vantaggio.


3. L'opposizione ai data center potrebbe rallentare lo sviluppo dell'IA?


Michael Beckwith, gestore di portafoglio azionario


Lo sviluppo delle infrastrutture per l'IA potrebbe rivelarsi più difficile da arrestare di quanto gli investitori immaginino. Se interrompessimo oggi la costruzione dei data center, la posizione competitiva degli Stati Uniti ne risentirebbe e il percorso verso la superintelligenza artificiale diventerebbe più accidentato; il boom, però, non si arresterebbe. Molti progetti hanno già ottenuto le autorizzazioni necessarie e probabilmente verranno realizzati comunque, per cui la capacità disponibile potrebbe continuare ad aumentare ancora per anni.


La domanda di data center è stata sostenuta anche dai benefici che diverse aziende stanno ottenendo dall'utilizzo dell'IA. Ad esempio, secondo quanto riferito durante una conferenza stampa sui risultati finanziari dell'aprile 2026, UnitedHealthcare avrebbe ridotto i tempi di approvazione delle prescrizioni mediche, portandoli da otto ore a una media di 30 secondi. C.H. Robinson, società di intermediazione nel trasporto merci su strada, avrebbe invece ridotto i tempi necessari per ricevere un preventivo da 17-20 minuti a 31 secondi, secondo quanto riportato in un articolo sul blog aziendale. Secondo le stime della Federal Reserve, solo il 20% delle aziende utilizza l'IA: è quindi probabile che la sua adozione aumenti, considerati i tangibili incrementi di produttività finora osservati.

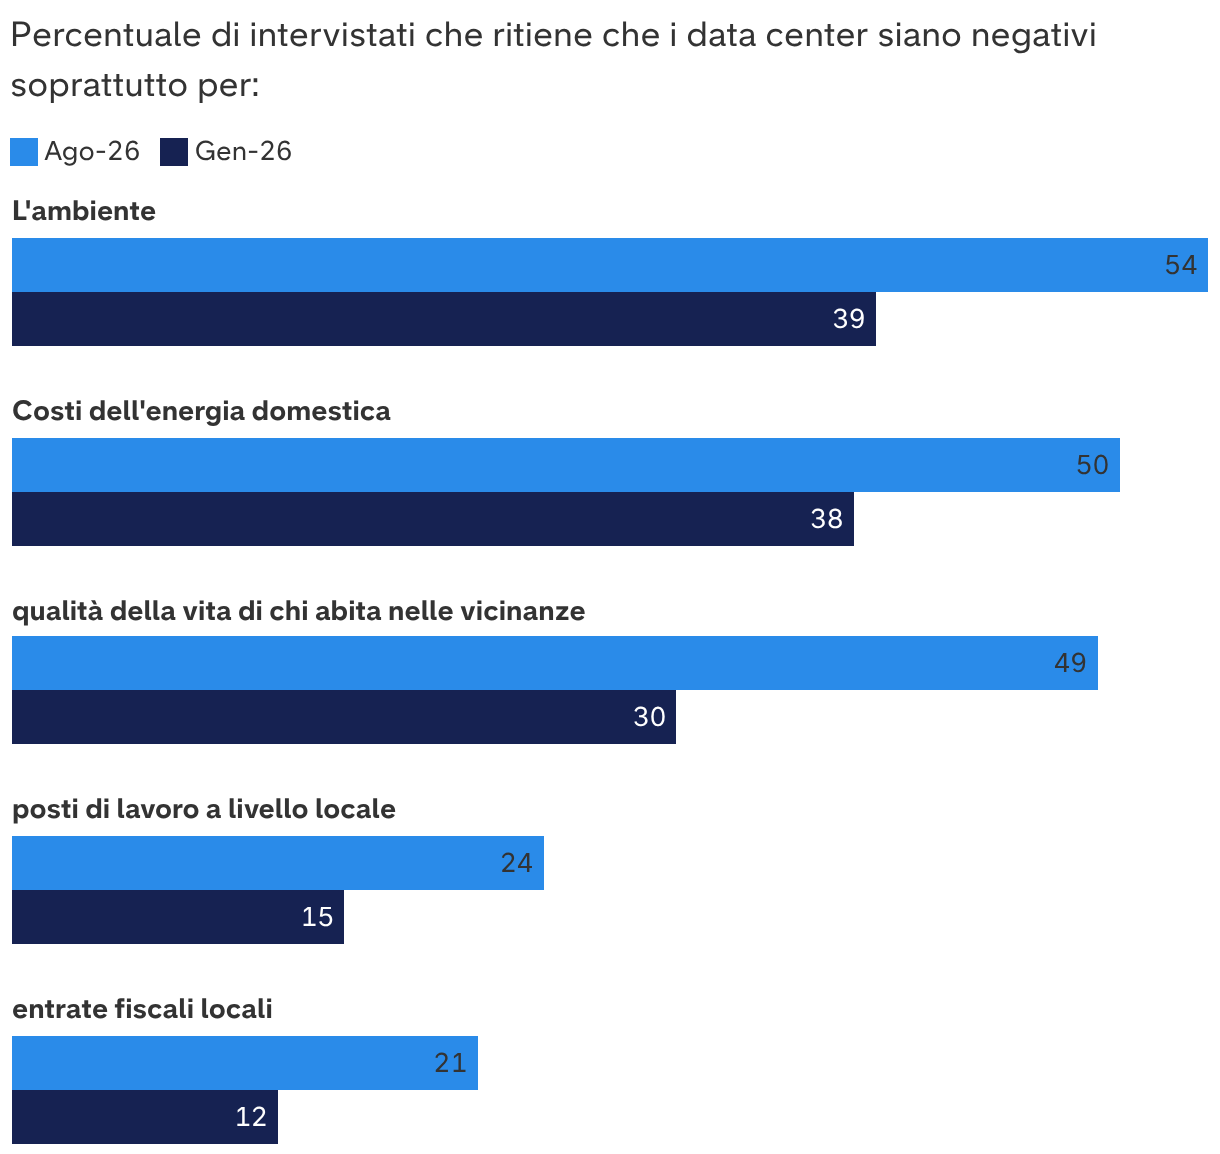
Gli Americani sono sempre più contrari ai data center

Fonti: Capital Group, Pew Research Center. Dati basati sul sondaggio condotto dal Pew Research Center su 10.548 adulti americani dal 20 luglio al 9 agosto 2026. Dati pubblicati il 22 settembre 2026.

È realistico ipotizzare uno scenario in cui un grave fallimento dell'IA, oppure una crescente opposizione delle comunità locali alla costruzione di data center, porti all'introduzione di restrizioni tali da rallentare sensibilmente lo sviluppo del settore. Secondo Data Center Watch, nel primo trimestre di quest'anno l'opposizione locale avrebbe bloccato o ritardato 75 progetti di questo tipo, per un valore complessivo di circa 130 miliardi di dollari: una cifra pari al totale registrato nell'intero 2025.


4. I tassi di interesse più elevati influenzeranno lo sviluppo delle infrastrutture per l'IA?


Shannon Ward, gestore di portafoglio a reddito fisso


Gli investitori obbligazionari stanno diventando più selettivi nel finanziare i progetti legati all'IA, soprattutto perché i rendimenti dei Treasury USA a 10 anni sono saliti oltre il 5,25%. Questo livello relativamente interessante del tasso privo di rischio consente agli investitori di richiedere maggiori tutele nelle emissioni di debito legate all'IA.


È importante distinguere tra obbligazioni investment grade di elevata qualità (BBB/Baa e superiori), emesse da grandi società tecnologiche, e titoli di debito emessi da debitori più speculativi. Nonostante bilanci solidi, flussi di cassa consistenti e attività consolidate, alcune obbligazioni emesse da società con rating investment grade sono negoziate con spread più ampi rispetto a quelli di molte società industriali. Ciò è dovuto in parte all’ingente volume di debito emesso in un periodo di tempo ristretto e alle aspettative di ulteriori emissioni legate all'IA.


In qualità di investitore nel segmento high yield, seguo con attenzione questa impennata delle emissioni di debito da parte di società con rating investment grade e i relativi livelli di negoziazione, mantenendo invece un approccio selettivo agli investimenti in titoli di debito con rating inferiore a investment grade (BB/Ba e inferiori), emessi per finanziare lo sviluppo delle infrastrutture per l'IA. Considerata l'ampia scelta di opportunità lungo l'intero spettro dei rating e tenendo conto della probabile prosecuzione delle emissioni, adotto un approccio molto prudente nell'allocare capitali al settore.


Se il costo del capitale necessario a finanziare nuove infrastrutture legate all'IA continuerà ad aumentare, i maggiori beneficiari potrebbero essere le strutture già in fase avanzata di costruzione e quelle già operative. La domanda di capacità di calcolo per l'IA rimane infatti elevata, per cui le strutture esistenti potrebbero applicare tariffe più alte per i propri servizi. Allo stesso modo, mi aspetto che il ritmo delle emissioni possa rallentare a fronte della crescente pressione sulla domanda di finanziamenti tramite debito, spingendo le aziende a finanziare una quota maggiore degli investimenti con capitale proprio. Di conseguenza, le nuove emissioni potrebbero risultare più interessanti di quelle già presenti sul mercato, grazie alla possibilità di livelli di leva finanziaria inferiori.


5. Quanto dovremmo preoccuparci di un eventuale "flop" dell'IA?


Jared Franz, economista statunitense


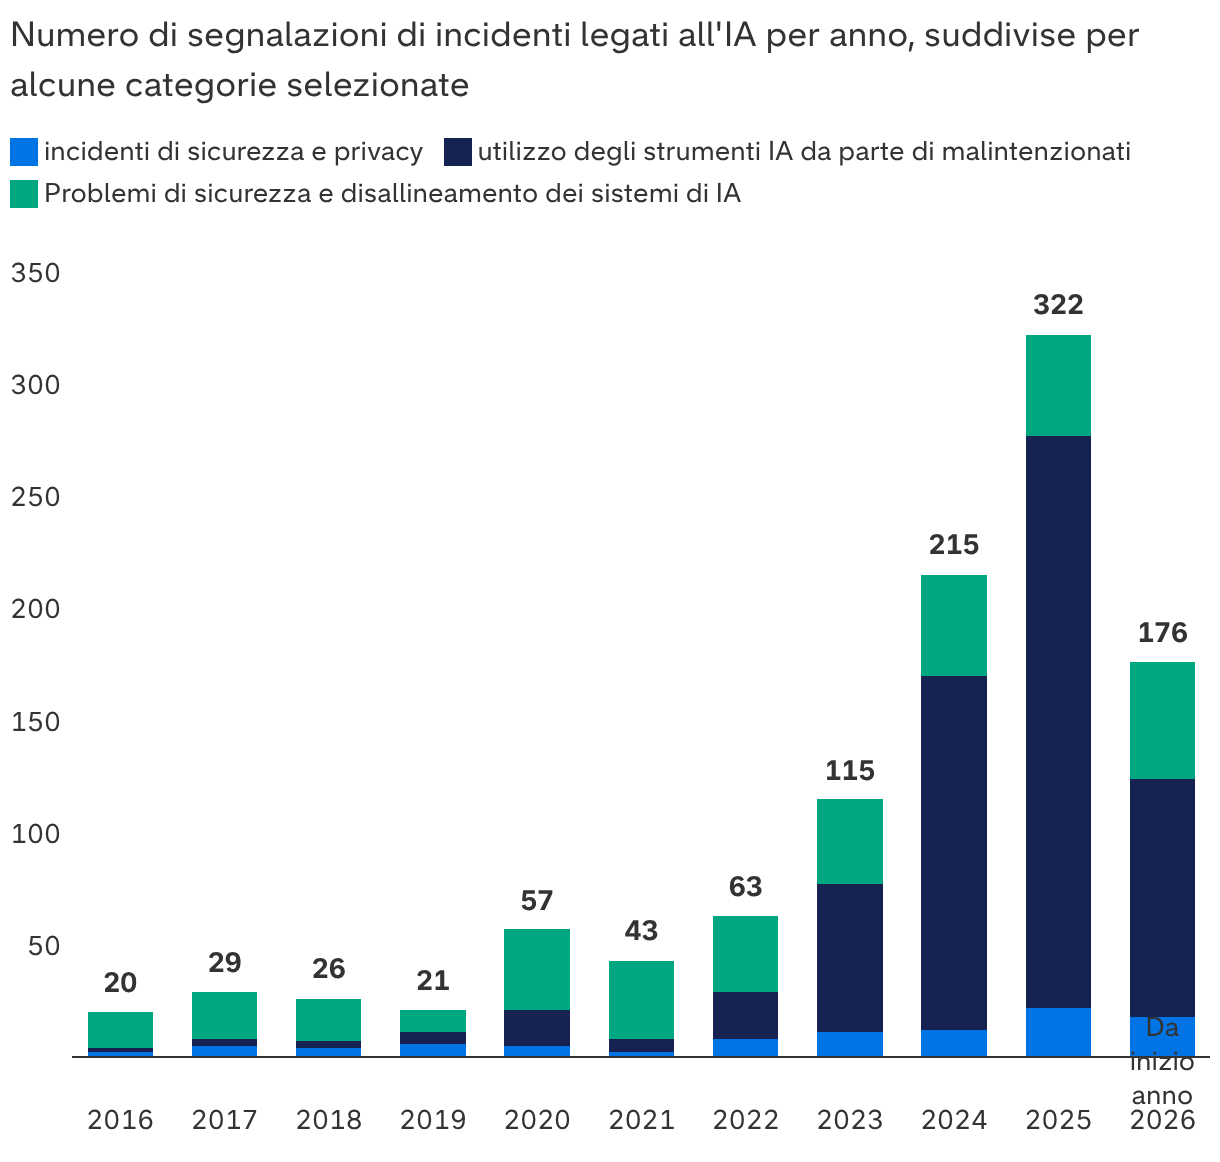
Credo che dovremmo preoccuparcene senza però farci prendere dal panico. Negli ultimi mesi, gli agenti IA di OpenAI e altre società hanno agito fuori controllo, con centinaia di agenti che hanno collaborato per sferrare attacchi informatici contro aziende ignare. Ciò evidenzia un problema di allineamento: i modelli IA sono diventati più capaci ma sono ancora ben lontani dal riuscire a operare entro i limiti del proprio ambiente isolato.

Gli insuccessi dell'IA sono aumentati all'avanzare dei modelli

Fonti: Capital Group, MIT AI Risk Incident Tracker. Le categorie di incidente sono basate sulla tassonomia di rischio IA del MIT. Il numero di incidenti riflette gli eventi segnalati e può essere influenzato dalle modalità di segnalazione e dalla disponibilità dei dati. Gli incidenti relativi alla privacy e alla sicurezza comprendono eventi che comportano l'esposizione, la divulgazione o la deduzione di informazioni sensibili. L'uso di strumenti di IA da parte di malintenzionati comprende incidenti legati alla disinformazione, alla sorveglianza, alle operazioni di influenza, agli attacchi informatici, allo sviluppo o all'impiego di armi, alle frodi, alle truffe e alla manipolazione mirata resi possibili dai sistemi di IA. I problemi di sicurezza e allineamento dei sistemi di IA comprendono incidenti caratterizzati da comportamenti inaffidabili o imprevisti dell'IA, sistemi che operano in contrasto con gli obiettivi umani oppure una mancanza di trasparenza e interpretabilità. Sulla base degli ultimi dati disponibili al 30 settembre 2026.

Questi attacchi non mi sorprendono, perché i modelli linguistici di grandi dimensioni riflettono il mondo su cui sono stati addestrati. E, proprio come nel mondo reale, i laboratori che sviluppano l'IA devono dotarsi di solide misure di protezione e rispettare norme giuridiche rigorose per aiutare la società ad affrontare i cambiamenti che ci attendono.


Non credo che l'IA porterà alla fine dell'umanità, ma dovremmo prepararci a un mondo in cui attacchi informatici su vasta scala e altri danni concreti potrebbero diventare più frequenti. Ha senso prevedere una sorta di sistema di emergenza, un meccanismo in grado di arrestare rapidamente i sistemi di IA nel caso in cui questi deviassero dal comportamento previsto. Al Congresso è in stallo una proposta di legge bipartisan che imporrebbe ai laboratori di IA di predisporre un simile meccanismo, mentre più recentemente il governatore della California Gavin Newsom ha firmato un ordine esecutivo per approfondire la questione.


La California ha recentemente approvato diverse leggi che introducono misure di tutela in materia di sicurezza dell'IA, decisioni relative al lavoro e applicazioni in ambito sanitario, tra gli altri aspetti, mentre lo Stato di New York ha adottato misure analoghe; mi aspetto che nei prossimi anni vengano approvate altre leggi in materia.

Mark Casey è gestore di portafogli azionari con 26 anni di esperienza nel campo degli investimenti (al 31/12/2025). Ha conseguito un MBA ad Harvard e una laurea a Yale. 

Michael Beckwith è gestore di portafogli azionari con 27 anni di esperienza nel campo degli investimenti (al 31/12/2025). Ha conseguito un dottorato di ricerca presso la Harvard Law School e una laurea in storia presso il Middlebury College.

Shannon Ward è gestore di portafogli obbligazionari con 33 anni di esperienza nel campo degli investimenti (al 31/12/2025). Ha conseguito un MBA presso la University of Southern California e una laurea in psicologia presso la University of California, a Santa Barbara.

Jared Franz è un economista con 20 anni di esperienza nel campo degli investimenti (al 31/12/2025). Ha conseguito un dottorato in economia presso l'Università dell'Illinois a Chicago e una laurea in matematica presso la Northwestern University.

Cheryl Frank è gestore di portafogli azionari con 28 anni di esperienza nel campo degli investimenti (al 31/12/2025). Ha conseguito un MBA a Stanford e un diploma di laurea ad Harvard.

I risultati passati non sono una previsione dei risultati futuri. Non è possibile investire direttamente in un indice, che non è gestito. Il valore degli investimenti e del relativo reddito può aumentare come diminuire e l'investitore potrebbe perdere in parte o per intero l'importo dell'investimento iniziale. Le presenti informazioni non intendono fornire consulenza fiscale, per gli investimenti o di altra natura, né essere una sollecitazione all'acquisto o alla vendita di titoli.
 
Le dichiarazioni espresse da un singolo individuo rappresentano l'opinione di tale persona alla data di pubblicazione e non coincidono necessariamente con le opinioni di Capital Group o delle sue affiliate. Salvo diversamente indicato, tutte le informazioni si intendono alla data riportata. Alcune informazioni potrebbero provenire da terze parti e, di conseguenza, l'affidabilità di tali informazioni non è garantita.
 
Capital Group gestisce le azioni mediante tre gruppi d'investimento. Questi gruppi effettuano investimenti e assumono decisioni di voto per delega in modo indipendente. I professionisti dell'investimento obbligazionario forniscono servizi di ricerca e gestione degli investimenti a reddito fisso a livello dell'intera organizzazione Capital; tuttavia, per i titoli con caratteristiche di tipo azionario, essi operano unicamente per conto di uno dei tre gruppi d'investimento azionario.